日本の工場が必要とする金属の供給を絞れば、日本は困る。だが、売らなくなった中国の企業も収入を失う。それなら北京は、相手の生産が止まる寸前まで圧力をかけ、必要最小限だけ売るのではないか。中国のレアアース輸出規制をめぐって、そんな見方がある。経済的には筋が通る。しかし現実の貿易統計を見ると、北京が想像以上に強い締め付けを長く続けていることも分かる。
舞台となっているのは、イットリウムという聞き慣れない金属だ。英フィナンシャル・タイムズ(FT)は10月、国内在庫が数か月以内に不足する恐れがあると報じた。ところが木原稔官房長官は22日の会見で、枯渇するという事実はないと明確に否定した。報道と政府説明はなぜ食い違うのか。そして、日本への供給を握る中国は何を得て、何を失おうとしているのか。
「数か月で底をつく」と「枯渇の事実はない」は両立するのか
FTは中国による輸出管理の影響で、日本のイットリウム在庫が数か月以内に底をつき、半導体や航空機などの製造に支障が出る恐れがあると伝えた。これに対して木原官房長官は10月22日、「わが国においてイットリウムが枯渇するといった事実はない」と述べた。さらに、中国の重要鉱物の輸出管理が日本を含む産業に影響を及ぼしていることを認め、米国などと連携して供給源の多角化に取り組む考えを示した。
政府は在庫が何か月分あるのか、個々の企業の手持ちがどの程度なのかを、この説明の中で明らかにしていない。FTが描いたのは将来の供給不足のリスクであり、官房長官が否定したのは日本で枯渇するという事実だ。現在、全国で使えるイットリウムがゼロになっているわけではない、という説明と、輸入が戻らなければ一部企業が将来不足する可能性とは、論理的には必ずしも矛盾しない。もっとも、実際に不足が起こるかは在庫量や今後の輸入に左右され、外部から確定できる段階ではない。
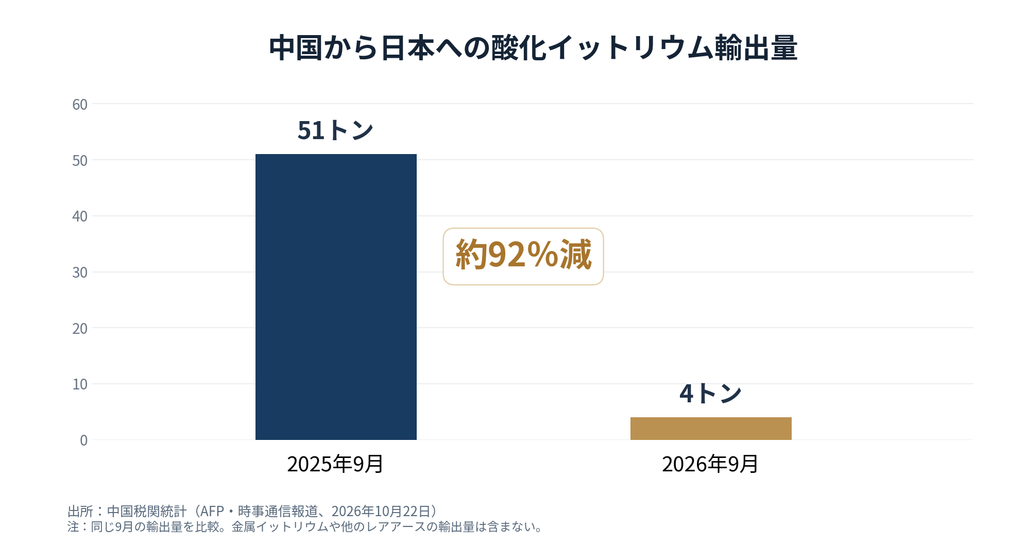
これに対し、すでに起きた変化は貿易統計から確認できる。中国税関によると、2026年9月の日本向け酸化イットリウム輸出量は4トン。前年同月の51トンから約92%減った。政府の「枯渇していない」という説明を尊重しても、供給が急細りしている事実まで消えるわけではない。
小さな原料が、なぜ半導体と発電を止めかねないのか
イットリウムはレアアース(希土類)の一つで、地球上にまったく存在しないという意味の「希少」ではない。難しいのは、工業製品に使える純度で、必要な場所へ、必要な時期に供給することだ。半導体製造装置では、回路を削り出す工程で装置内部をプラズマから守る耐食性部材などに使われる。航空機エンジンや発電用ガスタービンでは、極端な熱に耐える部材を作る際に重要な役割を果たす。
素材そのものの代金は、完成した装置や工場の価値と比べれば小さい。しかし特定のコーティング材が調達できないために、数百億円規模の設備の納入や保守が遅れる可能性がある。希少性の本質は鉱石の埋蔵量だけではなく、製造工程のどの場所に組み込まれているかにある。世界中でAIデータセンター向けの発電設備と半導体投資が増えるなか、この細い供給網が別の設備投資の障害になり得る。
既存記事の「AI投資に異変 マイクロソフトが英国データセンター計画から撤退」では、電力網への接続がAI投資を遅らせる問題を扱った。今度は発電設備や半導体製造装置を構成する素材が、同じように投資時期を左右しかねない。GPUを確保できても、半導体装置や電源設備を予定どおり動かせなければ、投資計画は前へ進まない。
中国の狙いは「一滴も売らない」ことではない
中国は2025年4月、イットリウムを含む一部のレアアースについて輸出許可制を強化した。2026年には日本向けの軍民両用物資について規制をさらに厳しくした。中国外務省の毛寧報道官は10月21日、日本の「再軍事化」や核兵器保有の企てを阻止するための措置だと説明した。これは中国政府が掲げる理由であり、日本の政策の実態を示すものではない。
注目したいのは、全面禁止を宣言するより、許可の可否や処理の速さによって企業と品目ごとに流通量を変えられる点だ。日本貿易振興機構(JETRO)も、許可手続きの運用が不透明なため、企業側が安定した輸入計画を組みにくいと指摘している。まったく輸入できない場合だけでなく、いつ届くか分からない状態も工場の在庫を増やし、資金を拘束し、新規投資を慎重にさせる。
実際、中国は2026年7月、米国向けに酸化イットリウムを29トン輸出した。輸出規制の導入後では大きな月間出荷量であり、米中交渉を控えた時期の動きだった。他方、日本向けは厳しい制限が続いた。これは中国がすべての国に同じ量を配っているのではなく、相手国や時期によって供給を調整していることを示唆する。米国向け29トンと日本向け9月の4トンは対象月が異なるため、数量をそのまま国別の優遇倍率とは読めない。
それでも中国が輸出を絞りすぎれば、中国自身が損をする
レアアースを売る中国企業にとって、海外の顧客は収入源である。出荷を止めれば直近の売上が減り、顧客企業には仕入れ先を切り替える理由が生まれる。日本で代替材料の開発が進み、米国や豪州などで精製能力が増えれば、北京の交渉カードは長期的に弱くなる。2010年のレアアース供給混乱後、日本が調達先の分散や備蓄に投資したことも、その作用を示す前例である。
こう考えると、中国が日本の供給網を完全に破壊するより、輸出許可を交渉材料に使いながら一定量を供給し続けるという見立てには合理性がある。中国にとって望ましいのは、相手企業が中国製原料なしでは困る状態が続くことであって、相手が工場を閉めたり、数年かけて中国以外の調達網を完成させたりすることではないからだ。
ただし、「中国も損をするのだから、工場が止まる直前には必ず供給する」という予想には弱点がある。中国が失うイットリウムの販売収入が限定的なら、政治的な圧力の効果を優先する余地がある。販売先を日本から韓国や欧州、国内の加工企業へ振り替えることもできる。さらに許可制なら、原料の輸出は絞っても、中国国内で付加価値をつけた完成品の輸出は続けられる。そうなれば中国側の損失は、単純な全面禁輸より小さい。
つまり中国の計算は「止めるか、売るか」の二択ではない。相手の代替調達が進むほど止めず、交渉上の圧力をかけたい場面では絞る。 この間を行き来できること自体が、中国にとっての強みになっている可能性がある。現在の制限が実際にその目的で一件ずつ運用されていることを示す内部資料はないが、国によって出荷状況が異なることは統計から確かめられる。
供給停止が現実化した場合、打撃はどこまで広がるのか
今回の騒動を「レアアースが少し高くなった」で済ませられないのは、企業同士が複雑な生産網でつながっているためだ。国際通貨基金(IMF)が2026年に公表した研究では、レアアース全般の供給が80%減り、短期的に代替が難しいと仮定した場合、日本のGDPは1.8%押し下げられるとのモデル推計が示された。米国は1.5%、ドイツは1.2%だった。
これは現在のイットリウム不足だけによる予測ではない。研究上の仮定を置いたレアアース全体の供給ショック分析であり、今後必ず日本のGDPが1.8%減るという意味でもない。だが、原料の金額は小さくても、それを使う自動車、半導体、設備、部品の生産が連鎖的に影響を受ければ損失が大きくなり得るという仕組みは理解できる。
一方、みずほリサーチ&テクノロジーズは、中国からのレアアース輸入が1年間完全停止し、他国からの追加調達がないとの仮定で、日本のGDPを約0.9%押し下げると試算している。IMFとは供給減少の範囲、代替の条件、モデルが異なるため数値を優劣で比べることはできない。両者が共通して描くのは、産業上の小さな投入財が経済全体へ波及する危険である。
南鳥島の資源が見つかっても、供給不安がすぐには消えない
日本は2010年の供給混乱をきっかけに備蓄や輸入元の分散に取り組んできた。南鳥島周辺の海底にあるレアアース泥の利用も、資源確保の選択肢として進められている。しかし鉱物を見つけることと、半導体や発電設備に使える品質の材料を大量かつ安定的に供給することは別の仕事だ。採掘、分離、精製、検査、顧客による品質認定のそれぞれに設備と時間を要する。
IEAの分析では、2024年の磁石用レアアースの精製生産に占める中国の比率は91%に達する。これはイットリウム単独の精製比率ではないが、鉱山以外の工程で中国が大きな存在感を持つことを示している。日本が中国依存を減らすには、鉱山開発に加えて、日本や友好国で材料を実用品に加工できる能力を作らなければならない。
「枯渇しない」ことと「中国に依存しない」ことは違う
木原官房長官が枯渇を否定したことは、記事の前提から外せない。現時点で日本全体の在庫が底をついたと断じる根拠はない。一方で、昨年9月に51トンあった中国からの月間出荷が今年は4トンにまで減っている。政府の説明が直ちに「問題は解決した」を意味するわけでもない。問題の深さは、実際に工場が止まったかだけでなく、企業が次の設備投資や契約をどれほど安心して決められるかに現れる。
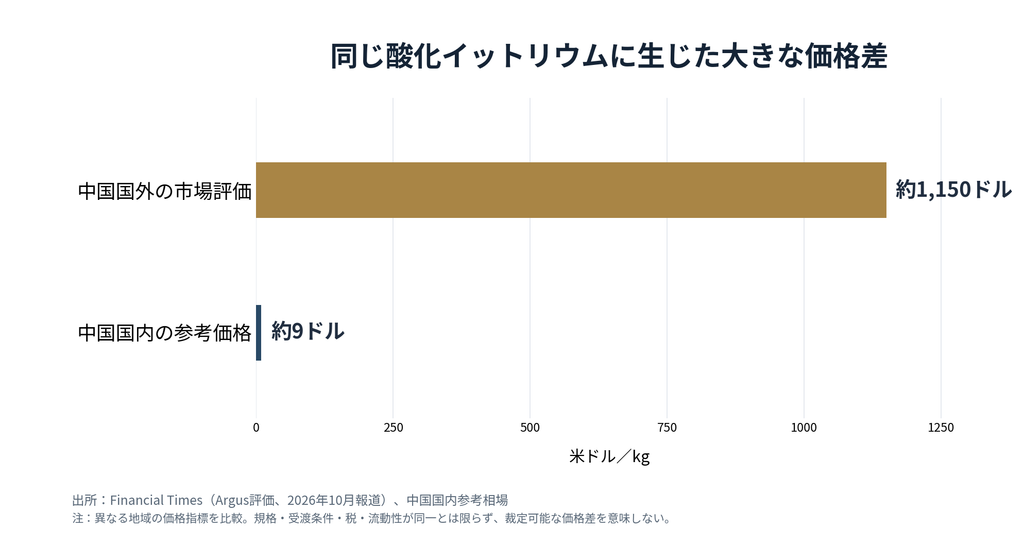
中国が輸出を最後まで絞り切るのか、必要な時だけ緩めるのか。それを見分けるには、今後の酸化イットリウム輸出量と許可審査の実態、国内外の価格差、半導体製造装置やガスタービンの生産への影響を同時に追うのがよい。出荷量が低いまま価格差が続けば、日本の代替調達を促す経済的な圧力も強まる。逆に出荷が回復しても、北京が許可を握り続ける限り、供給不安は消えない。
中国が日本へ売らなければ自分の首を絞める――その見立ては間違いとは言えない。だが北京は、首を絞める痛みを小さくしながら、相手にはもっと大きな不確実性を与えられるのかもしれない。日本が目指すべきなのは、中国がいつか栓を緩めると期待することではなく、その栓の開け閉めだけで工場の将来が左右されない産業構造を作ることである。