生成AIの競争は、どこまで高性能なモデルを開発できるかという段階から、そのモデルを動かす施設を本当に建てられるのかという段階に移りつつある。10月18日、マイクロソフトが英国のAIインフラ企業Nscale(エヌスケール)とのデータセンター契約の一部を取りやめたと報じられた。背景にあるのは、建物や半導体の不足ではなく、電力網への接続が2030年代まで遅れるおそれだ。
時をほぼ同じくして、米国ではAI向け計算能力を貸し出すCoreWeave(コアウィーブ)の社債が売られ、利回りが約15%に達した。片方は電力、もう片方は金融市場。別々の国で起きた二つの変化は、巨額の契約やAI需要の成長率だけでは測れない、インフラ投資の実行可能性という問題につながっている。
契約があっても、電気が来なければ売上にならない
英国東部エセックス州ラウトンの案件は、米半導体大手エヌビディアが支援するNscaleの事業だった。フィナンシャル・タイムズによれば、マイクロソフトが借りる予定だった容量は50メガワット。施設には約2万3000基のエヌビディア製チップを導入する構想があった。しかし送電網から必要な電力を得られる時期が2030年以降となる見通しが浮上し、マイクロソフトはこの拠点の契約から撤退したと伝えられた。
Nscaleは他の電源確保や英国での代替拠点を探す方針を示している。今回の撤退はNscaleとの全契約解消を意味せず、マイクロソフトも撤退理由を公表していない。したがって「電力不足が唯一の原因だった」とまでは断定できない。ただ、接続遅延が計画の採算や契約の継続に影響したことは、今回の報道から読み取れる。
データセンターの収入は、通常、計算設備を顧客に提供できるようになって初めて本格化する。電力の引き込みが遅れれば、土地や建設設備に資金を投じても稼働を始められない。一方、土地取得、建設準備、資金調達にかかった費用は先に発生する。顧客が契約解除条項を使えば、将来の売上を前提に組み立てた資金計画まで揺らぐ。
電力の問題が、借金の問題に変わる
そこで注目したいのが、CoreWeaveの社債市場である。ロイターが10月16日に報じたところによると、同社が6月に利回り9.675%で発行した社債は流通市場で大幅に値下がりし、利回りは約15%に上昇した。単純な差は5.325ポイント、532.5ベーシスポイントに当たる。市場参加者が同じ債券に以前より高い利回りを要求するようになったことを意味する。
ここで「会社の借入金利が直ちに15%になった」と理解するのは誤りだ。固定利付社債なら、既存債券の発行条件や約定利払いは市場価格が下がっても通常変わらない。しかし新しい社債を発行する際や、満期になった借金を借り換える際には、投資家が要求する利回りの上昇が調達費用を押し上げる可能性がある。
関連記事:AI投資を左右するレアアース、イットリウムの供給不安
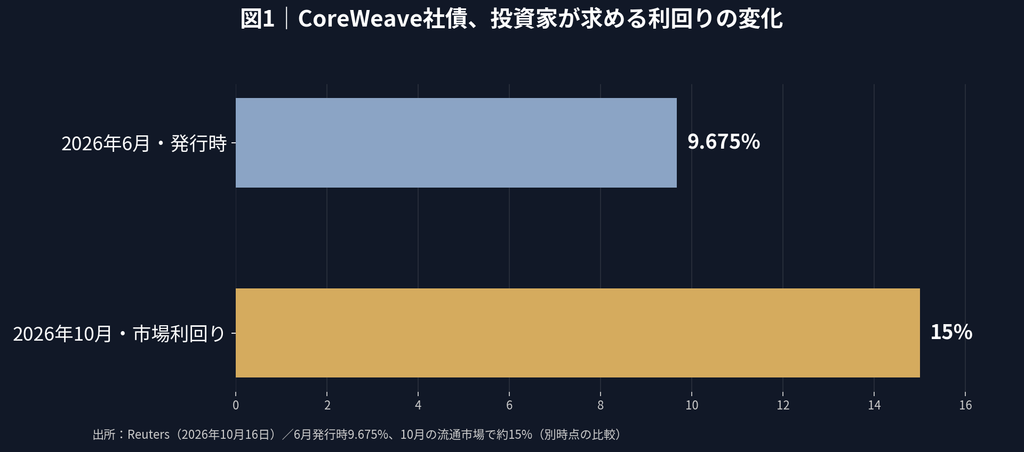
例えば新たに10億ドルを借り入れる場合、条件が年9.675%から15%へ悪化すれば、単純計算の年間利払い差は5325万ドルになる。ただし実際の新規発行金利は満期、担保、契約条件、発行市場の需給によって決まる。図1は同じ社債の流通利回りを比較したもので、新規借り入れがこの条件で成立したことを示す図ではない。
なぜ二つのニュースはつながるのか
AI事業者は最新の半導体を購入し、発電・送電設備につながる施設を整え、顧客との長期契約によって投資を回収しようとしている。この事業には時間差がある。先に多額の資金が必要になり、建設が終わった後から収入が積み上がる。そこで事業者が将来の契約を担保に資金を集めれば、施設の稼働遅延や顧客の撤退は、貸し手にとっても無視できないリスクになる。
関連記事:秋田2兆円AIデータセンター 「AI金融」は危ういのか
英国の案件とCoreWeaveの社債は別会社の出来事であり、前者が後者の値下がりを引き起こしたと確認されたわけではない。それでも、前者は設備を収益化するまでの物理的な不確実性を、後者はその不確実性に資金を供給する投資家の要求水準が変わり始めたことを示している。AIへの需要が増えても、全てのデータセンター事業者が同じように利益を得られるわけではない。
世界の電力需要は伸びる。それでも全計画が成立するわけではない
国際エネルギー機関(IEA)の最新の見通しでは、世界のデータセンターの電力消費量は2025年の485テラワット時から2030年に950テラワット時へ、ほぼ倍増する。AI向けデータセンターの電力消費はそれ以上の速度で増えると見込まれる。需要がなくなるというより、需要を満たすための電力網や設備を、必要な場所に必要な時期までに整備できるかが問われている。
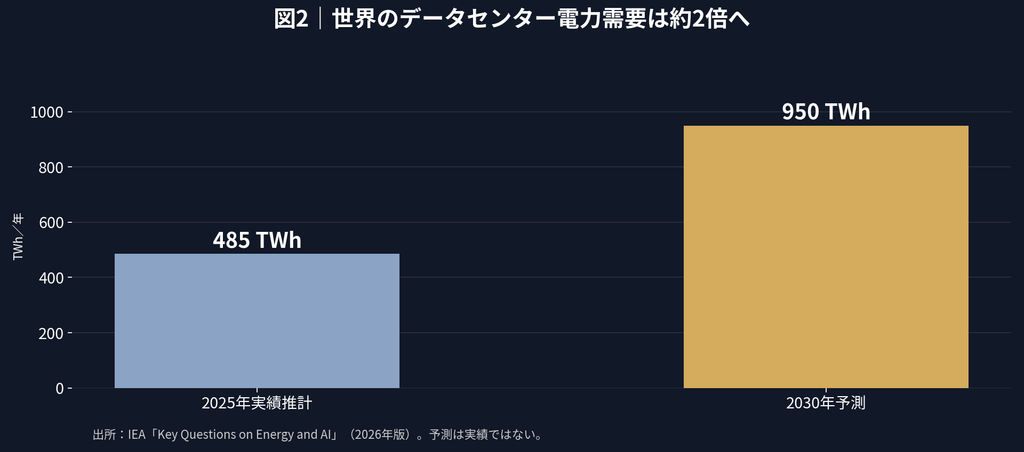
電力需要の増加は一国全体で見れば吸収できる規模でも、個々の地域に集まれば送電線や変電所の能力を超える。建物の完成時期と電力網の完成時期が一致しないと、実際には利用できない施設が生まれる。データセンターの開発者が発電設備や長期電力購入契約を重視し始めているのは、この時間差を縮めるためでもある。
株式市場で変わる評価の物差し
これまでのAI相場では、巨大な契約額、保有GPUの数、データセンターの建設予定容量が成長力の象徴になってきた。だが契約には建設遅延による解除条項があり得るし、完成前の施設は売上を生まない。資金調達環境が厳しくなれば、投資家は契約額そのものより、電力接続の確度、稼働開始日、設備の稼働率、利払い後に残る現金、借り換え期限を重視するようになるだろう。
その変化は米国株だけの問題ではない。日本の半導体製造装置、電子部品、電力設備、建設関連企業にとってAI向け設備投資は大きな需要源だが、最終顧客の建設計画が遅れれば受注や売上計上の時期にも影響し得る。逆に変圧器、送電設備、冷却、電力供給などの制約を解決する企業には商機が広がる。ただし、需要の増加が利益率の改善や株価上昇に直結するとは限らない。
AIブームの次の分岐点
今回の出来事をもってAI産業全体が行き詰まったと結論づける材料はない。Microsoftは世界各地で投資を続けており、CoreWeaveの社債利回りは同社固有の財務構造や市場全体の金利環境にも左右される。それでも、資金さえあればGPUを増設でき、契約さえあれば収益が保証されるという見方は、以前ほど通用しなくなっている。
関連する論点は「秋田2兆円AIデータセンター 『AI金融』は危ういのか」と「AI開発はなぜ止まれないのか」でも分析した。
AI革命が進むほど、半導体の供給だけでなく、電気が届く日程、顧客契約が有効であり続ける条件、そして債券投資家が融資を続ける条件が重要になる。次の相場を分けるのは、どれだけ大きなAI投資計画を発表したかではなく、その計画を期限通り稼働させ、利払いを上回る現金を生み出せるかどうかだ。