中国は、国内で売れない分を世界に売り続けることができるのか。
この問題を、アメリカが「世界全体の問題」にしようとしている。
8月30日、スコット・ベッセント米財務長官はG20各国に対し、中国との貿易条件を見直し、必要なら貿易障壁を強めるよう促す考えを示した。
ベッセントが問題視したのは、中国の1.2兆ドル規模の貿易黒字である。
だが、これは単なる「トランプ政権の中国叩き」として読むと本質を見失う。
いま起きているのは、もっと大きな変化だ。
米国が中国製品を締め出す。
すると中国企業は、米国以外の国へ商品を売る。
欧州、東南アジア、アフリカへ中国製品が流れ、その国のメーカーが今度は中国企業との価格競争にさらされる。
「米国対中国」だった貿易摩擦が、「中国の巨大な生産力対世界」へ姿を変え始めている。
その背景には、中国経済が抱える奇妙な数字がある。
中国人は買わない。それでも中国の工場は作る
2026年7月、中国の小売売上高は前年同月比わずか0.6%増だった。
一方、工業生産は4.5%増。
輸出は23.9%も増えた。
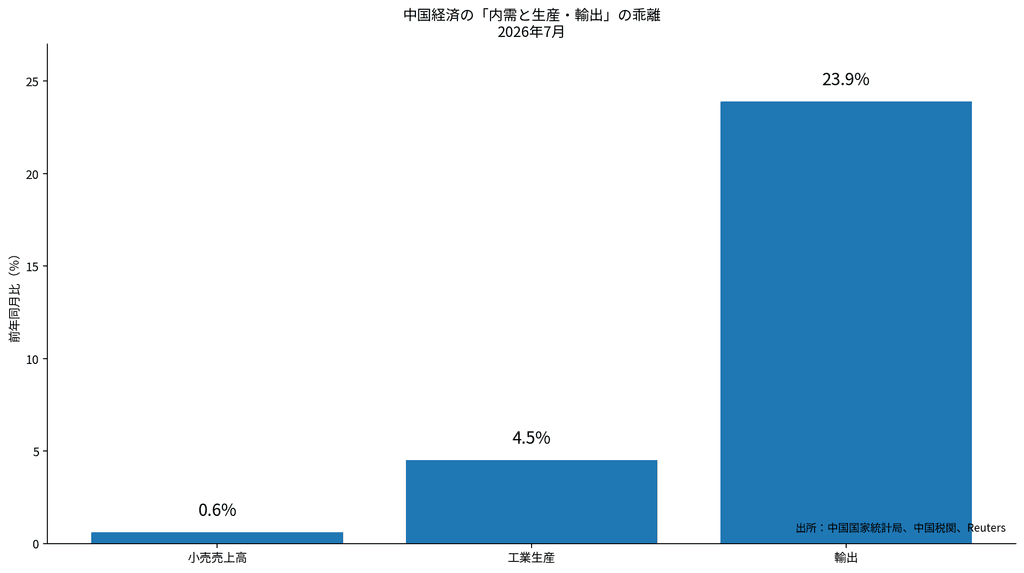
もちろん、小売売上高、工業生産、輸出はそれぞれ別の統計なので、数字を単純に差し引くことはできない。
それでも、現在の中国経済が抱える構造は見えてくる。
国内でモノを買う勢いより、モノを作り、海外へ売る勢いの方がはるかに強い。
8月31日に発表された8月の中国公式製造業PMIも49.8だった。
PMIとは企業へのアンケートから景況感を指数化したもので、50を超えれば景気拡大、50を下回れば縮小を意味する。
つまり中国の製造業全体は、依然として縮小圏にある。
それなのに輸出は猛烈に伸びている。
中国経済全体が絶好調なのではない。
弱い国内需要と、強い生産・輸出が同居している。
ここが重要だ。
「作りすぎ」の背景には不動産不況がある
なぜ中国国内の消費は弱いのか。
大きな理由の一つが、長引く不動産不況である。
中国では住宅が家計の重要な資産になってきた。
たとえば1000万円相当の住宅を持っていて、それが1200万円に値上がりすれば、実際に売却しなくても「以前より豊かになった」と感じやすい。
逆に1000万円だった住宅が800万円になれば、将来が不安になり、財布のひもを締めやすくなる。
これを経済学では「資産効果」と呼ぶ。
中国では住宅価格の下落と不動産企業の経営問題が長期化し、家計の将来不安も根強い。
それでも、中国の工場が突然消えるわけではない。
その製造力は資源需要にも表れている。EVや送電網などで使う銅を、中国が高値でも確保しようとしている背景は、「世界で銅が足りない」で整理した。
2026年7月の製造業生産は前年比5.5%増えた。
高技術製造業は16.9%増。
新エネルギー車の生産も29.9%増えた。
中国は「モノを作れなくなった国」ではない。
むしろ逆である。
作る能力が極めて強いのに、それを吸収する国内需要が弱い。
そこで出口になるのが海外市場だ。
その結果が「1.2兆ドル黒字」
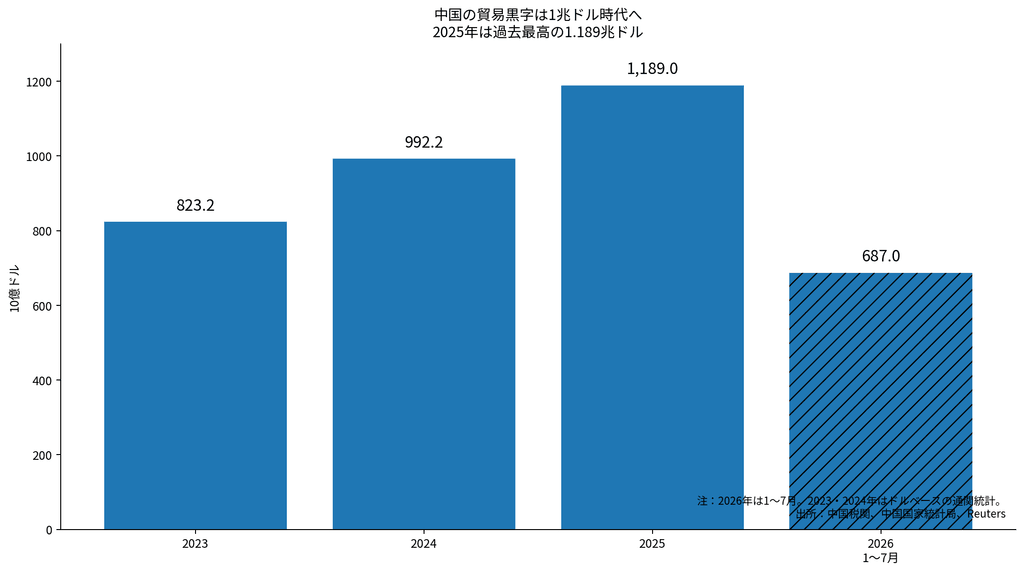
中国の貿易黒字は2023年に約8230億ドル。
2024年には約9920億ドル。
そして2025年には、ついに1兆1890億ドルまで膨らんだ。
1兆ドルの大台を大きく超え、過去最高である。
2026年も1~7月だけですでに約6870億ドルの黒字を積み上げている。
もちろん、貿易黒字そのものが悪いわけではない。
ある国が競争力のある製品を作り、海外の人々がそれを欲しがれば、輸出が輸入を上回るのは当然である。
実際、中国メーカーが本当に強くなった分野も多い。
EV、電池、太陽光関連製品、通信機器、電子機器、機械。
中国の輸出増を、すべて「政府補助金で作った売れ残りを海外へ押し付けている」と説明するのは正しくない。
技術、規模、コスト、サプライチェーンで中国企業が本物の競争力を持つ分野もある。
だからこそ、世界にとって厄介なのである。
アメリカが閉めたドアから、別のドアへ
トランプ政権は高関税や輸入規制によって、中国製品が米国市場に入りにくい環境を作ってきた。
その政策は、中国から米国への直接輸出には効いている。
2025年、中国の対米輸出は前年比20.0%減った。
では、中国の工場は生産を止めたのか。
そうではない。
商品は別の市場へ向かった。
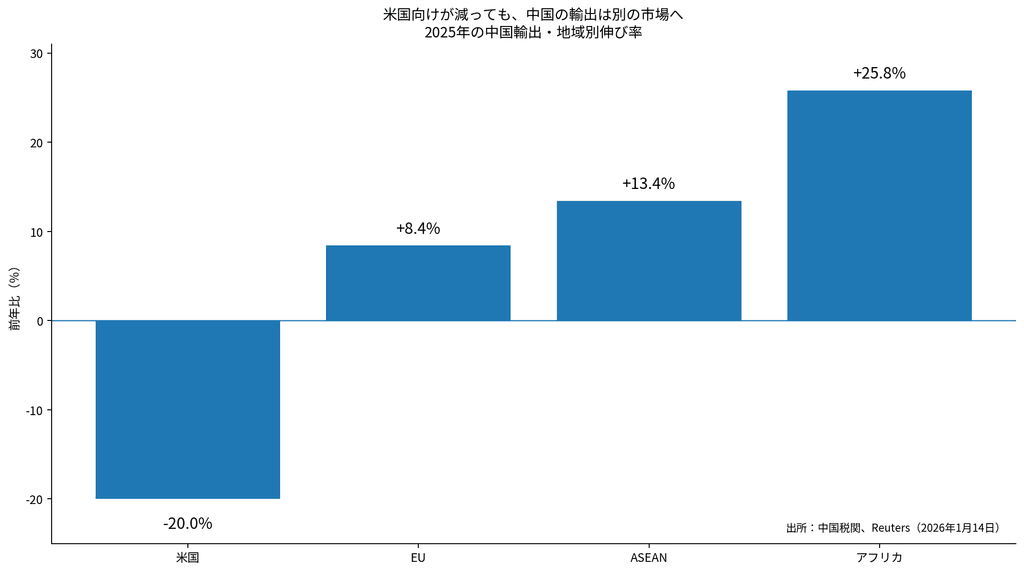
米国向けは20.0%減。
しかしEU向けは8.4%増。
ASEAN向けは13.4%増。
アフリカ向けは25.8%増えた。
アメリカがドアを閉めても、中国の巨大な生産能力そのものが消えるわけではない。
商品は別のドアへ向かう。
ここが今回のベッセント発言を理解するうえで最も重要な点だ。
米国だけが中国製品を締め出しても、中国の工場から生み出される商品は世界市場に残り続ける。
そして欧州やASEAN、アフリカの企業が、今度は中国企業との競争にさらされる。
ベッセントがG20各国に中国との貿易条件を見直すよう促した理由はここにある。
米国側の論理を極端に単純化すれば、こういうことだ。
「われわれだけが中国製品を締め出しても意味がない。世界も一緒に壁を作ってくれ」
次の貿易戦争は「米国対中国」ではない
これは米中貿易戦争の性質そのものが変わる可能性を意味する。
これまで主役はワシントンと北京だった。
だが、これから重要になるのは欧州や東南アジア、新興国だ。
EUは中国製EVをどこまで受け入れるのか。
ASEAN各国は中国製鉄鋼や機械にどう対応するのか。
新興国は安価な中国製品を歓迎するのか。それとも自国産業を守るために関税を上げるのか。
中国の輸出先が広がれば広がるほど、この問題を抱える国も増えていく。
つまり次の貿易摩擦は、
「米国対中国」ではなく、「中国の生産能力対世界の製造業」になる可能性がある。
では人民元を上げれば解決するのか
ここでよく出てくるのが為替の議論だ。
人民元が安いから、中国製品が海外で安く売れる。
ならば人民元を上昇させればいい。
一見すると分かりやすい。
1985年には、日本、米国、西ドイツ、フランス、英国の5カ国が「プラザ合意」を結び、ドル高を是正した。
その後、円は急速に上昇した。
現在の中国にも同じような為替調整を求めればよいという議論は以前からある。
しかしベッセントが今回、問題の中心に置いているのは人民元だけではない。
中国の産業補助金と、弱い国内需要そのものだ。
ここは重要である。
仮に人民元が10%上昇しても、中国の住宅価格が元に戻るわけではない。
将来不安を抱える中国の家計が、突然お金を使い始めるわけでもない。
巨大な工場の生産能力も消えない。
為替は症状の一つであって、病気そのものではない。
根本にあるのは、生産能力に比べて国内需要が弱いという中国経済の構造だからだ。
中国から見れば「輸出を減らせ」は理不尽でもある
ただし、中国側から考える必要もある。
国内消費が弱い。
不動産も弱い。
それでも一定の経済成長を維持したい。
そして中国企業には、海外で売れる商品がある。
それなら輸出を増やすのは合理的な行動だ。
特にAI関連では、世界的な設備投資拡大が電子機器や半導体関連製品への需要を押し上げている。
つまり、中国の輸出急増をすべて「売れ残ったモノの押し付け」と説明することもできない。
本当に世界が欲しがっている商品もある。
中国政府から見れば、アメリカが関税を引き上げたからといって、EUやASEAN、アフリカへの輸出まで自主的に減らす理由はない。
中国にとって合理的な行動が、世界全体では巨大な貿易不均衡を生む。
ここに問題の難しさがある。
安い中国製品は、消費者にはありがたい
さらに、中国製品を締め出せば全員が得をするわけでもない。
むしろ消費者にとっては逆の場合がある。
同じ性能のEVが500万円ではなく300万円で買えるなら、購入者にはありがたい。
太陽光パネルや蓄電池が安くなれば、エネルギー転換のコストも下がる。
電子部品や機械が安くなれば、それを使う企業の設備投資コストも低下する。
安価な中国製品には、輸入国のインフレを抑える効果もある。
だから中国製品への関税には必ず代償がある。
消費者にとっては「安い方がいい」。
国内メーカーにとっては「その価格では勝てない」。
労働者にとっては「自分の仕事がなくなるかもしれない」。
この三つは同時に成立する。
貿易政策が難しい理由である。
1.2兆ドル黒字は、中国の「強さ」なのか「弱さ」なのか
ここまで見ると、中国の1.2兆ドル黒字の意味も違って見えてくる。
巨大な黒字だけを見れば、中国経済は非常に強い。
実際、製造業の競争力は強い。
世界市場で戦える企業も増えている。
だが同時に、その巨額黒字は国内で十分な需要を作れない中国経済の弱さの裏返しでもある。
2026年7月。
小売売上高は0.6%増。
工業生産は4.5%増。
輸出は23.9%増。
そして8月になっても製造業PMIは50を下回った。
中国の問題は、モノを作れないことではない。
国内で十分に買われないのに、世界有数の規模でモノを作れることだ。
これまでは世界市場がその差を吸収してきた。
しかし米国が市場を閉じ、中国製品が欧州やASEAN、アフリカへ向かい、そこでも貿易障壁が作られ始めれば、このモデルはいずれ壁にぶつかる。
世界がドアを閉めたとき、中国はどうするのか
ここから先を見るうえで最も重要なのは、中国の輸出額だけではない。
輸出を受け入れている国々がどう反応するかである。
EUが関税を強めるのか。
ASEANが反ダンピング措置を増やすのか。
新興国が中国企業に現地生産を求めるのか。
それとも安価な中国製品をそのまま受け入れるのか。
もし世界各国が次々とドアを閉めれば、中国には大きく二つの選択肢しかなくなる。
生産を減らすか。
国内で買ってもらうか。
後者を実現するには、中国政府が家計の所得や社会保障、不動産問題などに本格的に手を付け、経済を輸出・投資中心から消費中心へ変えていく必要がある。
だから今回のベッセント発言は、単なる関税のニュースではない。
中国の成長モデルそのものを、世界がどこまで受け入れ続けられるのかという問題である。
米国が閉めたドアから、中国製品は別のドアへ向かった。
では、そのドアまで次々と閉まり始めたらどうなるのか。
次の貿易戦争の主役は、トランプと習近平だけではない。
中国の巨大な工場と、その製品を受け入れる世界全体なのである。