AIブームで足りなくなるものといえば、まず思い浮かぶのはNVIDIAのGPUだろう。だが、どれほど高性能な半導体を大量に並べても、それだけではAIは動かない。巨大なデータセンターまで電気を運び、建物の中でサーバーへ電力を配り、さらに発電所と都市を結ぶ送電網を増強する。そのすべてに大量に使われる、もっと地味な材料がある。
銅である。
その銅がいま、世界市場で異様な存在感を放っている。LME=ロンドン金属取引所の銅現物決済価格は2026年1月2日の1トン1万2571ドルから、9月23日には1万4735ドルまで上昇した。年初から約17%高く、1万5000ドルの大台も目前にある。
「銅が高い」と聞いても、普段の生活には関係のない商品相場の話に思えるかもしれない。しかし現在の銅市場を追っていくと、AI、EV、中国経済、トランプ政権の通商政策、電力網、そして将来の物価まで、いま世界経済を動かしているテーマが一本につながってくる。
しかも、話は単純な「銅不足」ではない。短期的には世界全体で銅が完全に枯渇しているわけではなく、むしろ米国には大量の在庫が積み上がっている。それなのに中国などでは現物を確保する動きが強まり、長期的には鉱山開発が需要増に追いつかない可能性が高まっている。
世界には銅がある。それでも、必要な場所には足りない。そして将来は、本当に足りなくなるかもしれない。
これが、現在の銅市場で起きていることである。
銅価格は2026年に一段上へ動いた
まず価格を確認しておこう。銅は年初から一直線に上昇したわけではない。3月末には1万2160ドルまで下がる局面もあったが、その後は再び上昇に転じ、夏場から高値圏が定着した。8月末には1万4535ドル、9月23日には1万4735ドルとなっている。
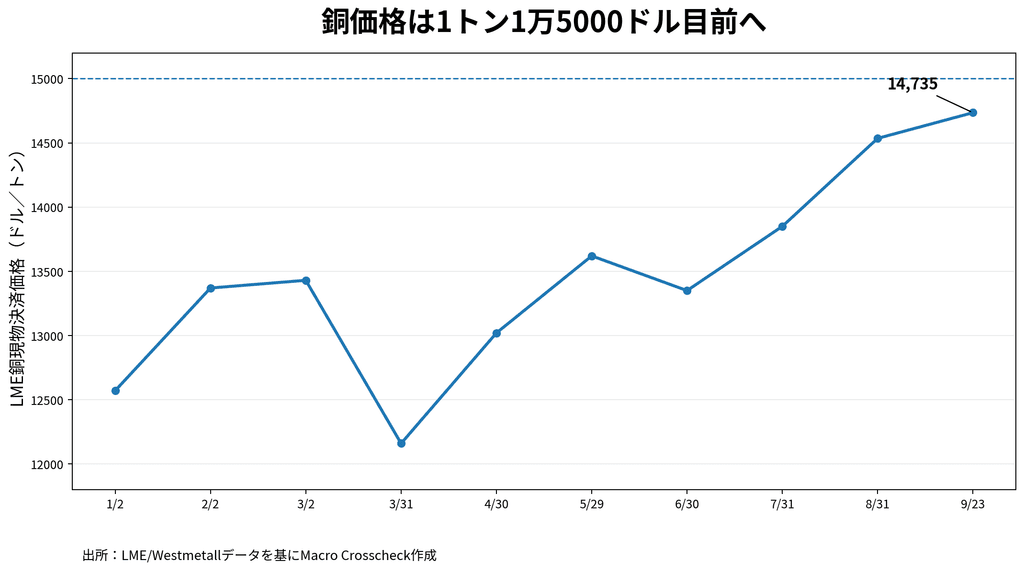
価格だけを見れば、「AIやEVへの期待で投資家が銅を買っている」と説明したくなる。だが、現在の相場でもっと重要なのは現物市場で起きている変化だ。銅を実際に使う企業が、かなり高い価格になっても調達を続けている。
AIを動かすのはGPUだけではない
なぜAIと銅がつながるのか。理由は単純で、AIが猛烈に電気を使うからである。データセンターを建てればサーバーだけでなく、変圧器、配電設備、ケーブル、冷却設備が必要になる。それだけでは足りず、発電所からデータセンターまで電力を届ける送電網も増強しなければならない。
2026年8月に学術誌「Resources Policy」に掲載された研究では、AIデータセンターに必要な20種類の鉱物を分析したところ、重量ベースで銅が83%を占めた。さらに、その銅需要の64%はサーバーそのものではなく、送電・配電網から生じると試算されている。つまりAIの資源問題は、「高性能半導体をどれだけ作れるか」という話だけではない。AIを大きくすればするほど、その外側にある電力インフラも巨大化する。
これは、先日の「AI開発はなぜ止まれないのか」で取り上げた電力不足の問題の、さらに一段奥にある話だ。テキサスではデータセンターの電力接続申請が急増し、電力網そのものがAI投資の制約になり始めている。では、その電力網を増強するための材料は十分なのか。そこで銅の問題が出てくる。
最先端のデジタル産業を拡大しようとすると、最後には鉱山、送電線、変電所という極めて物理的な世界へ戻ってくる。この構造こそ、現在のAIブームを考えるうえで見落としやすいポイントである。
中国は高値でも銅を買っている
足元で銅を欲しがっているのはAI企業だけではない。世界最大の銅消費国である中国でも、現物市場の需給が締まっている。
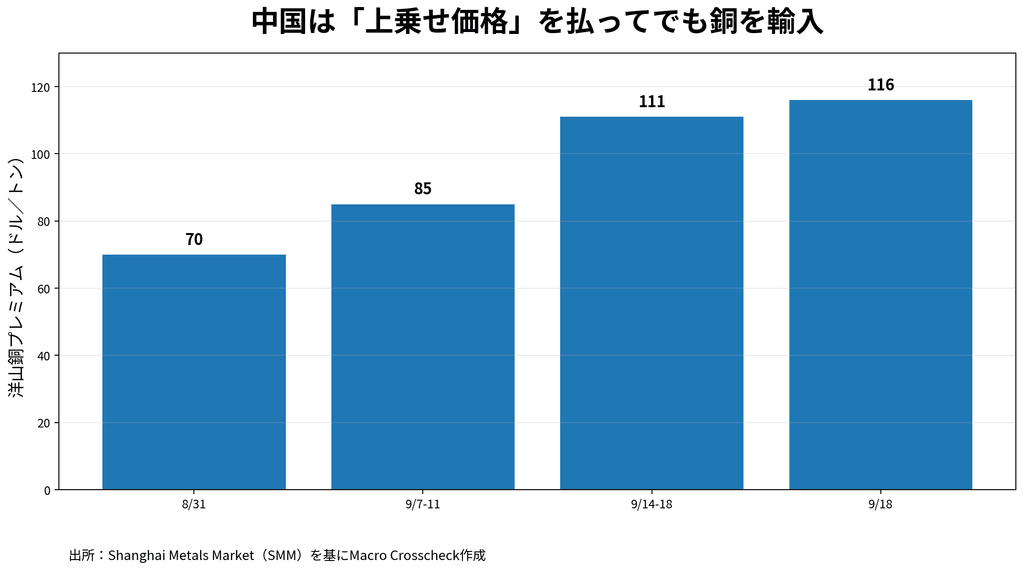
その動きを見る指標の一つが「洋山銅プレミアム」である。名前だけ聞くと難しそうだが、意味は簡単だ。海外から中国へ銅を輸入するとき、中国の買い手がLME価格にどれだけ上乗せして支払っているかを見る。プレミアムが上がれば、それだけ海外から現物を確保しようとする需要が強いと考えられる。
8月31日の船荷証券ベースの平均プレミアムは1トン70ドルだった。それが9月18日には116ドルまで上昇した。わずか3週間弱で約66%上がったことになる。
ここで中国経済の現状を思い出すと、一見すると奇妙に見える。不動産不況が続き、家計消費も強くない。それでも銅を必要としているのは、中国経済が住宅だけでできているわけではないからだ。送電網、EV、太陽光、家電、機械、電子機器など、中国には巨大な製造業が残っている。
「中国は不況を『輸出』で逃げ切れるのか 1.2兆ドル黒字が世界を揺らす」で見たように、中国では弱い内需と強い製造・輸出が同居している。EVや電池、太陽光設備の生産が伸びれば、国内景気全体が弱くても銅需要まで同じように落ちるとは限らない。
「中国経済が悪い=資源を買わない」と考えるだけでは、現在の銅相場は読み解けないのである。
ところが米国には銅が山積みになった
さらに話をややこしくしているのが米国だ。中国では現物確保のためのプレミアムが上がっている一方、米国では銅在庫が急増してきた。
背景には、トランプ政権が精製銅への輸入関税を検討してきたことがある。市場参加者からすれば、「将来関税がかかる可能性があるなら、その前に銅を米国へ運んでおこう」と考えるのは合理的だ。その結果、2026年上半期だけで米国への精製銅輸入は約88万5000トンに達し、8月25日時点のCOMEX指定倉庫在庫は67万5185トンと過去最高まで膨らんだ。
ここが今回の銅相場を理解する最大のポイントである。2026年の世界市場については、約63万9000トンの供給余剰を見込む分析もある。つまり、少なくとも足元では「地球上から銅そのものが消えた」わけではない。
銅が米国へ偏ってしまったのである。
スーパーに十分なペットボトルの水があっても、その多くが一つの都市の倉庫へ移されれば、別の地域では品薄になる。全国の在庫を合計して「水は余っている」と言っても、必要な場所に商品がなければ価格は上がる。現在の銅市場では、それと似たことが世界規模で起きている。
経済安全保障のために国内供給網を強化しようとする政策が、市場参加者の先回りによって短期的には世界の在庫配置をゆがめる。これは銅だけの話でもない。半導体、レアアース、電池、エネルギーなど、各国が重要物資を囲い込む方向へ進めば、世界全体では十分な供給量があっても、地域ごとの不足が起きやすくなる。
そして長期では、本当に足りなくなる可能性がある
ここまでは現在の価格を押し上げている短期の話だ。しかし銅には、それとは別にもっと根深い問題がある。世界が電化へ向かう速度に対して、新しい鉱山を増やす速度が遅いのである。
IEA=国際エネルギー機関の「Global Critical Minerals Outlook 2026」によると、銅需要は2040年までに約700万トン増える。重要鉱物の中でも、絶対量で見た需要増加は銅が最大だ。EV、再生可能エネルギー、送電網だけでなく、AIやデータセンターの拡大もそこへ加わる。
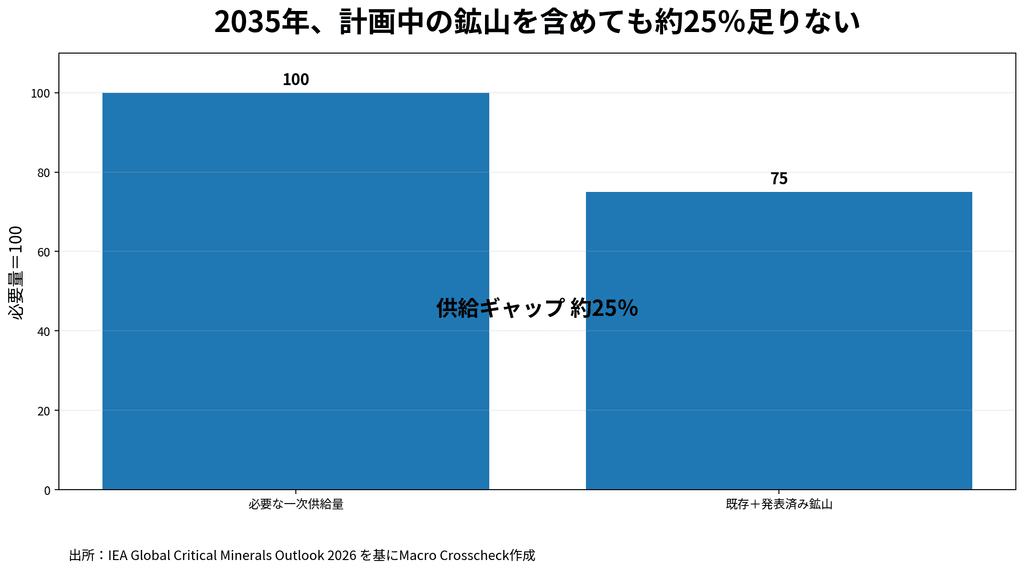
一方、既存の鉱山とすでに発表されている新規プロジェクトを合わせても、2035年の一次供給量は必要量に対しておよそ75%にとどまるとIEAはみている。つまり現在計画されている鉱山が予定通り稼働しても、なお約25%の供給ギャップが残る計算だ。
ここで厄介なのが時間である。AI企業なら来年の設備投資を数百億ドル増やすこともできる。EV工場も送電網投資も、政策が変われば急速に拡大する。しかし銅鉱山はそうはいかない。鉱床を見つけ、調査し、許認可を得て、道路や電力などを整備し、実際に採掘を始めるまでには長い年月がかかる。
需要は数年で跳ね上がれるのに、供給は同じ速度では増えない。この時間差が、2030年代の銅市場を考えるうえで最大の問題になる。
銅高は、私たちの生活にも戻ってくる
銅をスーパーで直接買う人はいない。しかし銅は、電線、自動車、エアコン、家電、建築設備、工場機械、変圧器など、社会のあらゆる場所に入っている。価格上昇が一時的なら企業が吸収することもできるが、高値が長期化すれば製造コストやインフラ投資額へ波及していく。
この点は原油と少し似ている。「原油96ドル 世界市場を襲う『インフレの逆流』」では、原油価格の上昇が輸送費や製造コストを通じて物価、金利、株式市場へ伝わる経路を見た。銅は原油ほど家計の値札へ直ちに反映される商品ではないが、送電網や住宅設備、自動車、電機製品の投資コストを押し上げる経路は無視できない。
特にAIブームでは、「AI企業がいくら投資するか」だけを見ていても全体像は見えない。データセンターの建設費が増え、電力設備が足りず、変圧器や銅線の価格まで上がれば、同じ1兆ドルのAI投資でも実際に作れる設備量は減る。資源価格がAI投資の実質的な購買力を削る可能性がある。
見るべきは1万5000ドルそのものではない
相場だけなら、次の注目点は分かりやすい。銅価格が1トン1万5000ドルを突破するかどうかだ。しかし本当に見るべきなのは、その数字ではない。
短期では、米国に積み上がった銅在庫が今後どう動くのか、中国が高いプレミアムを払ってでも輸入を続けるのか、そして米国の関税政策が世界の銅の流れをさらに変えるのかが重要になる。ここが落ち着けば、現在の需給逼迫はある程度和らぐ可能性がある。
その一方で、2030年代へ目を向けると別の問題が残る。AI、EV、再生可能エネルギー、送電網、防衛産業。一見すると別々の巨大投資テーマが、実は同じ金属を必要としているからだ。
半導体がAI時代の「頭脳」だとすれば、銅はその頭脳へ電気を届ける「血管」に近い。頭脳を増やす速度に血管を作る速度が追いつかなければ、どこかで価格が調整役になる。
デジタル化が進めば進むほど、世界経済は鉱山、電力、送電網という極めて物理的な制約にぶつかる。いま銅市場で起きている異変は、その矛盾が価格に表れ始めたものなのかもしれない。