日本の10年国債利回りが3%に達した。
「3%」。そう聞いても、多くの人には何が大変なのか分かりにくい。スーパーの値札が3%上がったわけではない。住宅ローンが明日から一律3%になるわけでもない。日本政府が明日、借金を返せなくなるわけでもない。
それでも、この3%は重い。
日本経済のほぼすべての金利の土台が、長く忘れていた高さまで戻ってきたからだ。
政府の利払い、企業の借入、固定型住宅ローン、不動産、株価、銀行や生命保険会社の保有債券。そして、その先には日本銀行自身の損益まである。
3%は「日本が破綻する数字」ではない。だが、「日本では金利をほとんど気にしなくてよい」という前提が終わったことを示すには十分な数字である。
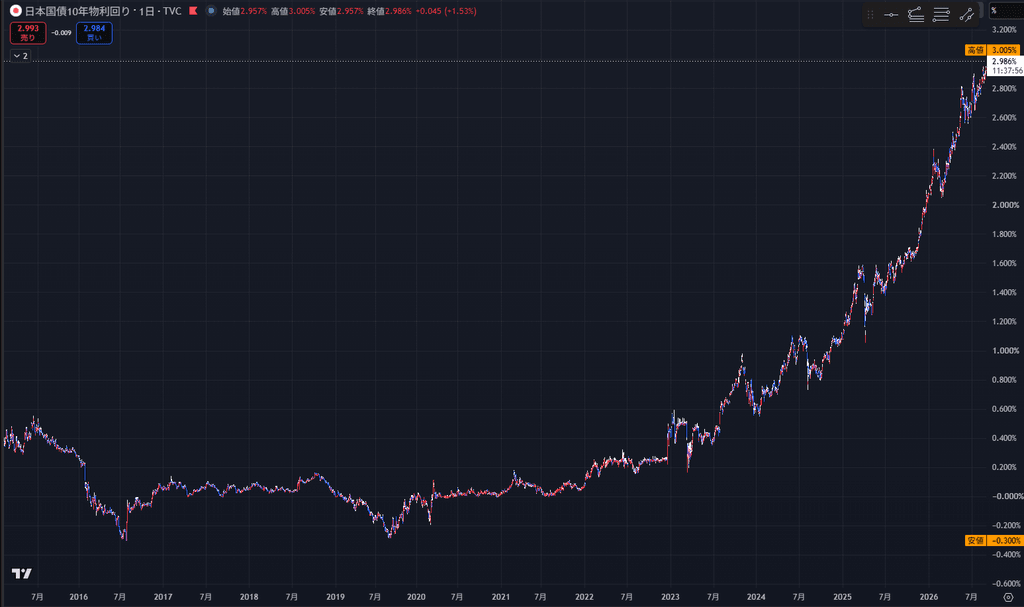
2016年にはマイナス圏だった10年国債利回りは、2026年9月に一時3.005%まで上昇した。出所:TradingView
3%になると、なぜ私たちにも関係するのか
1000万円を10年間貸すと考えると分かりやすい。
金利0.5%なら、年間の利息は5万円。3%なら30万円。5%なら50万円である。
国も同じだ。政府は国債を発行して市場からお金を借りる。10年金利3%とは、投資家が「以前のような低い利回りではなく、3%程度は欲しい」と値段を付けているということだ。
そして国債は、日本の金融市場で基準になる金利の一つである。日本政府に10年間貸して3%もらえるなら、企業に貸すときはそれ以上の利回りを求める。安全性の高い国債で3%取れるなら、株式や不動産にも以前より高い収益率を要求する。
長期金利3%とは、日本政府だけでなく、日本経済全体の「お金の値段」が上がっているということだ。
ただし「3%=明日から国の借金全部が3%」ではない
ここは誤解しやすい。
すでに発行した国債の利率が一夜で3%に変わるわけではない。昔の低い金利で発行した国債は、原則として満期までその条件が続く。
問題は借り換えである。国債が満期になるたび、新しい国債に置き換わる。そのとき高い金利が少しずつ政府債務全体へ染み込んでいく。
だから金利上昇の財政へのダメージは、最初は小さく見えても数年後ほど大きくなる。
財務省の2026年度の後年度試算では、10年国債金利を2026年度3.0%、2027年度3.2%、2028年度3.4%、2029年度3.6%と置いている。つまり3%自体は、すでに政府の想定外ではない。
だが、そこからさらに金利が上振れすると話は変わる。
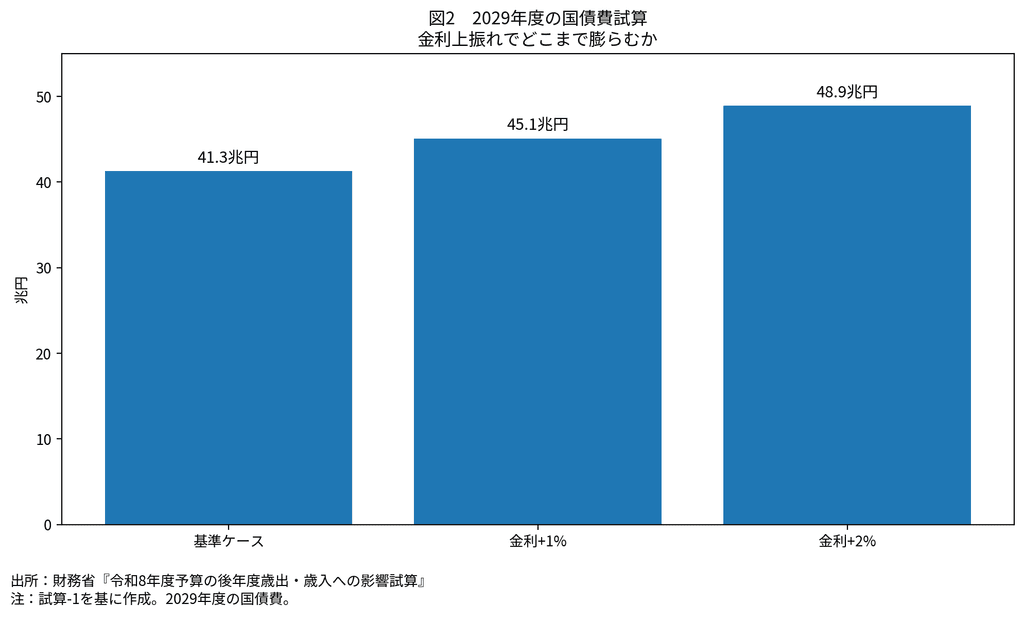
2029年度の国債費は基準ケース41.3兆円。金利が前提より1%高ければ45.1兆円、2%高ければ48.9兆円となる機械的試算。出所:財務省「令和8年度予算の後年度歳出・歳入への影響試算」
金利が前提より2%高いだけで、2029年度の国債費は基準ケースより7.6兆円増える。
7.6兆円は、ただの会計上の数字ではない。
子育て、防衛、教育、社会保障、公共投資、減税。利払いに回るお金は、そのどれにも使えない。
金利とは、何もしなくても膨らむ国家予算の固定費なのである。
「長期金利上昇は、日本の成長を市場が確信した証拠」なのか
ここで最近よく見る説明を検証したい。
「長期金利が上がるのは、日本経済が成長すると市場が確信しているからだ。したがって3%は良い金利上昇である」
これは、一般論の一部だけを切り出した説明である。
景気が強くなり、企業投資や賃金が増え、インフレが安定し、日銀が将来さらに利上げすると市場が予想すれば、確かに長期金利は上がり得る。成長期待が金利上昇の一因になること自体は間違いではない。
だが、そこから「長期金利が上がったのだから、市場は日本の高成長を確信している」と逆算することはできない。
長期金利には、将来の短期金利予想だけでなく、期待インフレ率や、長期間国債を持つことへのリスクプレミアムが含まれる。
日本銀行の高田創審議委員も2026年2月、大規模緩和以前には10年国債金利と政策金利の間に2%を超える長短金利差があり、その一部をリスクプレミアムとして説明している。日銀の国債買い入れ縮小と市場機能の回復に伴い、投資家が再び金利リスクに対するプレミアムを求める可能性も指摘した。
つまり現在の10年金利には、日銀の追加利上げ観測、インフレ、国債需給、財政、そして長期債を保有するリスクへの対価が混ざっている。
「金利が上がった=成長期待」と一本線で結ぶのは、債券市場を単純化しすぎている。
もし本当に「高成長への祝砲」なら、円の弱さをどう説明するのか
この楽観論には、もう一つ説明しなければならない市場価格がある。
「債券自警団」が実際に政府へ政策変更を迫った代表例が2022年の英国だ。そして2026年、その英国で30年債利回りが再び5.8%台へ上昇している。なぜプロが米国債や日本国債だけでなく英国債まで見るのかはこちらで整理した。
円である。
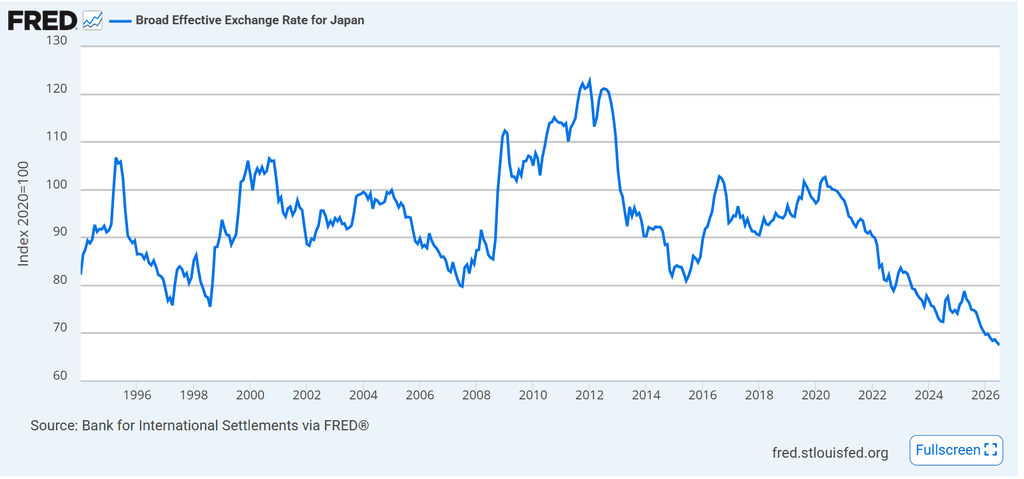
日本のブロード実効為替レート(2020年=100)。2026年には1994年以降の最低水準まで低下している。出所:BIS via FRED
市場が日本の力強い高成長を確信し、円資産の魅力が大きく高まっているのなら、円がここまで幅広い通貨に対して弱いという現実も同時に説明する必要がある。
もちろん、為替には米国金利、原油、地政学、世界的なドル需要など多くの要因がある。だから円安だけを見て「日本への全面的不信任だ」と決めつけるのも正しくない。
しかし少なくとも、過去最大規模の円買い介入後も円安圧力が残り、実効為替レートでも円が歴史的低水準にあるなかで、長期金利上昇だけを取り出して「市場が日本の成長を評価している」と断言するのは、都合のよい市場価格だけを選んでいる。
本当に市場が確信していることがあるとすれば、もっと限定的だ。
以前のような低い利回りでは、日本国債を持ちにくくなった。
それが成長期待なのか、インフレなのか、日銀の正常化なのか、財政や需給へのリスクプレミアムなのか。そこを分解して考えるのが債券市場を見るということである。
3%、4%、5%。日本は何%まで耐えられるのか
では、読者が最も知りたい問いに進もう。
3%は大丈夫なのか。4%ならどうなるのか。5%なら危機なのか。
「4.7%を超えた瞬間に日本が壊れる」といった一本の破綻ラインは存在しない。名目成長率、インフレ率、金利上昇の速度、日銀の政策、国債の平均残存期間などで状況は変わる。
ただし、負荷がどこへ広がるかはある程度整理できる。
| 10年金利 | 何が問題になり始めるか |
|---|---|
| 3% | 警告灯。国債費、固定型住宅ローン、企業調達金利に負担が見え始める。ゼロ金利前提の終わり。 |
| 4% | 財政の自由度を本格的に奪い始める。借り換えが進むほど平均調達コストが上昇し、追加歳出や減税のハードルが上がる。 |
| 5% | 財政問題が実体経済へ波及しやすくなる。企業投資、住宅、不動産、株式評価への下押しが強まり、日銀の市場安定策が大きなテーマになる。 |
| 6% | 「ここで初めて日銀が動く」のではない。そこまで放置できるのか自体が問題になる。急騰なら3〜4%台でも日銀の買い入れ対応が意識され得る。 |
重要なのは、水準だけではない。
ゆっくり進む5%より、短期間で3%から4%へ跳ねる方が危険な場合もある。
金利が急騰すると、既発債の価格が急落し、金融機関やファンドの評価損、担保、損切りなどを通じて市場ストレスが連鎖するからだ。
「債券自警団」が高市政権を採点し始めた
今回の3%を、すべて高市政権のせいにするのも正しくない。
世界的な債券安、原油高、インフレ懸念、日銀の追加利上げ観測もある。
だが、それは高市政権の財政政策が市場から評価対象になっていないことを意味しない。
債券市場には「Bond Vigilantes」、日本語で「債券自警団」と呼ばれる言葉がある。
政府が大型減税や歳出拡大を打ち出す。投資家が「その借金、本当に大丈夫なのか」と疑えば国債を売る。国債価格が下がると金利が上がる。政府の借金コストが増え、政策を修正せざるを得なくなる。
選挙ではなく、金利という価格によって政府に規律を迫る市場参加者を指す。
日本では長い間、その声が聞こえにくかった。
日銀が大量の国債を買い、長期金利を押さえていたからだ。
しかし日銀は大規模緩和から正常化へ進み、国債買い入れを減らしている。市場が政府の政策へ、再び金利という値段を付ける余地が広がった。
2.9%台まで上昇した段階でも、国債需給と財政への警戒はすでに意識されていた。3%はその延長線上にある。
高市政権は「責任ある積極財政」を掲げる。政府投資で生産性を高め、民間投資を呼び込み、成長率と税収を上げれば、債務残高対GDP比を改善できるという考え方である。
理屈としては成り立つ。
問題は、将来の成長は政府が決定できる数字ではないことである。
「成長すれば税収が増える」は正しい。だからこそ市場は結果を見る
経済が成長すれば税収は増える。
これは正しい。
しかし、「政府が投資するから成長する」「成長するから税収が増える」「税収が増えるから今日の財政拡大は問題ない」とつなげると、途中にある不確実性が消えてしまう。
どの産業が伸びるのか。
政府投資が民間投資をどれだけ誘発するのか。
生産性がどれだけ上がるのか。
名目GDPと税収が何%増えるのか。
これらを政府が確実に制御できるなら、計画経済は非常に強力な仕組みだったはずだ。
現実にはそうならない。
もちろん政府には、インフラ、基礎研究、防衛、エネルギーなど、市場だけでは十分に供給されにくい分野へ投資する役割がある。問題は政府投資そのものではない。
まだ実現していない未来の成長を、現在すでに存在する財源のように扱ってよいのか。
市場が採点するのは、政策スローガンではなく結果である。
日銀が国債を全部買えば解決するのか
では、国債金利がさらに上がったら日銀が買えばいいのではないか。
日銀にはその能力がある。市場機能が急激に悪化すれば、国債買い入れを増やすこともできる。
ただし、いまはデフレ時代ではない。
インフレがあり、円安も続いている。
そこで長期金利を抑えるため大量に国債を買えば、「日銀は物価より国債市場を優先するのではないか」という疑念が生まれかねない。
円が売られ、輸入物価が上がれば、インフレを抑えるには政策金利をさらに上げる必要がある。
しかし利上げすると、今度は政府の利払い負担だけではなく、日銀自身の損益にも効いてくる。
実は日銀自身も「高金利」と無関係ではない
日銀が持つ資産には、低金利時代に買った巨額の国債がある。
一方、日銀が政策金利を上げれば、銀行が日銀に置く当座預金への利払いも増える。補完当座預金制度の適用利率は2026年6月以降、年1.0%である。
つまり、低い利回りの資産を大量に抱えながら、負債側には以前より高い金利を支払う構造になり得る。
では「10年金利が何%なら日銀が債務超過になる」のか。
ここには単純な答えはない。
日銀の保有国債は原則として償却原価法で計上されるため、長期金利が上昇して国債価格に含み損が生じても、それだけで直ちに会計上の債務超過になるわけではない。
日銀財務へ直接効きやすいのは、むしろ政策金利がどこまで上がり、その状態がどれほど長く続くかである。
一時的な赤字や債務超過になっても、中央銀行は一般企業のように資金繰り倒産するわけではない。
本当に怖いのは別のところにある。
本当に怖いのは「日銀は必要なだけ利上げできない」と思われること
インフレが止まらない。円安も進む。
本来なら日銀は金利を上げる。
しかし利上げすると、政府の国債費が増え、企業や住宅への負荷が増え、日銀自身の利払いも膨らむ。
そこで政治的に「これ以上の利上げは無理だ」という圧力が強まったらどうなるか。
市場は「日銀は物価安定のために必要なところまで利上げできない」と考えるかもしれない。
円が売られる。
輸入インフレが強まる。
もっと利上げが必要になる。
だが利上げすると政府財政への負荷がさらに増える。
この板挟みが財政ドミナンスの核心である。
自国通貨建て国債の本当の制約は、必ずしも名目的なデフォルトという形では現れない。通貨安、インフレ、長期金利上昇として国民がコストを負担することもある。
3%は「危機ライン」ではない。「採点開始」の数字だ
日本10年金利3%を見て、「日本は終わりだ」と騒ぐ必要はない。
3%で政府が破綻するわけではない。4%でも明日何かが壊れるわけではない。5%にも絶対的な危機ラインがあるわけではない。
しかし、金利が上がるほど、日本経済のさまざまな場所から余裕が削られていく。
政府には国債費。
家計には住宅ローン。
企業には資金調達。
銀行や生保には保有債券。
日銀には政策の自由度。
そして今回の3%には、もう一つ大きな意味がある。
高市政権は、政府が積極的に投資し、成長率を高め、税収を増やす経済戦略を掲げている。
うまくいけば、その通りになる。
しかし成長率は政府が決めるものではない。
国債金利も政府が決めるものではない。
その値段を付けるのは市場である。
「長期金利上昇は市場が高成長を確信した証拠」と祝うのは早い。
3%とは日本が破綻する数字ではない。
「成長すれば大丈夫」という高市政権の経済戦略を、債券市場が本格的に採点し始めた数字なのである。
債券自警団は、まだ暴れてはいない。
だが、長い眠りから目を覚ました可能性はある。