9月半ばまで、世界の債券市場で起きていたことは比較的分かりやすかった。米国、英国、ドイツ、日本、フランス。理由は国ごとに違っても、長期金利は同じ方向へ上がっていた。
Macro Crosscheckでも9月16日の「G7の10年金利が18年ぶり高水準 『米国だけの金利高』が終わった」で、これは米国固有の金利上昇ではなく、先進国全体で長期債の値付けが変わる局面ではないかと整理した。
ところが10月1日、その構図にひびが入った。フランス国債が一段安となり、売りはイタリア、ギリシャ、ベルギーへ波及した一方、安全資産とみなされるドイツ国債には買いが入った。これまでの「みんな一緒に金利が上がる」相場から、「どの国の国債なら持てるのか」を市場が選別する相場へ変わり始めたのである。
フランス10年債とドイツ10年債の利回り差、いわゆるOAT・Bundスプレッドは10月1日に132.86bpまで拡大し、2012年のユーロ圏債務危機以来の水準に達した。その後も圧力は収まらず、10月5日には150bpを超えた。ユーロも1ユーロ=1.1161ドルまで下落し、17カ月ぶりの安値をつけている。
「金利が上がった」より重要なのは、ドイツとの差が開いたこと
国債を見るとき、絶対的な金利水準だけでは市場の不安は分かりにくい。たとえばフランス10年金利が5%近くまで上がったとしても、ドイツも同じだけ上がっているなら、「欧州全体のインフレやECBの利上げを織り込んだ」と説明できる。
ところが、フランスだけがドイツより速く売られれば話は違う。投資家がフランス国債を持つために、ドイツ国債より余分な利回りを要求しているということだからだ。この上乗せ分がスプレッドであり、広がるほど市場がその国固有のリスクを意識していることになる。
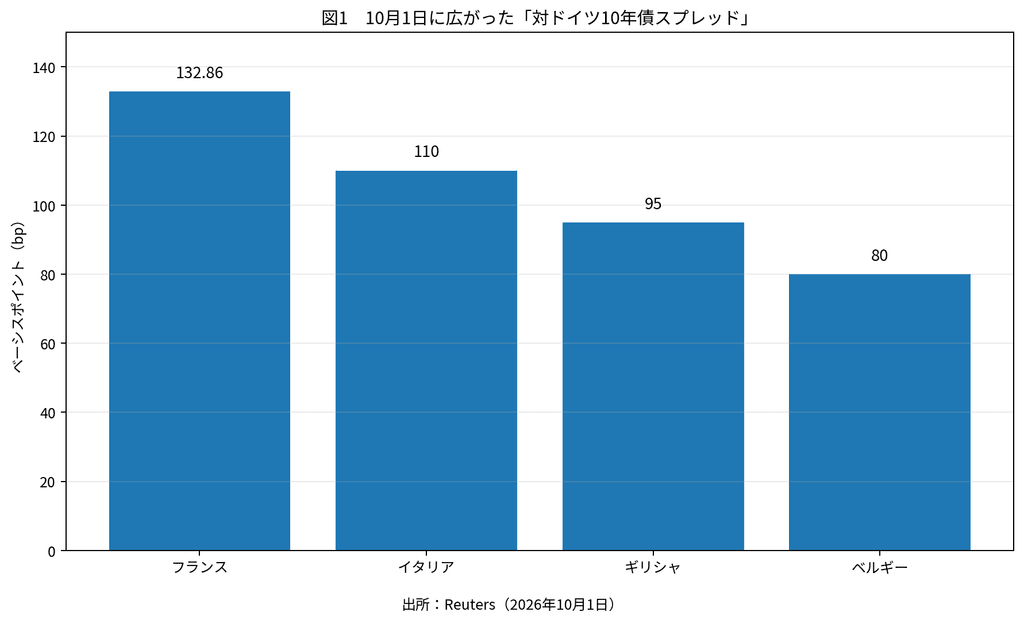
10月1日時点で、フランスの対独スプレッドは132.86bp。イタリアは110bp、ギリシャは95bp、ベルギーは80bpだった。かつて「ユーロ危機」と聞けば真っ先に名前が挙がったイタリアやギリシャよりも、いま市場がフランス国債に大きな上乗せ金利を要求している。
これはかなり象徴的だ。フランスが突然、欧州で最も借金の多い国になったわけではない。
フランスより借金が多いイタリアとギリシャの方が、スプレッドは小さい
Eurostatによると、2026年1〜3月期の一般政府債務はGDP比でギリシャ143.5%、イタリア138.9%、フランス117.6%、ベルギー109.1%だった。ドイツは64.4%である。
単純に「借金の多い国ほど危険」と市場が考えているなら、ギリシャやイタリアのスプレッドがフランスより大きくても不思議ではない。しかし実際には逆である。
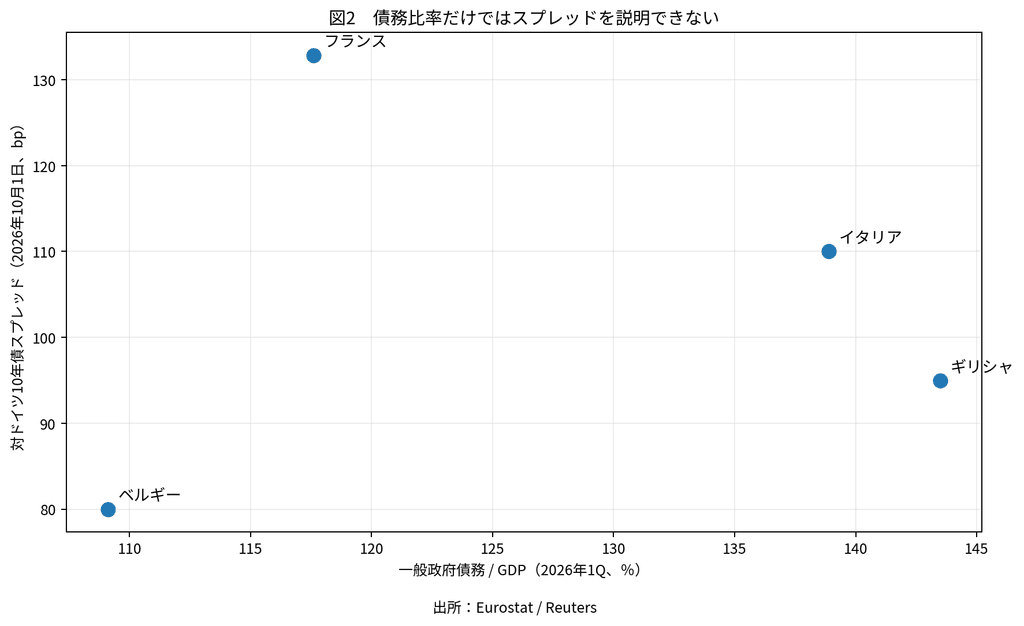
ここから見えてくるのは、市場が見ているのは債務残高そのものだけではないということだ。財政を今後立て直せるのか、政治がそのための政策を通せるのか、国債の供給増を投資家が吸収できるのか。つまり問題は「借金の量」から「借金を管理する能力と信頼」へ移っている。
なぜフランスなのか 119%の債務と3400億ユーロの国債発行
フランスの公的債務は2026年6月末時点で3兆5955億ユーロ、GDP比119.0%に達した。年初の117.5%からさらに上昇している。
10月1日に政府が示した2027年予算案では、財政赤字を2026年のGDP比5.4%から5.0%へ縮小する方針を掲げた。それでもEUの基準である3%には遠く、フランスはすでに過剰赤字手続きの対象になっている。
もう一つ市場が見ているのが、これから出てくる国債の量だ。フランス国債庁によると、2027年の国の資金調達必要額は3397億ユーロ。中長期国債の純発行額は3400億ユーロと、2026年から大きく増える予定である。
つまり、金利が上がっている最中に、政府はこれまで以上の国債を市場へ売らなければならない。しかも2027年には大統領選挙が控え、歳出削減や増税をどこまで実行できるかも読みにくい。予算案を出せば安心するどころか、「この程度の財政改善で3400億ユーロを消化できるのか」という問いが残った。
10月1日に起きたのは、フランスだけの売りではなかった
ここが今回の記事で最も重要な部分である。
フランス財政への不安だけなら、フランス国債が売られて終わる。ところが10月1日は、イタリア、ギリシャ、ベルギーのスプレッドも同時に大きく広がった。ドイツ国債は逆に買われた。
モルガン・スタンレー・インベストメント・マネジメントの債券共同責任者ジェフ・ミューラーは、欧州債券市場に「伝染の初期兆候」が見え始めたとの見方を示している。
その一因として指摘されているのが、欧州国債市場で増えていたキャリートレードの巻き戻しだ。イタリアやフランスなど、ドイツより利回りの高い国債を保有し、その利回り差を取る取引は、相場が安定している間は機能しやすい。しかしボラティリティーが急上昇すると、レバレッジをかけた投資家は複数の国債ポジションを同時に縮小する。
すると「フランスの財政が悪い」というニュースが、フランス国債だけでなく、似た取引に使われていたイタリアやギリシャの国債売りにもつながる。これが単なる個別国リスクと「伝染」の違いである。
ECBは助けられるのか TPIにはフランスが使いにくい理由がある
ユーロ圏には、2011〜12年当時にはなかった防波堤がある。その代表がECBのTransmission Protection Instrument、TPIだ。
TPIは、ある国の国債市場で「正当化しにくく、無秩序な」資金調達環境の悪化が起き、ユーロ圏全体への金融政策の伝達を損なう場合に、ECBが国債を買い入れる仕組みである。買い入れ額には事前の上限が設けられていない。
ただし、フランスをそのまま救済できるとは限らない。ECBはTPIの適格性を見る際、EUの財政ルールを守っているか、債務が持続可能か、健全なマクロ政策をとっているかなどを確認するとしている。フランスは現在、EUの過剰赤字手続きの対象であり、今回のスプレッド拡大も財政や政治という国固有の要因で説明できる部分が大きい。
Reutersの分析では、現時点でフランスにTPIを使うのは法的にも政策的にも難しいとの見方が強い。一方、フランス発の売りが、財政状況とは関係なく他国へ無秩序に広がるなら話は変わる。ECBが守る対象は「フランスの金利」ではなく、ユーロ圏で金融政策が正常に伝わる仕組みだからだ。
ECBのヨアヒム・ナーゲル理事会メンバーも10月1日、ECBの債券買い入れ手段は特定国のスプレッドを守るためではなく、物価安定のためにあるとの立場を強調した。
しかもECBは、インフレを理由に利上げしている最中だ
今回を2012年と同じ図式で見られない最大の理由がここにある。
中東情勢を背景に原油や天然ガス価格が上昇し、ユーロ圏ではインフレ圧力が再び強まっている。Macro Crosscheckの「原油より天然ガスが危ない ホルムズ危機が突きつけた欧州『脱炭素』の矛盾」で見たように、欧州はエネルギー輸入価格の上昇に弱い。
ECBはこのインフレ再燃に対応するため、6月以降すでに2回利上げしている。つまり中央銀行から見れば、「インフレを抑えるためには金融環境を引き締めたい」のに、「国債市場が崩れれば金融環境を支える必要がある」という二つの要求が正面からぶつかり始めた。
市場では、伝染が強まった場合の最初の選択肢として、ECBが量的引き締めを一時停止し、満期を迎えた国債の再投資を再開する可能性も意識されている。TPIのような強い措置を使う前に、国債の市場供給を減らして圧力を和らげる考え方である。
しかしそれも簡単ではない。インフレが高い局面で量的引き締めを止めれば、市場には「ECBは物価より国債市場を優先した」と受け取られる可能性がある。逆に引き締めを続ければ、フランスや周辺国の資金調達コストがさらに上がる。
では、2011〜12年の欧州債務危機が戻ったのか
現時点で、そこまで言うのは早い。
IMFの整理では、2011年の対独10年債スプレッドの最大値はイタリア550bp、ギリシャ3699bp、ベルギー366bpだった。10月1日のイタリア110bp、ギリシャ95bp、ベルギー80bpは、その時とは桁が違う。
しかも現在のECBにはTPIがあり、必要なら他の市場安定化手段も使える。2012年の「ユーロそのものが壊れるのではないか」という局面とは違う。
ただし、フランスだけを見ると少し様子が違う。2011年のフランス・ドイツ10年スプレッドの最大値は189bpだった。10月5日の150bp超は、すでにその水準へかなり近づいている。
だから今回のポイントは、「欧州債務危機が再来した」と断定することではない。むしろ、これまで比較的安全と見られてきたフランス国債までが、財政と政治のリスクプレミアムを大きく要求され始めたことにある。
「世界同時の金利高」から「誰の国債を持つか」へ
9月までの債券市場では、インフレ、原油高、財政赤字、国債供給増といった共通要因によって、先進国の長期金利がまとめて上がっていた。
10月1日に起きたのは、その次の段階かもしれない。
金利が高いこと自体に市場が慣れたあと、投資家は「では、その高い金利を払える国と、払うための政治的な意思を持つ国はどこか」を見始める。ドイツ国債が買われ、フランス、イタリア、ギリシャ、ベルギーが売られたという動きは、その選別が始まった可能性を示している。
巨大な政府債務が金融政策の自由度を狭めるという問題は、リン・オールデンの「財政優位」論を検証した記事でも扱った。今回の欧州は、そこにもう一つの要素を加える。単一通貨のもとで、国ごとに財政の信用力が違うとき、中央銀行はどこまで全体を同じ金融政策で支えられるのか、という問題だ。
今後見るべき数字は、フランス10年金利そのものだけではない。フランス・ドイツ、イタリア・ドイツ、ギリシャ・ドイツのスプレッドが再び広がるのか。欧州銀行株が国債売りに連動して下落するのか。そしてECBが「物価安定」より「金融分断」を強く語り始めるのか。
これらが同時に進むなら、欧州債券市場で起きていることは、単なる一国の財政不安ではなくなる。