利上げは、インフレを冷ますためのブレーキ――普通はそう考える。ところがマクロ経済と金融システムの分析で知られる著名投資家、リン・オールデンは9月29日のインタビューで、今の米国ではそのブレーキの一部が逆向きに働きかねないと指摘した。政府債務がGDPを上回るほど膨らんだ国では、金利を上げれば民間の借り入れを抑える一方で、政府が支払う利息も増えるからだ。
オールデンが挙げた例が分かりやすい。低い固定金利で住宅ローンを借りたまま、多額の現金をMMFなどに置いている比較的裕福な高齢者なら、政策金利の上昇で住宅ローンの返済額は変わらないのに、受け取る利息は増える。彼女はこの状態を、利上げによって「実質的に昇給をもらったようなもの」と表現した。
もちろん、若い世代がこれから住宅を買う場合や、借り入れに依存する中小企業には逆のことが起きる。高金利は痛い。つまり利上げは、経済全体を一様に冷やすのではなく、債務と資産を誰が持っているかによって「痛み」と「収入」を再配分する。そして政府自身が巨大な債務者になったとき、この構図はさらに複雑になる。
では、米国よりはるかに大きな政府債務を抱える日本ではどうなのか。ここまで考えると、日銀が金利を0.25%上げることと、FRBが0.25%上げることは、同じ「25ベーシスポイント」でも意味が同じではないことが見えてくる。
オールデンが問題にしている「財政優位」とは何か
中央銀行の教科書的な仕事は単純だ。インフレが強すぎれば金利を上げ、住宅や自動車、企業の設備投資など、借金を使う需要を冷やす。景気を少し減速させることで企業の値上げ余地を狭め、物価上昇率を目標へ戻していく。
しかし、この仕組みは「インフレの主な原因が民間の借り入れと需要である」という前提に立っている。オールデンは今の米国では、巨額の財政赤字と政府債務がそれとは別の需要源になっていると考えている。9月29日のKitcoのインタビューでは、政府債務がGDP比100%を超える状況では、金利を引き上げることで増える政府の利払い額が、銀行融資を減らす効果を上回り得ると述べた。
政府が国債保有者へ払った利息は、政府の帳簿では支出だが、受け取った民間側から見れば所得である。国債やMMFを大量に保有する家計や金融機関に利子所得が流れ、それが再投資や消費に回れば、中央銀行が踏んだはずのブレーキの一部が財政経由でアクセルへ変わってしまう。これが、オールデンが長く論じてきた「財政優位(fiscal dominance)」の核心に近い。
Macro Crosscheckでは以前、「『インフレは一時的』から5年 米国債市場に回ったツケ」で、政府の利払い負担が金融政策の自由度を狭める状態を「財政支配」として整理した。今回のオールデン発言は、そこからもう一歩進み、「利上げが政府の利払いを増やすことで、金融引き締めそのものの効き方まで変わるのではないか」と問いかけている。
では日本は? 「250%」はそのまま使えないが、それでも米国より大きい
ここで日本を持ち出すとき、まず数字を一つ整理しておきたい。日本の政府債務は長年「GDP比250%前後」と説明されてきた。実際、旧来のIMF系列では2020年に258%、2023年にも240%前後という数字が使われており、Macro Crosscheckの「自国通貨建てなら安全なのか 日本が払い始めた代償」でも、その系列をもとに現状を確認している。
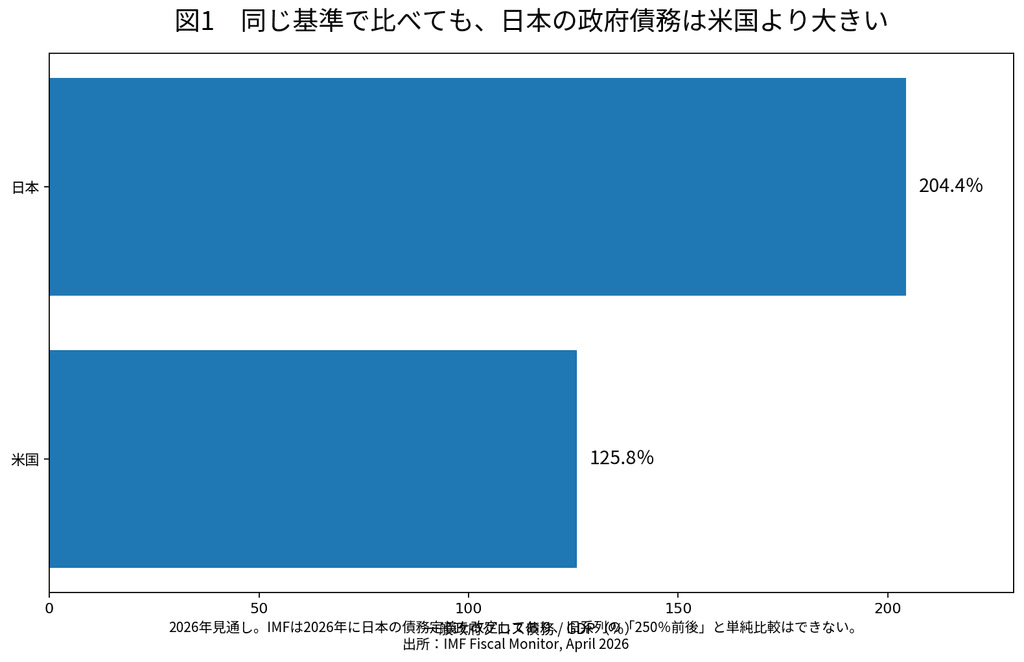
ただし、IMFは2026年に日本の一般政府グロス債務の定義を見直し、「非連結・市場価値ベース」から「連結・額面ベース」へ変更した。このため、現在のIMFの2026年見通しは204.4%、OECDは194.2%となっており、過去の「250%」と現在の数字をそのまま横につなぐことはできない。
重要なのは、日本の債務問題が統計変更で消えたわけではないことだ。同じIMFの定義で比較すると、2026年の一般政府グロス債務は米国の125.8%に対して日本は204.4%。尺度をそろえても、日本の債務は米国よりはるかに大きい。
この違いは、中央銀行の0.25%利上げを考えるうえで重要になる。極端に単純化して言えば、同じだけ金利が上がっても、金利を払う必要のある債務が経済規模に対して大きい国ほど、最終的な利払い増加の潜在力も大きいからだ。ただし、ここで「日本の債務200% × 0.25%だから、すぐGDP比0.5%の負担増になる」と計算するのは間違いである。
0.25%上げても、国債1000兆円の金利が翌日から上がるわけではない
国債の多くは固定金利で発行されている。日銀が政策金利を上げても、10年前に低い金利で発行された10年債の利率が翌日から上がるわけではない。影響が表れるのは、その国債が満期を迎えて新しい金利で借り換えられるときや、新規に国債を発行するときである。
だから政府の利払い負担は、金利上昇と同時に跳ね上がるのではなく、時間をかけて増えていく。日本の財務省は、2026年度以降の金利が想定より1%高い状態になった場合、利払費の増加幅は2026年度には0.9兆円だが、2030年度には5.4兆円、2034年度には8.7兆円へ拡大すると機械的に試算している。
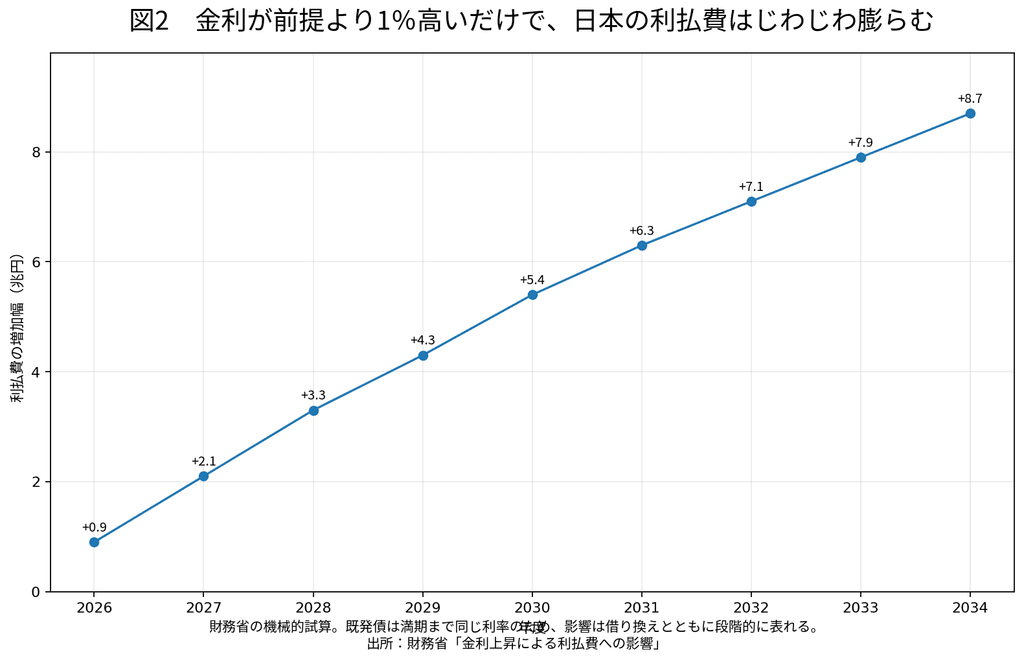
1%というのは、日銀の通常の一回の利上げである0.25%の4回分に相当する。単純に4分の1すればよいという話ではないものの、同じ方向の金利上昇が続けば、数年後の財政には無視できない差が生まれることは分かる。財務省自身、2025年度の利払費10.5兆円に対し、金利上昇が続くケースでは2034年度の利払費が34兆円規模に達し得るという試算を示している。
それでも日本は「すぐ危ない」わけではない 国債を長期化してきたからだ
ここで話を面白くするのが、日本の国債の満期である。日本は莫大な債務を抱えている一方、その債務をかなり長期化してきた。財務省によると、2026年度末の普通国債残高の平均償還年限は約9年4か月となる見込みだ。
一方、米財務省によると、米国の市場性国債の加重平均満期は2026年4月末で70.8か月、約5.9年である。つまり日本は債務残高そのものは米国より大きいが、既発債の金利が高い金利へ入れ替わる速度は米国より遅い。
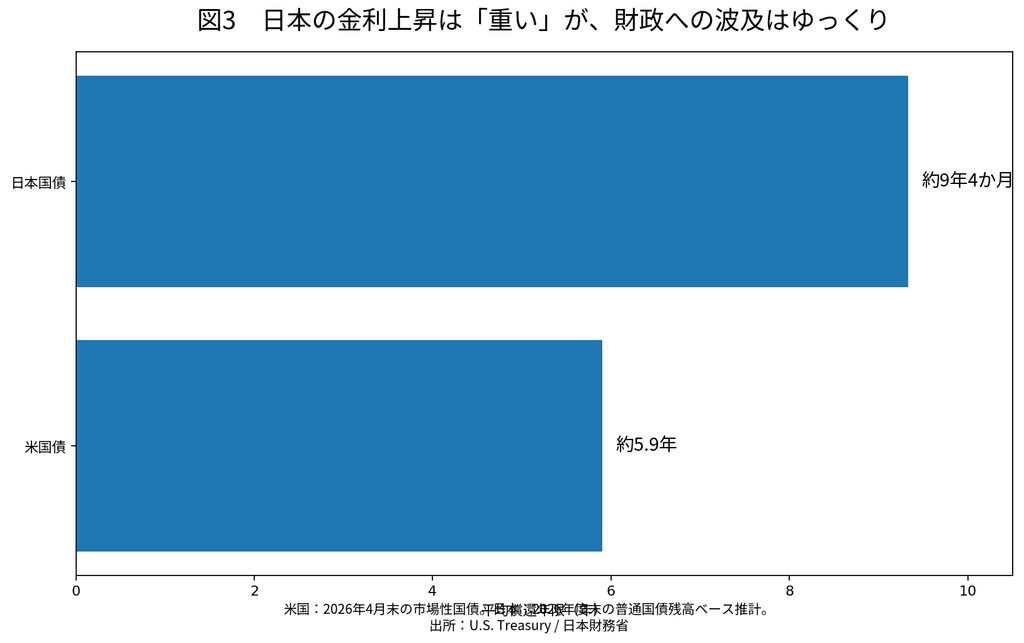
これは日本にとって重要な防波堤である。日銀が0.25%利上げしたからといって、その瞬間に財政が破綻するような構造ではない。むしろ問題は「遅れて効く」ことだ。過去の超低金利で発行した国債が満期を迎えるたびに、現在の高い金利で借り換える割合が増え、財政コストがじわじわ上昇していく。
IMFも4月のFiscal Monitorで、日本の実効的な政府債務金利がまだゆっくりしか上昇していない理由として、平均償還年限の長さを挙げている。そのうえで、過去の低金利債が満期を迎え、現在の高い利回りで借り換えられるにつれて、この恩恵は弱まると警告した。
日銀にはもう一つ特殊事情がある 大量の国債を自分で持っている
日本の場合、さらに話を複雑にするのが日銀の巨大なバランスシートである。日銀は2026年6月末時点で500兆円を超える日本国債を保有している。政府が日銀に国債利息を払っても、日銀の利益は最終的に国庫納付金として政府へ戻る部分があるため、民間投資家に国債利息を払う場合とは同じではない。
だから「国債残高×金利」で政府の純負担を計算するだけでは、日本の財政を正しく捉えられない。ただし、日銀が国債を持っていれば金利上昇が無傷になるわけでもない。日銀は政策金利の引き上げに合わせ、民間銀行が日銀に置く当座預金への付利も引き上げる。9月18日の会合では政策金利を1.0%から1.25%へ引き上げ、補完当座預金制度の付利も1.25%にした。
つまり、政府から日銀へ支払う利息の一部が政府部門内の取引になっても、その裏側で日銀から銀行へ支払う利息が増えれば、最終的には日銀の利益や国庫納付金を通じて財政へ跳ね返り得る。ここでも「利上げは政府とは無関係に、民間だけを引き締める」という単純な図式は成り立たない。
米国の0.25%と日本の0.25%は、何が違うのか
FRBは9月16日に政策金利を0.25ポイント引き上げ、3.75~4.00%とした。日銀もその2日後、政策金利を0.25ポイント引き上げて1.25%とした。ニュースの見出しだけを見れば、どちらも「0.25%利上げ」である。
しかし背後にある経済はかなり違う。米国は2026年の一般政府グロス債務がGDP比125.8%、日本は204.4%。一方で国債の平均満期は米国の方が短く、金利上昇が政府の借り換えコストへ届く速度は速い。日本は債務残高が大きい代わりに、長期債によってその衝撃を時間方向へ引き延ばしている。
したがって、「日本の0.25%は米国の0.25%より何倍危険」と単純な倍率で表すことはできない。より正確に言えば、日本は金利上昇に対する潜在的な財政感応度が大きい一方、その影響が長い満期構造によってゆっくり現れる国である。重いが、遅い。その遅さが、これまで日本財政を支えてきた重要な要素でもある。
そして市場の側から見ると、もう一つの問題がある。日銀が国債買い入れを減らす中、政府は新しい国債を民間投資家が納得する金利で売らなければならない。これは「日銀の次に国債を買うのは誰か 3%金利の本質」で検証した通りで、金利正常化と財政コストは切り離せない。
オールデンの議論で重要なのは「利上げ反対」ではない
ここまで読むと、「借金が多い国では利上げをしてはいけない」という話に見えるかもしれない。しかし、それではオールデンの問題提起を単純化しすぎる。インフレが高いのに中央銀行が金利を上げなければ、通貨安やインフレ期待の上昇を通じて別のコストが生じる。日本の場合、その経路は円安と輸入物価を通じて特に見えやすい。
重要なのは、債務が巨大になった国では、金融政策の効果が昔ほど一方向ではなくなることだ。利上げは住宅や企業融資を冷やす一方、国債保有者には利子所得を生み、政府の利払いを増やし、中央銀行が払う準備預金金利も増やす。利下げをすれば民間の借り入れは楽になる一方、利子所得は減る。中央銀行は一本のレバーを動かしているように見えて、実際には経済のあちこちに逆方向の力を発生させている。
オールデンが「FRBの仕事をしたくない」と語る理由もここにある。政府の財政赤字をFRBが直接止めることはできない。にもかかわらず、FRBがインフレを抑えようとして金利を上げれば、その金利上昇が政府の利払いを増やし、財政経由で民間へ所得を流す可能性がある。バケツで船の水をかき出しているのに、バケツ自体に穴が開いている――彼女が使った比喩は、そういう意味である。
むしろ日本こそ、この仮説を検証する「先行例」になる
米国では政府債務と財政赤字の拡大によって、財政優位が以前より現実的な論点になってきた。しかし日本は、そのさらに先にいる。過去に「GDP比250%」と呼ばれた規模の債務を抱え、現在の比較可能な統計でもGDP比200%前後。しかも日銀は巨額の国債を保有しながら、政策金利を1.25%まで戻してきた。
これから注目すべきなのは、単に「日銀が次に利上げするか」ではない。利上げによって民間の借り入れ需要がどれだけ弱まるのか、その一方で政府の利払費と家計・金融機関の利子所得がどれだけ増えるのか、そして日銀の付利負担や国庫納付金がどう変化するのかを同時に見る必要がある。
日本の物価がそれでも下がっていくなら、金融引き締めの需要抑制効果が勝っている可能性が高い。逆に、金利を上げても財政支出や利子所得が名目需要を支え、物価が粘着的なままであれば、オールデンが言う「財政主導のインフレ」という見方は強まる。
同じ0.25%でも、中央銀行が動かしている経済の構造が違えば意味は変わる。米国でオールデンが投げかけた問いは、むしろ日本でこそ本気で考える価値がある。