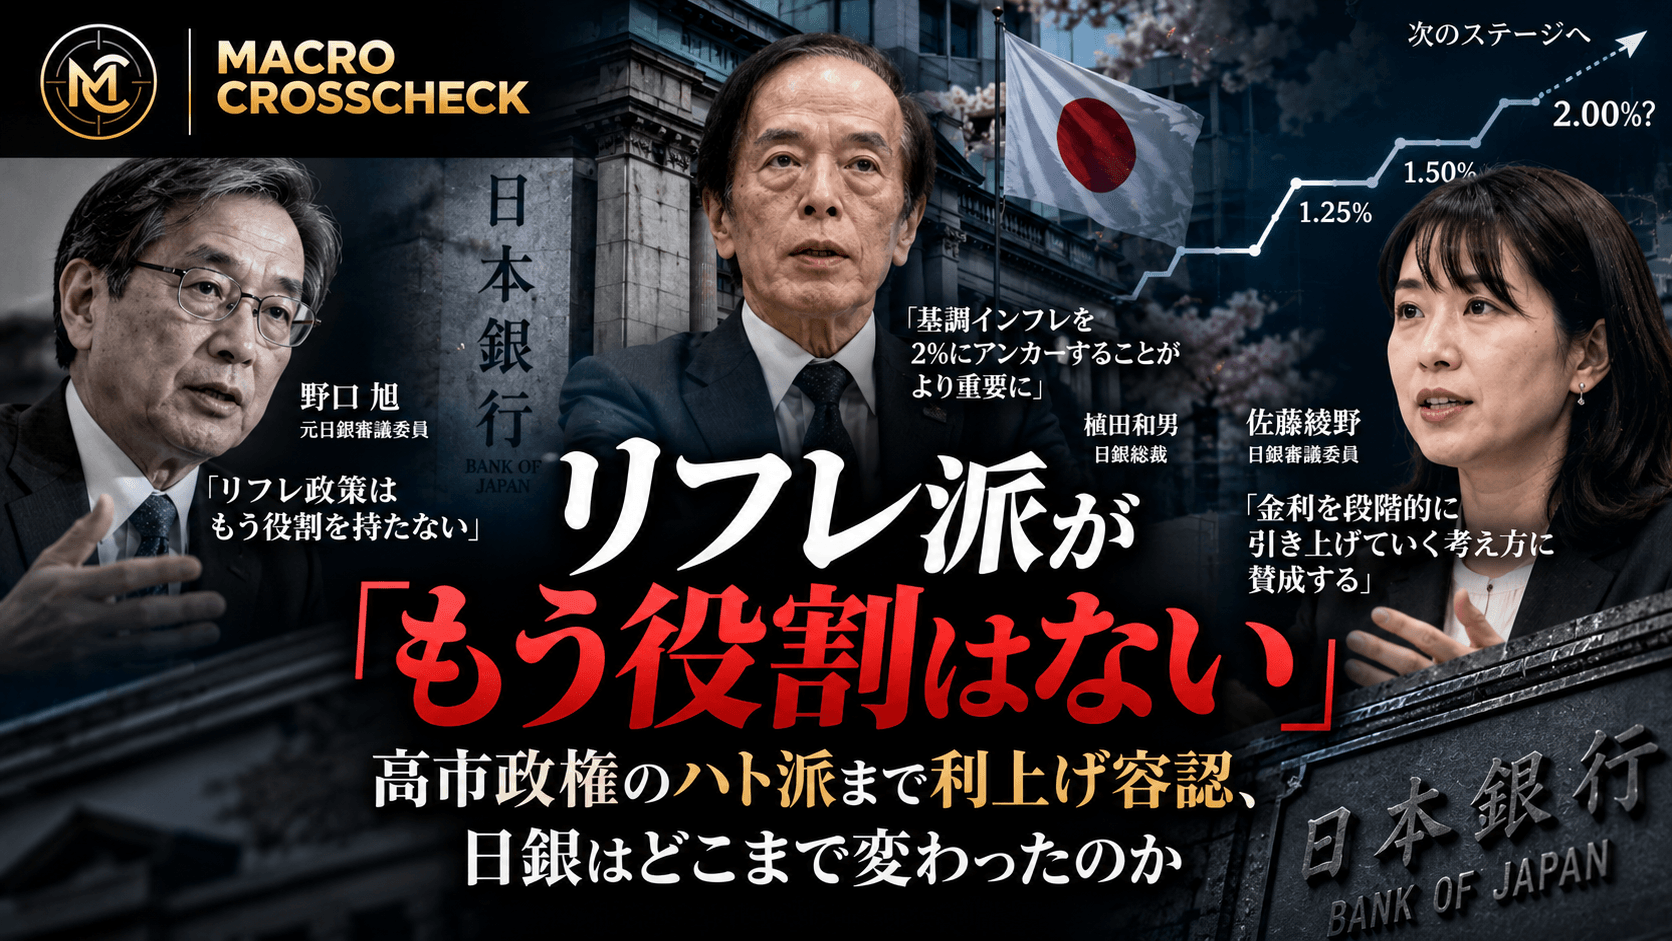
日本の金融政策を長く追ってきた人にとって、10月5日と6日に続けて出た二つの発言は、単なる「利上げ観測」のニュースではない。
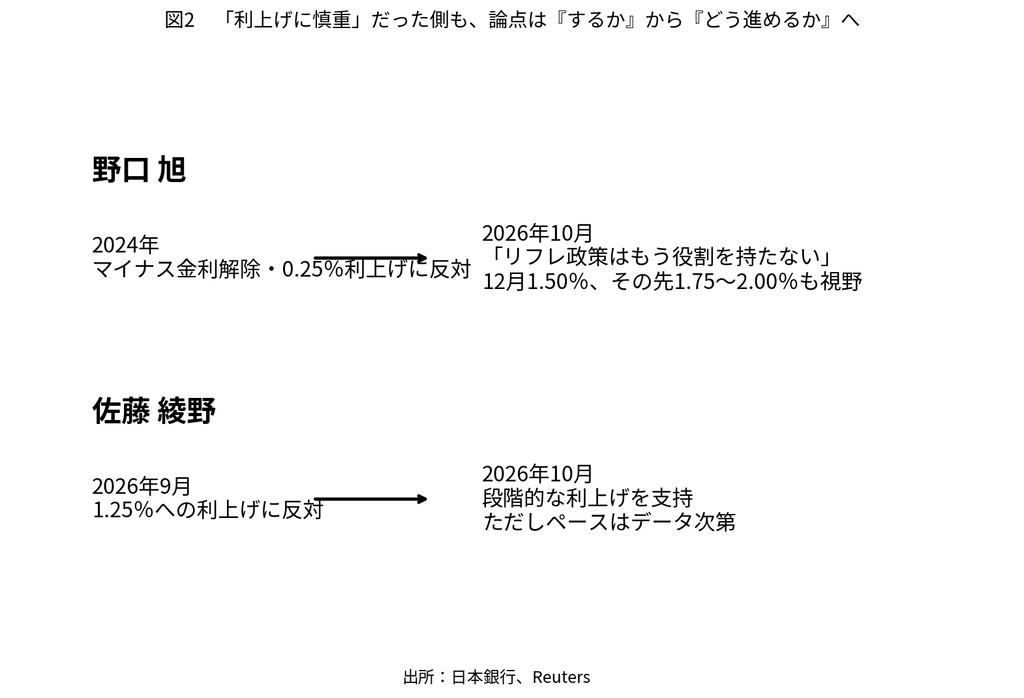
まず5日、3月まで日銀審議委員を務めた野口旭氏がReutersのインタビューで、日本では需要を刺激するための大規模な金融緩和や財政拡張はもはや必要なく、リフレ政策は役割を終えたとの認識を示した。野口氏は、マイナス金利解除や2024年7月の0.25%への利上げに反対した、日銀内でも代表的な緩和派だった人物である。
10月30日、日銀は基調物価が2%に達したとの判断を示した。しかし政府はなおデフレ脱却宣言に慎重で、物価目標の判定基準にも曖昧さが残る。詳しくは日銀の2%到達認定と政府のデフレ脱却判断で検証した。
その翌日には、高市政権が日銀政策委員に任命し、わずか3週間前の9月会合で1.25%への利上げに反対した佐藤綾野審議委員が、今後は金利を段階的に引き上げていく考え方を支持すると表明した。
どちらも「すぐに利上げを急げ」と言っているわけではない。しかし、この二つを並べると、日本の金融政策をめぐる議論の前提がかなり変わったことが見えてくる。数年前まで最大の問いは「日本は本当にデフレから抜け出せるのか」だった。いまは「インフレを2%近辺に定着させながら、金利をどこまで正常化できるのか」が中心になりつつある。
マイナス金利解除に反対した野口旭が「リフレ終了」を語った意味
野口氏の発言が重いのは、単に次の利上げ時期を予想したからではない。日本経済に必要な政策処方そのものについて、前提が変わったと主張している点にある。
野口氏はReutersに対し、基調的なインフレ率が2%目標に近づき、賃金上昇も2%の物価上昇と整合的な水準に定着しつつあると説明した。そのうえで、需要をさらに押し上げるような低金利政策や大規模財政を続ければ、むしろインフレや市場金利上昇のリスクを大きくする可能性があると警告した。
これは、リフレ政策が想定していた日本経済とは正反対である。長いデフレ期には、企業も家計も「物価は上がらない」と考え、賃金も価格も上がらず、需要不足が常態化していた。だからこそ、金融緩和と財政政策によって需要を強く押し上げ、物価と賃金の上昇を定着させる必要があるというのがリフレ政策の基本的な考え方だった。
ところが、賃金が上がり、企業が値上げを受け入れ、円安やエネルギー高による輸入インフレまで重なる局面では、同じ処方箋が逆方向に効きかねない。需要を押し上げ続けることが景気支援ではなく、物価上昇の追加燃料になる可能性が出てくるからだ。
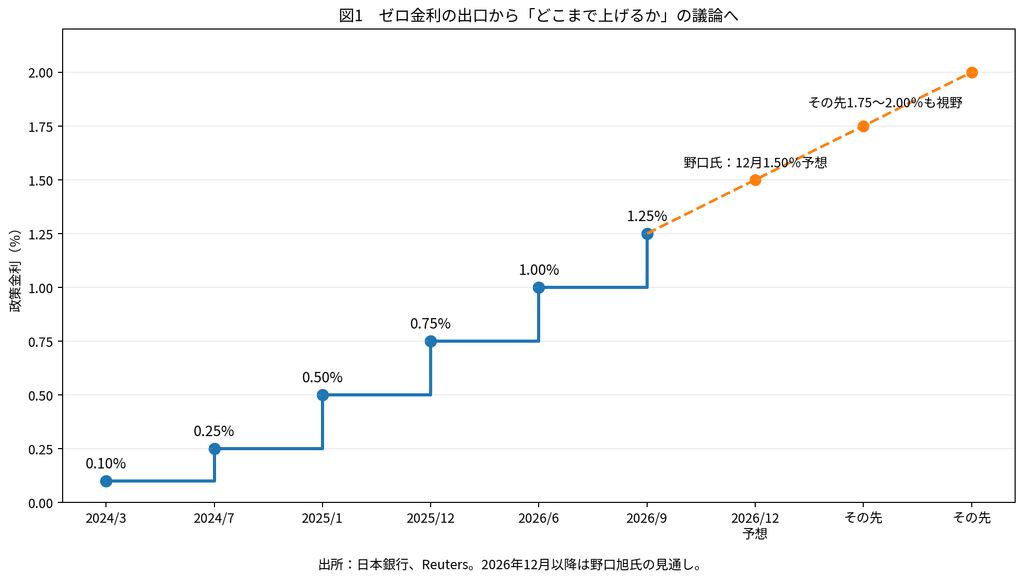
しかも野口氏は、12月に政策金利が1.50%へ引き上げられると予想し、その先についても1.75%、状況によっては2.00%までの上昇を視野に入れている。2%まで上げれば、長く超低金利に慣れてきた家計や企業への衝撃は大きいとも警告しており、無条件のタカ派に転じたわけではない。それでも、議論しているレンジそのものが数年前とはまるで違う。
3週間前に利上げへ反対した佐藤綾野も、次の利上げそのものは否定しない
もっと興味深いのが佐藤綾野氏である。
佐藤氏は6月30日に日銀審議委員へ就任した。高市政権が任命した委員で、Reutersも就任時から比較的ハト派の人物として報じている。実際、9月18日に日銀が政策金利を1.00%から1.25%へ引き上げた際には、浅田統一郎氏とともに反対票を投じた。
佐藤氏の反対理由は、個人消費に弱さが残り、基調的なインフレが大きく加速しているわけではないため、この時点での追加利上げは適切でないというものだった。つまり「利上げそのものが間違い」というより、「9月はまだ早い」という判断だった。
その佐藤氏が10月6日、今後については金利を段階的に引き上げる考え方を支持すると述べた。政策のペースはあらかじめ固定すべきではなく、個人消費や所得、物価の動きを確認しながら判断するとしている。
中東情勢に伴う原油高についても、物価見通しの上振れリスクになるとの認識を示した。ハト派が突然タカ派へ転向したわけではないが、少なくとも「追加利上げをするかどうか」ではなく、「どのペースなら経済を壊さずに進められるか」が論点になっている。
「高市首相はリフレ派ではない」という説明にも、新しい材料が加わった
この変化は、高市政権をめぐる最近の説明とも重なる。
Macro Crosscheckでは9月26日の「高市首相はリフレ派ではない」は通るのか トランプの円安苦言と5人の人事で、高市政権が浅田氏と佐藤氏を日銀へ送り込み、二人とも9月利上げに反対したことを検証した。
当時は、政権が利上げに慎重な人事を進めていることと、「高市首相はリフレ派ではない」という政府側の説明の間に緊張関係があった。佐藤氏が今回、将来の段階的な利上げを受け入れたことで、その構図は少し変わった。
もちろん、佐藤氏の発言だけで高市政権全体が金融引き締めへ転じたとは言えない。9月利上げへの反対票は事実として残るし、政府は成長や家計への影響にも慎重である。
ただ、市場の制約が政策思想より強くなっている可能性はある。円安が進み、輸入物価が上がり、長期金利が高止まりし、日銀自身も基調的なインフレ率が2%近辺へ達しつつあるとみるなら、「低金利を長く続けること」が無条件に安全な選択ではなくなる。
日銀自身も「2%を達成できるか」から「2%をどう定着させるか」へ
10月6日、植田和男総裁は全国証券大会で、経済・物価が概ね日銀の見通しに沿って推移しているとの認識を示した。Reutersは同日、日銀が10月29~30日の展望リポートで、基調的なインフレ率が2%目標に到達したとの認識をより明確にする可能性があると報じている。
これはまだ正式決定ではない。関係者取材に基づく報道であり、10月会合で実際にどのような表現になるかは分けて考える必要がある。
それでも、日銀の言葉遣いが変わっていることは確かだ。植田総裁は、基調的なインフレ率を2%程度に「アンカー」することが重要になっているとの考えを示している。数年前まで問われていたのは「2%に届くか」だったが、いまは「2%近辺に定着させられるか」へ重心が移っている。
この違いは大きい。前者では金融緩和が必要になるが、後者ではインフレが上振れしないよう、金融政策を適度に引き締める必要が出てくる。
会田卓司氏の予想変更から、さらに一段進んだ
この流れは突然始まったわけではない。
Macro Crosscheckでは9月8日の「利上げ反対」の高市リフレ派が9月1.25%予想へ なぜ今なのかで、利上げに慎重だった会田卓司氏が9月利上げを予想する側へ回ったことを取り上げた。
当時のポイントは、会田氏が思想を捨てたわけではないのに、円安、長期金利、賃金、米国からの圧力などを踏まえると利上げを避けにくくなったことだった。
今回はそこからさらに一段進んでいる。野口氏は「利上げを予想する」だけでなく、リフレ政策そのものについて、現在の日本ではもう必要ないとの認識を示した。そして日銀内部では、高市政権が任命した佐藤氏まで将来の利上げを受け入れ始めた。
個々の人物の転向というより、経済環境の側が、従来の政策思想を修正させていると考えた方が自然だろう。
1.25%に上げたのに、円が買われなかったという現実
しかも、日銀はすでにかなり利上げしている。
9月18日、日銀は政策金利を1.25%へ引き上げた。1995年以来31年ぶりの高水準である。ところが、その日の市場では円が買われるどころか売られ、ドル円は一時157.84円まで上昇した。
この動きは「日銀利上げも円は158円 植田会見で見えた『利上げしても円が買われない』理由」で詳しく検証したが、市場が見ているのは1回の利上げではない。その先に何回続き、最終的にどの程度まで金利が上がるのかという「到達点」である。
野口氏が1.75~2.00%という水準に言及したことが重要なのはこのためだ。1.25%は、過去の日本から見れば高い。しかし、日本経済が本当に2%程度のインフレを持続する世界へ移ったのであれば、それでもなお金融環境が緩和的である可能性がある。
リフレ政策が「失敗したから終わる」とは限らない
ここで誤解しやすいのは、野口氏の発言を「リフレ政策は間違っていたと認めた」と読むことである。
むしろ論理は逆だ。リフレ政策が目指したのは、需要不足を解消し、賃金と物価が持続的に上がる経済を作ることだった。仮に現在の日本がその状態へ近づいたのであれば、同じ政策を続ける必要がなくなるのは自然でもある。
薬が効かなかったからやめるのではなく、薬が必要だった症状そのものが変わったから、処方を変えるという話である。
もちろん、日本経済が完全に「普通のインフレ経済」へ移ったと断定するのは早い。個人消費には弱さが残るし、利上げが住宅ローンや中小企業の資金繰りへ与える影響もこれから本格化する。中東情勢や世界景気が悪化すれば、追加利上げの前提そのものが崩れる可能性もある。
だからこそ佐藤氏は、利上げのペースをあらかじめ決めず、データを見ながら判断すると強調している。
変わったのは「人」より、日本の前提条件かもしれない
それでも、この数日で起きたことは象徴的だ。
マイナス金利解除に反対した野口旭氏が「リフレ政策はもう役割を持たない」と言い、高市政権が任命し、9月利上げに反対した佐藤綾野氏まで段階的な利上げそのものを受け入れ始めた。
これは、「みんながタカ派になった」という単純な話ではない。低金利には景気を支えるメリットがある一方、円安やインフレを強めるコストもある。財政拡張には需要を押し上げる効果がある一方、国債金利を上げ、日銀にさらに引き締めを迫る可能性もある。日本経済がデフレだった時代には一方向に働いた政策が、今では複数の副作用を持つようになった。
数年前までの最大の問いは、「どうすればデフレから抜け出せるのか」だった。
2026年秋、その問いは急速に別のものへ変わりつつある。
インフレを2%近辺に保ちながら、金利をどこまで正常化できるのか。
10月末の日銀展望リポートで基調的なインフレ率の2%到達がどこまで明確に打ち出されるのか。そして12月、本当に政策金利は1.50%へ上がるのか。
リフレ派とハト派の変化は、その答えがもう遠い将来の話ではないことを示している。