米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長が、就任後初めてジャクソンホール会議の舞台に立った。
市場が知りたかったのは単純だった。
9月に利上げするのか。
市場は演説をタカ派的に受け止めた。9月FOMCでの利上げ確率は、演説前の約35%から57%前後へ上昇した。
ところが、ウォーシュは「9月に利上げする」とは一度も言っていない。
むしろ今回の演説でかなりの時間を割いたのは、もっと大きな問題だった。
FRBは市場に将来の金利を教えすぎてきたのではないか。
そして、そのやり方自体が金融政策の判断を誤らせてきたのではないか。
ジャクソンホールでウォーシュが示したのは、次の0.25%の話だけではない。FRBと市場との関係そのものを変えようとする考え方だった。
「インフレとの戦いは終わった」とは言わなかった
まず、現在の米国経済についてウォーシュが何を言ったのか。ここは見立てを入れず、事実から確認したい。
雇用についての評価は強い。
失業率は4.1%。ウォーシュは現在の労働市場を「完全雇用と整合的」と判断した。
実質個人消費は過去4四半期で2%以上増加。消費と民間投資を合わせた民間国内最終需要も、今年に入って3%近いペースで増えている。
企業向け融資や社債市場も確認したうえで、ウォーシュは広範な金融環境について「引き締まっていると表現するのは難しい」とした。
つまり、高い金利によって米国経済全体がすでに強く締め付けられている、という認識ではない。
一方、物価への評価は厳しかった。
FRBが重視するPCE(個人消費支出)物価指数は前年比3.7%。ウォーシュが示した6カ月ベースの伸びも4.1%だった。
FRBの目標は2%である。
ウォーシュはその2%を「firm, fixed target」、つまり動かすつもりのない明確な目標だと位置づけた。
そして現在のFRBについて、重点を置くべきなのは物価だと明言した。
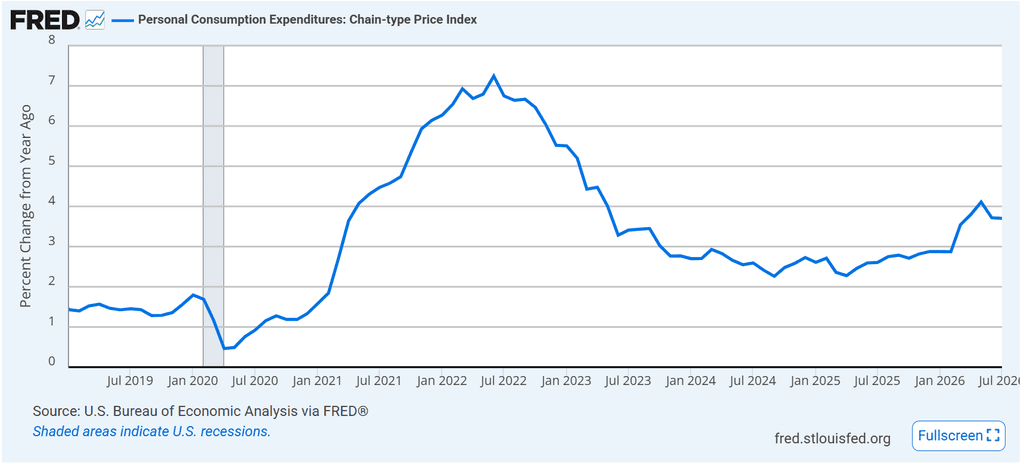
PCE物価指数の前年比。2022年のピークから大きく低下したものの、足元では再び上昇している。
出所:U.S. Bureau of Economic Analysis、FRED
「下がっている」だけでは足りない
では、インフレ率が2022年のピークから大幅に下がったのに、なぜウォーシュは満足していないのか。
今回の演説で重要なのは、ウォーシュが一つの数字よりも「トレンド」を重視すると説明したことだ。
インフレ率は上がっているのか、下がっているのか。
そして2%へ戻るとして、その速度は十分なのか。
さらに、値上がりが一部の商品だけに集中しているのか、それとも経済の広い範囲に残っているのか。
その判断材料としてウォーシュが示した数字が興味深い。
PCEを構成する199の品目のうち、過去1年間で3%を超えて値上がりした商品・サービスは54%に達する。
コロナ後のピークである約77%からは低下した。しかし、パンデミック前20年間の平均は32%だった。
直近6カ月で見ても、3%を超える年率ペースで値上がりした品目は49%ある。
つまり、一部の特殊な商品の価格だけが上がっているわけではない。
米国経済のかなり広い範囲に、まだ強い値上がりが残っている。
ウォーシュは今夏のPCEやCPIが予想より良かったことも認めている。それでも、基調的なインフレの流れが意味のあるほど改善したとは判断しなかった。
そして今後の基準をこう示した。
基調的なインフレが2%へ「明確に、かつ十分な速度で」向かっていると確信できなければ、FRBにはまだ仕事が残っている。
ここは重要だ。
「インフレ率が下がった」ことと、「インフレ問題が解決した」ことは同じではない。
以前の記事では、2021年にFRBがインフレを「一時的」と判断し、政策転換が遅れた経緯を検証した。
今回ウォーシュが示したのは、その失敗を踏まえてFRBをどう運営するかという、次の話である。
それでも市場が探したのは「次の利上げ」だった
市場の反応は速かった。
9月FOMCでの利上げ確率は約35%から57%前後へ上昇。米2年国債利回りも上昇し、ドルも買われた。
ウォーシュの演説が、それまで市場が想定していたよりタカ派的だったと解釈されたことは明らかだ。
ただし、「タカ派だった」ことと「9月に利上げする」ことは同じではない。
元PIMCOのモハメド・エラリアンも、演説後に市場が9月利上げを約60%まで織り込んだことについて「高すぎる」との見方を示した。
ウォーシュ自身も演説の最後を、特定の政策決定ではなく「規律にコミットする」という言葉で締めた。
そしてここには少し皮肉がある。
市場はウォーシュの演説を聞き、すぐに「次の金利」を数字にしようとした。
しかしウォーシュが今回問題にしたものの一つが、まさにFRBが市場に次の金利を教えすぎることだった。
FRBは市場にしゃべりすぎている
今回の演説の核心の一つが「フォワードガイダンス」である。
言葉は難しいが、仕組みは単純だ。
中央銀行が「当面は金利を低く保つ」「しばらく利上げしない」といった将来の政策方針をあらかじめ市場へ伝える。
ウォーシュ自身もFRB理事だった2008年の金融危機時、その導入に関わった。
危機時には意味があった。
政策金利をほぼゼロまで下げても景気を支える必要があれば、「この低金利を長く続ける」と約束すること自体が金融緩和になるからだ。
しかしウォーシュは、その仕組みが危機後も長く残りすぎたと考えている。
通常時のフォワードガイダンスは限定的であるべきだ、と今回明言した。
理由の一つが、市場とFRBの奇妙な相互依存である。
FRB高官が将来の政策について語る。
投資家はその発言を読み、株や債券を売買する。
市場金利や株価が動く。
ところがFRB自身も、その市場金利や株価を見ながら景気や金融環境を判断している。
市場はFRBを見る。
FRBは市場を見る。
ウォーシュはこれを「hall of mirrors」――鏡の間と呼んだ。
鏡と鏡を向かい合わせれば、同じ像が延々と映り続ける。
FRBの予想を市場が価格にし、その市場価格をFRBが経済からのシグナルとして受け取れば、現実の経済で起きている変化を読み違える危険がある、という考え方だ。
2021年、インフレは先に走り出していた
では、何が問題になるのか。
ウォーシュ自身が例に挙げたのが2021年だった。
コロナ危機後、FRBは長期間にわたり緩和政策を続ける方向を市場に示していた。
ところがインフレは想定以上の速度で上昇した。
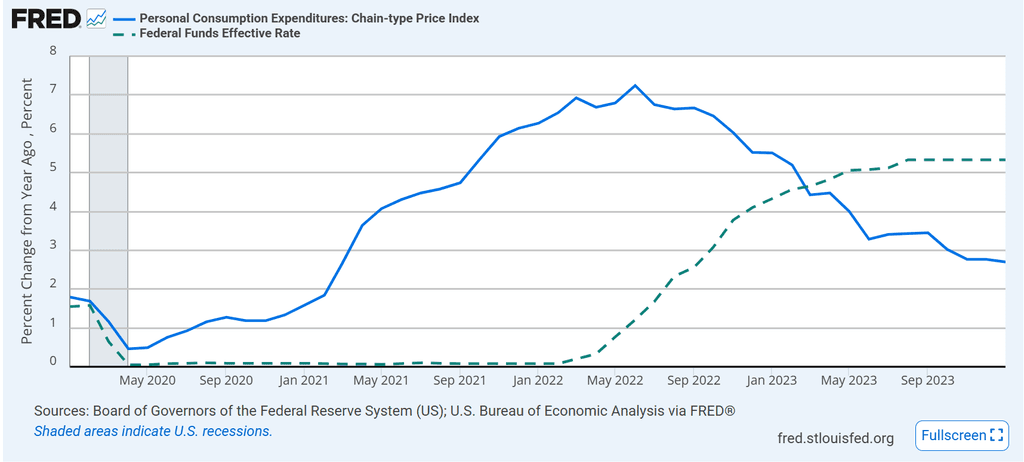
PCE物価指数の前年比とFF金利。インフレ率は2021年に急上昇したが、FRBが利上げを開始したのは2022年3月だった。
出所:Federal Reserve、U.S. Bureau of Economic Analysis、FRED
グラフから確認できる事実は単純である。
インフレは2021年から急激に上昇した。一方、FF金利は2022年3月までほぼゼロだった。
ただし、このグラフだけで「フォワードガイダンスが原因だった」と証明できるわけではない。
そこは事実と評価を分ける必要がある。
フォワードガイダンスが2021年の高インフレへの政策対応を遅らせた可能性がある、というのはウォーシュ自身の評価である。
その答えは9月16日に出た。市場が利上げをほぼ織り込むなか、ウォーシュ率いるFOMCは全会一致で3年2カ月ぶりの利上げを決定し、トランプは直後に『金利1%以下』を要求した。ウォーシュが示した政策判断の意味は、最新記事で検証した。
将来の低金利を強く約束すれば、状況が変わっても、その約束を破ること自体が市場を混乱させる。
その結果、政策変更の自由度を自ら狭めてしまう。
だからウォーシュは、中央銀行が未来を精密に予測し、その政策経路まで市場へ示すことに慎重なのである。
「次の金利」を知りたがっているのは市場だけではない
そして今回の話には、もう一つ重要な背景がある。
ウォーシュに「次の金利」を求めているのは市場だけではない。
ドナルド・トランプ大統領もFRBに繰り返し利下げを要求してきた。
ウォーシュがまだFRB議長候補だった4月21日、トランプは、ウォーシュが就任後すぐに利下げしなければ「失望する」と述べた。
同じ日、上院の承認公聴会に出席したウォーシュは、大統領から特定の金利判断を約束するよう求められたことはないと証言した。
さらに7月27日、トランプは改めて「金利は下げるべきだ」と発言し、米国は「世界で最も低い金利」であるべきだと主張した。
その約1カ月後のジャクソンホール。
ウォーシュが市場に送ったメッセージは利下げではなかった。
雇用は完全雇用と整合的で、金融環境も広く見れば引き締まっているとは言いにくい。
そしてインフレが十分な速度で2%へ戻らなければ、FRBには「仕事が残っている」とした。
7月FOMCでも政策金利は3.50~3.75%に据え置かれたものの、12人の投票メンバーのうち3人は25bpの利上げを主張した。
議事要旨では、多くの参加者が、インフレが低下しなければ今後の金融引き締めが必要になる可能性が高いと判断している。
「次の金利を教えない」は政治との距離にもなる
ここからは今回の演説を踏まえた見立てである。
ウォーシュのフォワードガイダンス批判を、単純に「トランプへの抵抗」と読むのは正しくない。
ウォーシュは以前からFRBのコミュニケーションのあり方に批判的で、今回も2021年の経験や市場との「鏡の間」を根拠として説明している。
ただ、結果としてこの政策運営は政治から距離を取るうえでも機能し得る。
「次は利下げする」「年内にあと2回下げる」。
そうした将来の約束をしないFRBなら、大統領から利下げを要求されても、事前に政策経路を約束する必要はない。
もちろん、中央銀行の独立性は「黙っていれば守れる」というほど簡単な話ではない。
最終的に問われるのは実際の政策判断だ。
インフレが2%を大きく上回ったままなら、ホワイトハウスが利下げを求めても据え置けるのか。
さらに必要なら利上げできるのか。
そこで初めて、ウォーシュが掲げるFRBの独立性が試される。
ウォーシュが変えようとしているFRBとは
ここまでの演説を一本につなげると、ウォーシュが目指しているFRB像が見えてくる。
将来の経済を精密に予言し、その予想に沿って市場を誘導する中央銀行ではない。
2%という物価目標を固定し、単月の数字ではなく経済のトレンドを見る。
状況が変われば政策も変える。
通常時は短期金利を主な政策手段とし、QEなどの非伝統的政策は危機時の例外へ戻す。
そして市場には、FRBの発言を待つのではなく、自ら経済データを読み、自ら金利や資産価格を形成させる。
演説では「money matters(マネーは重要だ)」とも述べ、中央銀行や銀行システムが作り出すマネーの量を金融政策で無視すべきではないとの考えも示した。
一つ一つはウォーシュが以前から主張してきた考え方でもある。
しかし今回は評論家として語ったのではない。
FRB議長として、金融政策を運営する原則をジャクソンホールで示した。
言い換えれば、目指しているのは「未来を約束する中央銀行」から「現在を見て判断する中央銀行」への転換だと考えられる。
では、9月はどうなるのか
結局、9月に利上げするのか。
今回の演説だけでは分からない。
だが、それはウォーシュが何も説明しなかったという意味ではない。
何を見て判断するのかは、かなり明確になった。
インフレは2%へ向かっているのか。その速度は十分なのか。値上がりしている品目の広がりは縮小しているのか。雇用は崩れていないか。需要は強いままなのか。金融環境は本当に引き締まっているのか。
こうした材料を見て、その時点で判断する。
それが本当に徹底されるなら、市場にとってウォーシュのFRBは以前より「不親切」になる。
次回会合の答えをFRB高官の発言から探すのではなく、投資家自身が経済を分析しなければならないからだ。
ウォーシュは、それでいいと考えている。
本当に変わるかは、これから分かる
もちろん、ジャクソンホールで原則を語ることと、実際にFOMCをその通り運営することは別である。
今後は、FOMC前に政策方向を事実上予告する発言が本当に減るのかを見る必要がある。
市場がFRBの想定と違う方向へ大きく動いたとき、それでも政策判断を変えずにいられるのか。
次の景気後退で、QEを本当に「危機時の例外」として扱えるのか。
そして、トランプ政権から利下げを求められても、インフレデータが許さなければ拒めるのか。
FRBへの信認と長期金利の関係については、以前の記事でも検証した。
ウォーシュはジャクソンホールで、9月の金利を教えなかった。
むしろ、「FRB議長が次の金利を教えてくれる」という市場の習慣そのものを終わらせようとしている。
それが本当に実行されるなら、今回の演説で最も重要なのは0.25%の利上げではない。
FRBと市場、そしてFRBと政治の関係そのものが変わることになる。