日本の外貨準備が、8月の1カ月で795.75億ドル減った。
これだけでも大きい。だが、さらに目を引く数字がある。
外貨準備の内訳にある「証券」は、7月末の9273.32億ドルから8月末には8395.59億ドルへ減った。減少額は877.73億ドル。外貨準備全体の減少額より大きい。
ちょうど同じ時期、日本政府は7月30日から8月26日にかけて、15兆3993億円という過去最大の円買い・外貨売り介入を実施している。
円を守るために、日本は何を売ったのか。
財務省の月次統計だけでは「米国債を何ドル売った」とまでは分からない。だが、新しく出た数字を並べると、介入の裏側で何が起きていたのかはかなり見えやすくなった。
2026年の外貨準備には、2つの「崖」がある
まず、外貨準備と、その中に含まれる証券の推移を見てみる。
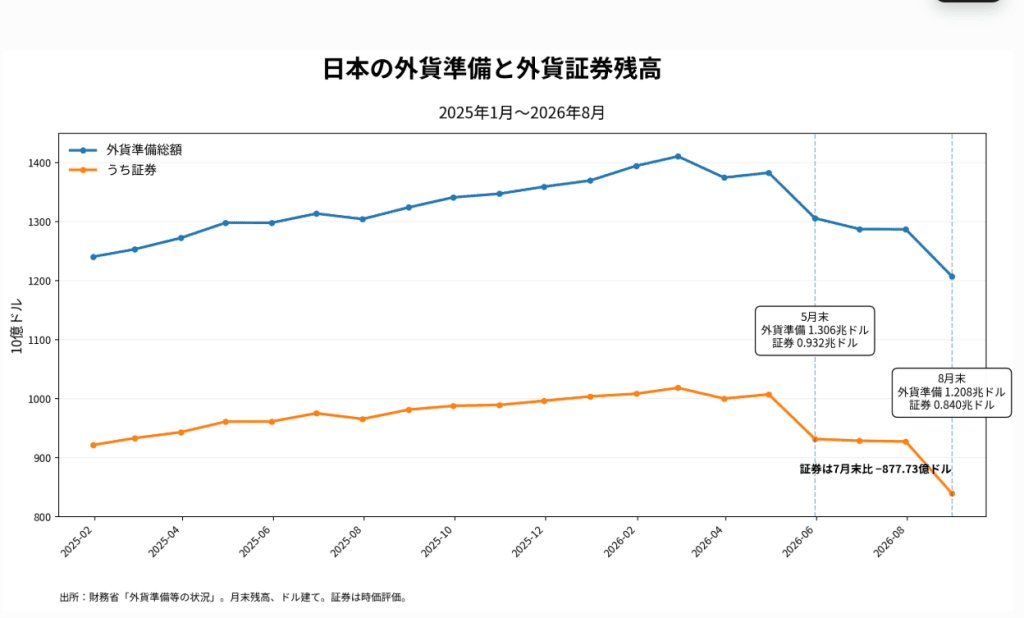
2026年に入ってから、線が大きく落ち込んだ月が2回ある。
1回目は5月だ。
財務省によると、4月30日、5月4日、5月6日の3日間に実施した円買い介入は合計11兆7349億円。その間をまたぐ4月末から5月末にかけて、外貨準備は771.20億ドル減り、証券は755.63億ドル減った。
2回目が今回の8月である。
7月30日から8月26日の介入額は15兆3993億円。7月末から8月末にかけて外貨準備は795.75億ドル減り、証券は877.73億ドル減った。
2026年の2度の大規模介入期に、外貨準備の「証券」が2度とも大きく減っている。
円買い介入の「弾」は、外貨資産である
外貨準備という名前から、政府が巨大なドル札の山を金庫に置いているように感じるかもしれない。
実際には違う。
8月末の日本の外貨準備は1兆2075億ドル。そのうち証券が8396億ドルを占める。割合にすると約7割だ。
財務省の資料では、円買い・外貨売り介入では、政府が保有する外貨資産を使って市場で円を買う。今回の外貨準備減少について、ロイターは、減少を主導した外国証券は主に米国債だと報じている。
ただし、ここで「877.73億ドルの米国債を売った」と読み替えるのは正しくない。月次の外貨準備統計は、どの証券をいくら売却したのかまでは開示していないからだ。
それでも、大規模な円買い介入と同じ時期に、外貨準備の中で最も大きく減ったのが証券だったという事実は重い。
外貨準備の減少より、証券の減少の方が大きかった
8月の中身を分解すると、さらに分かりやすい。
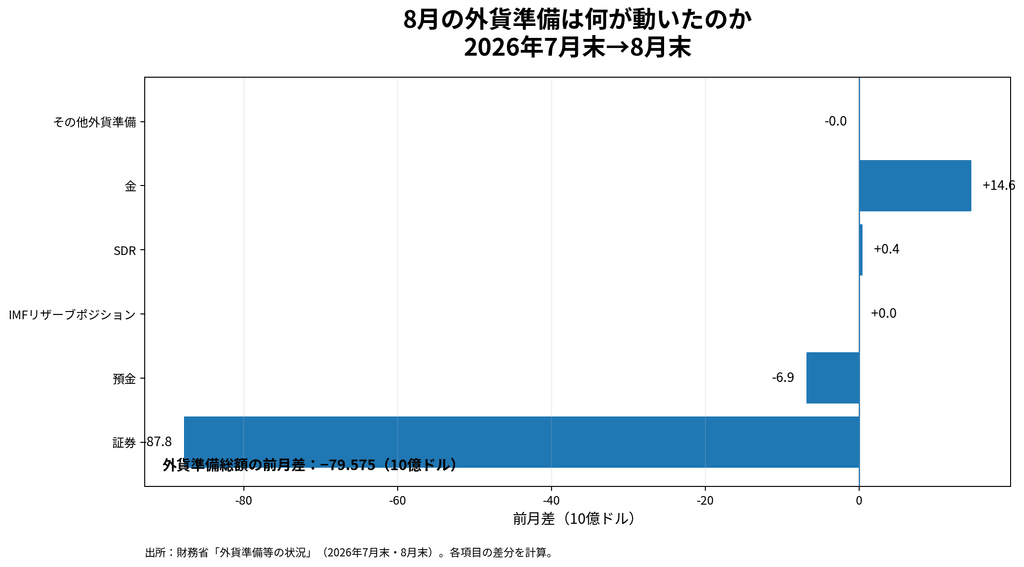
証券は877.73億ドル減った。預金も68.68億ドル減っている。
一方、金は145.83億ドル増えた。
そのため、外貨準備全体の減少額は795.75億ドルにとどまった。
言い換えれば、「外貨準備が約800億ドル減った」という見出しだけでは、証券で起きた変化をむしろ小さく見せてしまう。
今回見るべき数字は総額より、877.73億ドルという証券の減少である。
15.4兆円の介入は、円を救ったのか
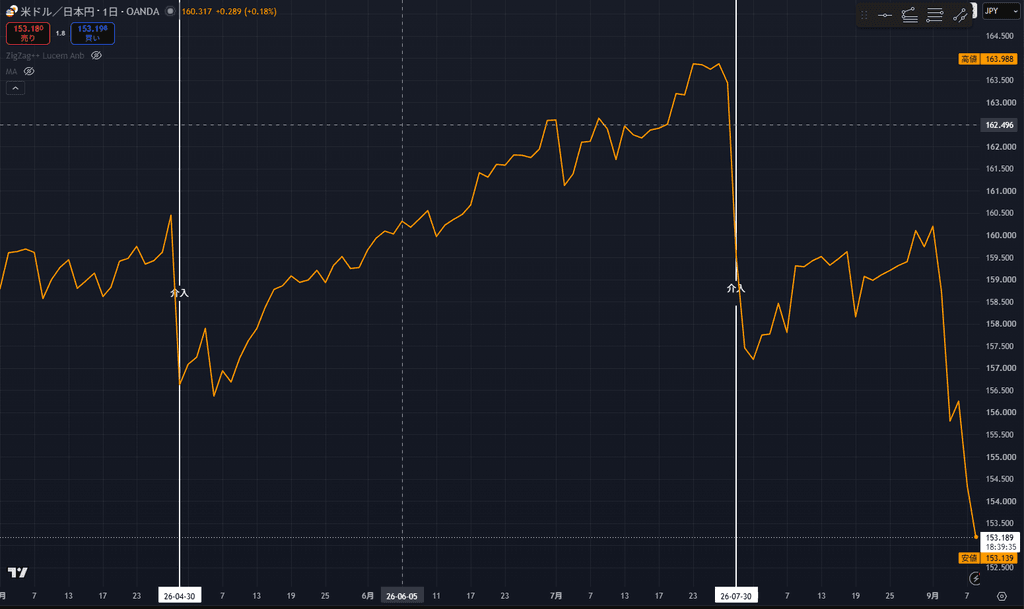
7月末、ドル円は164円近辺まで上昇していた。介入後は155円台まで急落したが、その後は再び160円近辺まで戻った。
それだけを見れば、15兆円を使っても円安の根本原因は消えなかったことになる。
しかし9月に入ると流れは変わった。足元では153円台まで円高が進んでいる。
ここには介入だけでなく、日銀の追加利上げ観測、円売りポジションの巻き戻し、日本勢による資金還流への思惑などが重なっている。
介入ができるのは、相場を強制的に動かし、時間を買うところまでだ。その時間の間に金利差や政策への見方が変わらなければ、相場は戻りやすい。逆に政策環境まで変われば、介入で作った反転がより大きなトレンドにつながることもある。
15.4兆円と877億ドルは、なぜ一致しないのか
ロイターは15兆3993億円の介入を約986.6億ドルと換算している。一方、外貨準備の証券減少は877.73億ドルだった。
かなり近い数字に見えるが、両者は同じものを測っていない。
介入額は7月30日から8月26日の実際の取引額。一方、外貨準備は7月末と8月末という2時点の残高比較である。
さらに財務省は、証券と金を時価評価し、ドル以外の資産は月末の市場為替レートでドル換算している。債券価格や為替の変動、償還、預金の増減なども残高に入る。
だから両者がぴったり一致しないのは当然である。
しかし、その違いを差し引いても、介入期に証券残高が同じ桁で急減したというシグナルは強い。
問題は「日本の外貨準備が尽きるか」ではない
8月末でも日本には1兆2075億ドルの外貨準備がある。
したがって、明日にでも介入資金が尽きるという話ではない。
本当に重要なのは、円を守るために外貨資産を大きく動かすことが、別の巨大市場に何をもたらすかである。
その市場が米国債だ。
Macro Crosscheckではこれまで、「米国債を買うのは誰か 著名投資家の警告が現実に」や、「なぜ米国は円を買ったのか」で、米国債の買い手問題と日本のつながりを追ってきた。
今回の外貨準備統計は、その議論に新しい実データを加えた。
米30年金利が5%を超える時代に、日本が売り手になる意味
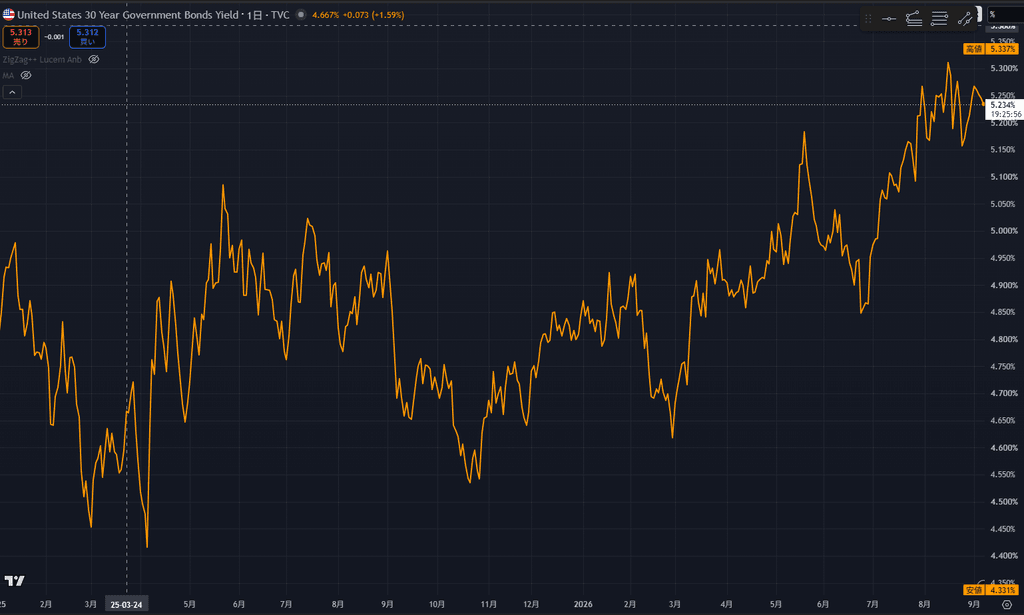
米30年国債利回りは2026年夏、5.2%台を中心に推移し、一時5.3%台まで上昇した。
もちろん、日本の為替介入だけで米長期金利が上がったわけではない。
米国の財政赤字、国債発行の増加、インフレ、FRBの政策見通しなど、長期金利を動かす要因はいくつもある。
それでも、すでに高い利回りを要求されている市場で、世界有数の米国債保有国が「買い手」ではなく「売り手」に回る可能性は軽くない。
「世界最強の安全資産に異変 米国債の『メッキ』が剥がれ始めた」で見たように、米国債そのものの安全資産プレミアムが弱まりつつある局面なら、なおさらである。
だから米国には「売らせない仕組み」まである
ここで興味深いのが、FRBのFIMAレポ・ファシリティである。
これは外国の中央銀行や通貨当局が、保有する米国債を市場で売却せず、それを担保にドルを調達できる仕組みだ。
今回の介入後、ベッセント米財務長官は、この仕組みを拡充して日本などが米国債を売らずにドルを確保できる余地を広げる考えを示したとロイターが報じている。
この議論が出ること自体が象徴的だ。
日本にドルを用意させながら、米国債市場への売り圧力はできるだけ増やしたくない。
円防衛と米国債市場の安定は、完全に別の問題ではなくなっている。
今回の数字が突きつけたもの
今回の外貨準備統計で重要なのは、「日本の弾があと何回分あるか」を数えることではない。
もっと大きな話である。
円安が進み、日本政府が大規模な円買い介入を繰り返せば、その裏側では巨額の外貨資産を動かす必要がある。
その中心にあるのは証券であり、ロイターによれば保有の中心は米国債である。
一方、米国では長期国債利回りが5%を超え、財務省やFRBも国債市場の安定に神経を使っている。
円を守るために日本が何を売るのか。
それが米国の長期金利にも関係する時代になった。
8月の「証券877.73億ドル減」は、そのつながりをこれまでよりはっきり可視化した数字である。