日本銀行が利上げを決めた。政策金利は1.00%から1.25%へ。1995年以来、31年ぶりの高水準である。しかも前回6月の利上げから、わずか3カ月しか経っていない。
ここだけ見れば、普通は円高を連想する。金利が上がれば円を持つメリットが増え、少なくとも円売りには歯止めがかかりそうに思えるからだ。ところが9月18日の外国為替市場で起きたのは、その逆だった。
日銀の決定後、ドル円はむしろ上昇し、植田和男総裁の記者会見を経ても円安は止まらなかった。夕方には一時1ドル=157.84円まで円が売られ、ドルは対円で約1.2%上昇した。日銀が31年ぶりの水準まで金利を引き上げたその日に、円は158円台まで売られたのである。
この値動きは、いまの円相場を考えるうえでかなり象徴的だ。問題はもう「日銀が利上げするかどうか」だけではない。市場が見ているのは、その先に何回利上げが続き、日本と米国の金利差がどこまで縮まるのかという、もっと長い時間軸だからである。
1. 1.25%への利上げそのものは、驚きではなかった
今回の日銀会合を理解するうえで、まず重要なのは、1.25%への利上げ自体がほぼ市場の想定通りだったということだ。原油高や円安による輸入物価の上昇に加え、国内では賃金とサービス価格の上昇が続いている。6月に政策金利を1.00%へ引き上げた後も、追加利上げ観測はむしろ強まっていた。
Macro Crosscheckでは9月8日の「『利上げ反対』の高市リフレ派が9月1.25%予想へ なぜ今なのか」で、利上げに慎重だった高市政権周辺からも9月利上げ予想が出始めたことを取り上げた。市場にとって「1.25%になるか」は、すでにかなり答えが出ていたのである。
だから9月18日に本当に知りたかったのは、次はいつなのか、そしてどこまで上げるのかということだった。そこで最初に市場を戸惑わせたのが、政策委員の投票結果である。
今回の利上げは9人中7人の賛成で決まったが、浅田統一郎委員と佐藤綾野委員の2人が反対した。利上げ自体がほぼ織り込まれていたため、むしろ「すでに2人が追加引き締めに慎重だった」という事実の方が新しい材料になった。野村証券の松沢中チーフ・マクロ・ストラテジストは、発表直後の円安について2人の反対票への反応だと指摘。ナショナル・オーストラリア銀行のレイ・アトリル氏も、全会一致にならなかったことが市場を驚かせたとの見方を示した。
1.25%までは来た。しかし、この先も3カ月ごとに利上げを続けられるとは限らない。市場はまず、そこを疑った。
2. ところが、植田総裁は意外に踏み込んだ
では植田総裁の会見はハト派だったのかというと、実際にはそう単純ではない。むしろ発言だけを拾えば、かなり踏み込んだ内容が含まれていた。
植田総裁は今後の利上げペースについて、「3カ月に1回」といったあらかじめ決めた考えはないと説明する一方、連続利上げや0.5%幅の利上げを選択肢から排除しなかった。急激な引き締めで市場を混乱させることは避けたいとしつつも、インフレが想定以上に強まれば、従来より速いペースで政策を動かす余地を残した。
さらに重要だったのは、日銀がインフレを見る目線そのものが変わりつつあることだ。植田総裁は、これまでの短期的な政策課題は2%を下回っていた基調的な物価上昇率を押し上げることだったが、いまは基調的インフレ率が2%に近づいていると説明した。そのうえで、2%を上回るリスクが顕在化すれば日本経済に悪影響を与えかねず、「政策のフェーズが変わった」と述べた。
これは地味に見えて、かなり大きな転換である。長いデフレの時代、日銀の最大の問題は「物価が上がらないこと」だった。ところが今は、その逆を警戒し始めている。賃金、サービス価格、円安、エネルギー価格が重なれば、インフレが2%を超えて定着する可能性がある。そのため、物価上昇を確認してから後追いするのではなく、上振れの兆候が見えれば先回りして金利を動かす。日銀の金融政策は、明らかに別の段階へ入っている。
3. 「データを見る」は、ゆっくり動くという意味ではない
今回の会見で印象的だったのは、植田総裁が慎重さを残しながらも、政策対応を遅らせることを約束しなかった点である。日銀は今後も経済・物価データを確認しながら判断するが、それは「しばらく何もしない」という意味ではない。
背景には、物価を押し上げる材料が一つではなくなっていることがある。賃上げによってサービス価格が上昇し、円安によって輸入物価が上がり、さらにエネルギー価格が再び上昇すれば企業の仕入れコストも膨らむ。中長期のインフレ期待も上向いている。日銀が今回、イラン情勢に伴うエネルギー価格だけでなく、AI関連需要の拡大まで世界的な物価圧力として意識しているのは、現在のインフレが単純な「円安だけの問題」ではなくなっていることを示している。
これまでなら、こうした要因の一つ一つが一時的なのかを確認してから動く余裕があった。しかし今は、それらが同時に重なり始めている。1.25%への利上げは、過去の物価上昇への後追いというより、将来の上振れを防ぐための色彩が強くなっている。
4. それでも市場は「その次」が見えなかった
ここからが今回の会合の面白いところである。植田総裁は決して弱いメッセージだけを出したわけではない。それでも円は買われなかった。なぜか。
市場が欲しかったのは、1.25%の先にある具体的な道筋だったからだ。年内に1.50%へ上げるのか。再び3カ月後なのか、それとも半年待つのか。最終的に1.5%で止まるのか、2%近くまで上げる可能性があるのか。植田総裁は、中立金利や最終的な政策金利の水準を正確に見極めるのは難しいとの認識を示し、経済と物価を見ながら会合ごとに判断するとした。
中央銀行としては自然な説明だ。しかし、今回の利上げをほぼ完全に織り込んでいた為替市場には、それでは足りなかった。現在の金利ではなく、その先の金利を買いに来ていた市場にとって、具体的な利上げペースが示されなかったことは失望材料になった。
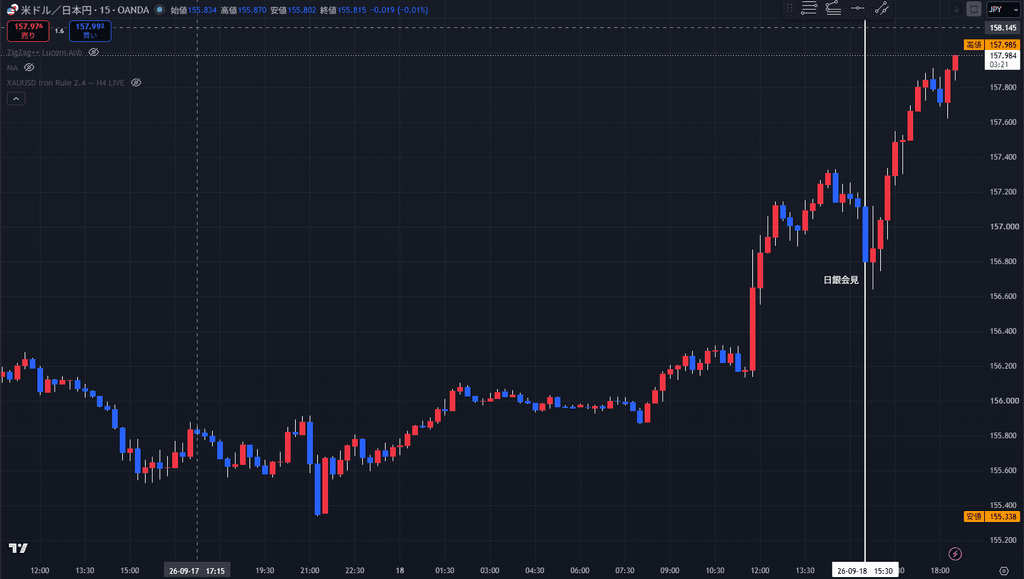
15分足を見ると、その構図がよく分かる。会見開始の15時30分前後には、いったんドル円が156円台後半まで下がった。植田総裁のタカ派的な発言に反応し、一瞬だけ円が買われたのである。
しかし、その動きは続かなかった。ドル円はすぐに切り返し、夕方には158円台まで上昇した。市場は会見中の「強い言葉」より、その言葉が実際にどれほど速い追加利上げにつながるのかを見極めようとした。最終的には、「1.25%に上げても、その先はまだ見えない」という判断の方が勝った。
5. 日本の金利は上がった。それでも円高は定着していない
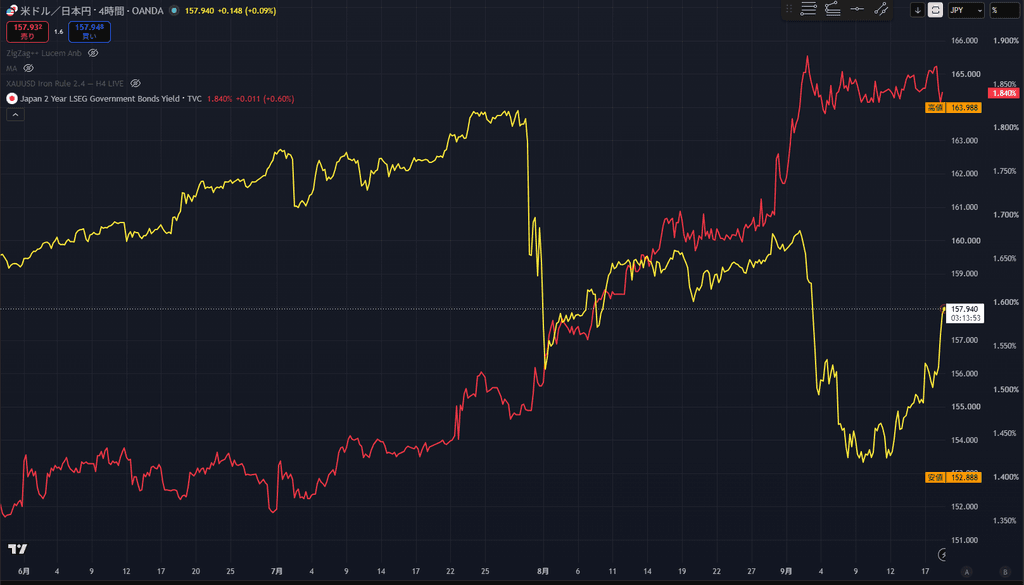
もう少し長い期間で見ると、今回の値動きが一日の特殊な反応ではないことも分かる。6月以降、日本2年国債利回りは1.3%台から1.8%台へ大きく上昇した。市場は、この数カ月でかなりの日銀利上げを織り込んできた。
それでも円は一方向には上がっていない。8月には円高へ振れる局面があったものの、その後は再び円安が進み、9月18日には158円台まで戻った。このチャートが示すのは、「日本金利が上がれば、そのまま円高になる」という単純な関係では相場を説明できないということだ。
為替市場が見ているのは日本の金利だけではない。米国の政策金利や将来の利上げ観測、世界的なドル需要、原油価格、そして日本の財政政策まで同時に織り込まれる。今週はFRBも利上げし、追加引き締めの可能性を残した。日本が0.25%上げても、米国側の金利も上がるなら、日米金利差は簡単には縮まらない。
6. ベッセントが求めた「正常化」は、1回の利上げでは終わらない
ここで思い出したいのが、スコット・ベッセント米財務長官の一連の発言である。ベッセントは円安と日本のインフレを問題視し、日銀の金融政策正常化を繰り返し促してきた。Macro Crosscheckでは「ベッセントは『高市財政』を問題視しているのか」で、米国側が単に一度の利上げを求めているのではなく、日本の「リフレ政策ミックス」そのものの転換を意識している可能性を検証した。
さらに7月には米国まで異例の円買い介入に加わった。「なぜ米国は円を買ったのか」で書いたように、介入だけでは日米の金利差を変えられない。介入で時間を買い、その間に日銀が金融正常化を進めるという流れが市場では意識されていた。
そして実際に日銀は9月、1.25%まで金利を上げた。それでも円は158円近くまで売られた。この事実は、円安の問題が「日銀が利上げしていないから」という一言では説明できなくなっていることを示す。
介入をしても戻る。利上げをしても戻る。市場にとって重要なのは、一度の政策対応ではなく、日本の金融政策と財政政策が中長期的にどう変わるのか、その方向を信じられるかどうかなのである。
7. 「31年ぶりの1.25%」でも、日本はまだ低金利国である
日本では1.25%という政策金利はかなり高く感じられる。ゼロ金利とマイナス金利があまりにも長く続いたからだ。しかし国際的に見れば、日本の政策金利はなお米国や欧州より低い。
だから市場の問いは、すでに「日銀は利上げするのか」から変わっている。いま問われているのは、日本の金利が最終的にどこまで上がるのか、そしてそれでも海外との金利差はどれだけ残るのか、ということだ。
植田総裁自身、中立金利を正確に特定するのは難しく、政策を調整していく過程でその位置が見えてくる可能性があると認めた。言い換えれば、日銀はあらかじめゴールを明示した利上げサイクルを走っているわけではない。インフレと景気、市場の反応を見ながら、一段ずつ上っている。
8. 利上げした日に円が売られた。その事実が一番重要だ
今回の日銀会合を「政策金利を1.25%へ引き上げた」とだけ書けば、ニュースとしては正しい。しかし市場の反応まで含めると、もっと重要な変化が見えてくる。
日銀は6月からわずか3カ月で追加利上げに踏み切り、植田総裁は基調的インフレ率が2%に近づいたとして「政策のフェーズが変わった」と説明した。連続利上げや大幅利上げの可能性も完全には排除していない。日銀が正常化を進める意思そのものは、以前より明確になった。
それでも円は買われず、むしろ158円台まで売られた。
これは「日銀の利上げに意味がない」という話ではない。日銀が動かなければ、円安やインフレ圧力がさらに強まっていた可能性もある。ただ、少なくとも一つのことは分かる。0.25%の利上げを一度決めるだけでは、円相場の流れを変えるには足りない。
市場が見ているのは、次の利上げ、その次の利上げ、そして最終的に日本の金利がどこへ向かうのかという長い物語である。
9月18日、日銀は31年ぶりの金利水準へ踏み込んだ。それでも円は売られた。この日の値動きは、日本の金融政策が正常化の「出口」に近づいたのではなく、むしろ本格的な利上げ局面の難しさに入ったことを示している。