米財務長官が、自分をカジノの「胴元」にたとえた。
スコット・ベッセントは9月8日、米南メソジスト大学(SMU)で為替介入について問われると、自分には市場参加者にはない政策当局者としての情報があるという趣旨で、「I am the house now」と語った。さらに日本円への介入について、日銀や日本の政策当局がどう動くかをかなり把握しているとして、「You can bet against me if you want」と円売り筋を挑発した。
「いまは私が胴元だ。賭けたければ賭けてみろ」。米財務長官としては異例の強さである。
しかし、この言葉には妙なねじれがある。ベッセントは34年前、政府という「胴元」を相手に通貨を売り込み、歴史的な勝利を収めた側の人間だからだ。1992年のブラック・ウェンズデーで、ジョージ・ソロスとスタンレー・ドラッケンミラーのチームは英国政府のポンド防衛を崩し、ソロス・ファンドは10億ドルを超える利益を得た。ベッセントも、その取引に加わっていた。
政府だから市場に勝てるわけではない。それを誰より知っているはずの人物が、いま「私は胴元だ」と言っている。
この逆説から考えると、今回の発言は単なる威嚇として片付けるより面白い。ベッセントが本当に賭けているのは、米財務省の資金力ではなく、円を取り巻くファンダメンタルズそのものが変わり始めたことではないか。
164円目前だった円が、153円台まで戻った
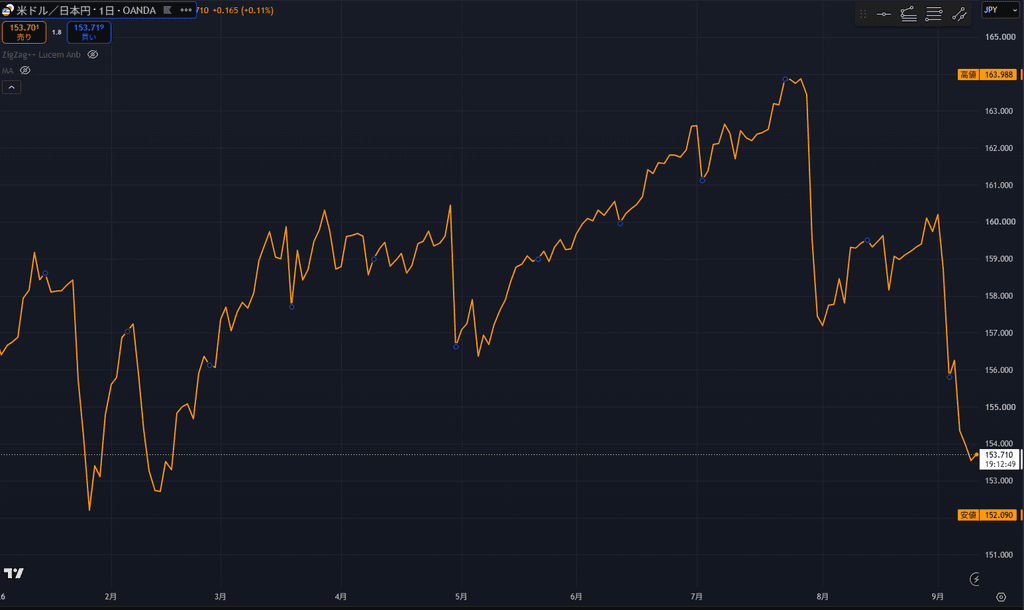
まず、足元の値動きだけを見ればベッセントには追い風が吹いている。ドル円は7月に一時164円目前まで上昇したが、その後は急反転し、9月には153円台まで円高が進んだ。
きっかけの一つは、日米当局が実際に市場へ入ったことだ。日本の財務省によると、7月30日から8月26日までの円買い介入額は15兆3993億円に達した。さらに米財務省も7月31日、ニューヨーク連銀を通じてユーロを売り、円を買ったと報じられ、その後ベッセント本人も今回の円介入を公然と語っている。米国が円買いに動くのは極めて異例で、為替市場に「今回は日本だけではない」という印象を与えた。
この米国の円買いの背景については、「なぜ米国は円を買ったのか」で詳しく検証した。今回はそこから一歩進めて、ベッセント自身が市場参加者に「私に逆らうな」と言い始めた意味を考えたい。
いまの円売りは、1992年のポンド売りと同じなのか
ベッセントの「胴元」発言が本当に効くかどうかは、政府の資金力だけでは決まらない。為替介入は、相場を短期的に大きく動かすことはできる。しかし、その通貨を売りたくなる理由が残ったままなら、やがて市場は戻ってくる。
実際、日本は4月末から5月初めにも過去最大だった11.7兆円規模の介入を行ったが、その後ドル円は再び上昇した。7月末から8月にかけて15兆円を超える介入を行った後も、8月末には一時160円台まで円安が戻っている。介入の大きさだけを見れば、「胴元だから勝てる」という説明では足りない。
では、今回は何が違うのか。答えの一つは金利にある。
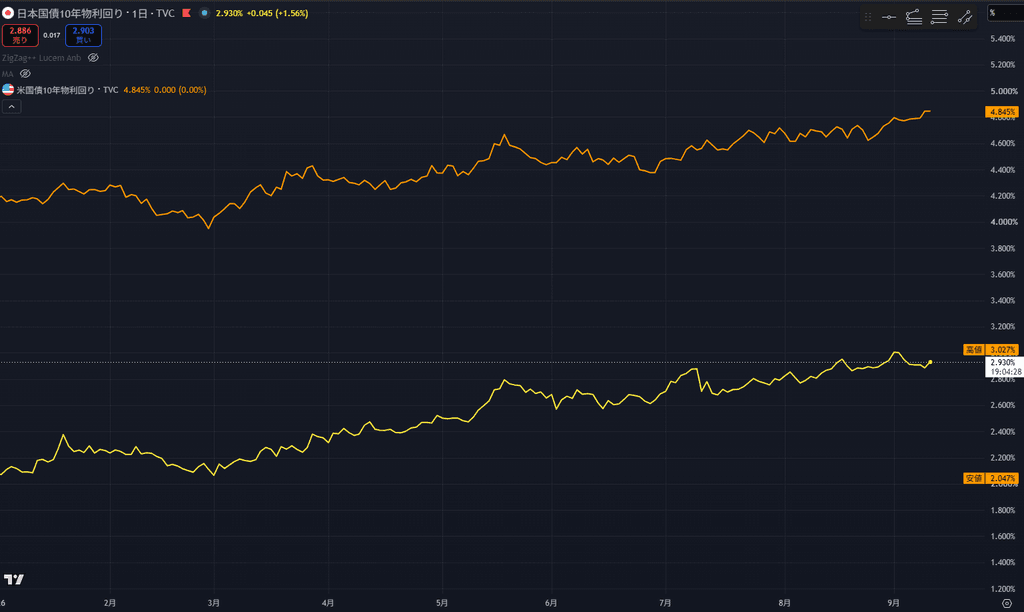
日本の10年国債利回りは年初の2%台前半から3%近くまで上昇した。一方、米10年債利回りも4%台後半まで上がっており、米国側の金利が低下して円高になったわけではない。それでも、日本金利の上昇が相対的に大きくなれば、円で低利資金を調達して海外資産へ回す「円キャリートレード」の魅力は以前より低下する。
さらに9月9日時点のロイター調査では、エコノミストの97%が日銀が9月18日に政策金利を1.25%へ引き上げると予想している。円安是正は、もはや財務省の介入だけでなく、日銀の金融政策正常化と結びつき始めている。
円売り筋は一度焼かれ、それでも戻ってきた
もう一つ、今回のベッセント発言を理解するうえで興味深いのが投機筋のポジションである。
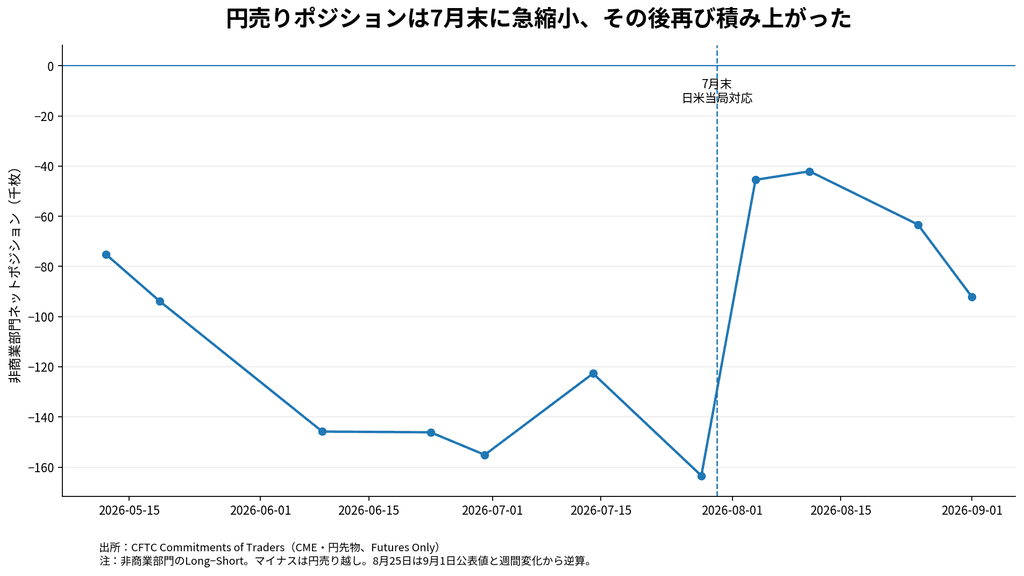
CFTCの円先物を見ると、非商業部門の円ポジションは7月28日時点で約16万3000枚の売り越しだった。それが日米当局の対応を挟んだ8月4日には約4万5000枚の売り越しまで急縮小した。わずか1週間で、10万枚を超える円ショートが消えた計算になる。
ところが、そこで話は終わらなかった。9月1日には売り越しが再び約9万2000枚まで膨らんでいる。7月末に円売り筋は一度大きく巻き戻されたものの、相場が落ち着くと再び円売りを積み上げ始めたわけだ。
ベッセントが「賭けたければ賭けてみろ」と言ったのは、円売り筋が完全に逃げた後ではない。一度痛い目を見た投機家が、それでも再び円を売り始めたところだった。 そう考えると、今回の発言はずっと具体的な意味を持つ。
34年前、ベッセントは「胴元」を破る側だった
ここで1992年に戻ろう。
当時の英国は、ポンドを欧州為替相場メカニズム(ERM)の一定範囲に維持していた。ところが英国景気は弱く、国内事情だけを考えれば金利を下げたい状況だった。一方で、ドイツは統一後のインフレ圧力に対応するため高金利を続けていた。ポンドをERMの枠内に守ろうとすれば、英国も高い金利を維持せざるを得ない。
そこに政策の矛盾があった。景気を支えるなら金利を下げたい。しかしポンドを守るなら金利を下げられない。英中銀自身も後に、国内の金融政策目標と為替レート維持の衝突が長引いていたと振り返っている。
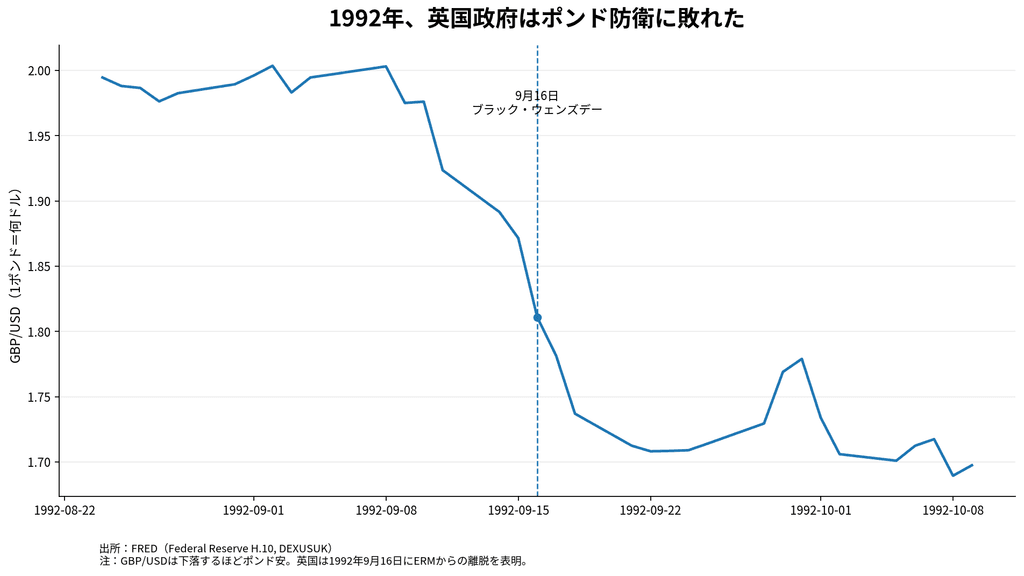
ソロス、ドラッケンミラー、そしてベッセントらは、この矛盾が持続しないと読んだ。9月16日、英国は大量のポンド買い介入を行い、政策金利を10%から12%へ引き上げ、さらに15%への引き上げまで発表した。それでも売りは止まらなかった。英国はその日のうちにERM参加を停止し、15%への利上げも実施されなかった。
ポンドは9月8日の1ポンド=約2.00ドルから、ブラック・ウェンズデー当日の16日には1.81ドル、18日には1.74ドルまで急落した。
この取引でソロス・ファンドは10億ドルを超える利益を得た。ベッセントは後年になって政府側へ回ったが、彼のキャリアを象徴する最初の大勝負は、まさに「国家には政策金利も外貨準備もある。それでも経済の現実に逆らえば市場に負ける」という出来事だった。
だから「私は胴元だ」だけでは論理にならない
ここまで見ると、ベッセントの発言を「米財務省には市場より大きな力があるから、円売り筋は勝てない」と解釈するのは少し苦しい。1992年のベッセント自身が、その論理の反例だからだ。
政府は通貨を買える。金利を動かせる。規制や市場制度も変えられる。しかし、市場が見ている経済の方向と政策が長く食い違えば、資金力の大きさだけで価格を押さえ続けることはできない。
それでは、ベッセントほどそのことを知る人物が、なぜ今回ここまで強気なのか。
一つの読み方は、彼が「政府だから勝つ」と言っているのではなく、今回は政府の介入とファンダメンタルズが同じ方向へ動き始めていると考えている、というものだ。
日本政府は円安を止めたい。米財務省も円の過度な下落を問題視し、実際に円を買った。日銀は追加利上げへ傾き、市場もそれをほぼ織り込みつつある。日本の長期金利は上がり、円キャリーの妙味も薄れ始めた。1992年の英国政府が「国内景気には利下げが必要なのに、為替を守るため高金利を続ける」という矛盾を抱えていたのに対し、いまの円を巡っては、少なくとも金融政策と為替安定が以前より同じ方向を向きつつある。
この違いは大きい。
ただし、ベッセントにも弱点がある
もっとも、政策当局が一枚岩に見えること自体が、新しい問題を生む。ベッセントは日銀がどう動くかについて「かなり把握している」と公言した。これは市場には強烈なシグナルだが、日銀が米財務省の意向で利上げするかのように受け取られれば、中央銀行の独立性という別の信認問題につながりかねない。
また、日本側のファンダメンタルズが完全に円高へ転じたわけでもない。米国の金利は依然として高く、日米金利差も残る。原油高が再び日本の貿易収支とインフレを圧迫すれば、円には逆風になる。積極財政への市場の評価次第では、日本の金利上昇が必ずしも素直な円高材料にならないことも、すでに2026年の相場が示している。
この点は「ベッセントは『高市財政』を問題視しているのか」で扱った通りだ。長期金利が上がることと、通貨への信認が強まることは同じではない。
ベッセントが本当に賭けているもの
1992年の教訓を「市場は政府より強い」とまとめるのも正確ではない。市場が勝ったのは、英国政府より資金量が大きかったからではなく、政策の持続可能性に賭けたからだ。
同じことは2026年の円にも言える。勝負を決めるのは、米財務長官がどれほど強い言葉を使うかでも、何兆円介入できるかでもない。日銀が本当に利上げを続けるのか、日本の政策がインフレと円安を抑える方向へ変わるのか、そして日米金利差と円キャリーという円売りの根拠が実際に弱くなるのかである。
だから、ベッセントの「I am the house now」を文字通り受け取る必要はない。
彼が本当に市場へ突きつけているのは、「今回は1992年の英国政府とは違う。政策そのものが、あなたたちのポジションと逆方向へ動き始めている」という賭けなのだろう。
それが正しければ、円売り筋にとって危険なのはベッセントという人物ではない。円を売る理由そのものが崩れ始めることだ。
そしてもし日銀が動かず、日本の政策ミックスも変わらず、円安を生む構造が残るなら、そのときは話が逆になる。巨額介入も「胴元」という肩書も、市場を永遠には押さえ込めない。
1992年のベッセントが、それを誰より雄弁に証明している。