アメリカは7月、日本と一緒に円を買った。それでも円安は止まらず、8月末には再び1ドル=160円を超える水準まで円が売られた。
その後、日銀は9月18日に1.25%への利上げを決めたが、円は逆に158円台まで売られた。「日銀利上げも円は158円 植田会見で見えた『利上げしても円が買われない』理由」を見ると、ベッセントのいう「正常化」が一度の利上げでは終わらないことが分かる。
そこでスコット・ベッセント米財務長官のメッセージは、為替介入より一段深いところへ移った。
その後、米側のメッセージはさらに明確になった。日米首脳会談ではトランプ大統領自身が円安への懸念を高市首相に伝え、日本政府は「高市首相はリフレ派ではない」と説明し始めた。人事と日銀での投票行動まで含めた続編は、「『高市首相はリフレ派ではない』は通るのか トランプの円安苦言と5人の人事」で検証した。
8月30日、G20に合わせて日銀の植田和男総裁と会談したベッセントは、インフレ期待を安定させ、為替の過度な変動を避けるために「健全な金融政策」が重要だと強調した。米財務省はさらに、円の「大幅な過小評価」に対応する日本の決定的な市場・金融政策上の措置を強く支持すると発表した。
翌9月1日には、アベノミクスについてデフレ脱却という目的を果たしたと評価したうえで、日本はもう「リフレを止める」べきだという趣旨の発言までしている。
ここで重要なのは、ベッセントが単に「日銀は利上げしろ」と言っているのか、それとも高市政権の積極財政まで含めた政策の組み合わせそのものを問題視しているのか、という点である。
結論から言えば、ベッセントが「現在の円安と3%金利は高市財政が原因だ」と明言した事実は確認できない。しかし、一連の発言をつなぐと、日銀だけでなく日本の「リフレ政策ミックス」全体からの転換を求めている、と読むのが最も自然である。
「リフレを止めろ」は、日銀だけの話ではない
そもそもアベノミクスは金融政策だけではなかった。大胆な金融緩和、機動的な財政政策、成長戦略を組み合わせ、需要と物価を押し上げてデフレから抜け出す政策だった。
だからベッセントが「アベノミクスは成功した。もうリフレを止める段階だ」と言うとき、その射程を日銀の政策金利だけに限定するのは難しい。
実際、姿勢は突然変わったわけではない。2025年10月に片山さつき財務相と会談した際も、ベッセントはアベノミクス導入時から経済環境は大きく変わったとして、インフレ期待を安定させる「健全な金融政策」の必要性を指摘した。さらに日本政府が日銀に十分な「policy space」を与えることが重要だとも発信している。
当時から彼が気にしていたのは、低金利そのものより、デフレ脱却のために必要だった政策を、インフレが定着した後も続けることだったと考えた方が分かりやすい。
高市政権の経済思想とアベノミクスとの関係は、「高市早苗はなぜリフレ派なのか アベノミクスは今も通用するか」で詳しく整理した。
では、ベッセントは「高市財政」を批判しているのか
ベッセント本人が、高市政権の個別の歳出策を名指しして「これが円安の原因だ」と批判したわけではない。だが、金融政策、円安、インフレ期待に加えて「リフレ政策の終了」まで求めた以上、問題意識を日銀だけに限定して読む方が不自然だ。焦点は、金融と財政を組み合わせた日本の政策ミックス全体に移っている。
では、円を売る理由そのものは今も残っているのか。ベッセントは円売り筋に「私は胴元だ」と挑発したが、彼の1992年の経歴を考えると、この発言には単なる介入警告以上の意味がある。ベッセントが本当に賭けているものを、ブラック・ウェンズデーと比較して読み解いた。
ただ、Reutersは今回の一連の発言を、日本に利上げだけでなく大規模な景気刺激からの転換を促すメッセージだと分析している。その背景には、高市政権が成長分野への投資を拡大し、2027年度予算では重要分野の要求に事実上の上限を置かない仕組みを採ったことがある。各省庁の要求総額は、報道ベースで過去最大の約143兆円に膨らんだ。
そして9月、利上げに最も慎重だった高市政権のリフレ派からも、9月1.25%への利上げ予想が出た。円安・賃金・国債市場の変化を「「利上げ反対」の高市リフレ派が9月1.25%予想へ なぜ今なのか」で整理した。
一方で、「日本は今すぐ国債を野放図に増発している」と描くのも正確ではない。2026年度当初予算では新規国債発行額は29.6兆円と2年連続で30兆円を下回り、公債依存度も24.2%へ低下した。6月の補正予算では3.11兆円の特例国債を追加したものの、財務省は前年度分の発行減を使うことで、市中への国債発行額は増やさず対応できるとしている。
つまり、ベッセントが問題視しているとすれば、単年度の国債発行額というより、物価がすでに上がっている日本で、政府がなお需要を刺激し、日銀も十分に引き締めないという政策の方向性だろう。
金利が上がったのに、なぜ円は強くならなかったのか
この問題を考えるうえで、2026年の市場は興味深い。
日本の10年国債利回りは年初の2%前後から一時3%を超えた。それだけ金利が上がれば円が買われても不思議ではない。しかしドル円は7月に一時164円近くまで上昇し、円安が進んだ。
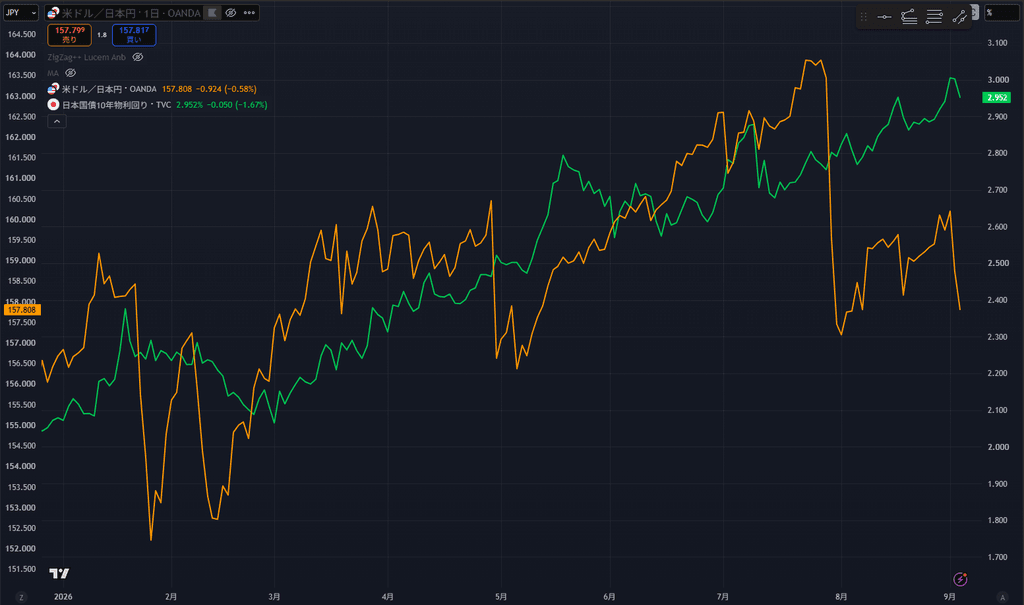
金利が上がっても円が買われなかった。この事実は、「金利上昇=円高」という単純な説明では足りないことを示している。市場は金利の高さだけでなく、その金利上昇が成長期待によるものなのか、インフレや財政への警戒を含むものなのかを見ている。
長期金利の上昇は、中身で意味が変わる。成長が強くなり、将来の実質金利が上がるための金利上昇なら、通貨にはプラスになりやすい。反対に、インフレや大量の国債供給、政策への不信から投資家が高い利回りを要求しているなら、金利上昇と通貨安は同時に起こり得る。
「15.4兆円でも円は160円 『市場の信認』は介入では買えない」で見たのも、この問題だった。政府が円を買っても、市場が円を売る理由そのものが残れば効果は続きにくい。
政策金利1%だけでは、10年金利3%を説明できない
日銀は2024年にマイナス金利を解除し、その後も段階的に政策金利を引き上げてきた。2026年6月には1%に達した。
それでも長期金利の上昇は、政策金利の動きより大きい。
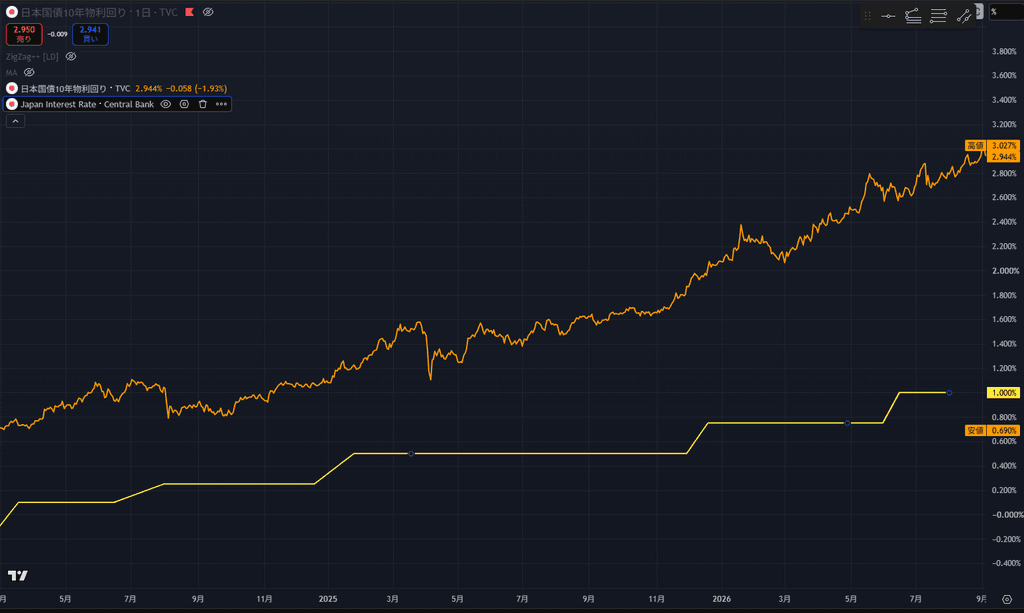
政策金利は1%、10年金利は3%。この開きが示すのは、長期金利が日銀の現在の政策金利だけで決まっていないということだ。市場は将来の利上げだけでなく、インフレ、国債需給、実質金利、タームプレミアム、そして財政運営まで織り込んでいる。
ただ、財政政策もその一つの材料になっている。9月初めの世界的な国債売りでは原油高や各国の金融引き締め観測も重なっており、今回の3%を高市政権だけの責任にするのは間違いである。それでも、高市政権が大規模な歳出拡大を掲げるほど、市場が将来の国債供給やインフレを評価する必要が増すのも事実だ。
金利上昇は、すでに財政へ返ってきている
そして財政を考えるとき、新しい政策にいくら使うかだけを見るのでは足りない。過去に積み上げた国債を、これからどの金利で借り換えるかも重要になる。
財務省の当初予算では、国債費のうち「利子及び割引料」は2024年度の9.7兆円から、2025年度10.5兆円、2026年度13.0兆円へ増えた。2027年度の概算要求では16.6兆円に達している。
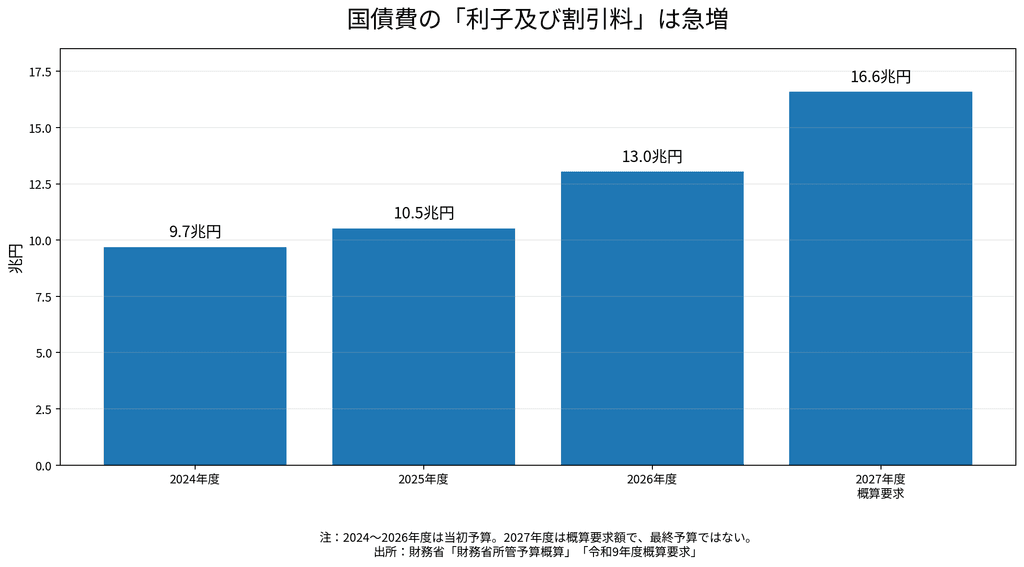
これは「日本はすぐ財政危機になる」という話ではない。国債は平均残存期間が長く、金利上昇の影響は借り換えを通じて徐々に表れる。
それでも、低金利を前提に組まれてきた財政にとって、金利3%の世界で歳出拡大を続けるコストは以前より高い。政府がアクセルを踏めば、その政策効果だけでなく、国債市場が要求する金利も同時に計算しなければならなくなった。
ベッセントの診断は正しいのか
ここまでを踏まえると、ベッセントの問題意識には筋が通っている。
日本はもうデフレではない。円安は輸入物価を押し上げ、原油高も新たなインフレ圧力になっている。そうした環境で、デフレ脱却を目的に作られたリフレ政策を続ければ、円安やインフレ期待をさらに刺激する可能性がある。
だから「アベノミクスは成功した。次の段階へ移れ」という彼の主張には経済的なロジックがある。
足元の3%には、高市政権の財政運営だけでなく、世界的な債券売り、日銀の追加利上げ観測、中東発の原油高が重なっている。だからベッセントが問題にしているのも「財政だけ」ではない。これらの圧力が強まる局面で、なおデフレ期と同じ政策ミックスを続けるのか、という問いである。
したがって、正確な読み方は「高市財政が円安と3%金利を生んだ」ではなく、「もともと複数の上昇圧力があるところへ、拡張的な財政運営が追加のリスクとして市場に評価されている」である。
では、米財務長官が日銀にここまで言っていいのか
ここで中央銀行の独立性という別の問題が出てくる。
日銀法3条は、通貨・金融の調節における日銀の自主性を尊重すると定めている。金融政策を決めるのは9人の政策委員であり、米財務長官に日本の政策金利を決める法的権限は当然ない。
今回の発言によって、日銀の独立性が法的に失われたわけではない。ベッセントに日本の政策金利を決める権限はなく、最終判断は日銀の政策委員会にある。
しかもベッセント自身、8月30日のインタビューで具体的な利上げを求められた際には「何をすべきか指図するつもりはない」と線を引いている。2025年にはむしろ、日本政府が日銀に政策上の余地を与えることが重要だと述べており、本人は「日銀を政府から独立させる側」に立っているつもりなのだろう。
それでも違和感が残るのは、外国政府の財務長官が、円の過小評価を問題視しながら「決定的な金融政策上の措置」を公に支持し、さらに日本に「リフレを止めろ」と政策転換を促しているからだ。
法的な命令ではなくても、市場が「米国は日銀の利上げを望んでいる」と受け止めれば、利上げ期待や円相場は動く。実際、9月2日には日銀のタカ派発言と米国側の姿勢を受けて円が大きく上昇した。
だから論点は「独立性を侵害したか」という白黒ではなく、独立した中央銀行への外国政府からの政治的圧力として、どこまでが許容される政策対話なのかという境界線にある。
片山財務相が9月1日、日銀の金融政策や日本国債金利についてコメントを避け、金融政策は日銀の管轄だとしたのも、この線引きを意識した対応と見ることができる。
ベッセントが求めているのは「円買い」ではなく政策ミックスの転換だ
7月、米国は日本と一緒に円を買った。だが1カ月後、ベッセントは円相場について「かなり秩序立っている」と述べ、再介入を急ぐ姿勢を見せなかった。
代わりに前面へ出てきたのが、日銀の金融政策と「リフレ政策の終了」である。
ここから見えるのは、ベッセントが円安を単なる為替市場の問題として扱わなくなったということだ。円安、インフレ、長期金利、財政は別々ではなく、日本がデフレ期の政策からどこまで離れられるかという一つの問題になっている。
彼が日本に求めているのは、おそらく「もっと円を買え」ではない。
日銀はインフレに合わせて金融政策を正常化し、政府もデフレ期と同じ発想で需要を刺激し続けない。その結果として円とインフレ期待を安定させる。つまり、政策ミックスそのものを変えろという要求である。
その診断が正しいかどうかは、日本のデータと市場が決める。
そして、その転換を実際に決めるのは米財務長官ではなく、日本政府と独立した日銀でなければならない。
円安と3%金利が突きつけているのは、アベノミクスが成功したか失敗したかという過去の採点ではない。
デフレを脱した後の日本が、どの政策で次の10年を運営するのかという問いである。