Amazonが、ロンドンで42.5億ポンドを借りた。
9月9日、Amazonは初めてポンド建て社債を発行した。期間は3年、6年、12年、19年の4本で、利回りはおよそ5.2%から6.7%。世界有数の現金創出力を持つ企業が、なぜわざわざ英国まで資金調達の場を広げ、6%を超える金利を払って長期資金を集めるのか。
答えは、Amazonの資金繰りが苦しいからではない。AIへの投資額が、巨大テック企業でさえ「手元資金だけで賄う」には大きすぎる規模になってきたからだ。
しかも、これはAmazon一社の話ではない。2026年、ハイパースケーラーと呼ばれる米巨大テック企業の社債発行はすでに2000億ドルを超え、2025年通年の2倍以上に膨らんだ。調達先もドルだけではなく、ユーロ、スイスフラン、カナダドル、そして今回のポンドへと広がっている。
AIブームを追うとき、多くの人はNVIDIAの株価やデータセンター需要を見る。だが、その裏で起きている変化は債券市場の方がよく映している。AIは、株の物語から世界の「借金」の物語へ移り始めている。
社債発行は、もう昨年の倍を超えた
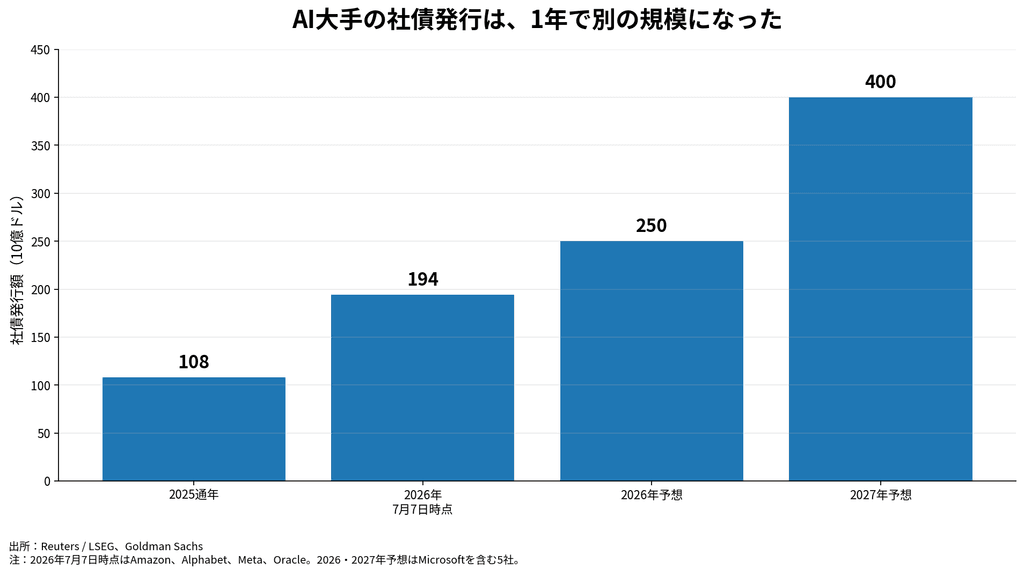
変化の速さは数字を見ると分かりやすい。ReutersがLSEGのデータを集計したところ、Amazon、Alphabet、Meta、Oracleの4社が2026年7月7日までに発行した社債は約1940億ドル。2025年通年の約1080億ドルを、その時点ですでに79%上回っていた。
Microsoftを含む5社でみたGoldman Sachsの予想では、2026年の発行額は約2500億ドル、2027年には約4000億ドルに達する。AIデータセンター、半導体、電力設備への投資が続く限り、今年だけの特殊要因では終わりそうにない。
もちろん、世界の債券市場全体から見れば2000億ドルは吸収不能な額ではない。問題は絶対額よりも、増え方と集中度である。米政府は巨額の国債を出し続け、一般企業も資金を調達する。その同じ市場に、わずか数社の巨大テックが毎年数千億ドル単位の新しい需要を持ち込んでいる。
前回の記事では、この問題を「米国債を誰が買うのか」という側から見た。モハメド・エラリアンが警告したのは、政府、AI企業、その他の企業から出てくる債券の供給に対し、安定的な買い手が十分な速度で増えていないということだった。
今回は反対側から見る。大量に金を必要としているAI企業は、実際にどこへ行き、どんな条件で借り始めているのか。 Amazonのポンド債は、その変化をかなり分かりやすく示している。
「買い手がいる」だけでは、もう十分ではない
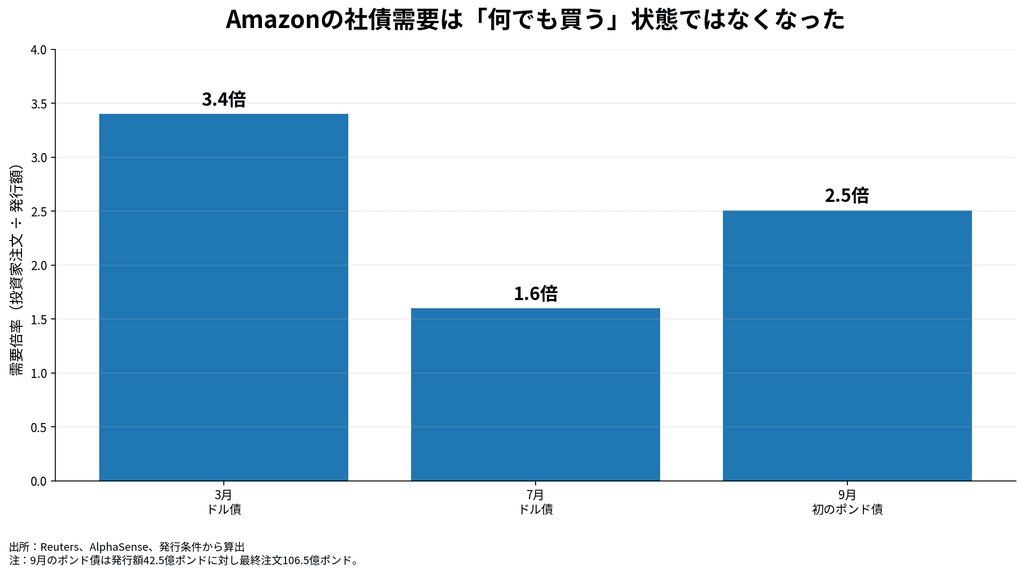
Amazonの今回のポンド債には106.5億ポンドの注文が集まり、42.5億ポンドの発行額に対する需要倍率は約2.5倍だった。十分に強い需要である。ただ、今年の流れを並べると、投資家の姿勢が以前と同じではないことも見えてくる。
Amazonの3月のドル債は約3.4倍の注文を集めたが、7月には約1.6倍まで低下した。今回のポンド債で2.5倍まで持ち直したとはいえ、「巨大テックなら何でも買う」という状態ではない。
ハイパースケーラー全体でも似た変化が出ている。Apollo Global Managementによると、新発債の需要倍率は2月の5倍近くから7月には2倍未満まで低下した。さらに、Reutersが比較可能な2026年発行債91本を調べたところ、7月28日時点で78本が発行時より高い利回りで取引されていた。中央値で22bp、つまり0.22%ポイントの上昇である。
ここで起きているのは「AI社債が売れなくなった」という話ではない。買い手はいる。ただし供給が増えるにつれ、投資家は以前より高い利回りを要求し始めている。
これは、9月8日に英国政府が30年債を5.8168%で発行した話とよく似ている。英国債の記事でも見た通り、債券市場で本当に重要なのは「買い手がいるか」ではない。「何%なら買ってくれるのか」である。
Amazonの42.5億ポンドは、誰の財布から出たのか
ここで少し、社債を「借りる側」ではなく「買う側」から考えてみたい。
Amazonが42.5億ポンドを調達したということは、その反対側で42.5億ポンド分の債券を買った投資家がいる。年金基金、保険会社、資産運用会社などだ。彼らはAmazonだけを見ているわけではない。同じ日に英国債もあれば、欧州企業の社債もあり、米国債もある。その中から「どこにいくら置くか」を選んでいる。
ここが株式市場とは少し違う面白さである。AmazonのAI戦略に期待して株を買う投資家なら、「将来どれだけ利益が伸びるか」が中心になる。だが債券を買う側がまず考えるのは、「この利回りで、何年お金を貸す価値があるか」だ。
仮に、ある運用会社が新たに100億円を債券へ回すとする。Amazon債に20億円を使えば、その20億円を同時に別の社債へ回すことはできない。運用資金そのものが増えるか、別の債券を売らない限り、財布には限りがある。
もちろんAmazon一社の起債で世界の金利が動くわけではない。だがAmazon、Alphabet、Microsoft、Meta、Oracleといった企業が、何十億ドル、何百億ドルという規模で次々と債券を出し始めれば話は変わる。投資家の財布をめぐる競争相手が、一気に増えるからだ。
その競争は、もう欧州で始まっている
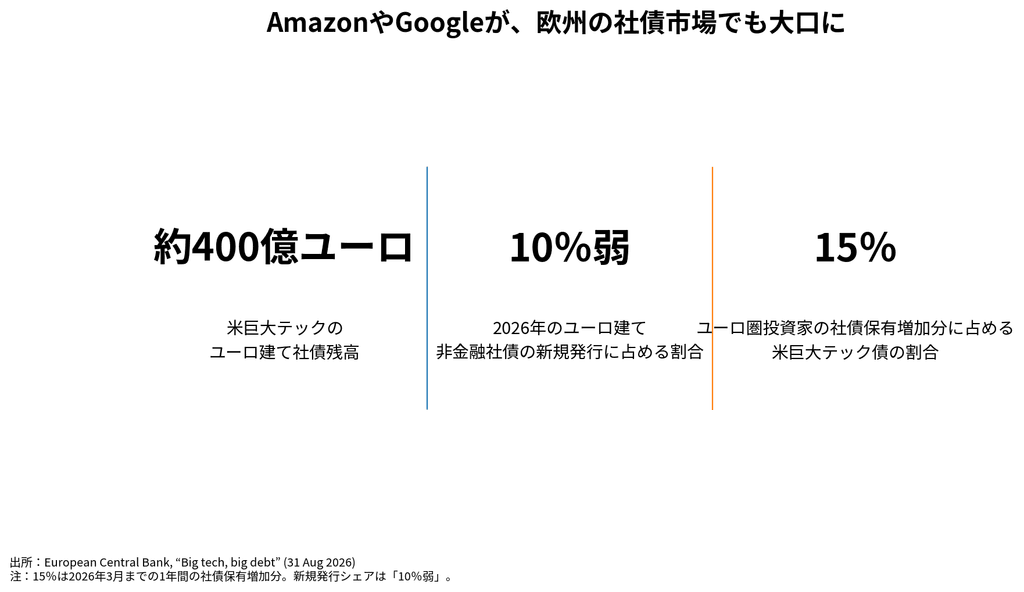
ECBが8月末に公表した分析は、その変化をかなり具体的に示している。米巨大テックのユーロ建て社債残高は約400億ユーロ。2026年に非金融企業が発行したユーロ建て社債のうち、10%弱を米巨大テックが占めるまでになった。
AmazonとAlphabetは今年、ユーロ圏の非金融企業社債市場で最大級の発行体になっている。少し前まで「欧州の社債市場」と聞けば、ドイツやフランスの大企業を思い浮かべるのが自然だった。いまはそこへ、米国のAI投資を支える巨大な資金需要が入り込んでいる。
さらにECBは、一部の欧州企業が、米巨大テックの大型起債と同じ日に社債を出すのを避けたと報告している。
これはかなり象徴的だ。「今日はAmazonやGoogleが大量に債券を売る。ならば、うちは別の日にしよう」。そう考える企業が出てきたということだ。AI企業の借金が増えた結果、欧州企業が「いつ金を借りるか」まで意識し始めている。
ここまで来ると、「AI企業の社債が増えている」というだけの話ではない。AI投資が、世界中の企業や政府と同じ資金プールを使い始めたということになる。
では、借り手が増えるとなぜ金利が上がるのか
仕組みはそれほど難しくない。
投資家から見れば、債券は選択肢の比較である。英国債が5%台、信用力の高い企業の社債が6%前後なら、「どちらを買うか」を考える。そこにAmazonやAlphabetが大量の社債を持ち込めば、ただ名前が有名というだけでは買ってもらえない。投資家が「それなら買おう」と思うだけの利回りが必要になる。
社債には、国債などの基準となる金利に対して、企業の信用リスクなどを埋め合わせるための「上乗せ金利」が付く。市場ではこれをスプレッドと呼ぶが、言葉より中身の方が大事だ。たとえば上乗せが0.30%から0.40%へ広がれば、その企業は以前より0.10%ポイント高い金利を払わなければ、同じようには資金を集めにくくなったという意味になる。
Reutersの集計では、Amazon、Alphabet、Meta、Oracleが発行した社債の上乗せ金利は、2026年に入って各年限で2025年より広がっている。
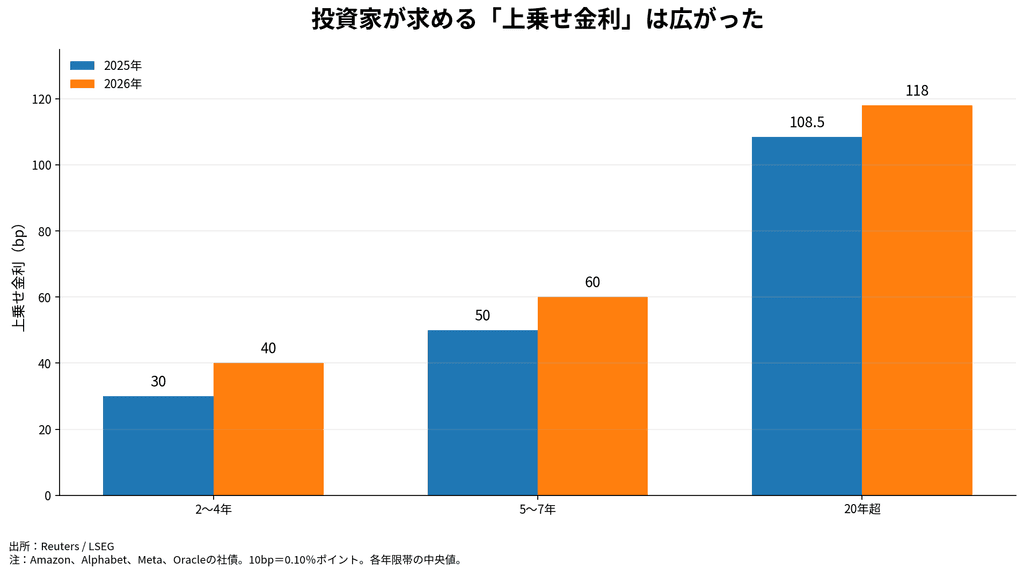
10bp、20bpという数字だけを見ると小さく感じるかもしれない。しかし、借入額が数百億ドル規模になれば話は別だ。しかも一度で終わらず、翌年も、その翌年も資金調達が続く。わずかな金利差が積み重なれば、AI投資の採算にも効いてくる。
ここで重要なのは、AI社債が「売れなくなった」わけではないという点だ。Amazonのポンド債にも発行額の約2.5倍の注文が集まった。買い手はいる。ただし、買い手が以前と同じ値段では買ってくれなくなりつつある。
この違いは大きい。債券市場の警告は、突然「誰も買わない」という形で始まるとは限らない。最初に表れるのは、少し高い金利を求められること、注文倍率が下がること、発行日を選ばなければならなくなることだ。
AIは未来に稼ぐ。だが建設費は今払う
ここでAIブームの時間軸が効いてくる。
AIが企業の生産性を大きく高め、新しいサービスや収益を生み出すなら、数年後には現在の巨額投資が安く見えるかもしれない。株式市場が期待しているのは、まさにその未来である。
しかしデータセンターを建てるのは今だ。GPUを買うのも今、発電設備や送電網を整えるのも今である。ECBは、AI大手の設備投資が2028年までの累計で1兆ドルを超える可能性を示している。投資の成果が出る前に、まず現金が必要になる。
AIが生産性を上げるのは未来だが、AIが資金を食うのは現在である。
この時間差があるから、株と債券では同じAIブームの見え方が変わる。株式投資家は数年後の利益を買える。一方、債券投資家は「この会社はこれだけ借りて、きちんと利息を払い続けられるか」「次も大量に借りるなら、今この利回りで買っていいのか」を考える。
だから、AI大手の株価が強いままでも、社債市場では要求される金利が上がることがある。両者は矛盾しない。未来への期待が強いほど、そこへ到達するための投資額も巨大になり、その資金調達を債券市場が支えるからだ。
次のAI競争は「誰が一番安く金を集められるか」
これまでのAI競争では、誰が最先端の半導体を確保できるか、誰が最大のデータセンターを建てられるかが注目されてきた。だが投資額がここまで膨らむと、もう一つの競争が無視できなくなる。
誰が、最も安い金利で、最も長く、大量の資金を集められるか。
Amazonが初めてポンド市場へ入った意味はここにある。ドルだけに頼らず、ユーロ、スイスフラン、カナダドル、ポンドへと投資家層を広げれば、より多くの資金源へアクセスできる。巨大なAI投資を続けるためには、技術力だけでなく「資金調達力」も競争力になる。
一方で、世界の投資家から見れば、選択肢が増えるほど条件を比べられる。Amazonだから無条件で買うのではなく、「この利回りなら買う」と値段を付ける。その要求が少しずつ厳しくなっているのが、2026年の債券市場だ。
株価だけ見ていると、AIブームの半分しか見えない
前の記事では、AI企業による大量の社債発行を米国債の側から見た。米政府も巨額の国債を出している中で、AI企業まで同じ投資家から資金を集めれば、債券の買い手をめぐる競争は強くなる。
今回のAmazonのポンド債は、その競争が米国の中だけでは終わらないことを示している。AI企業は欧州や英国まで資金を求めて出ていき、現地企業もその存在を無視できなくなった。
ここで思い出したいのが、英国債の記事で見た「買い手がいるかではなく、何%なら買ってくれるのか」という視点だ。英国政府の30年債にも大量の注文が入ったが、支払った利回りは5.8168%だった。Amazonにも買い手はいる。それでも市場は、以前より高い上乗せ金利を要求し始めている。
債券市場は、AIブームを否定しているわけではない。むしろ逆だ。AI投資が本当に巨大だからこそ、そのために必要な資金の値段を付け始めている。
これからAIを見るとき、NVIDIAの売上高やAmazonの株価だけでは足りない。AmazonやAlphabetが次にいくら借りるのか。何倍の注文が集まるのか。何%の金利を払うのか。そして、その日に他の企業や政府はどんな条件で資金を集めるのか。
AIブームの第1幕が「誰が計算能力を確保するか」だったとすれば、第2幕は「誰がその計算能力を最も安くファイナンスできるか」になるかもしれない。
Amazonが初めてポンドで借金したというニュースは、その第2幕が世界の債券市場で始まりつつあることを示している。
資金調達競争が続く一方、AIの次の制約は電力網と安全性へ移り始めている。「AI開発はなぜ止まれないのか」で、米中競争まで含めた次の局面を追った。