日本銀行が保有するETF(上場投資信託)を売り、その利益を政府の成長投資に回す。11月6日、高市早苗総理大臣が示した構想は、一見すると合理的に映る。長年の金融緩和で日銀が買い集めた株式から利益を確定し、日本経済を成長させる投資に使うというものだからだ。増税ではなく、追加の赤字国債でもない財源が見つかったかのようにも聞こえる。
だが、数字を一つずつ確認すると、その説明には見落としやすい段階がある。日銀が2027年1月から売るETFは、年間簿価で8600億円、時価の試算では2兆4600億円。両者の差額は約1兆6000億円になる。しかし、この差額がそのまま政府に入り、好きな事業に配分できるわけではない。さらに政府は、その将来の収入を見込んで「つなぎ国債」を発行し、投資を前倒しすることまで検討している。
問題は、株価次第で変動する中央銀行の利益を、どこまで安定した政府の財源として扱えるのかという点だ。
年間8600億円へ引き上げ、それでも売り切るまで43年
日銀は10月30日の金融政策決定会合で、保有するETFの売却ペースを引き上げることを全員一致で決めた。2026年1月から始めた売却について、従来の年間3300億円程度を、2027年1月から8600億円程度に増やす。ここでいう売却額は、購入時の金額を基準とする簿価ベースである。
ETFは株価指数に連動する投資信託で、日銀はかつて金融緩和の一環として大量に買い入れた。現在は新規の買い入れを終了し、保有分を徐々に処分する局面にある。売却は市場で形成される価格を使い、時期を分散させて行う。市場が大きく混乱した場合には、売却額の調整や停止も認められている。
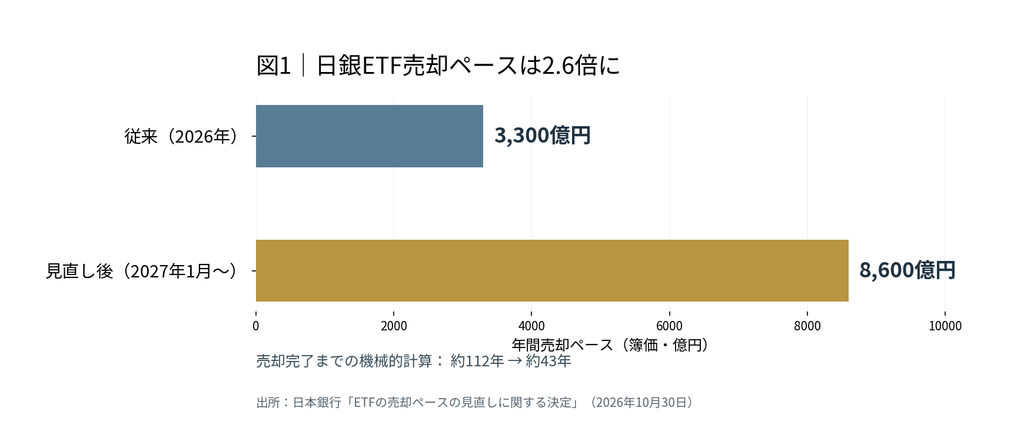
日銀の試算では、売却完了までに必要な期間は約112年から約43年へ短縮される。この計算は、2026年9月末の簿価残高を一定の年間売却ペースで割ったものだ。43年後まで売却を続けることを法律で約束したわけでも、43年後に必ずゼロになるわけでもない。相場が荒れれば売却を止める可能性があり、将来さらに売却ペースを見直す余地も残っている。
それでも、この数字は日銀が抱えるETFの規模を端的に表している。2026年3月末の保有額は簿価で約37兆円、時価で約94兆円。長年の株高によって大きな含み益を抱える一方、株式市場への影響を抑えようとすれば短期間では処分できない。
2兆4600億円の売却で、政府の財源はいくら増えるのか
今回の議論で最初に区別しなければならないのは、「売却代金」「売却益」「国庫納付金」の三つである。似た言葉だが、財政上の意味はまったく違う。
日銀が公表した年間2兆4600億円という数字は、2026年1月以降の売却実績における時価と簿価の比率などを用い、8600億円の簿価に対応する売却代金を試算したものだ。単純に差し引けば、約1兆6000億円が簿価に対する利益となる。ただし実際の売却価格、諸費用などによって変わり、これが将来毎年確実に発生する利益だと保証するものではない。
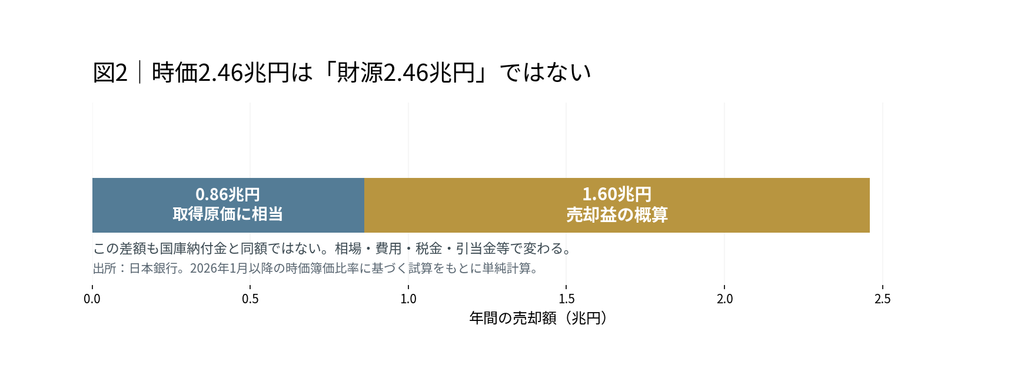
さらに、日銀がETFを売って利益を実現しても、その全額が国庫納付金になるわけではない。日銀には保有国債の利息などの収入がある一方、金融機関が日銀の当座預金に預けている資金に支払う利息や、人件費、税金、引当金などの負担がある。そうした損益をすべて反映した年度末の剰余金のうち、法定準備金や配当に充てる分を除いたものが国庫に納付される。日本銀行法第53条に定められた仕組みだ。
したがって、年間8600億円という簿価の数字を政府の収入とみなすのも、時価2兆4600億円を財源として積み上げるのも誤りである。約1兆6000億円という売却益の概算も、ほかの損益と切り離してそのまま歳入に置ける数字ではない。政府が期待しているのは、あくまでETF売却の加速によって将来増える可能性がある国庫納付金なのである。
実際、日銀は利上げで1兆円以上も支払利息を増やした
国庫納付金が必ずしもETFの利益に比例しないことは、日銀自身の決算から分かる。2026年5月に公表された2025年度決算では、日銀の当期剰余金は1兆9263億円。そこから法定準備金963億円を積み立て、国庫に納付する額は1兆8300億円となった。
一方、同年度に金融機関の当座預金に対して支払った「補完当座預金制度利息」は2兆7104億円。前年度の1兆2517億円から1兆4587億円も増えた。日銀はETFの運用などから利益を得ているが、金利を引き上げれば、当座預金への利払いという費用も大きくなり得る。実際、2025年度の経常利益は前年度から4501億円減少した。
ここに高市政権の構想が抱える難しさがある。株価が高く推移すればETFの売却益は増えやすい。しかし、インフレを抑えるために日銀が政策金利を引き上げれば、金融機関への支払利息も増え得る。両者が同時に起きた場合、売却益が増えても国庫納付金が想定どおり増えない可能性がある。反対に、収入や費用の変動次第では国庫納付金が増えることもある。国庫への最終的な支払いは、ETFだけで決められないのである。
この意味で、国庫納付金は税収のような安定的な財源とは性質が異なる。日銀の会計や物価・金利環境を知らずに、売却益から毎年一定額が入ると見込むのは危うい。
高市総理はなぜ「つなぎ国債」を使うのか
11月6日、高市総理は衆院財務金融委員会で、追加売却益による国庫納付金の増加分を、経済安全保障など重要分野への投資に活用する考えを示した。同日の日本成長戦略会議でも、追加売却益を「成長の果実」と位置づけ、危機管理投資・成長投資に再投資する方針を説明している。
具体的には、「強く豊かな日本」投資枠のうち、経済安全保障上、特に重要な事業を扱う新たな特別会計を設ける構想だ。さらに、将来の日銀からの収入を国債償還の裏付けにして、「つなぎ国債」を発行する。企業に対する補助や研究開発支援を前倒しし、長期的な投資計画を立てやすくする狙いがある。
つなぎ国債とは、後に入る予定の財源を見込んで、その前に必要な資金を調達する国債だ。例えば企業の設備投資を今すぐ支援したいが、政府が見込む収入は数年に分かれて入る場合、政府が先に国債で資金を集め、後に入る収入を償還に回すという設計が考えられる。
ただし、ここには二つの不確実性がある。第一に、将来の追加国庫納付金がいくらになるか、現時点で確定していない。第二に、国庫納付金は通常、一般会計の歳入になる仕組みであり、新特別会計への配分や償還財源としての扱いは、必要な制度と予算措置を具体化しなければならない。木原官房長官も11月6日、国庫納付金の増加分の見込み方や使途は今後の予算編成で検討する課題だと説明した。
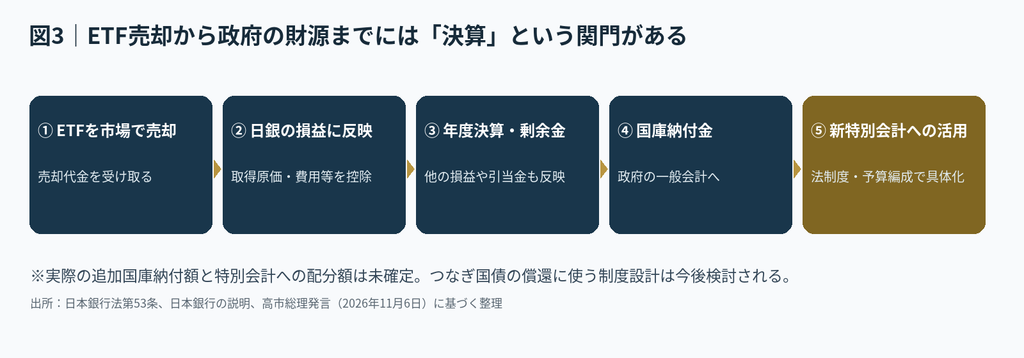
政府が将来の利益を使うこと自体が直ちに問題なのではない。政策の効果が高ければ、資金を先に投じて成長力を高めるという考え方には経済合理性がある。しかし、償還財源の見込みが外れれば、国債の借り換えや別の財源の確保が必要になる可能性もある。国債には利払い費も伴う。「ETF売却益だから借金ではない」という説明は正確ではない。
財源と国債発行の線引きが重要なのは、「国債容認」は誤報なのか――高市総理の曖昧な答弁と報道の責任で検証した問題とも通じる。どの支出を何という財源で賄うかだけでなく、政府全体として最終的にどれだけの国債を発行し、どのような収入で返済するかを確認する必要がある。
日銀の独立性は守られるのか
もう一つ、制度以上に大きな論点がある。ETFをいつ、どれだけ売るかという判断が、政府の財政上の都合によって左右されないかという問題だ。
今回の売却加速を決めたのは、10月30日の日銀金融政策決定会合であり、政府が11月6日に新たな財源活用方針を示す前である。したがって、政府が日銀に売却加速を指示したとみなす根拠はない。日銀は過去の売却実績や株式市場の売買代金の増加を理由に挙げており、売却額は市場全体の売買代金の0.1%程度に相当すると説明した。
野村證券の市場分析も、全体の株式需給への影響は限定的とする一方、日銀が間接的に多く保有している一部銘柄には売り圧力が強まり得ると指摘している。総額が小さく見えても、個別銘柄への影響までゼロとは言い切れない。
政府が「追加売却益は貴重な財源だ」と期待するようになると、将来、株価が下がった局面で日銀が売却を停止することや、売却ペースを緩めることに政治的な圧力がかかるのではないか。その懸念は生じる。ただし、現段階で独立性が侵害されたという事実は確認できない。評価すべきは、今後の売却方針が金融市場の安定という日銀自身の判断に基づいて維持されるかどうかである。
金融政策でも同じことが言える。日銀の「物価2%到達」は誰が決めるのかでは、日銀が物価の基調的な上昇率を目標とおおむね整合的と判断する一方、政府がデフレ脱却宣言に慎重な理由を分析した。政府の財政需要と、日銀が物価の安定のために必要とする政策が常に一致するとは限らない。ETFの売却益が財源として注目されるほど、その区別は重要になる。
株価急落で「43年計画」はどう変わるか
ETFの売却代金と売却益は、当然ながら市場価格に左右される。売る数量を増やしても、株価が下落すれば売却代金は減る。価格がさらに低下すれば、政府が想定する国庫納付金の追加分も変動する可能性がある。
実際、11月6日の東京株式市場では日経平均株価が大幅に下落した。米国株急落が日本を直撃――日経平均暴落の裏で何が起きているのかで見たように、AI関連の投資不安は日本市場にも波及している。ただし、この日の下落を日銀のETF売却方針だけで説明することはできない。株式市場には米国の金融政策、企業業績、投資家のリスク回避など複数の要因が重なる。
一方で、日銀がETFの大量売却を短期間に進めれば、株価への下押し圧力が強まる可能性がある。そのため日銀は、売却額の急拡大ではなく、株式市場の流動性に応じて小分けに売却する方式を選んだ。43年という長さは非効率にも見えるが、保有資産を市場に戻す際の価格変動を抑えるための時間でもある。
ここで重要なのは、「ETFを早く売れば政府財源が増え、景気を押し上げる」という単純な図式が成り立たないことだ。売却ペースを速めすぎて市場が下落すれば、保有分の価値や将来の売却益を損ねかねない。株価が好調なときに売却を急いだ方がよいという意見もあり得るが、相場の天井を日銀が正確に予測できるわけではない。
政権が本当に示すべき数字は「8600億円」ではない
今後の予算編成で確認すべき点は明確だ。日銀が売却益の増加をどの程度見込み、その他の収益・費用を反映した結果、国庫納付金がいくら増えると政府は見積もるのか。さらに、国庫納付金のうち新特別会計にいくら振り向け、つなぎ国債を何年で償還する設計にするのか。この三つが示されなければ、成長投資の財源としての持続可能性は判断できない。
同時に、支出する事業の効果も問われる。半導体、電力インフラ、経済安全保障といった分野に投資するなら、単に補助金の額を積み上げるだけでは足りない。民間投資がどれだけ増え、供給力や税収にどのような効果をもたらすかを示す必要がある。将来のETF売却益を担保に投資する以上、利益が見込みを下回ったときに誰が負担を引き受けるのかも、制度設計に含まれるべきだ。
財政への信認は、財源に付けた名称だけでは得られない。15.4兆円でも円は160円――「市場の信認」は介入では買えないで論じたように、金融市場が見るのは政策の説明だけでなく、その背後にある財政の持続性や政策運営の一貫性である。
日銀が巨額のETFを抱えるようになったのは、日本経済が長期のデフレから抜け出すために異例の金融緩和を続けてきた結果だ。その資産から生まれる利益を成長投資に回すという構想には、過去の金融政策を未来の投資につなげるという意義がある。しかし、含み益は現金ではなく、売却代金は利益ではなく、利益はそのまま政府の歳入ではない。
そして、政府の財源と日銀の金融政策は、互いに関係しながらも別の判断である。8600億円という売却額より、本当に注目すべきなのは、その先の国庫納付金の見積もりと、つなぎ国債の返済計画だ。政府が数字でそこまで説明できるかどうかが、「成長の果実」を将来の経済成長につなげられるかを見極める第一歩になる。