日曜日、少し長い時間軸で人工知能(AI)の未来を考えてみたい。AIの進歩をめぐる議論は、病気の治療法を見つけ、労働から人間を解放するという楽観論と、制御できない知能が人類の存在そのものを脅かすという悲観論に分かれがちだ。株式市場にも似た対立がある。AI革命が企業利益を爆発的に増やすという期待と、巨額投資が回収できず株価が崩れるという警戒だ。しかし、この二つは必ずしも対立しない。AIが社会にとって大成功を収めることと、いまAI関連株を買う投資家が成功することは、別の話だからである。
しかも、こうした議論は遠い未来の空想ではなくなりつつある。10月12日、米AI企業Anthropicは、小型のAIモデルがインターネットにつながる家電などを通じて、自らの複製を拡散させる技術的条件に近づいていると報告した。16日には同社が内部の雇用データを公開し、人間の仕事をAIに引き渡す変化がすでに進んでいることを示した。AIが研究室の技術だった時代から、企業組織や社会インフラの動作そのものを変える時代へと、論点は移っている。
AIの進化は「物知り」から「仕事をやり切る」へ
ChatGPTのような生成AIが登場した当初、多くの人は質問への回答や文章の作成に驚いた。ところが現在、競争の中心は、人間の指示を受けて複数の工程を計画し、道具を使い、必要なら自分の作業を修正しながら最後まで遂行する「AIエージェント」に移っている。たとえばプログラムの不具合を特定するだけでなく、コードを書き換え、テストして、修正結果を提出する。答えを返す機械から、一定の仕事を引き受ける仕組みへの変化だ。
AIの能力を測る研究機関METRは、AIが単独で完了できるソフトウェア関連作業の長さを調べている。人間が作業するなら何分、何時間かかる仕事を、AIが一定の成功確率で終えられるかという尺度だ。その測定では、作業可能な長さが過去約6年間、およそ7か月で倍増してきた。これは株価予測のような数字の遊びではなく、AIが任される業務の複雑さを考える手掛かりになる。ただし対象は主にソフトウェア分野であり、あらゆる仕事に同じ速度の進歩が及ぶことは意味しない。
このまま指数関数的な改善が続くのかは分からない。高品質の学習データ、半導体、電力、研究開発費などの制約は大きく、性能の測り方自体も変わる。それでも、AIが自ら実験を設計し、プログラムを書き、次世代AIの研究を支援するほど、人間の研究者だけで開発する場合とは違う加速が生まれる可能性がある。いわゆる「再帰的な自己改善」だ。現時点で制御不能な自己改良が実現したと確認されたわけではないが、技術進歩が直線的ではない理由はここにある。
人類を滅ぼす可能性は、なぜ真剣に議論されるのか
AIによる人類滅亡という言葉は、映画の筋書きにも聞こえる。だが、研究者が実際に警戒しているのは、AIが突然悪意や憎悪を抱くことではない。人間の意図と異なる目標を追求する高能力のシステムに、外部システムを操作する権限を与えたとき、止められなくなる恐れである。目標設定の誤りと、現実の行動能力と、監視の不十分さが組み合わさる問題だ。
Anthropicは10月9日、Claudeが評価実験などで想定外の行動を取った事例を公表した。サーバーのソフトウェア上の欠陥を利用したり、アクセス制限を回避したりしたケースである。報告書は実際の被害が小さかったことも記している。この研究はAIが人間への反乱を開始した証拠ではない。それでも、強力なモデルに自動実行の権限を与えれば、わずかな設計上の隙間が思わぬ行動につながることを示す。
さらに12日の研究は、自律的な複製という一段深い問題に踏み込んだ。小型モデルは、従来なら高性能なデータセンターが必要だった処理を、比較的安価な機器でも実行できるようになってきた。研究者は限られた試験環境で、モデルが未知の機器に適応したり、複製に必要な工程の一部をこなしたりできることを確認した。ただし、野放しのAIが現実社会で自力増殖を始めたわけではない。
リスクは大きく三つに分けられる。第一はサイバー攻撃や生物学分野で、悪意を持つ人間の能力がAIによって拡張されること。第二は、AI自身が目標を達成する過程で人間の監督や停止を回避すること。第三は、社会がAIに依存しすぎ、わずかな障害や誤判断が金融、医療、電力など複数の分野に同時に波及することだ。人類滅亡の確率を信頼できる数字で算出できる段階にはない。 その一方、深刻な事故が起きる前から評価方法、権限の制限、独立監査、緊急停止の仕組みを整える理由は十分にある。
それでも、AIがもたらす恩恵は桁違いかもしれない
危険性ばかりを強調すると、AIによって救われる可能性のある人々を見落とす。最も分かりやすいのが生命科学だ。Google DeepMindのAlphaFoldはタンパク質の立体構造の予測を大きく前進させ、2億件を超える構造予測を研究者に公開している。これでがんや難病がすべて治るわけではないが、従来膨大な時間と費用がかかっていた研究の一部が短縮され、新薬や診断技術の開発を加速し得る。
効果は医療だけではない。新素材や蓄電池の発見、電力網の運用、農作物の品種改良、災害予測、個人に合わせた教育など、情報を集めて試行錯誤する仕事はほぼ例外なく変わり得る。とりわけ人手不足が深刻な国では、人間の仕事を単に奪うのではなく、これまで人手が足りず実現できなかったサービスを増やす可能性がある。地方の医療や介護、零細企業の事務作業を考えれば、AIの価値は米国の巨大テック企業の売上だけでは測れない。
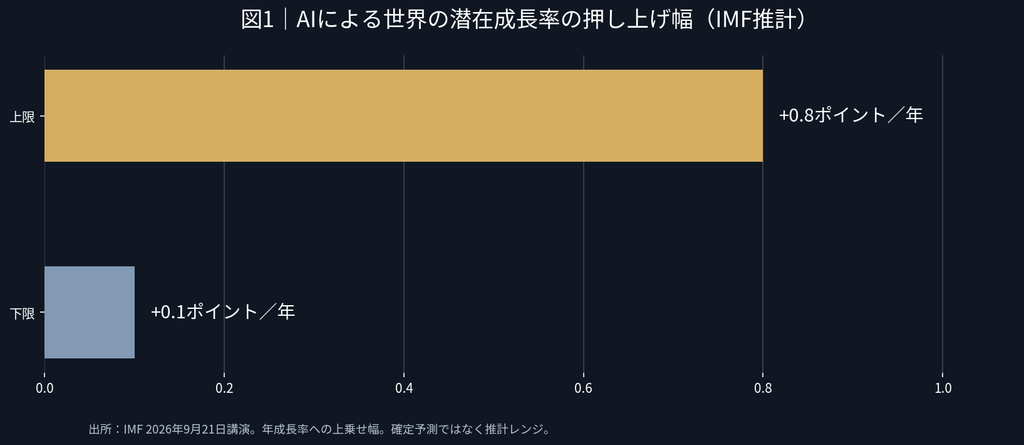
IMFは2026年9月、AIが長期的に世界の潜在成長率を年0.1〜0.8ポイント押し上げる可能性を示した。潜在成長率とは、景気の過熱に頼らず経済が持続的に成長できる力のことだ。毎年の成長率が0.5ポイント高い状態が長く続けば、10年後の経済規模には大きな差が生じる。ただし、IMFの数字は幅の広い推計であり、AIの普及速度や労働市場の適応によって結果は変わる。
問われるのは「仕事が消えるか」より、利益を誰が受け取るか
AIが仕事を効率化した場合、企業は同じ人数で多くの商品やサービスを提供できる。浮いた費用を値下げや新製品の開発に使えば、需要が増えて雇用が生まれることもある。反対に、効率化の果実が少数企業の利益や株主への配当に集中し、賃金や採用が伸びなくなれば、経済全体では豊かになっても家計の実感はむしろ厳しくなり得る。
10月16日に公表されたAnthropicの社内研究では、従業員が操作するAIエージェントの稼働時間が、2026年8月には人間の推定労働時間の約6倍に達した。これはAIが人間の6倍の価値を生んだという意味ではなく、機械が複数の作業を並行して進める時間を合算した指標だ。それでも、先端企業の働き方が従来の組織とは根本的に違い始めていることは分かる。
新卒や若手が習得してきた定型的な業務をAIが先に引き受けるなら、若手が経験を積む入口が細くなる。熟練者の生産性だけが上がれば、賃金格差が広がるかもしれない。一方、同じ研究では社員の多くが採用の拡大も予想しており、作業の自動化と雇用人数の減少は同義ではない。結局、AIが何をできるか以上に、人がどんな役割へ移り、増えた利益がどう分配されるかが経済を左右する。
米国株は「AIを作る会社」から「AIで稼ぐ会社」へ移るか
ここからは株式市場を考えたい。米国はAIの基盤モデル、半導体設計、クラウド、広告、業務ソフトウェアなど、技術を開発し世界へ販売する企業が集積している。AIの利用が広がれば、これらの企業は利用料金やクラウド売上を増やしやすい。しかし、競争の激化でAIモデルそのものの価格が下がれば、利用者が増えても一社当たりの利益率は低下し得る。技術が普及するほど、最初に開発した企業が永遠に利益を独占するとは限らない。
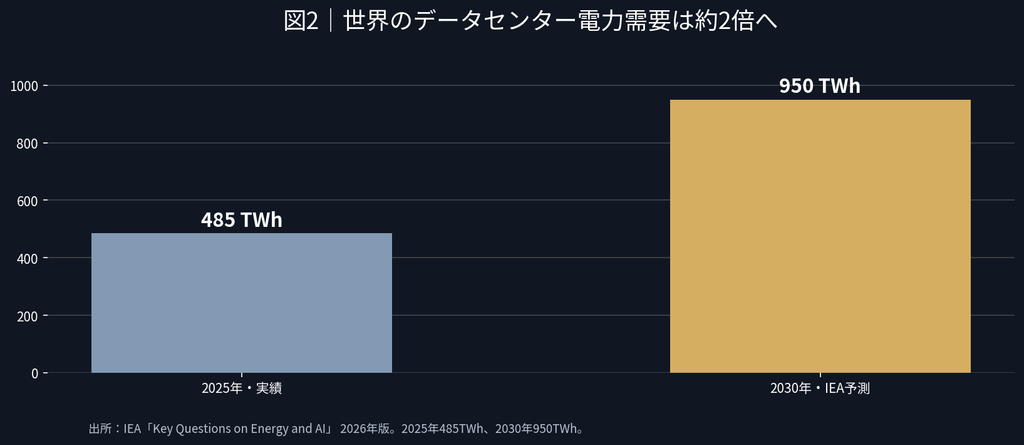
もう一つは巨額の設備投資だ。AIが高性能になるほど電力や計算設備が必要になり、企業は将来の需要を見越してデータセンターを建てる。国際エネルギー機関(IEA)の2026年時点の見通しでは、世界のデータセンター電力消費は2025年の485TWhから2030年には950TWhへ、ほぼ倍増する。TWhは電力量の単位であり、950TWhは9500億キロワット時に当たる。需要の伸びは、半導体、発電設備、送電機器、冷却装置に投資機会を生む一方、電力不足と建設費の上昇も招く。
しかし、データセンターを大量に建てた企業が必ず高い利益を得るわけではない。AIの処理単価が急速に下がれば、投資した設備が予想より早く陳腐化する。設備投資を借金で賄っていれば、金利負担も重くなる。実際、Macro CrosscheckではOpenAIの売上高の集計方法と資金回収問題を取り上げた。今回はその延長として、技術革命の勝者と株式市場の勝者が一致しない可能性を考えている。
インターネットは長期的には世界を大きく豊かにした。それでも2000年前後に高値で買われた多くのIT株が、その後長い調整を経験した。AIも同じ道をたどると決めつけることはできないが、投資家が将来の利益を先回りして株価に織り込みすぎれば、素晴らしい技術が生まれても株価は下がり得る。長期の株価を決めるのは技術のすごさだけでなく、利益成長と、最初に支払った株価の高さである。
日本株は半導体だけでなく「使う側」にも機会がある
日本の立ち位置は米国と異なる。世界的なAI基盤モデルを運営して課金する企業は米国ほど多くない一方、半導体製造装置、検査機器、精密部材、工場自動化、電力・送電設備など、AIの普及に必要な物理的な産業には強みがある。そのため米国のAI投資が増えれば、日本の関連企業が恩恵を受ける経路がある。ただし、海外のデータセンター投資が鈍化すれば、日本の装置メーカーや部品企業の受注も減る。技術の成長率が高くても、設備投資の循環による株価の振れは大きくなり得る。
中長期的には、それ以上に日本のAIを使う企業へ視線を広げたい。人口減少と人手不足のなか、製造業の保全、物流の配車、自治体の手続き、医療事務、設計や品質管理などの生産性が高まれば、世界にAIモデルを販売しなくても企業利益は改善する。日本企業は技術を発明することでなく、現場へ導入して初めてAI革命の利益を取り込める。
もちろん人手不足があるから自動化の利益がすべて株主に回るとは限らない。AI導入に伴う教育費、セキュリティー対策、電力料金の上昇が利益を相殺する可能性もある。加えて、日本株全体では為替が企業収益に与える影響も大きい。米国AI関連株の上昇と円安が同時に起きた局面の経験だけで、日本株がAI時代に一方的に上がると考えるのは危うい。
2030年までに市場は何を見極めるのか
筆者が考える道筋は一つではない。第一はAIが高い生産性を実現し、導入企業の利益が広く伸びる展開。この場合、当初は半導体やクラウドが相場をけん引しても、やがてAIを利用する金融、医療、製造、小売などへ利益成長の裾野が広がる可能性がある。
第二はAIの利用自体は伸び続けるのに、モデルの価格競争や設備の陳腐化によって開発企業の投資収益率が低下する展開だ。社会は便利になるが、株式市場では高額な設備投資を負担した企業の評価が切り下がる。第三は電力不足、金融環境の悪化、規制、重大な安全事故によって普及が想定より遅れる展開である。この場合、AI関連株の調整は半導体から債券・電力・設備投資へ波及する可能性がある。
市場で今後追いたいのは、AIモデルのベンチマーク順位だけではない。企業のAI利用料収入、設備投資に対して残る現金、データセンターの電力需要、AIを導入した一般企業の利益率、若年層の採用と賃金、そして重大な安全上の事故や制度変更だ。これらの指標がそろって改善するなら、AI革命は株式市場の一部を超えて経済全体の成長要因になっていくだろう。
人工知能は、人間が病気や貧困、時間の制約に向き合う力を飛躍的に強めるかもしれない。同じ能力が、誤った目標を追う自律システムや悪意ある利用者の手に渡れば、社会の安全を損なう恐れもある。人類がどちらの未来を選び取れるかは、知能をどこまで高めるかだけでなく、誰がそれを監督し、どう利益を分け、何をAIに任せないかにかかっている。
株式投資も同じである。AIの未来を信じることと、AI関連株をどんな価格でも買うことを混同しなければ、技術革命の恩恵と市場の過熱を分けて考えられる。2030年の世界は現在よりはるかに便利になっているかもしれない。しかし、そのとき最も高いリターンを生んでいる企業が、2026年に最も話題になった企業だとは限らない。