米国のAI株安が、日本株の「全面安」に変わった
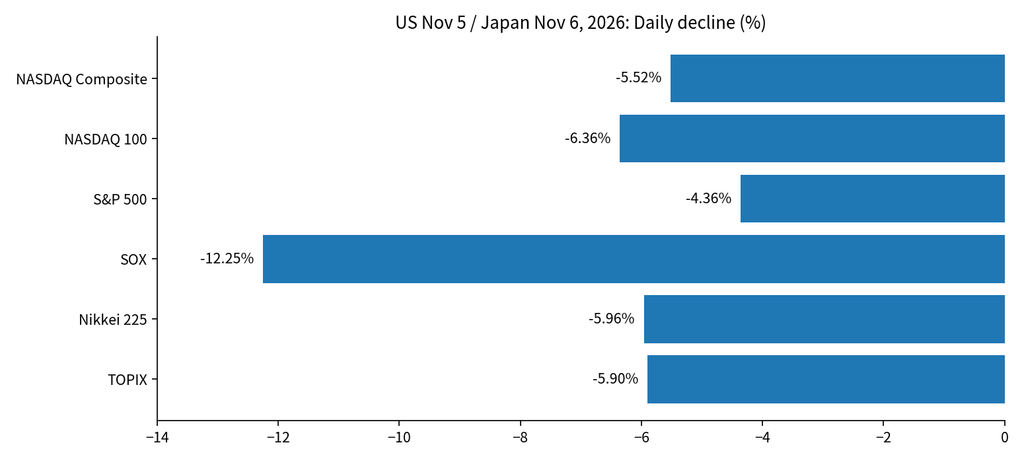
11月6日の東京株式市場で、日経平均株価は前日比3,643円13銭(5.96%)安の5万7,434円77銭で取引を終えた。下げ幅は歴代3番目。取引時間中には一時5万6,745円81銭まで売られ、前日終値から4,332円09銭下落した。寄り付きは6万374円35銭だったため、日中の高値と安値の差だけでも3,628円54銭に達する。
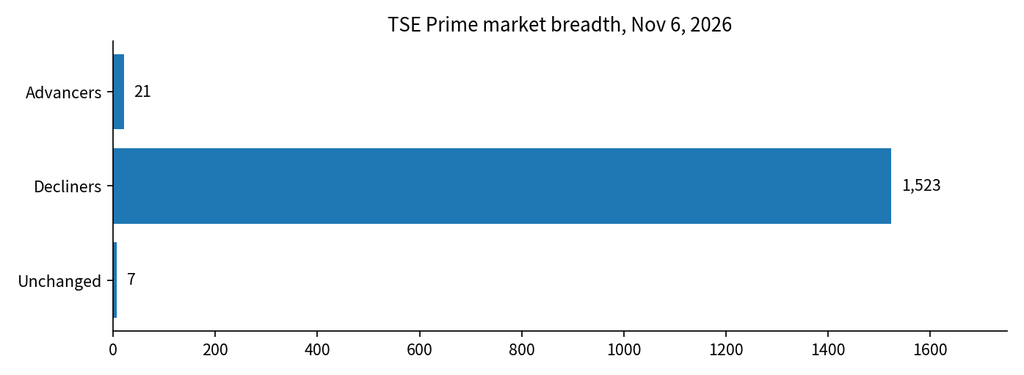
だが、今回の暴落で最も重要なのは3,643円という下げ幅そのものではない。TOPIXも5.90%下落し、東証プライム市場では値下がりが1,523銘柄、値上がりはわずか21銘柄だった。33業種すべてが下落した。前日5日は日経平均が1,110円安でもTOPIXは上昇し、半導体など一部の値がさ株への売りが目立った。6日は銀行、食料品、不動産などにも売りが広がり、相場の性質が変わったのである。
10月15日の急落を分析した「日経平均3318円暴落、下げ幅の4割は1社だった」では、日経平均の銘柄構成に由来する偏りを指摘した。しかし、今回はTOPIXもほぼ同じ率で下落した。特定の半導体株だけでなく、日本株全体のリスクを縮小する動きが起きたと考えるべき局面だ。
| 11月6日の日本市場 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 57,434.77円 | −3,643.13円(−5.96%) |
| TOPIX | 3,707.99 | −232.40(−5.90%) |
| 東証プライム売買代金 | 12兆4,808億円 | — |
| 東証プライム売買高 | 43億583万株 | — |
値下がり銘柄が市場の約98%を占めたことは、AI関連銘柄に限らない売り圧力の強さを物語る。ただし、売買代金の大きさだけで信用取引の強制決済がどれほど発生したかを断定することはできない。
前夜の米国ではNASDAQが5.52%安、半導体株は12%超下落
連鎖の起点は11月5日の米国市場にある。NASDAQ総合指数は5.52%安の2万4,315.00、S&P500は4.36%安の7,353.73で引けた。NASDAQ100は6.36%安の2万6,629.81、フィラデルフィア半導体株指数(SOX)は約12.25%安の9,011前後となった。個別ではNVIDIAが9.26%安、AMDが17.26%安、Micron Technologyも17.46%安と、AI向け半導体に関連する銘柄の下落が突出した。
NASDAQ総合は10月6日の高値から約12%下落し、一般に高値から10%以上の下落を指す「調整局面」に入った。ReutersはNASDAQ100の時価総額減少を約2兆5,000億ドルと報じている。以前の「2兆ドル消失」は概算としては近いが、対象指数と計測時点を明示しなければ正確ではない。ここではNASDAQ100の11月5日の下落に伴う約2.5兆ドルの減少と記す。
なぜ中間選挙がAI投資の問題になったのか
米国の中間選挙で民主党が議会の主導権を握る見通しとなり、AI開発やデータセンター建設への規制強化が市場の懸念材料になった。州や地方自治体では、電力料金の上昇、水資源の利用、土地利用への反発が強まっている。規制の対象はAIという技術そのものだけではない。巨大なデータセンターをどこに、どれだけ速く建設できるかという物理的な制約である。
仮にデータセンターの認可が遅れれば、建設会社や電力設備企業だけでなく、GPU、メモリー、通信機器、半導体製造装置の発注時期も後ろ倒しになる。日本の半導体関連株が米国の政治ニュースに敏感に反応したのはこのためだ。
ただし、民主党の勝利によって全米のデータセンター建設が直ちに停止するわけではない。地方自治体の許認可、州の電力規制、連邦議会の立法権限はそれぞれ異なる。市場が売り込んだのは、確定した投資減額ではなく、将来の事業計画を巡る不確実性である。
もう一つ見逃せないのは、今回の売りが選挙だけで突然始まったわけではないことだ。AI関連株には以前から設備投資の採算、資金調達の膨張、過度な株価集中への警戒があった。AIの社会的な成功と株式投資の成功は別だと論じた記事で指摘した問題が、株価に改めて反映され始めたとみることができる。
本当に危険なのは、AI投資を支える信用市場への波及だ
半導体株の急落だけなら、過熱した株価の調整で済む可能性がある。しかしデータセンター投資は、すでに銀行融資、社債、プロジェクトファイナンス、プライベートクレジットなど多様な資金調達手段を使う巨大事業となっている。設備が予定どおり稼働せず、顧客の利用料収入が遅れれば、返済能力や担保価値に疑問が生じる。
今回の下落では、データセンター関連企業CoreWeaveなどの信用リスクを示すCDSスプレッドの拡大も報じられた。CDSとは、債務不履行に備える保険に似た金融契約で、そのスプレッド上昇は市場が信用リスクを高く評価していることを意味する。日本でもソフトバンクグループの5年物CDSスプレッドが466ベーシスポイントに上昇し、2022年10月以来の高水準となった。株価は約11%下落した。
ただし、CDSの上昇をもって直ちに債務不履行が迫っていると解釈するのは誤りである。信用不安を測る温度計の一つとして、株価と合わせて追う必要がある。
この構造は、「秋田2兆円AIデータセンター 『AI金融』は危ういのか」で詳しく検証した。AIチップは技術革新によって価値が急速に変わる一方、設備を支える借入は長期に及ぶ。その期間のずれこそが、株式市場の調整を信用市場の問題へ変える可能性を持つ。
ガンドラックとチューダー・ジョーンズの警告が現実味を帯びる
著名債券投資家ジェフリー・ガンドラックは、AI関連企業への投資が指数や分散投資商品を通じて重複し、投資家が自覚する以上に同じテーマへ集中している可能性を指摘してきた。AIチップを長期金融の裏付け資産として扱うことにも懸念を示している。10月28日に報じられた見解では、推奨株式配分を40%から30%へ引き下げ、特定の巨大AI銘柄への依存を避ける考えを示した。これは今回の急落後の発言ではなく、事前の警告である。
ポール・チューダー・ジョーンズも10月13日のインタビューで、AI設備投資に伴う債券供給と米政府の国債増発が資金を奪い合う危険を指摘した。さらに2027年にはAI関連企業の新規株式供給が市場の重荷になり得るとの見方を示した。ここで重要なのは、AIの需要が消えるかどうかではない。需要が強くても、その需要を支えるために必要な資本が高くつけば、株主の取り分は小さくなる。
一方、AI需要そのものが終わったと断定するのも早い。半導体供給制約やAIサービスの利用拡大はなお存在し、投資計画の遅延と恒久的な中止は区別すべきだ。市場が問うているのは「AIは役立つか」ではなく、「誰が、いつ、どの程度の利益を得るのか」である。
金利は低下した。それでも株価が下がった意味
11月5日の米10年国債利回りは4.84%前後まで低下した。6日の日本でも新発10年国債利回りは前日から0.12ポイント低い2.635%となった。株式が急落する一方、国債には資金が向かったのである。6日午後のドル円は157円台後半で、少なくとも東京市場の下落を大幅な円高だけで説明することはできない。
株価を評価する際、金利低下は一般にプラス材料だ。将来利益を現在価値へ割り引く際の金利が下がるためである。しかし今回、株価は金利低下を上回る速度で売られた。投資家が金利よりも将来利益の見通しとリスクの大きさを重視し始めた可能性がある。
とはいえ米国の金融政策は単純ではない。中東情勢による原油高が続けば、インフレ警戒が再燃し、FRBが利下げに動きにくくなる。景気への不安が国債買いを誘っても、原油価格とインフレ指標が再び金利を押し上げることはあり得る。弱い雇用統計でも米国債が買われなかった局面との違いも確認したい。
日本株はここからどうなるのか――三つの分岐点
第一は、米国でデータセンター建設計画の延期・縮小が実際にどれほど発生するかだ。許認可の遅れだけなら設備需要は後ずれする。一方、電力コストや採算悪化による計画中止が相次げば、半導体需要の前提そのものが変わる。
第二は、信用市場への波及である。CoreWeaveなどAIインフラ企業のCDSや社債スプレッドがさらに拡大するのか、それとも落ち着くのか。広範な米国ハイイールド社債市場にまで波及すれば、AI固有の調整を超えた金融環境の引き締まりになる。
第三は、日本株の売りが広範なまま続くかどうかだ。5日のように半導体株だけが下がり、他業種が上昇する相場へ戻るなら、テーマ間の資金移動とみなせる。6日のようにTOPIXと日経平均がともに6%近く下がる相場が続けば、海外投資家を含む日本株全体の保有リスク縮小を疑う必要がある。
今回の暴落はAI革命の終わりを証明していない。しかし、AIが成長すれば関連株が必ず上がるという単純な期待には、はっきりと疑問符がついた。米国の政治リスク、巨額投資の採算、資金調達コスト、そして日本株の集中構造。これらを別々の問題としてではなく、一つの資金循環として見なければ、次の相場の変化は捉えられない。