「国債が売られて長期金利が上昇した」。金融ニュースでは毎日のように出てくる表現だが、初めて聞くと意味が分かりにくい。国債を売ることと、金利が上がることがなぜつながるのか。しかも、債券の利息は買ったときに決まっているはずなのに、なぜ「金利」が毎日動くのか。答えのカギは、「債券には利息とは別に、市場で売買される価格がある」という点にある。
- まず、債券とは何か
- 債券は全部「固定金利」なのか
- 固定利付債なら、途中で市場金利が上がっても利息は変わらない
- 債券は満期まで持たなくてもいい
- 「新発債」と「既発債」の違い
- 途中で2%の既発債を買った人の「金利」はどうなるのか
- 「クーポン」と「利回り」を分ければ、一気に分かりやすくなる
- なぜ金利が上がると債券価格が下がるのか
- 「国債が売られて長期金利が上昇」の意味
- 「満期まで持てばいい」で済む話なのか
- 国債を大量に持つ銀行にとっては、もっと深刻な問題になる
- 実際に起きた――シリコンバレー銀行の破綻
- 日本でも起きた――農林中金はなぜ巨額の損失を出してまで外債を売ったのか
- インフレになると、10年後の100万円は「同じ100万円」ではない
- なぜ長期の債券ほど金利が高くなりやすいのか
- なぜ30年債は10年債より大きく動きやすいのか
- 結論
まず、債券とは何か
債券は、国や会社がお金を借りるために発行する証券である。最初は「お金を貸した証明書」のようなものと考えればいい。
たとえば国が、次のような条件でお金を借りるとする。
100万円を10年間貸してほしい。
毎年2万円の利息を払い、10年後には100万円を返す。
国が発行すれば国債、会社が発行すれば社債である。
この例では、返すと約束した100万円が額面、年2%という利息の割合がクーポンレート(表面利率)、10年後という返済期限が満期にあたる。
債券は全部「固定金利」なのか
ここで一つ、最初に押さえておきたい。債券がすべて固定金利というわけではない。
国債にもいくつか種類がある。日本では、通常の固定利付国債のほか、個人向け国債の「変動10年」のように金利が変わるものや、物価に応じて元本が増減する物価連動国債がある。短期国債には、定期的な利払いではなく、額面より安く発行され、満期に額面で償還されるタイプもある。
| タイプ | ざっくりした仕組み |
|---|---|
| 固定利付債 | 発行時に決まったクーポンが原則として満期まで変わらない |
| 変動金利型 | 決められたルールに沿って適用金利が変わる |
| 物価連動債 | 物価に応じて元本が調整され、受け取る利息額も変わり得る |
| 割引債 | 額面より安く買い、満期に額面を受け取ることで収益を得る |
米国債にも、固定金利のNotesやBondsだけでなく、変動金利のFRNや物価連動型のTIPSがある。
この記事では、債券価格と金利の基本を最も理解しやすい「固定利付債」を中心に説明する。 金融ニュースで「金利が上がると債券価格が下がる」と言うときの土台になるのが、このタイプである。
固定利付債なら、途中で市場金利が上がっても利息は変わらない
額面100万円、クーポン(利息)年2%の固定利付債なら、1年分の利息は2万円である。
翌年に世の中の金利が3%や4%へ上がったとしても、その債券のクーポンが2%から4%へ書き換わるわけではない。 発行時に決められた条件のままである。
では、10年債なら10年間、毎年2万円を受け取り続けるのか。
発行体が約束どおり支払いを続け、その債券を保有している限り、基本的にはその理解でいい。満期まで保有すれば、最後に額面の元本も償還される。
ここまで聞くと、次の疑問が出てくる。
「利息がずっと2%なら、いったい何が動くのか」
動くのは、債券の市場価格である。
債券は満期まで持たなくてもいい
市場で売買できる債券なら、満期まで待たずに途中で売却できる。
たとえば10年債を買った3年後、まとまった現金が必要になったとする。残り7年の債券を別の投資家に売ることができる。こうした、すでに発行された債券を投資家どうしで売買する市場を流通市場(セカンダリー市場)という。
ここで大切なのは、途中で売る値段は100万円とは限らないということだ。
額面100万円でも、市場では95万円になることもあれば、105万円になることもある。
額面=満期に返すと約束された金額
市場価格=途中で売買するときの値段
この二つは同じとは限らない。
なお、日本の個人向け国債のように、通常の市場売却ではなく一定条件のもとで国に中途換金を申し込む商品もある。ここでは、流通市場で売買される一般的な市場性国債や社債をイメージしてほしい。
「新発債」と「既発債」の違い
ここで、金融ニュースによく出てくる二つの言葉を整理しておこう。
新発債は、国や会社が新しく発行する債券。既発債は、すでに発行され、市場で取引されている債券である。
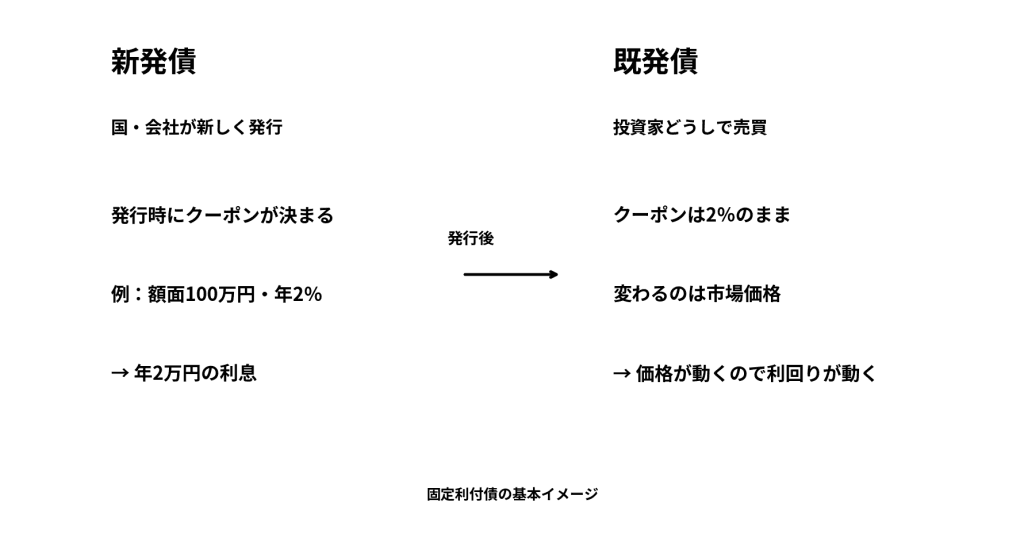
たとえば3年前に発行されたクーポン2%の固定利付債があるとする。これは今では既発債である。
その後、市場では同じような残存期間や信用力の債券に、4%程度の利回りが求められるようになったとする。
それでも、古い2%債のクーポンは2%のままである。
では、そんな古い債券を誰が買うのか。
ここから、金利と債券価格の関係が見えてくる。
途中で2%の既発債を買った人の「金利」はどうなるのか
ここが最も混乱しやすいところである。
額面100万円、クーポン2%の固定利付債なら、途中で別の人が買っても、債券から支払われる1年分の利息は2万円のままである。
買った日の市場金利が、新しいクーポンとして適用されるわけではない。
では、市場で4%程度の利回りが求められているのに、年2万円しか利息を払わない債券を買う理由は何か。
答えは「安く買えるから」である。
もし100万円では誰も欲しがらないなら、95万円、90万円……と価格が下がっていく。安く買えれば、受け取る利息が年2万円のままでも、投じた金額に対する収益率は高くなる。
さらに、発行体が予定どおり支払いを続け、満期まで保有すれば、額面100万円で償還される。90万円で買った人なら、利息に加えて「90万円で買ったものが100万円で返ってくる」分も収益になる。
ここが最大のポイント
途中で買った人のクーポンが市場金利に変わるのではない。
クーポンは昔のまま。価格が動くことで、その価格で買った人の「利回り」が変わる。
「クーポン」と「利回り」を分ければ、一気に分かりやすくなる
債券のニュースが難しく見える最大の理由の一つは、「金利」という言葉が複数の意味で使われることにある。
クーポンレートは、その固定利付債にあらかじめ決められた利息の割合である。
一方の利回りは、いまの市場価格で買ったときに、投資額に対してどれくらいの収益が見込めるかを示す物差しである。
| 何を表す? | 固定利付債ではどう動く? | |
|---|---|---|
| クーポン | 債券そのものに決められた利息 | 原則変わらない |
| 市場価格 | その債券を今いくらで売買するか | 日々動く |
| 利回り | 今の価格で買った人から見た収益率 | 価格に応じて動く |
ニュースで国債を見るときによく使われるのが満期利回り(YTM=Yield to Maturity)である。現在の市場価格で債券を買い、予定どおり利息と元本を受け取りながら満期まで保有した場合の収益率を年率で表したものだ。
最初から計算式を覚える必要はない。
「クーポンは固定でも、価格が変われば利回りは変わる」。まずはこれだけで十分である。
なぜ金利が上がると債券価格が下がるのか
ようやく本題である。
市場で同程度の債券に4%程度の利回りが求められているのに、自分が持っている既発債のクーポンは2%のままだとする。
その古い2%債を100万円で買うくらいなら、もっと高い収益を期待できる債券を選びたいと考える人が増える。
そこで、古い2%債が売れるためには価格を下げる必要がある。
価格が下がれば、買う人は少ない元手で同じクーポンを受け取れる。満期まで保有した場合には額面との差も収益になる。こうして、既発債の利回りが市場で求められる水準に近づいていく。
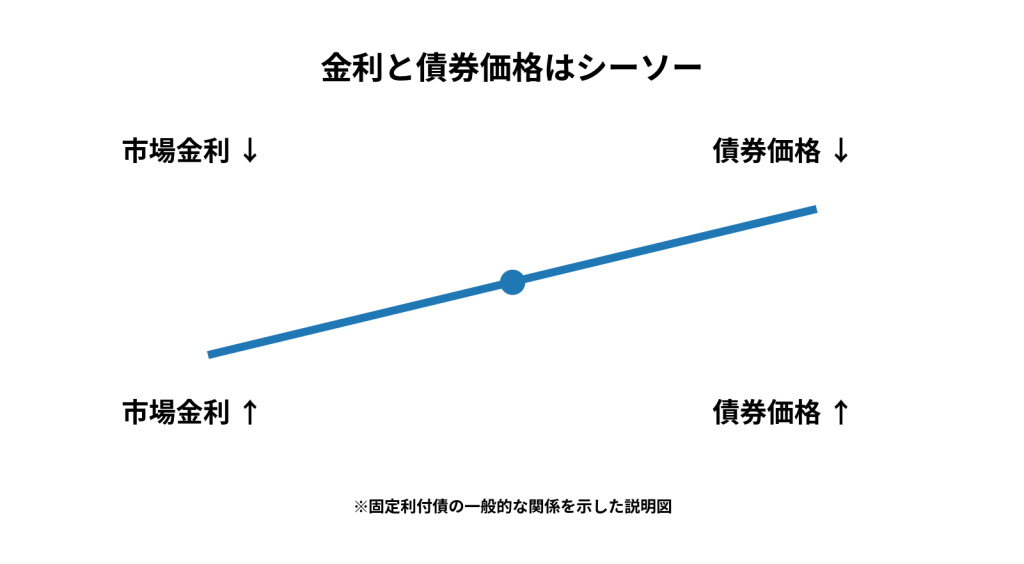
市場で求められる利回り ↑ → 既発債価格 ↓
市場で求められる利回り ↓ → 既発債価格 ↑
これが「金利が上がると債券価格が下がる」の正体である。
「国債が売られて長期金利が上昇」の意味
ここまで分かれば、冒頭のニュースも読める。
国債を売りたい人が増え、国債価格が下がる。その安くなった価格で買う人から見れば、得られる利回りは上がる。
国債価格 ↓ → 国債利回り ↑
国債価格 ↑ → 国債利回り ↓
ニュースでいう「長期金利」は、通常、長期国債の市場利回りを指す。だから、国債価格と長期金利は基本的に反対方向へ動く。
「国債が売られた」と「長期金利が上がった」は、別々の出来事ではない。同じ市場の動きを、価格側と利回り側から表現しているのである。
「満期まで持てばいい」で済む話なのか
ここまで読むと、「途中で価格が下がっても、売らずに満期まで持てばいいのではないか」と思うかもしれない。
個人が余裕資金で債券を買い、発行体が予定どおり利息と元本を支払い、満期まで本当に持ち続けられるなら、その考え方には一理ある。途中の市場価格が下がっても、その価格で売らない限り、値下がりがそのまま売却損になるわけではない。満期には契約上の額面で償還される。
しかし、「満期まで持てばいい」は、いつでも選べるわけではない。
たとえば100万円で買った固定利付国債の市場価格が、金利上昇によって90万円まで下がったとする。まだ売っていなければ、10万円は含み損である。帳簿上や評価上は損失を抱えているが、売却していないので損失はまだ確定していない。
なお、金利が上昇すれば「すべての国債が必ず含み損になる」とまでは言えない。買った価格や残りの満期、クーポン、どの程度金利が上がったかによって変わる。ただ、ほかの条件が同じなら、金利上昇は既発の固定利付債の価格を押し下げるため、含み損は生じやすくなる。
そして問題は、途中で現金が必要になったときである。90万円の市場価格で売らなければならなくなれば、それまでの含み損は実現損になる。
国債を大量に持つ銀行にとっては、もっと深刻な問題になる
この違いは、国債などの債券を大量に保有する銀行を考えるとよく分かる。
銀行は預金者から預かったお金の一部を、国債や住宅ローン担保証券などで運用している。しかし預金者は、銀行の都合に合わせて「債券が満期になるまで待つ」必要はない。預金を引き出したければ引き出せる。
銀行側の時間軸:10年、20年先まで持ちたい長期債券
預金者側の時間軸:明日にも預金を引き出せる
ここに大きなズレがある。
金利上昇で保有債券の価格が大きく下がっている最中に、預金の引き出しが一気に増えれば、銀行は現金を作るために債券を売らざるを得なくなることがある。その瞬間、それまで「含み損」だったものが実際の損失として表面化する。
米国の銀行会計では、満期まで保有する意思と能力があるとしてHTM(Held to Maturity=満期保有目的)に分類された債券は、通常、日々の市場価格ではなく償却原価で計上される。このため価格下落がそのまま損益に出るわけではない。しかし、債券そのものの市場価値が下がっている事実は消えない。いざ現金が必要になったとき、その「見えにくかった損失」が問題になる。
実際に起きた――シリコンバレー銀行の破綻
この仕組みが現実の銀行破綻につながった代表例が、2023年3月に経営破綻した米国のシリコンバレー銀行(SVB)である。
SVBは、テクノロジー企業やベンチャーキャピタル関連の顧客を多く抱える銀行だった。低金利の時期に預金が急増し、その資金のかなりの部分を長期の米国債や政府系機関が発行する住宅ローン担保証券(MBS)などに投資していた。
ところが、その後に米国で金利が急上昇した。
長期の固定金利債券は金利上昇の影響を受けやすい。SVBが保有していた債券の市場価格も大きく下がり、2022年末には、満期保有目的(HTM)の証券だけで約152億ドル、売却可能(AFS)の証券で約25億ドルの含み損を抱えていた。
それでも、本当に満期まで保有できれば、含み損だけで直ちに銀行が倒れるわけではない。
しかしSVBでは、テック業界の資金環境悪化などから預金流出が増えた。現金を確保するため、2023年3月8日、SVBは売却可能な証券のほぼすべてを売却し、18億ドルの損失を計上すると発表。同時に資本増強を打ち出した。
これが逆に市場と預金者の不安を強めた。
翌3月9日には、預金者が一斉に資金を引き出そうとする「取り付け(バンクラン)」が発生し、1日で約420億ドルの預金流出が起きた。翌日にはさらに約1000億ドルの引き出し要求が控えていた。SVBはこれに対応できず、3月10日に閉鎖された。
金利上昇
↓
長期債券の価格下落・巨額の含み損
↓
預金流出で現金が必要になる
↓
債券を売却して損失が現実化
↓
不安が拡大し、取り付け騒ぎ
ただし、「国債の含み損だけでSVBが破綻した」と理解するのは正確ではない。 SVBは預金の約94%が預金保険の対象外だったうえ、顧客がテクノロジー・ベンチャー業界に集中していた。金利リスクへの備えも不十分で、金利上昇をヘッジする取引を縮小・解消していた。こうした複数の弱点が重なり、債券の含み損が流動性危機へとつながった。
それでもSVBの破綻が示した教訓は明快である。安全資産とされる国債であっても、「いつでも額面で現金化できる資産」ではない。 金利が上がれば市場価格は下がり、必要なときに売れば損失が確定する。大量の債券を抱える金融機関にとって、金利リスクと資金繰りは切り離せない問題なのである。
日本でも起きた――農林中金はなぜ巨額の損失を出してまで外債を売ったのか
「満期まで持てばいい」が単純な答えにならないことを示す例は、日本にもある。農林中央金庫である。
農林中金は、JAなどから集まる巨額の資金を運用する金融機関で、一般の銀行よりも収益を有価証券運用に大きく依存してきた。農林水産省の有識者検証会によると、2024年3月期には経常収益の約8割を有価証券関連収益が占めていた。
日本の金利が長く低かったため、農林中金は高い利回りを求め、米国や欧州の国債など高格付けの長期外国債券を運用の中心の一つとしてきた。
問題は、その運用の仕組みにあった。
農林中金の外債運用の基本構造
短期・変動金利で外貨を調達する
↓
長期・固定金利の外国債券で運用する
長期債券から得る利回り > 外貨の調達金利
なら、その差が収益になる。
低金利の時代には、この仕組みは利益を生んだ。しかし2022年以降、FRBやECBなどが急速に利上げすると状況が一変した。
外貨を調達するための短期金利が急上昇した一方、すでに持っている長期債券のクーポンは低いままである。農林水産省の検証報告書によれば、2022年度中ごろから短期の調達金利が長期債券の運用利回りを上回る「逆ざや」が発生した。
ここがSVBとの大きな違いである。
SVBは、預金流出によって現金が必要になり、値下がりした債券の売却を迫られた。
農林中金は、同じ意味での取り付け騒ぎに追い込まれたわけではない。債券を持ち続けること自体が、毎期の収益を圧迫する構造になっていた。
つまり農林中金の場合、「満期まで待つ」という選択肢は物理的には存在した。しかし、それを選ぶと、低い利回りの長期債券を抱えたまま、高い短期金利で外貨を調達し続けることになり、逆ざやが続く。
しかも、含み損を抱えた低利回り債券に巨額の資金を固定すれば、その資金をより収益性の高い資産へ振り向けにくい。損を確定せずに待つことにもコストがあるのである。
農林中金は当初、「いずれ短期金利が下がって逆ざやが解消する」と見て債券保有を続けた。しかし金利の高止まりが長引き、含み損は拡大した。農林水産省の検証会は、金利上昇局面で債券売却の判断が遅れた可能性や、投資判断とリスク管理の役割・責任が曖昧だったことも問題点として指摘している。
そこで農林中金は2024年度、欧米国債や投資適格社債などの低利回り資産を簿価ベースで約17.3兆円売却した。これによって含み損を一気に実現させ、2025年3月期の連結最終損益は1兆8078億円の赤字となった。
重要なのは、農林中金が「損失に耐えられず、とにかく売った」とだけ見ると本質を外すことである。農林中金自身は、採算性が低くなった債券などを売り、将来の収支にマイナスの影響を及ぼす可能性のある資産を一掃するためのポートフォリオ改善だったと説明している。
会計上も注意が必要である。農林中金の2025年の年次報告書によれば、2025年3月期に「満期保有目的」に分類した債券そのものを売却した実績はない。巨額売却の中心は、売買可能な「その他有価証券」などの低利回り資産だった。
「満期まで持てばいい」が通用しない理由は、二つある。
① 途中で現金が必要になる――SVB型
→ 売却を迫られ、含み損が実現する。
② 持ち続けること自体が収益を悪化させる――農林中金型
→ 損失を確定してでも低利回り資産を処分し、運用を組み替える必要が出る。
債券は「満期まで持てば額面で返ってくる」というだけでは理解できない。その債券を何のお金で買っているのか、途中で現金が必要になる可能性はないのか、持ち続ける間の調達コストはいくらなのかまで見て、初めて本当のリスクが分かる。
そして、もう一つ見落とせないのがインフレによる「お金の価値の目減り」である。
インフレになると、10年後の100万円は「同じ100万円」ではない
固定利付債を満期まで持てば、約束どおり額面100万円が返ってくる。数字だけ見れば、元本は100万円のままである。
しかし、100万円で買えるモノやサービスの量まで同じとは限らない。
物価が上がれば、同じ100万円で買えるものは少なくなる。つまり、お金の実質的な価値=購買力が下がる。
たとえば物価が毎年3%ずつ上がったら?
現在100万円で買えるものは、10年後には約134万円必要になる計算だ。
逆に言えば、10年後に受け取る100万円の購買力は、現在のお金に直すと約74万円分しかない。
もちろん、実際の物価上昇率は毎年一定ではない。ここでの3%は仕組みを理解するための例である。
それでも重要なのは、債券が約束しているのは「100万円」という名目上の金額であって、その100万円で将来どれだけ買い物ができるかまでは保証していないという点だ。
しかも目減りするのは満期に返ってくる元本だけではない。毎年受け取る利息の価値も、インフレが続けば少しずつ下がる。
たとえばクーポン2%の固定利付債で毎年2万円を受け取っていても、物価が3%程度上がり続けるなら、2万円の購買力は年々小さくなる。
名目=金額そのもの
実質=物価の変化を考えた「本当の購買力」
債券で100万円が返ってきても、物価が上がっていれば実質的には100万円未満の価値になり得る。
このため投資家は、債券の利回りを見るときにインフレも強く意識する。たとえば債券利回りが2%でも、物価が3%上がるなら、単純化すれば実質的なリターンはマイナスになり得る。
これが、インフレ率が上がると長期債が売られやすくなる理由の一つでもある。将来受け取る固定された利息や元本の実質価値が下がるため、投資家はより高い利回りを求めるようになる。その結果、既発債の価格には下押し圧力がかかりやすい。
反対に、物価上昇に応じて元本が調整される物価連動国債は、こうしたインフレによる購買力の目減りを和らげることを狙った仕組みである。
なぜ長期の債券ほど金利が高くなりやすいのか
ここでも、まず感覚的に考えてみよう。
「100万円を貸してほしい。1年後に返す」と言われるのと、「30年後に返す」と言われるのでは、どちらが安心だろうか。
普通は1年後の方だろう。30年もあれば、物価も金利も経済環境も大きく変わる。会社に貸すお金なら、その会社の経営状態が30年後までどうなっているかも分からない。
つまり、お金を長期間貸すほど、投資家が引き受ける「先の読めなさ」は大きくなる。
1年後に返してもらえる100万円
→ 比較的、先を見通しやすい。
30年後に返してもらえる100万円
→ その間にインフレ、金利変動、景気変動など多くのことが起こり得る。
そのため投資家は一般に、「30年間も資金を固定するなら、その分だけ高い利回りがほしい」と考える。この長期間にわたる金利変動などのリスクを引き受ける見返りとして求められる上乗せ分を、タームプレミアム(期間のリスクに対する上乗せ金利)という。
なお、企業の社債なら、期間が長くなるほど発行企業の将来の信用状態を予測しにくくなるという信用リスクも意識される。一方、米国債や日本国債のような国債については、「30年後に踏み倒されるかもしれない」という信用リスクだけで長期金利を説明するのは適切ではない。むしろ、将来の短期金利やインフレがどうなるかという予想と、長期間保有することへのタームプレミアムが重要になる。
米連邦準備制度理事会(FRB)やニューヨーク連銀も、長期国債の利回りを大きく「将来の短期金利の平均予想」+「タームプレミアム」に分けて考えている。
こうした理由から、平常時には、同じ発行体の債券なら1年、2年、5年、10年、30年と満期が長くなるにつれて利回りが高くなる傾向がある。
そして、横軸に「満期までの期間」、縦軸に「利回り」を置き、各年限の金利を線で結んだものがイールドカーブ(利回り曲線)である。
通常のイメージ
短期金利 低い
↓
長期金利 高い
→ 右肩上がりのイールドカーブ
ただし、いつも右肩上がりとは限らない。
市場が「今は短期金利が高いが、将来は景気が悪化して中央銀行が利下げする」と予想すれば、長期金利が短期金利より低くなることもある。これが逆イールドである。
逆イールドは景気や金融政策の先行きを考えるうえで重要なシグナルとして注目されるが、ここまで説明すると話が広がる。なぜ逆イールドが起きるのか、景気後退とどんな関係があるのかは、別の基礎記事で改めて扱う。
なぜ30年債は10年債より大きく動きやすいのか
一般に、ほかの条件が同じなら、満期までの期間が長い債券ほど金利変動に対する価格の反応が大きくなりやすい。
あと1年で満期になる低クーポン債なら、今の市場より低い利息を受け取り続ける期間は短い。
しかし残り30年なら、その差の影響が長く続く。だから市場金利が変わったとき、価格をより大きく調整する必要が出やすい。
この金利変化に対する価格の敏感さを測る代表的な指標がデュレーションである。デュレーションは満期そのものと同じではないが、一般に満期が長い債券ほど大きくなりやすい。
まずは、「長い債券ほど金利変動の影響を受けやすい」と覚えておけば十分である。
結論
- 債券は、国や会社がお金を借りるために発行する証券である。
- 債券には固定金利だけでなく、変動金利型や物価連動型などもある。
- 固定利付債のクーポンは、市場金利が変わっても原則として変わらない。
- 既発債は市場価格が動くため、途中で買った人の利回りも変わる。
- 固定利付債では、債券価格が下がると利回りは上がり、価格が上がると利回りは下がる。
ここまで分かれば、「米国債が売られて長期金利が上昇した」というニュースは、もう以前ほど難しくないはずだ。
しかし、次の疑問が残る。
そもそも、その長期金利は誰が、何を材料に動かしているのか。
中央銀行が決める政策金利と、10年債や30年債の金利は同じではない。インフレ、景気、国債の発行量、財政への不安なども影響する。
次の基礎記事では、「長期金利は何で決まるのか」を整理する。