日本の10年国債利回りが3%目前まで上昇している。
前の記事「GDPは弱いのに日本10年金利は2.93% 国債市場は何を警戒しているのか」では、景気指標が予想を下回っても長期金利が上がった背景を、日銀の追加利上げ観測や財政、国債需給から検証した。
今回は問いを一つに絞る。
日銀が国債保有を減らしていくなか、次に日本国債を買うのは誰なのか。
金利が上がれば買い手は増えるが、政府の利払い負担も時間差で増える。巨額債務を抱える日本では、この二つを同時に考える必要がある。「利上げで『昇給』する人がいる リン・オールデンが示す財政優位、日本の0.25%はなぜ重い」で整理した。
銀行か。生命保険会社か。外国人か。家計か。
この「買い手がいるか」ではなく「何%なら買うのか」という問題は、英国でさらに鮮明に表れている。英国政府が30年債を5.8168%で実際に発行した意味は、「株だけ見ていると見えない 英国30年債5.82%、なぜプロは『英国債』を見るのか」で検証した。
「買い手がいなくなれば、ある日突然国債が売れなくなる」という話ではない。国債は価格が下がれば利回りが上がる。利回りが十分に高くなれば、新しい買い手は現れる。
だから本当に重要なのは、「誰が買うか」だけではない。
何%まで金利を上げれば、日銀以外の投資家が十分に国債を引き受けるのか。
10年金利3%目前という数字の本質は、ここにある。
- 日本国債のほぼ半分を、まだ日銀が持っている
- 日銀は買い続ける それでも保有残高は減る
- 国債発行が急増している、という話ではない
- 買い手の弱さは、まず「超長期債」に表れている
- 銀行には買う余地がある ただし以前ほど無制限ではない
- 生保13社で含み損30兆円 「満期まで持てばいい」は本当か
- 「売らなければ損しない」を崩す3つの経路
- これはSVBと同じなのか
- 生保は実際に超長期債を減らしている
- 海外は8%保有でも、取引では主役になっている
- 家計は2% 6兆円増えたが、すぐ日銀の代わりにはならない
- 「買い手不足」は、国債が売れなくなる前に金利上昇として表れる
- レイ・ダリオが日本で警告してきたこと
- どこからが本当に危険なのか
- 見るべきは「3%」ではなく、民間が要求する金利だ
日本国債のほぼ半分を、まだ日銀が持っている
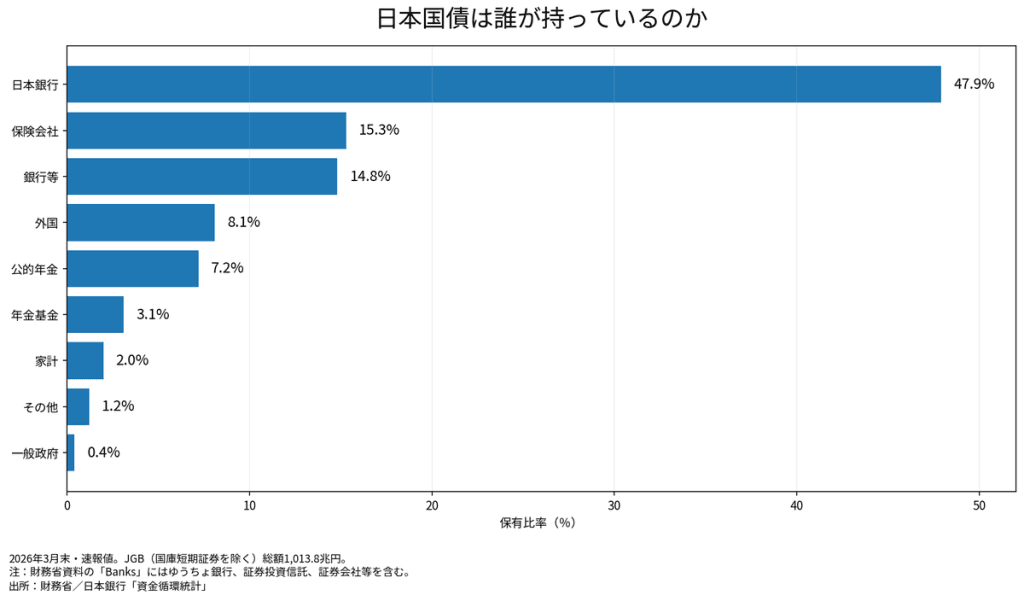
財務省の2026年8月資料によると、国庫短期証券を除く日本国債の残高は2026年3月末で1013.8兆円。このうち日銀が47.9%を保有している。
生損保等が15.3%、銀行等が14.8%、海外が8.1%、家計は2.0%だ。
なお、財務省統計の「銀行等」には、ゆうちょ銀行、証券投資信託、証券会社なども含まれる。純粋な銀行だけで14.8%という意味ではない。
それでも構図は明確である。
大規模金融緩和の結果、日本国債はいまも半分を日銀が持つ市場になっている。
その巨大な保有者が、時間をかけて残高を減らし始めている。
日銀は買い続ける それでも保有残高は減る
日銀は国債購入をゼロにするわけではない。
2026年6月に決めた買い入れ計画では、月間の長期国債買い入れ予定額を、4〜6月の2.7兆円から、7〜9月2.5兆円、10〜12月2.3兆円、2027年1〜3月2.1兆円へ段階的に減らし、2027年4月以降は月2兆円程度とする。
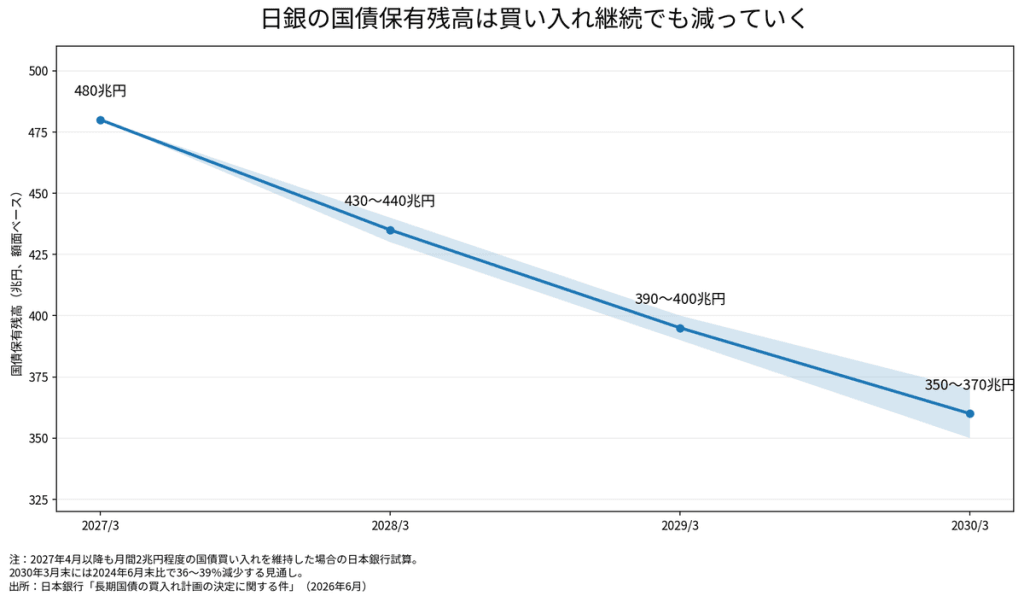
それでも、償還額の方が買い入れ額を上回るため、日銀の保有残高は減っていく。
日銀の試算では、2030年3月末の国債保有残高は350〜370兆円程度となり、買い入れ減額前の2024年6月末と比べて36〜39%減る。
日銀が8月に公表したレビューも、日銀の市場プレゼンスを低下させ、長期金利を市場で形成する方向へ戻していく考えを明確にしている。
問題は、その分の国債を民間がどの価格で持つのかだ。
国債発行が急増している、という話ではない
ここは需給を考えるうえで重要な点だ。
2026年度のカレンダーベース市中発行額は168.5兆円と大きいが、ここには短期国債や流動性供給入札なども含まれる。
2年から40年までの固定利付国債に限れば、2026年度の発行予定額は112.2兆円。前年度補正後の113.8兆円から1.6兆円減っている。
つまり足元の長期金利上昇を、単純に「政府が今年、国債を急増発しているから」と説明するのは正確ではない。
むしろ重要なのは、日銀が保有残高を減らす一方、民間がより多くの国債を保有する市場へ移行していることだ。
日銀の8月レビューによると、2024年6月末から2026年3月末までに日銀の国債保有残高は49兆円減った。一方、政府の国債発行残高は46兆円増えた。その結果、日銀以外の市場参加者が保有する国債は95兆円増えた。
すでに「日銀から民間へ」の移行は始まっている。
買い手の弱さは、まず「超長期債」に表れている
国債を一括りにすると、この問題を見誤る。
2年債を買える投資家と、40年債を買える投資家は同じではない。
財務省は2026年度の発行計画で、前年度補正後と比べ、40年債を0.7兆円、30年債を1.5兆円、20年債を1.8兆円減らした。
一方、10年債は据え置き、5年債と2年債は増やしている。
この年限構成には市場の需要がそのまま映っている。
財務省の国債投資家懇談会では、超長期ゾーンについて、生保の規制対応が一巡したことで需要が減っているとの認識が示された。一方、10年以下では銀行などの需要が期待できるとしている。
つまり、いま起きているのは「日本国債を誰も買わない」という現象ではない。
短中期債には買い手がいる。しかし20年、30年、40年になるほど受け皿が細くなる。
銀行には買う余地がある ただし以前ほど無制限ではない
では銀行が日銀の代わりになるのか。
これも「買える」「買えない」の二択ではない。
日銀の8月レビューによると、国内の預金取扱機関は2024年6月末から2026年3月末までに国債保有を36兆円増やした。銀行はすでに国債市場へ戻ってきている。
一方、日銀は、今後さらに国債保有を増やす場合には銀行勘定の金利リスク規制との関係を注視する必要があると指摘している。現時点で規制が国債保有を大きく制約しているわけではないが、保有残高が増えれば制約は強まり得る。
2025年11月の財務省・国債投資家懇談会でも、銀行等の投資余力は規制対応などの影響で「かつてほどは見込まれなくなる」との分析が紹介された。
しかも長期債ほど、金利が動いたときの価格変動は大きい。
銀行に国債を買う余地が残っていることと、20年、30年、40年債を大量に引き受けられることは別だ。
生保13社で含み損30兆円 「満期まで持てばいい」は本当か
超長期債の買い手として、さらに重要なのが生命保険会社だ。
日本経済新聞が8月18日に報じた主要生保への調査では、回答した13社の国内債券の含み損は2026年6月末で30兆8690億円。1年前から60%増え、国内株式の含み益30兆318億円を上回った。
背景にあるのは、30年国債を中心とする超長期金利の上昇だ。
ここでよく聞くのが、「国債なら満期まで持てば額面で返ってくる。含み損は問題ではない」という説明である。
確かに、満期まで保有し続けられるなら、金利上昇による時価下落だけで直ちにキャッシュの損失が確定するわけではない。
しかし、生保には「満期まで持てる」という前提が崩れる経路がある。
「売らなければ損しない」を崩す3つの経路
一つ目が、減損である。
企業会計基準委員会の金融商品会計実務指針では、時価のある有価証券が取得原価から50%程度以上下落した場合、「著しく下落した」と判断し、合理的な反証がなければ減損処理が必要になる。
ただし債券には重要な例外がある。信用不安ではなく、単に市場金利の上昇で価格が下がっただけで、保有期間中に時価の回復が見込める場合には、回復可能性があると判断できる。
したがって「国債価格が50%下がれば自動的に強制損切り」という理解は正しくない。
それでも減損は机上の話ではない。2026年4〜6月期には、日本生命が約440億円、明治安田生命が253億円の減損損失を計上した。
減損は債券を市場で売ることとは違うが、売却しなくても会計上の損失が確定する場合があることを意味する。
二つ目がALM、資産と負債の年限管理だ。
生保は将来の保険金支払いという長期の負債に合わせ、超長期国債を保有している。資産と負債のデュレーションが一致していれば、金利上昇で資産価値が下がっても負債の現在価値も下がるため、経済価値ベースの影響はある程度相殺される。
逆に、資産側の年限が負債側より長すぎれば、金利上昇で純資産への負担が大きくなる。年限を調整するために、含み損を抱えた債券を売却する必要が生じることもある。
三つ目が、保険の解約だ。
より高い利回りの商品へ顧客資金が移り、想定以上に解約が増えれば、生保は解約返戻金を支払うため現金を用意しなければならない。
手元資金で賄えなければ、満期まで持つ予定だった債券を途中で売る。その瞬間、含み損は実現損になる。
現時点で大半の生保が流動性危機に直面しているわけではない。金利上昇で新たに買う債券の利回りは上がり、主要生保の基礎利益も増えている。
それでも、「満期まで持てば問題ない」という一言だけでは、生保が抱えるリスクを説明できない。
これはSVBと同じなのか
構造の一部は似ているが、日本の生保や銀行がいまシリコンバレー銀行と同じ状態にあるわけではない。
2023年のSVBでは、低金利時代に買った長期債に巨額の含み損が生じ、預金流出への対応で債券を売却したことで損失が実現した。
詳しい仕組みは「債券とは?金利が上がると価格が下がる理由」で解説している。
共通する教訓は一つだ。
含み損の大きさだけでなく、「その資産を本当に満期まで持てるのか」を見なければならない。
生保は実際に超長期債を減らしている
この問題は国債の需給にも直結する。
日銀の8月レビューによると、生保は2022〜2024年度に経済価値ベースのソルベンシー規制への対応で超長期債を大きく積み増したが、その対応はすでに一巡した。
2024年6月末から2026年3月末までで、生保の国債保有残高は5兆円減っている。
つまり超長期債の利回りが4%台まで上がったからといって、従来の最大級の買い手だった生保が無制限に買い戻しているわけではない。
30兆円を超える既存の国内債含み損も抱えるなかで、新規購入と既存ポートフォリオの管理を同時に行う必要がある。
海外は8%保有でも、取引では主役になっている
次の買い手候補は海外投資家だ。
2026年3月末時点で、海外の日本国債保有比率は8.1%にすぎない。
しかし保有残高と売買シェアは別物である。
日銀の8月レビューによると、海外投資家の売買高シェアは2025年12月末時点で、現物国債では50%弱、先物では70%強に達している。さらに2024年6月末から2026年3月末までに、海外投資家の国債保有残高は27兆円増えた。
長期間持ち続ける比率は小さくても、日々の市場価格を決める取引では極めて大きな存在だ。
家計は2% 6兆円増えたが、すぐ日銀の代わりにはならない
家計も国債保有を増やしている。
日銀によると、2024年6月末から2026年3月末までに家計の国債保有は6兆円増えた。
それでも家計が持つ国債は発行残高の2%弱。約2400兆円ある家計金融資産のうち、国債は1%程度にとどまる。
預金より高い利回りを得られる安全資産として国債の魅力が高まれば、家計が新たな受け皿になる余地は大きい。
財務省は2027年1月発行分から個人向け国債の販売対象を一部法人等へ広げる。また、銀行等の国債保有を促しつつ金利リスク量を抑えるため、短期金利に連動する新たな変動利付国債も2027年1月以降に発行する予定だ。
ただし、日銀自身が指摘するように、銀行や家計が国債保有を無理なく増やしていくには「ある程度の時間」が必要になる。
「買い手不足」は、国債が売れなくなる前に金利上昇として表れる
ここまでを整理すると、「国債の買い手不足」という言葉の意味が見えてくる。
ある日突然、国債入札に誰も参加しなくなることではない。
今の価格では買いたくない。
国債価格が下がる。
利回りが上がる。
その金利なら買いたい投資家が現れる。
市場では、この調整が先に起きる。
だから「日銀の代わりに民間が買ってくれるか」という問いは、正確にはこう言い換えられる。
民間は何%なら買うのか。
そして、その金利水準に政府、金融機関、企業、家計が耐えられるのか。
レイ・ダリオが日本で警告してきたこと
この問題を長期の債務サイクルから見てきた投資家の一人が、Bridgewater創業者のレイ・ダリオだ。
ダリオは日本について、国の債務が大きくなり、低い金利では民間需要が足りなくなると、中央銀行が国債を大量に買って金利を抑える構図になりやすいと論じてきた。
2025年に公表した日本の分析では、2013年以降の大規模な日銀の国債購入と低金利政策が円安と結びつき、日本国債の保有者に他資産対比で大きな実質損失をもたらしたと主張している。
ダリオの議論で重要なのは、「中央銀行が買えば国債の買い手問題は消える」という考え方への反論である。
中央銀行が国債を買えば、名目金利を抑えることはできる。
しかし、その代償が通貨安やインフレとして表れれば、国債を持つ人の購買力が削られる。
債務の問題が消えるのではなく、別の形へ移るという考え方だ。
どこからが本当に危険なのか
10年金利3%そのものは危機ラインではない。
金利が上がった結果、銀行や生保、海外、家計が「この利回りなら十分」と国債を買い、入札も安定するなら、市場機能が戻る過程と見ることができる。
警戒すべきなのは、その調整がうまく進まない場合だ。
超長期債の発行を減らしても需要が戻らない。
預金流出や保険解約によって、金融機関が国債を買わないどころか売り始める。
景気が悪化し、日銀の利上げ期待が後退しても長期金利が下がらない。
そして長期金利の急騰を止めるため、日銀が再び恒常的な大量購入に戻らざるを得なくなる。
最後の状態まで進むと、問題の性格が変わる。
市場の混乱を止めるための一時的な国債購入ではなく、政府の巨額の国債発行を中央銀行が恒常的に支える形になれば、「誰が国債を買うのか」という需給問題は、財政ファイナンスの問題へ近づいていく。
見るべきは「3%」ではなく、民間が要求する金利だ
日本国債の買い手が突然消える可能性は低い。
銀行は短中期債を買う。
生保にも超長期債への需要は残る。
海外投資家は価格形成で大きな存在感を持つ。
家計にも国債保有を増やす余地がある。
しかし、以前のように、政府が国債を出せば巨大な日銀が金利をほとんど気にせず吸収する市場ではなくなる。
これから市場が決めるのは、銀行はいくらなら買うのか、生保はいくらなら30年債を持つのか、海外投資家はいくらなら日本の財政リスクを取るのか、家計はいくらなら預金から国債へ動くのかという「価格」だ。
10年金利3%の本当の意味は、この民間が要求する価格が見え始めたことにある。
そして、その金利が政府や金融機関が耐えられる水準を超えていくのか。
そこが、これからの日本国債市場で最も重要なチェックポイントになる。
もし最後の買い手として日銀が再び前面に出ざるを得なくなれば、次の問いが出てくる。
なぜ政府は国債を無制限に発行し、中央銀行に買わせてはいけないのか。
日本は戦時中、それに近い政策を実際に経験した。その後に何が起き、なぜ財政法4条・5条が作られたのか。
それは次の記事で検証する。