「マクロの世界では、スタンがいて、そのほか全員がいる」。
スコット・ベッセント財務長官は昨年、Financial Timesにスタンレー・ドラッケンミラーをそれほど高く評価する趣旨の言葉を残している。
その「師匠」が、元弟子の政策を公然と批判した。
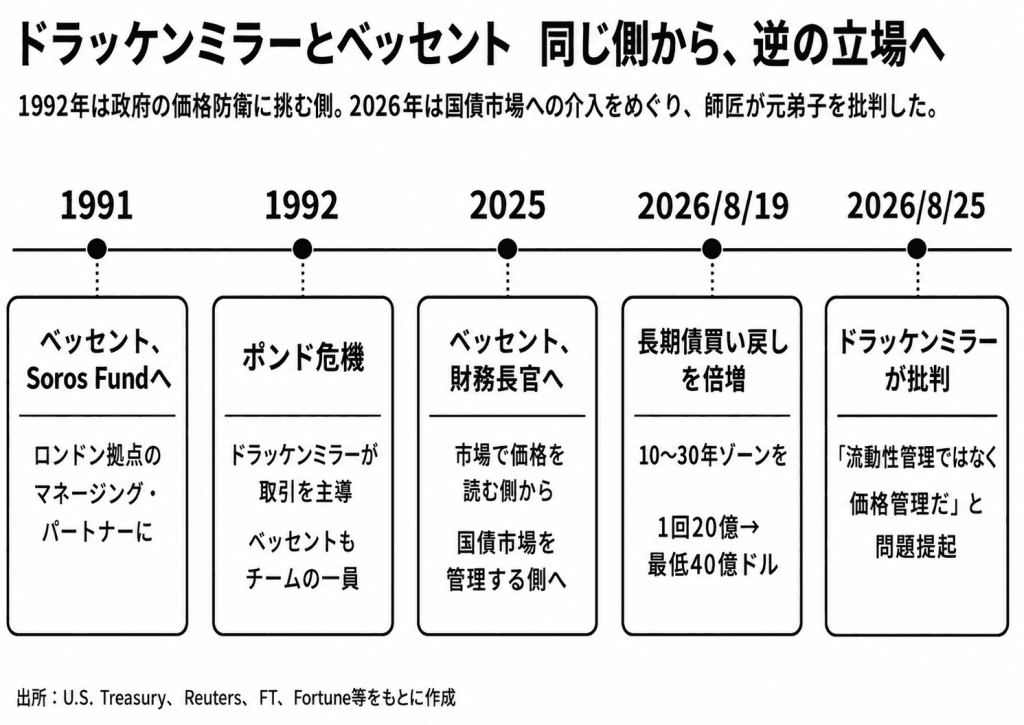
ドラッケンミラーは8月25日付のWall Street Journalへの寄稿で、米財務省が長期国債の買い戻しを倍増したことについて、単なる市場の「流動性管理」ではなく、実質的な「価格管理」だと断じた。
この批判が普通の著名投資家コメントより重いのは、2人の過去にある。
1992年。ドラッケンミラーと若きベッセントは、George Sorosのファンドで同じ側にいた。英国政府がポンドの価値を政策で守ろうとするなか、「その価格は経済の実力と合わない」と見抜き、ポンドを売る側に回った。
34年後。ベッセントは米財務省のトップとして、長期金利が約20年ぶりの高水準に達した直後に長期国債の買い戻しを増やした。
市場の価格を読む側にいた弟子が、市場を管理する側へ回った。師匠はそこに、かつて2人が攻めた政府と似た危うさを見ている。
1992年、2人は「政府に逆らう側」だった
ベッセントは1991年からSoros Fund Managementのロンドン拠点で働き、2000年までマネージング・パートナーを務めた。ドラッケンミラーは当時、Soros Fundの投資判断を担う中心人物だった。
そのベッセントは中国政策でも、市場任せとは異なる姿勢を鮮明にしている。中国の1.2兆ドル規模の貿易黒字を問題視し、G20各国に貿易障壁の検討を促した背景は、「中国は『輸出』で不況から逃げ切れるのか 1.2兆ドル黒字が世界を揺らす」で検証した。
2人の関係を象徴するのが、1992年9月の「ブラック・ウェンズデー」である。
当時の英国は、ポンドを欧州為替相場メカニズム(ERM)の決められた範囲に維持していた。簡単に言えば、政府と中央銀行が「ポンドをこの水準より安くさせない」と守っていた。
しかし英国経済は弱く、ドイツの高金利も重なり、その価格を守り続けるのは難しくなっていた。
Soros Fundはそこに賭けた。Fortuneによれば、ファンドは約100億ドル規模のポンド売りを構築し、ドラッケンミラーが取引を主導、ベッセントもチームの一員だった。英国は9月16日にERMから離脱し、ファンドは巨額の利益を得た。
2人が市場で学んだ教訓は単純だった。
政府が望む価格と経済の実態がずれれば、最後は市場の方が勝つ。
2026年、ベッセントは反対側に立った
現在のベッセントは、投資家ではなく財務長官である。
8月19日、米財務省は10~20年、20~30年の長期国債について、1回あたりの買い戻し上限を20億ドルから少なくとも40億ドルへ倍増すると発表した。
財務省の公式説明は「流動性支援」だ。実際、国債買い戻し制度そのものは2024年からあり、古くなって売買が少なくなった国債を市場から買うことには、市場を動きやすくする正当な目的がある。
ただし今回はタイミングが違った。
米30年国債利回りが5.337%まで上昇し、2007年以来の高水準に達した直後だった。
だからドラッケンミラーは、財務省が壊れた市場を修理しているのではなく、気に入らない金利水準に反応したのではないか、と疑った。
この買い戻しの仕組みやTGAとの関係は、「ベッセントはTGAで長期金利を抑えるのか」で詳しく整理している。
ドラッケンミラーの核心 「5.5%は請求書だ」
ドラッケンミラーの主張は、「財務省は国債を絶対に買うな」ではない。
市場が本当に壊れたときに流動性を供給することと、市場がつけた金利そのものを嫌って買い始めることは違う、と言っている。
寄稿の中で彼は、30年債が5.5%でなければ十分に売れないのなら、それは危機ではなく「請求書」だと表現した。
中学生にも分かるように言えば、こういう話だ。
借金を増やし続けた人に対して、銀行が「以前の2%では貸せない。今なら5%です」と言ったとする。
問題は5%という数字そのものではない。
なぜ5%を払わなければ借りられなくなったのかを直すべきだ、というのがドラッケンミラーの考えである。
米政府の場合、その根本原因として彼が挙げるのが巨額の財政赤字だ。
データはドラッケンミラーを支持しているのか
ここは発言だけでなく、実際の数字で確認したい。
まず30年金利を見ると、8月19日に5.337%まで上昇した後、財務省の発表を受けて急低下した。その後は一度5.2%台へ戻ったが、26日には一時5.15%近辺まで低下している。
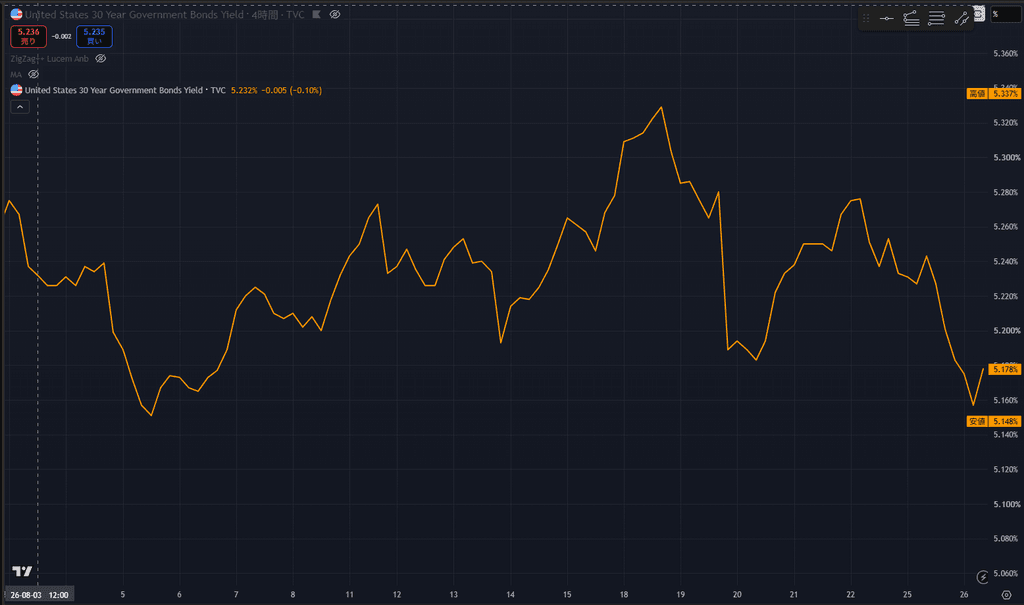
したがって、現時点で「市場が買い戻しを完全に拒絶した」とまでは言えない。
これはドラッケンミラーの主張を検証するうえで重要な反証材料である。少なくとも足元では、長期金利はピークより低い。
ただし彼が問題にしているのは、数日間の金利の勝ち負けではない。
その後、ベッセント自身が別の角度から米長期金利への警戒を明確にした。日本を米国債の主要保有国として挙げ、円市場の混乱が米国の借入コストに波及し得ると説明したのである。この新たな論点は「ベッセントが認めた『円安で米金利上昇』 米国債の買い手問題が日本に波及」で検証している。
財務省が5.3%台という価格を嫌って動いたのだと市場が受け止めれば、次に5.3%、5.5%へ上がったとき、「また買うのか」が試される。そのたびに買い戻しを増やせば、初めて「価格管理」という批判が強くなる。
財政赤字を見ると、批判の本丸が分かる
もう一つのデータが米国の財政収支だ。
FREDによると、米連邦政府の財政赤字は2022年にGDP比5.27%、2023年6.07%、2024年6.20%、2025年5.77%だった。
コロナ危機の2020年に15%近くまで膨らんだ非常時の赤字は縮小した。それでも景気後退局面ではない2022~25年に、5~6%台の赤字が続いている。
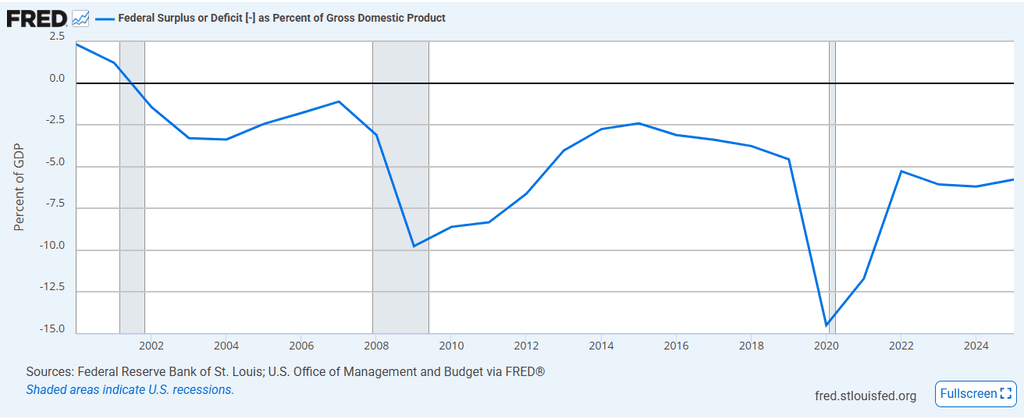
ここを見ると、ドラッケンミラーの「金利ではなく原因を直せ」という主張は理解しやすい。
国債を買い戻して一時的に長期金利へ下押し圧力をかけても、政府が毎年巨額の赤字を出し続ければ、新しい国債を発行する必要はなくならない。
買い手を呼ぶために市場が高い利回りを要求する可能性も残る。
この「誰が米国債を買うのか」という根本問題は、「米国債を買うのは誰か 著名投資家の警告が現実に」でも検証した。
ただし1992年と同じではない
ここは面白い物語だからこそ、冷静に線を引く必要がある。
1992年の英国は、ERMという制度の中でポンドの為替水準を明確に守っていた。
現在の米財務省は「30年金利を5%以下にする」といった目標を掲げていない。
また今回の買い戻しは、ゼロから突然始めたものでもない。制度は2024年から存在し、財務省は今回も「長期ゾーンで質の高い売却オファーが多く、より大きな流動性支援を提供するため」と説明している。
つまり現時点で、ベッセントが1992年の英国政府と同じ「価格防衛」を始めたと断定するのは行き過ぎである。
むしろドラッケンミラーの警告は、ここから先にその境界を越えるなという意味で読む方が正確だ。
師匠が元弟子に突き付けた問い
今回の批判の面白さは、ドラッケンミラーが外野ではないことにある。
ベッセントはかつて、ドラッケンミラーをマクロ投資の別格の存在として語っていた。その師匠と一緒に、政府が守ろうとする市場価格へ賭けを挑んだ経験もある。
そのベッセントが今、政府側にいる。
だからドラッケンミラーのメッセージは、単なる「買い戻し反対」ではない。
市場が出している警告を消すな。なぜその価格になっているのかを直せ。
そう元弟子に言っているように見える。
そして、この論争の決着はまだついていない。
30年金利は足元でピークから低下している。ベッセントの措置が市場を落ち着かせる効果を持った可能性もある。
本当のテストは、次に長期金利が5.3%、5.5%へ近づいたときだ。
そのとき財務省が再び買い戻しを増やすなら、ドラッケンミラーの「価格管理」という批判は一段と説得力を持つ。
逆に、財務省が市場価格を受け入れ、財政赤字の削減へ軸足を移すなら、今回の措置はあくまで一時的な流動性対応だったと評価できる。
1992年には同じ側にいた師弟が、2026年には市場と政府の境界をめぐって反対側に立った。
この対立が面白いのは、人間関係そのものではない。
「市場の警告を政策で消していいのか」という、40兆ドルの米国債市場が抱える本質的な問いを映しているからである。