「マーケット」と聞いて、最初に何を思い浮かべるだろうか。
日本では、多くの人が株式市場を想起するだろう。日経平均が最高値を更新した。NYダウが急落した。半導体株が上がった。金融ニュースで毎日のように報じられるのは、まず株価である。
しかし、マクロ経済を仕事にする市場参加者が同じくらい、時にはそれ以上に神経を使って見ている市場がある。
債券市場だ。
とりわけ国債市場には、将来の景気、インフレ、中央銀行の金融政策、政府の財政、国債の需給、そして将来への不確実性まで、さまざまな情報が織り込まれる。
だから長期金利は「経済の体温計」と呼ばれる。
そして日本には、世界でもかなり特殊な歴史がある。その体温計を、日銀自身が長期間にわたって政策的に動かしてきた。
イールドカーブ・コントロール、通称「YCC」である。
YCCは2024年3月に終了した。いま日本の国債市場では、10年金利だけでなく30年などの超長期金利まで大きく上昇している。
これは単に「金利のある世界」に戻っただけなのか。それとも、長年にわたって市場の価格形成を抑えてきた反動も含まれているのか。
株価だけでは「市場の体温」は分からない
もちろん、株式市場が重要でないわけではない。
株価には企業の将来利益への期待が反映される。ただ、その価格を動かす要因は非常に多い。企業業績、特定産業への期待、自社株買い、投資家心理、需給、投機資金でも大きく動く。
一方、国債の長期金利には、マクロ経済そのものに近い情報が集約される。
将来の政策金利はどこまで上がるのか。インフレは続くのか。経済は成長するのか。政府はどれだけ国債を発行するのか。その国債を誰が買うのか。長期間お金を貸すことに対し、投資家はどれだけの上乗せ金利を要求するのか。
日本でも同じ問題が表面化している。長期金利の急騰 国債市場は何を警戒しているのかでは、弱いGDPでも日本国債が売られた理由を検証した。
こうした市場参加者の予想が、長期金利に反映される。
インフレが長く続くと考えられれば、投資家はより高い利回りを要求する。深刻な景気後退と大幅な利下げが予想されれば、長期金利には低下圧力がかかる。巨額の財政赤字や国債増発が意識されれば、需給やタームプレミアムを通じて金利が上がることもある。
つまり債券市場を見ると、「市場はこの先の経済をどう見ているのか」が見えてくる。
マクロ系の投資家、債券ディーラー、銀行、生保、中央銀行、為替市場の参加者が国債市場を注視するのはこのためだ。
債券市場は、株や住宅市場の土台でもある
長期金利は、経済を映すだけではない。長期金利自身が経済を動かす。
国債は金融市場における基準金利の一つだ。長期国債の利回りが上昇すると、企業が社債を発行するときの金利や銀行の貸出金利、住宅ローン、不動産投資の採算にも影響が及ぶ。
株式市場にも関係する。将来の企業利益を現在価値へ割り引く際の金利が高くなれば、同じ利益を生む企業でも理論上の現在価値は低くなる。
長期金利が上がると、企業の資金調達コストが上がる。住宅ローンが重くなる。不動産の評価に下押し圧力がかかる。株式のバリュエーションにも影響する。
だから株を見るためにも、その下にある金利を見る必要がある。
最近の米国で、雇用が弱くなっても長期金利がなかなか下がらないことが問題になっているのも同じ理由だ。この構造は「米国で雇用が失速、それでも長期金利は高い」で詳しく検証した。
長期金利は本来、市場が決める
中央銀行が直接決める政策金利と、長期金利は同じものではない。
日銀が短期の政策金利を決めても、10年国債や30年国債の利回りまで自動的に同じ幅だけ動くわけではない。
市場参加者が、将来の物価、景気、政策金利、財政、国債需給などを取引に反映した結果として長期金利が形成される。
この「市場が値段を見つける」機能があるからこそ、長期金利は体温計になる。
なお、国債が売られるとなぜ利回りが上がり、買われるとなぜ下がるのかという仕組みは、「国債価格と金利はなぜ逆に動くのか」で基礎から解説している。
日本で特殊だったのは、この市場で決まるはずの長期金利そのものを、中央銀行が政策目標にしたことだ。
日銀は「経済の体温計」をコントロールした
2016年9月、日銀はYCCを導入した。
短期政策金利をマイナス0.1%とする一方、10年国債利回りについても「ゼロ%程度」で推移するよう国債を買い入れる枠組みである。
通常、中央銀行は短期金利を操作し、それが市場を通じて長期金利へ波及することを狙う。YCCはそこから一歩踏み込んだ。10年金利そのものを操作対象にした。
市場が国債を売って10年金利に上昇圧力がかかれば、日銀が国債を買う。必要に応じて、指定した利回りで国債を買う指値オペも使った。
経済の体温計にたとえるなら、体温が上がっても表示される数字が一定範囲を超えないよう、中央銀行が直接手を添えていたことになる。
なぜ、そこまでして金利を抑えたのか
日銀が理由もなく市場に介入していたわけではない。
当時の日本は長年のデフレと低インフレから抜け出せず、「物価も賃金も上がらない」という期待が経済に根付いていた。
金利を低く保てば、企業や家計は資金を借りやすくなる。住宅ローンなどの負担も抑えられる。資産価格にも上昇圧力がかかる。
そうした経路を通じて需要を刺激し、2%の物価安定目標を実現する。YCCはそのための大規模金融緩和の一部だった。
日銀は2016年の導入時、10年国債利回りをゼロ%程度へ誘導する方針を明示した。
問題は、その政策が長く続いたことである。
日銀が買いすぎると「市場」が弱くなる
市場が正常に働くには、買いたい人と売りたい人が取引し、その結果として価格が決まる必要がある。
ところが国債市場に、「金利が上がれば大量に買う」という巨大な参加者が存在したらどうなるか。
しかもその参加者は中央銀行で、必要なら極めて大きな金額を買える。
市場参加者からすれば、「この水準まで金利が上がれば日銀が買う」という前提が生まれる。
さらに日銀が国債を買い続ければ、市場に流通する国債の量そのものも減る。
この副作用は、後になって日銀自身の研究でも確認された。
2024年に公表された日銀スタッフの分析では、日銀の国債保有比率が上昇すると取引高が減少し、ビッド・アスク・スプレッドが拡大することが示された。特定銘柄での日銀保有比率の上昇や連続指値オペは、イールドカーブを下方向に歪める効果も確認された。
日銀の2024年3月会合でも、QQEやYCCの副作用として、国債市場の流動性低下、相対価格の歪み、円債の取引基盤の弱体化が指摘されている。
金利を安定させる政策が長く続いた結果、適正な金利を市場で探す「価格発見」の機能まで弱くなったのである。
2022年、市場と日銀の攻防が激しくなった
YCCの難しさが一気に表面化したのが2022年だった。
世界的なインフレを受けてFRBなど主要中央銀行が急速に利上げし、海外の長期金利も上昇した。日本でも物価が上がり始めた。
それでも日銀は10年金利を低く抑え続けた。
市場では日本国債を売る動きが強まり、日銀は金利上昇を防ぐため国債購入を拡大した。
2022年12月、日銀は10年金利の許容変動幅を従来の±0.25%程度から±0.5%程度へ拡大した。2023年にはさらにYCCを柔軟化し、金利上昇をより許容する方向へ政策を修正した。
つまりYCCは、ある日突然終わったのではない。市場との攻防の中で、少しずつ後退していった。
2024年、YCCは終わった
2024年3月19日、日銀はYCCとマイナス金利政策を終了した。
賃金と物価の好循環が確認され、2%の物価安定目標を持続的・安定的に実現できる状況が見通せるとして、大規模金融緩和は「役割を果たした」と判断した。
金融政策の主役は再び短期金利へ戻った。
日銀自身も現在、「長期金利は金融市場において形成されることが基本」と明記している。
国債買い入れも減額中だ。2026年6月の日銀会合では、月間の国債買い入れ予定額を2027年1〜3月までは原則として毎四半期2000億円程度ずつ減らし、2027年4月以降は月2兆円程度とする方針を決めた。目的には「市場機能の改善」も明記されている。
長年、最大級の買い手だった日銀が、少しずつ市場から後ろへ下がっている。
いま動いている金利は「正常化」なのか
現在の日本国債市場を見ると、YCC時代とは明らかに風景が違う。
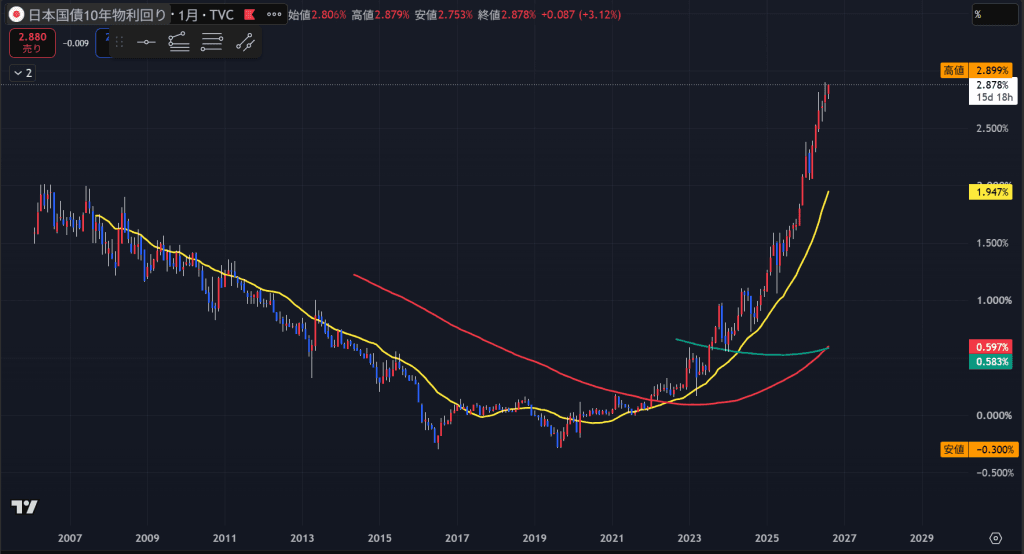
2026年8月16日時点で、TradingView上の日本10年国債利回りは2.878%、30年国債利回りは4.015%となっている。
特に目立つのが超長期ゾーンだ。
YCCが直接ターゲットにしていたのは10年金利だった。一方、30年金利はより市場の需給や財政、長期的なインフレリスクなどを反映しやすい。
現在は30年金利が10年を大きく上回っている。10年の2.878%に対し、30年は4.015%まで上昇している。
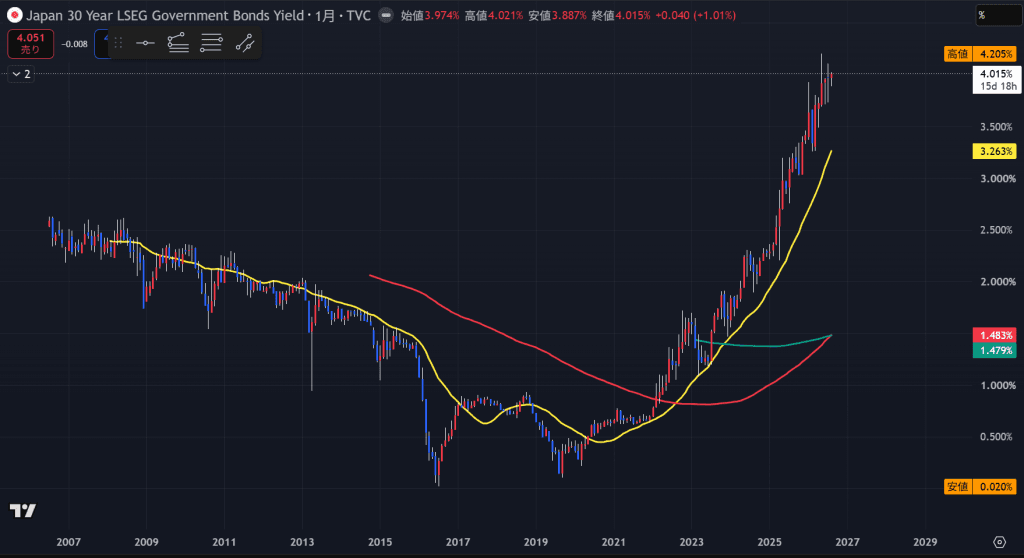
ただし、「YCCをやめたから金利が上がった」と単純化することはできない。
現在の金利には、物価、賃金、日銀の追加利上げ観測、財政政策、国債発行、投資家の需給、海外金利など多くの要因が反映されている。
むしろ重要なのは、長期間にわたり中央銀行が強く関与していた市場で、「日本国債の適正な金利はいったいどこなのか」を市場が改めて探していることである。
日銀は2026年6月時点で、国債買い入れ減額に伴い市場機能は改善しているとしている。一方、巨大な国債保有残高が短期間で消えるわけではない。
YCC時代の影響が完全になくなったわけではない。
日本の債券市場は、米国にもつながっている
日本の金利上昇は、日本だけの問題でもない。
日本の金利が極端に低かった時代、日本の銀行、生保、年金、運用会社などは、より高い利回りを求めて海外債券へ巨額の資金を投じてきた。
日本国債でも十分な利回りを得られるようになれば、為替リスクを取って海外債券を保有する魅力は相対的に低下する。
日本の金利上昇が米国債市場へどう波及するのかは、「なぜ米国は円を買ったのか ベッセントが日銀利上げを求める理由」で詳しく検証した。
日本国債市場を見ることは、いまや日本経済だけを見ることではない。世界の資金移動を見ることでもある。
株を見るなら、その下にある金利を見る
日経平均が上がった。NYダウが下がった。ドル円が動いた。
金融ニュースでは毎日、こうした数字が流れてくる。
しかし、その裏側では債券市場が動いている。
長期金利が変われば、企業の借入コストが変わる。住宅ローンが変わる。不動産の評価が変わる。株式のバリュエーションが変わる。為替にも影響する。政府が国債を発行するときのコストまで変わる。
債券市場は株式市場ほど派手ではない。
だが、マクロ経済を読むプロほど、金利の動きから市場の変化を探る。
そして日本の場合、その金利には特別な歴史がある。
2016年から2024年まで、日銀はYCCによって10年金利そのものを金融政策の対象にした。金利を低く抑える効果を持つ一方、市場流動性や価格形成機能を低下させ、イールドカーブに歪みを生じさせたことも日銀自身の研究で確認されている。
いま、その政策は終わった。
長い間、政策の手で抑えられてきた「経済の体温計」が再び大きく動き始めている。
現在の金利上昇が正常化の過程なのか。インフレや財政への新たな警戒なのか。それともYCC時代に蓄積した歪みの解消まで含むのか。
答えは一つではない。
ただ、日本経済を見るときに日経平均だけを見ていては分からないことが増えている。
これから日本のマクロを読むうえで、最も重要な数字の一つは、国債市場が示す「金利」である。