住宅ローン金利が上がり始めた。マンションの短期転売には大幅な増税案まで浮上した。
これだけ聞けば、日本の不動産価格はいよいよ下がる――そう考えたくなる。
だが、話はそれほど単純ではない。
金利上昇は住宅購入者の購買力を削る。短期転売への増税も、値上がりを狙った投機マネーには逆風になる。その一方で、人件費も建築資材も土地も高い。新築住宅を安く供給できる環境には戻っていない。
さらに短期売買を強く規制すれば、投機需要だけでなく中古市場に出てくる物件そのものを減らす可能性がある。
需要は弱くなる。しかし供給も細る。
これから日本の不動産で起きるのは、本当に「暴落」なのか。
「125%ルールがあるから安心」は違う
住宅ローンを組む国民の8割は変動金利を選択している。変動金利の元利均等返済には、多くの大手銀行で「5年ルール」と「125%ルール」がある。金利が上がっても毎月の返済額は5年間据え置かれ、その後の見直しでも前回返済額の125%までしか増えない仕組みだ。
しかし守られているのは毎月の支払額であって、借金そのものではない。
5000万円を35年、金利0.5%で借りると、当初の月返済額は約13万円になる。借入直後で残高がほぼ5000万円のまま、適用金利だけが上昇したと仮定すると、3%では月の利息が約12万5000円に達し、元本返済は5000円弱しか残らない。約3.12%では利息だけで当初返済額とほぼ同額になる。
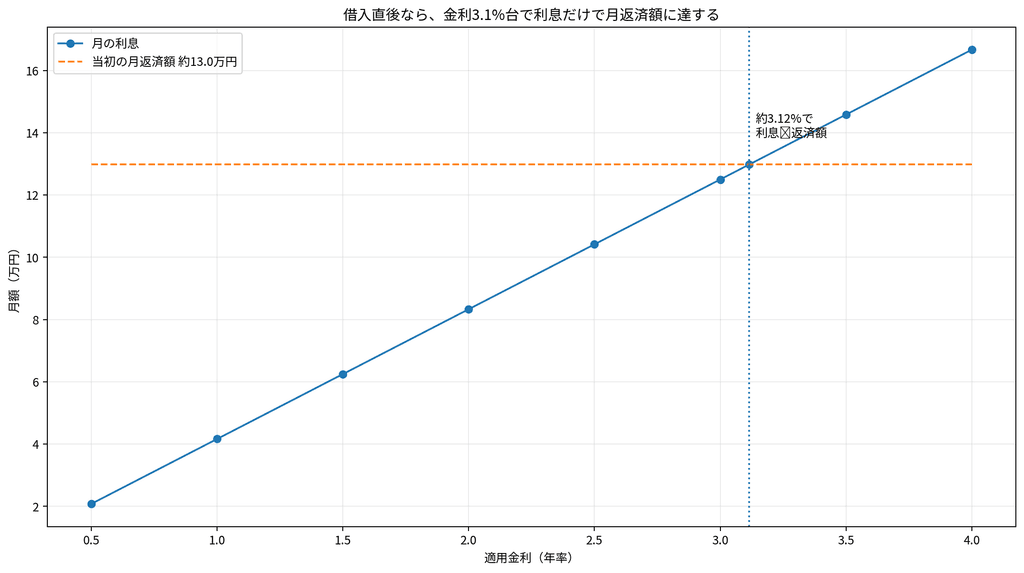
試算条件:借入5000万円、35年、元利均等、当初金利0.5%、当初月返済額約12.98万円。借入直後の残高5000万円を前提に、5年ルールで返済額が据え置かれた場合の単純試算。実際の閾値は借入時期、残高、返済方式、各行の商品条件で異なる。
さらに金利が上がれば、元本が減らないどころか利息すら払い切れない。大手行は、適用利率が急上昇して利息分だけで返済額を超えた場合、超過分を未払利息として繰り延べる仕組みを明記している。最終返済時に残れば、一括返済が必要になる商品もある。
125%ルールは借金を消してくれる制度ではない。請求書が届く時期を後ろへずらしているだけなのである。
インフレなら、借金は放置した方が得なのか
ここで別の疑問が出てくる。日本がこの先も強いインフレに見舞われるなら、借金の実質価値は薄くなる。だったら住宅ローンを慌てて返す必要はないのではないか。
この考え方には合理性がある。物価も賃金も毎年3%ずつ上がり、住宅ローン金利が1%なら、名目5000万円の借金は時間とともに相対的に軽くなる。特に低い固定金利を確保している人にはインフレは借り手の味方になる。
だから「借金があるから、とにかく現金をかき集めて繰り上げ返済する」が常に正解ではない。住宅ローン金利が1%なら、1000万円を返して得られる確定リターンはおおむね年1%だ。その資金を長期運用し、税引き後・リスク調整後でそれ以上を得られるなら、資産運用を続ける方が合理的なケースもある。
ただし住宅ローン金利が3%、4%へ近づけば判断は変わる。
たとえば金利3%のローンを1000万円繰り上げ返済すれば、その1000万円にかかる年約30万円の利息を確実に減らせる。これは、1000万円をリスクのない運用に回して税引き後3%の収益を得るのと、経済的には近い効果がある。
一方、株式なら3%を上回る収益を期待できても、損失が出る可能性がある。だから金利が上がるほど、運用を続けるより繰り上げ返済の魅力が高まる。
ここで見るべきなのは、住宅ローンの実効金利と、運用資産の税引き後・リスク調整後リターンの差だ。
次に来るのが「転売増税」
政府・与党内では、マンション価格高騰の一因とされる短期転売を抑えるため、5年以内の土地・建物売却益に対する課税を大幅に引き上げる案が浮上している。現在の個人の短期譲渡所得は、所得税・住民税などを合わせておよそ40%だが、新たな税率や対象範囲、施行時期はまだ確定していない。
だがある官邸幹部は「最低でも70%までは引き上げたい」と意気込む。年末の党税調マターであることを踏まえれば、来年4月には税率が大きく上がると考えるのが自然である。そうなれば、「買って数年で売る」投資の期待収益率は一気に落ちる。新築の抽選に参加し、引き渡し直後に転売するような取引には明確な逆風になる。
ただし増税前には、逆に売り物が増える可能性がある
制度の施行日が事前に明確になり、施行前の売却には現在の税率が適用されるなら、短期保有の投資家には「高い税率になる前に売ってしまおう」という動機が生まれる。
値上がり益を抱えた投資家の利益確定が集中すれば、施行直前は一時的に中古物件の売りが増え、価格に下押し圧力がかかる可能性がある。
ところが増税後は逆だ。短期間で売るメリットがなくなれば、投資家は5年を超えるまで持つか、賃貸に回して保有を続ける。短期転売が減ることは、築浅中古が市場へ戻ってくる回数も減ることを意味する。
つまり転売増税は、需要だけを減らす政策ではない。供給も減らし得る。
短期的には駆け込み売却で下押し。中期的には中古供給減で価格を支える。
税制の効果は、この二つを分けて考える必要がある。
すでに「高値のまま売れない」兆候は出ている
東日本レインズのデータを見ると、首都圏中古マンションでは、売り出し中物件の価格と実際の成約価格の距離が急速に広がっている。
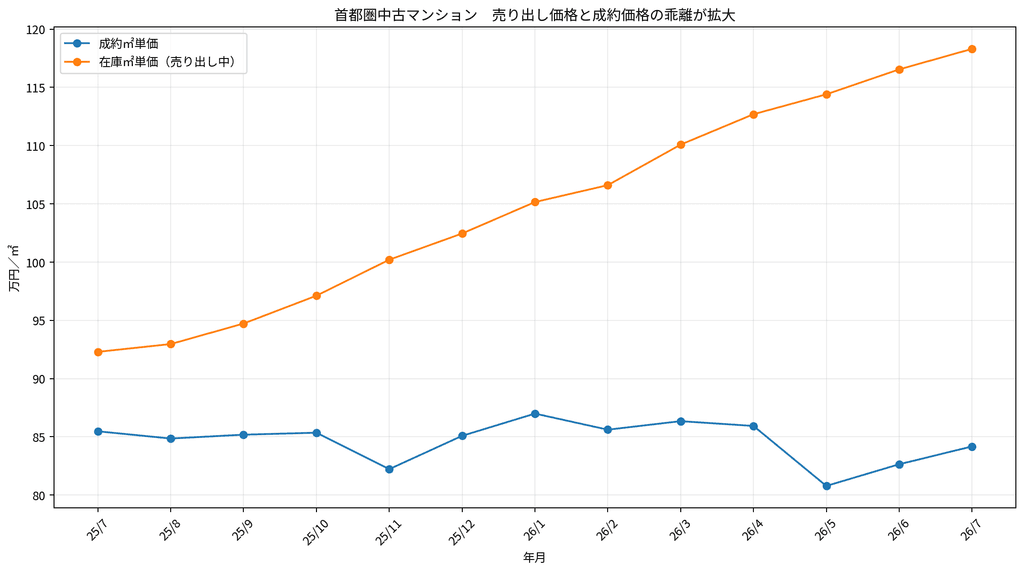
在庫㎡単価は2025年7月の92.29万円から2026年7月には118.30万円へ上昇した一方、成約㎡単価は85.47万円から84.17万円へ。なお在庫と成約は同一物件群ではなく、物件構成も異なるため「値引き率」を示す図ではない。出所:東日本不動産流通機構(REINS)月例マーケットウォッチ。
さらに、価格より先に取引量が弱っている。
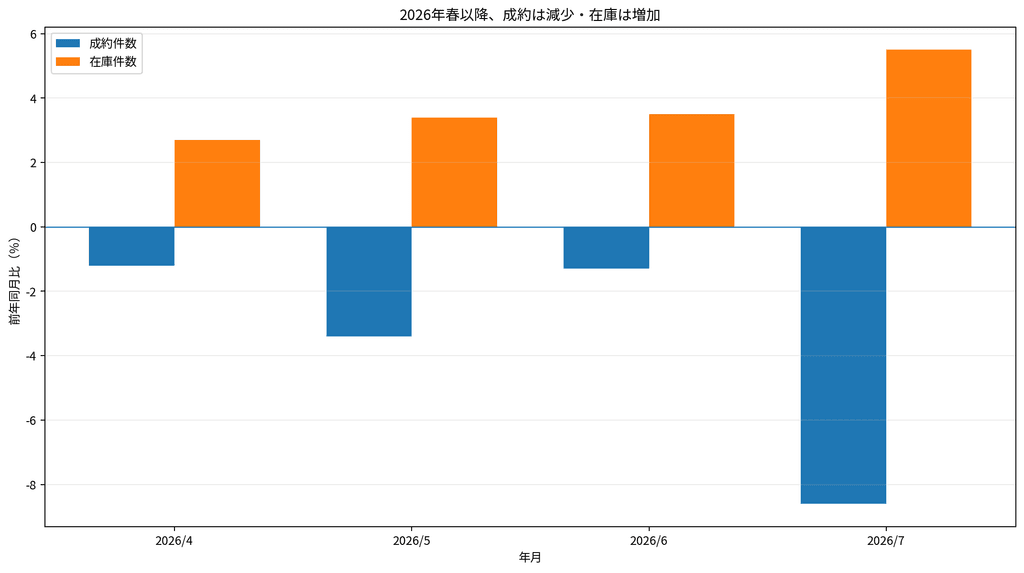
前年同月比。2026年7月の成約件数は3638件で8.6%減、在庫は4万7151件で5.5%増。月ごとの季節性を避けるため前年同月比で比較した。出所:東日本不動産流通機構(REINS)月例マーケットウォッチ。
売り手は高い価格を維持したい。しかし買い手は金利上昇で以前ほど借りられない。その間で取引が成立しにくくなり、在庫が積み上がる。
不動産は株のように毎秒値段がつかない。価格が大きく下がる前に、まず流動性が落ちる。
それでも価格が簡単には下がらない理由
普通なら、住宅ローン金利上昇と投機規制が重なれば住宅価格は下がる。
だが供給側には別の圧力がある。建築費である。
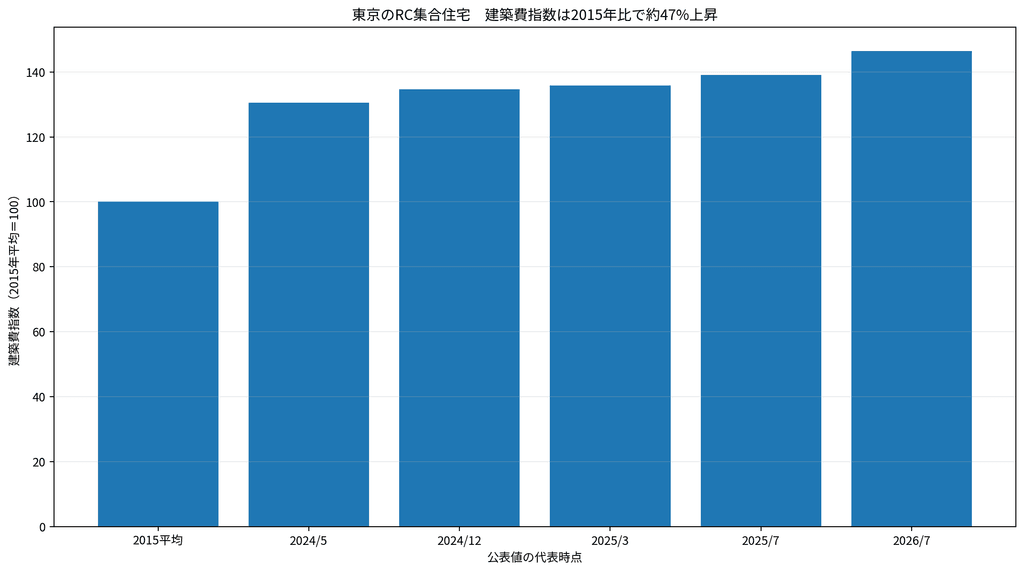
工事原価、2015年平均=100。2024年5月130.5、2024年12月134.6、2025年3月135.8、2025年7月139.0、2026年7月146.5。出所:建設物価調査会「建築費指数」など公表値。
資材だけではない。建設人材も不足し、労務費も上がっている。デベロッパーにとって採算が合わなければ、値下げして供給を増やすより、開発する物件そのものを絞る方が合理的になる。
実際、首都圏の新築マンションでは供給が減る一方で価格が上がってきた。
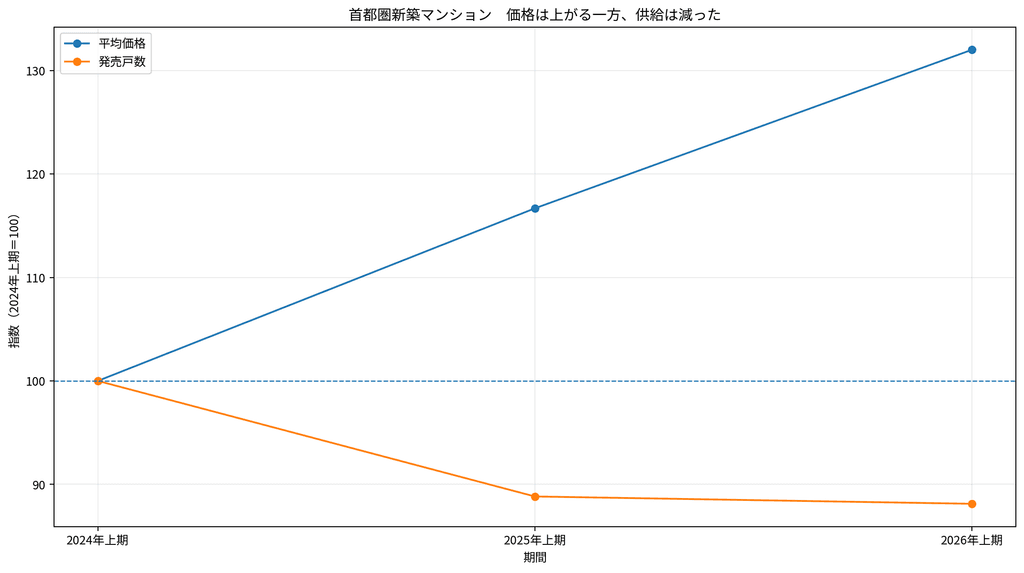
2024年上半期=100。平均価格は7677万円→8958万円→1億135万円と上昇。発売戸数は9066戸→8053戸→7989戸と減少。出所:不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年上半期」。
買える人は減る。しかし安く作れる住宅も増えない。
これが現在の日本不動産市場のねじれである。
私は「暴落」より「高値のまま売れなくなる」と見る
ここからは筆者の見立てである。
日本の住宅市場全体が、短期間に20%、30%と崩れる展開は現時点ではメインシナリオに置かない。
起きやすいのは、価格より取引量が先に落ちることだと思う。
売り手は1億円で買ったマンションを8000万円では売りたくない。周囲の新築がさらに高ければ、なおさらだ。一方で買い手は、金利上昇によって9000万円までしか買えなくなる。
すると価格は1億円のまま表示される。しかし売れない。
やがて転勤、離婚、相続、返済困難、投資家の損切りなど「どうしても売る必要がある人」が価格を下げる。そこではじめて価格指数に下落が表れる。
日本の不動産バブルを終わらせるのは「時間」かもしれない
さらに日本が高インフレを続けるなら、名目価格を大幅に下げずに調整する道もある。
マンション価格が5年間1億円で横ばいでも、物価が毎年3%上昇すれば、5年後の1億円の実質価値は現在より約14%小さい。名目価格が下がらなくても、実質価格は下がる。
住宅ローン残高も同じだ。賃金がインフレについて上昇するなら、固定された借金の実質負担は時間とともに薄くなる。
だから今後の基本シナリオは、「名目価格の全面暴落」ではなく、「取引減少+実質価格下落+二極化」だと考える。
都心、駅近、再開発、高品質で海外富裕層も買える物件は価格が粘る。大きな住宅ローンに依存する一般実需向け物件は、金利上昇で上値を抑えられる。郊外、駅遠、築古、修繕負担が重い物件、投資需要への依存度が高い物件では名目価格の下落も起こり得る。
短期転売増税も、人気エリアでは価格を下げるどころか、築浅中古の供給を絞って希少性を高める可能性すらある。
つまり、これから重要なのは「日本のマンション価格は上がるか下がるか」という全国平均の問いではない。
どの物件なら、金利が上がっても買い手が残るのか。
どの地域なら、売り物が減っても需要が残るのか。
そこを見る局面に入った。
日本の不動産バブルに必要なのは、暴落ではないのかもしれない。
高値のまま時間を止めること。
それが最もあり得る「出口」だと私は見ている。