FRBを利下げへ押していた理由が、ひとつ外れた。
9月4日に発表された8月の米雇用統計で、非農業部門雇用者数は前月比16万2000人増となった。市場予想の5万6000人程度を大きく上回り、5カ月ぶりの大幅な増加である。
しかも、7月は2万3000人減から2万1000人増へ修正された。失業率は4.1%のまま。労働参加率は61.4%から61.6%へ上昇した。
その後、中東の供給リスクはさらに深まった。ホルムズ海峡の緊張に加え、サウジの東西パイプラインまで停止し、原油市場は「代替ルートの脆さ」まで意識し始めている。詳しくは「ホルムズを避ける『逃げ道』まで止まった サウジ油パイプライン停止が日本に重い理由」で整理した。
物価上昇が続いていても、雇用まで崩れるならFRBは景気を守るために利下げを考えやすい。だが、その前提が弱くなった。
インフレはまだ高い。原油も90ドル台。それでも雇用は崩れていない。
この組み合わせが重要である。FRBが次に考えるべきことは、「いつ利下げへ戻るか」ではなく、「追加利上げが必要なのか」に変わりつつある。
7月の「雇用減」まで消えた
今回の雇用統計で最も目立つのは、もちろん8月の16万2000人増だ。
ただ、数字の意味はそれだけではない。
前回まで2万3000人減とされていた7月の雇用者数が、2万1000人増へ上方修正された。6月も2万人増から3万1000人増へ修正され、2カ月合わせて従来より5万5000人多くなった。
つまり、直前まで見えていた「米国では雇用そのものが減り始めた」という景色が変わったのである。
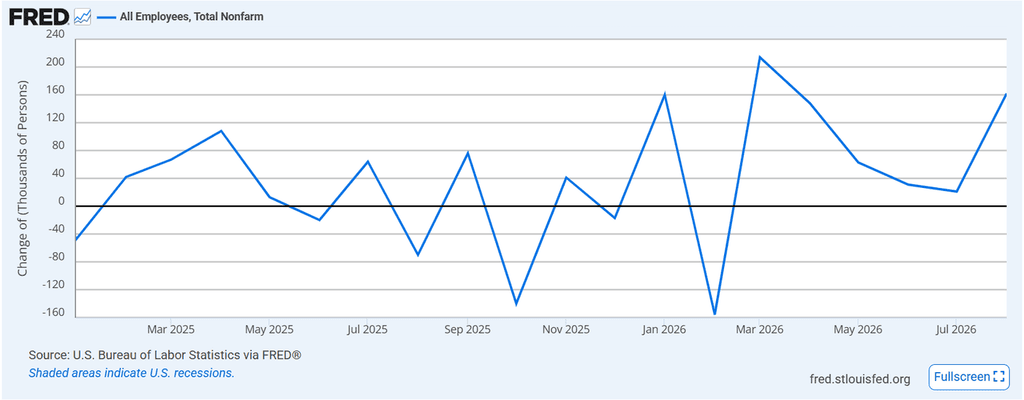
非農業部門雇用者数の前月差。2026年春以降は伸びが鈍化していたが、8月は16万2000人増へ再加速した。出所:U.S. Bureau of Labor Statistics via FRED
もっとも、16万2000人という数字だけを見て「米国が再び雇用ブームに戻った」と考えるのも違う。
過去12カ月の雇用増加は月平均3万1000人にとどまる。8月も、飲食店が5万9000人、地方政府の教育部門が4万2000人と、一部の業種に増加が集中した。
つまり今回の統計が示したのは、猛烈な過熱ではない。
「雇用崩壊」が少なくともいったん遠のいた。
FRBにとっては、それだけでも大きい。
なぜ失業率4.1%が重要なのか
雇用統計を見るとき、「何万人増えたか」だけでは十分ではない。
働きたい人が労働市場から退出すれば、失業率は低く見えることがある。そこで一緒に見たいのが労働参加率だ。
8月は労働力人口が68万3000人増え、労働参加率も61.6%へ上昇した。それでも失業率は4.1%で横ばいだった。
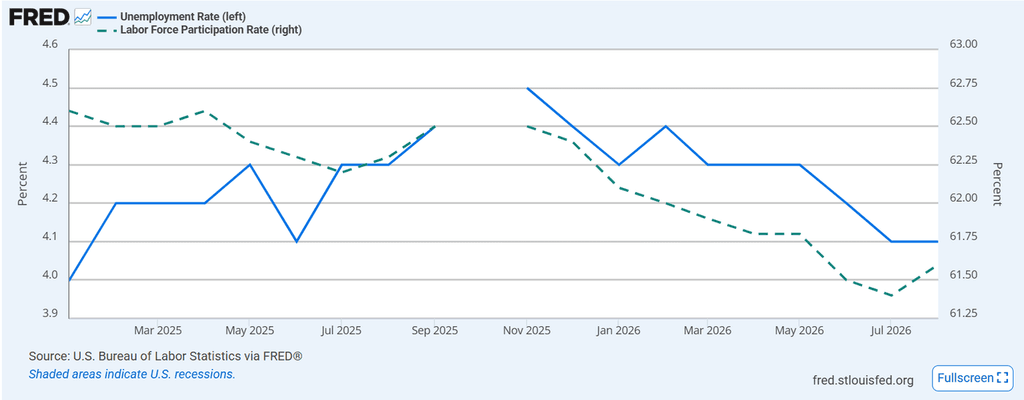
米失業率(左軸)と労働参加率(右軸)。2026年8月は労働参加率が61.4%から61.6%へ上昇した一方、失業率は4.1%で横ばいだった。出所:U.S. Bureau of Labor Statistics via FRED
人が仕事探しに戻れば、通常は一時的に失業者も増えやすい。それでも失業率が上がらなかったことは、8月の労働市場が数字以上に底堅かったことを示している。
FRBのケビン・ウォーシュ議長も8月28日のジャクソンホール講演で、4.1%の失業率を含む現在の労働市場は「完全雇用と整合的」との認識を示していた。
その一方、物価については全く別の評価をしている。
雇用が耐えるなら、FRBは物価に集中できる
FRBには二つの大きな仕事がある。
一つは物価を安定させること。もう一つは雇用を守ることだ。
景気が悪化して失業が急増すれば、多少インフレが残っていても金利を下げる理由が強くなる。反対に、雇用が安定しているなら、FRBはより物価抑制を優先しやすい。
いまの米国は後者に近づいている。
7月のPCE物価指数は前年比3.7%、食品とエネルギーを除くコアPCEも3.3%だった。FRBの目標である2%からはまだ遠い。
さらに原油価格は、中東情勢の緊迫化を背景に再び90ドル台へ上昇している。このエネルギー高が物価と金利にどう波及するかは、「原油96ドル 世界市場を襲う『インフレの逆流』」で検証した。
インフレが高いだけなら、FRBは景気悪化との間で迷う。
しかし雇用が崩れていなければ、その迷いは小さくなる。
ウォーシュ議長はジャクソンホールで、インフレ率が2%へ十分な速さで向かっていると確信できなければ、FRBには「やるべき仕事がある」と強調した。翌週、ウォラー理事も、8月のインフレ改善が続かなければ9月FOMCでの利上げを検討すると明言した。
そして、その判断材料の一つだった雇用統計が予想以上に強かった。
残る最大の判定材料は、9月11日に発表される8月CPIである。
ただし「景気絶好調」ではない
ここは今回の統計で最も誤解しやすいところでもある。
雇用者数が16万人増えたからといって、米国経済が再加速し、インフレが再び賃金から暴走しているわけではない。
平均時給は前月比0.3%増、前年比3.1%増。前年比では7月の3.2%から鈍化した。賃金上昇率そのものはむしろ落ち着いている。
JOLTSでも、7月の求人件数は727万1000件と大きく崩れていない一方、採用件数は505万4000件、採用率は3.2%だった。
企業は大量解雇しているわけではない。しかし、人材を猛烈に奪い合っているわけでもない。
この違いは重要だ。
FRBが必要としているのは「雇用ブーム」ではない。追加利上げをしても労働市場がすぐ壊れる状況ではない、と判断できればいい。
8月統計は、その条件をかなり満たした。
これまでの「スタグフレーション懸念」はどうなったのか
ここで、これまでのこのサイトの記事との流れを整理しておきたい。
7月の実質個人消費は前月比ほぼゼロだった。PCEインフレは3%台後半に残り、原油も再び上昇した。
物価が高いのに需要が弱る。そこに雇用悪化まで重なれば、FRBは「利上げすれば景気を壊す、利下げすればインフレを再燃させる」という厄介な状況に追い込まれる。
その懸念自体が消えたわけではない。長期失業者は190万人と高く、JOLTSの採用も強くない。消費の弱さも残っている。
変わったのは、景気が急速に崩れてFRBを利下げへ追い込む可能性が低くなったことだ。
つまり、これまで見てきた「高インフレ+景気減速」という構図から、景気減速の側が一段弱くなった。
これは市場にとって重要な変化である。
市場はすでに半年かけて方向を変えていた
この変化は、9月4日の一日だけで突然起きたわけではない。
FRBの政策金利見通しに敏感な米2年国債利回りを見ると、2026年3月には3.4%前後まで低下していた。それが春以降は上昇に転じ、足元では4.4%近辺まで来ている。
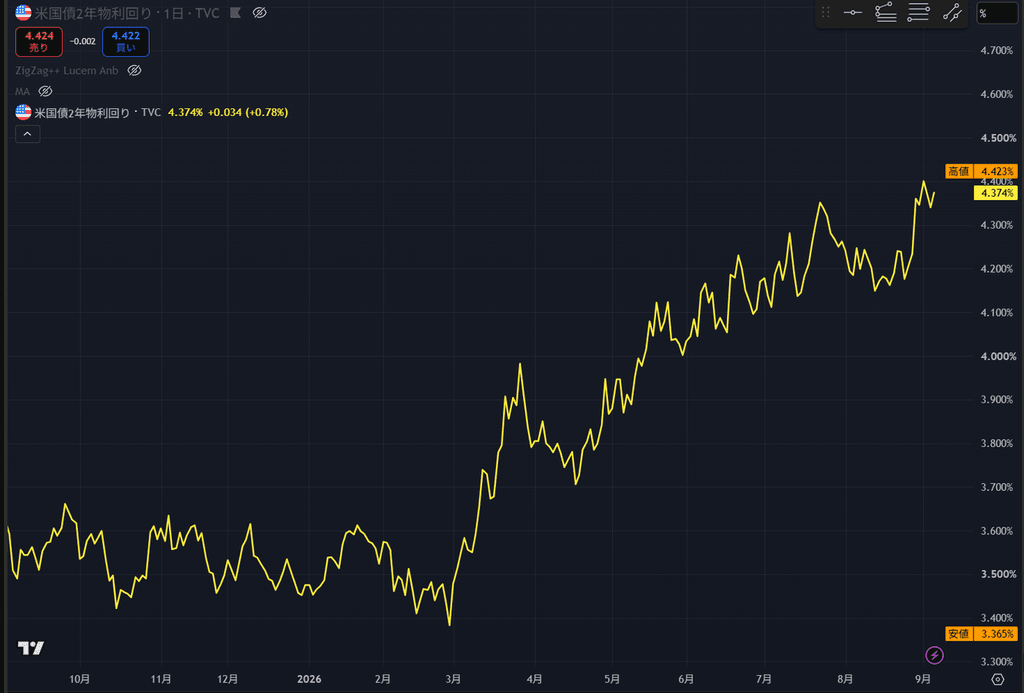
FRBの政策金利見通しに敏感な米2年国債利回り。2026年3月の3.4%前後から上昇基調に転じ、足元では4.4%近辺まで上昇した。市場の関心が「いつ利下げするか」から「高金利がどこまで続くか」へ移ってきたことを映している。出所:TradingView
2年債利回りが高いということは、投資家が「近い将来の政策金利も高いままだ」と考えていることを意味する。
3月からの上昇を今回の雇用統計だけで説明することはできない。インフレ、原油、財政、FRB高官の発言など、さまざまな材料が積み重なってきた。
8月19日の「FRBは利上げした方が長期金利が下がるのか」では、FRB内部で追加利上げ論が現実の選択肢になっていることを取り上げた。
当時はまだ「利上げがあり得るのか」を考える段階だった。
いまは市場が、9月FOMCでの25bp利上げを6割前後の確率で織り込み始めている。
雇用統計後、米2年債利回りは4.38%前後へ上昇した。シティグループは次の利下げ予想を2026年10月から2027年6月へ大幅に後ずれさせた。
政策の景色は、確実に変わっている。
なぜ日本の投資家にも重要なのか
FRBの利上げは米国だけの話ではない。
米金利が高くなれば、世界中の資金が高い利回りを求めて米国へ向かいやすくなる。ドルが買われれば円には下落圧力がかかる。
米国債利回りが上がれば、株式の評価にも影響する。企業は高い金利で資金を借りることになり、将来の利益を現在価値に割り引く際の金利も上がる。特に将来の成長期待が大きいハイテク株ほど、高金利の影響を受けやすい。
そしてドル高・原油高が同時に進めば、日本にとっては輸入物価の上昇要因になる。
米雇用統計は「アメリカで何人仕事が増えたか」というだけの統計ではない。
FRBがどこまで金利を上げられるかを通じて、ドル円、世界の国債、株価、日本の物価まで動かし得る数字なのである。
次に見るべきはCPIだ
今回の雇用統計で、FRBを利下げ方向へ引っ張っていた力は弱くなった。
ただ、9月の利上げが決まったわけではない。
8月の平均時給は落ち着いており、ウォラー理事も、インフレ改善が続くなら政策金利を据え置く考えを示している。
だから次の焦点は明確だ。
9月11日の8月CPIで、物価鈍化が続いているのか。それとも原油高などを背景に、インフレが再び強まっているのか。
もしCPIまで強ければ、FRBには「雇用を守るために利上げできない」という理由がほとんど残らない。
逆に物価がはっきり鈍化すれば、強い雇用は「利上げの理由」ではなく、「据え置いて様子を見る余裕」として機能する。
だから8月雇用統計が変えたのは、FOMCの結論そのものではない。
FRBが選べる方向である。
数週間前まで市場が考えていたのは、「次の利下げはいつか」だった。
いま考えるべき問いは違う。
追加利上げは必要なのか。そして必要なら、一度で終わるのか。
米金融政策は、再びその局面へ戻ってきた。