中東情勢が緊迫したとき、市場が真っ先に気にするのはホルムズ海峡だ。だが今回起きたのは、その次の段階の問題だ。
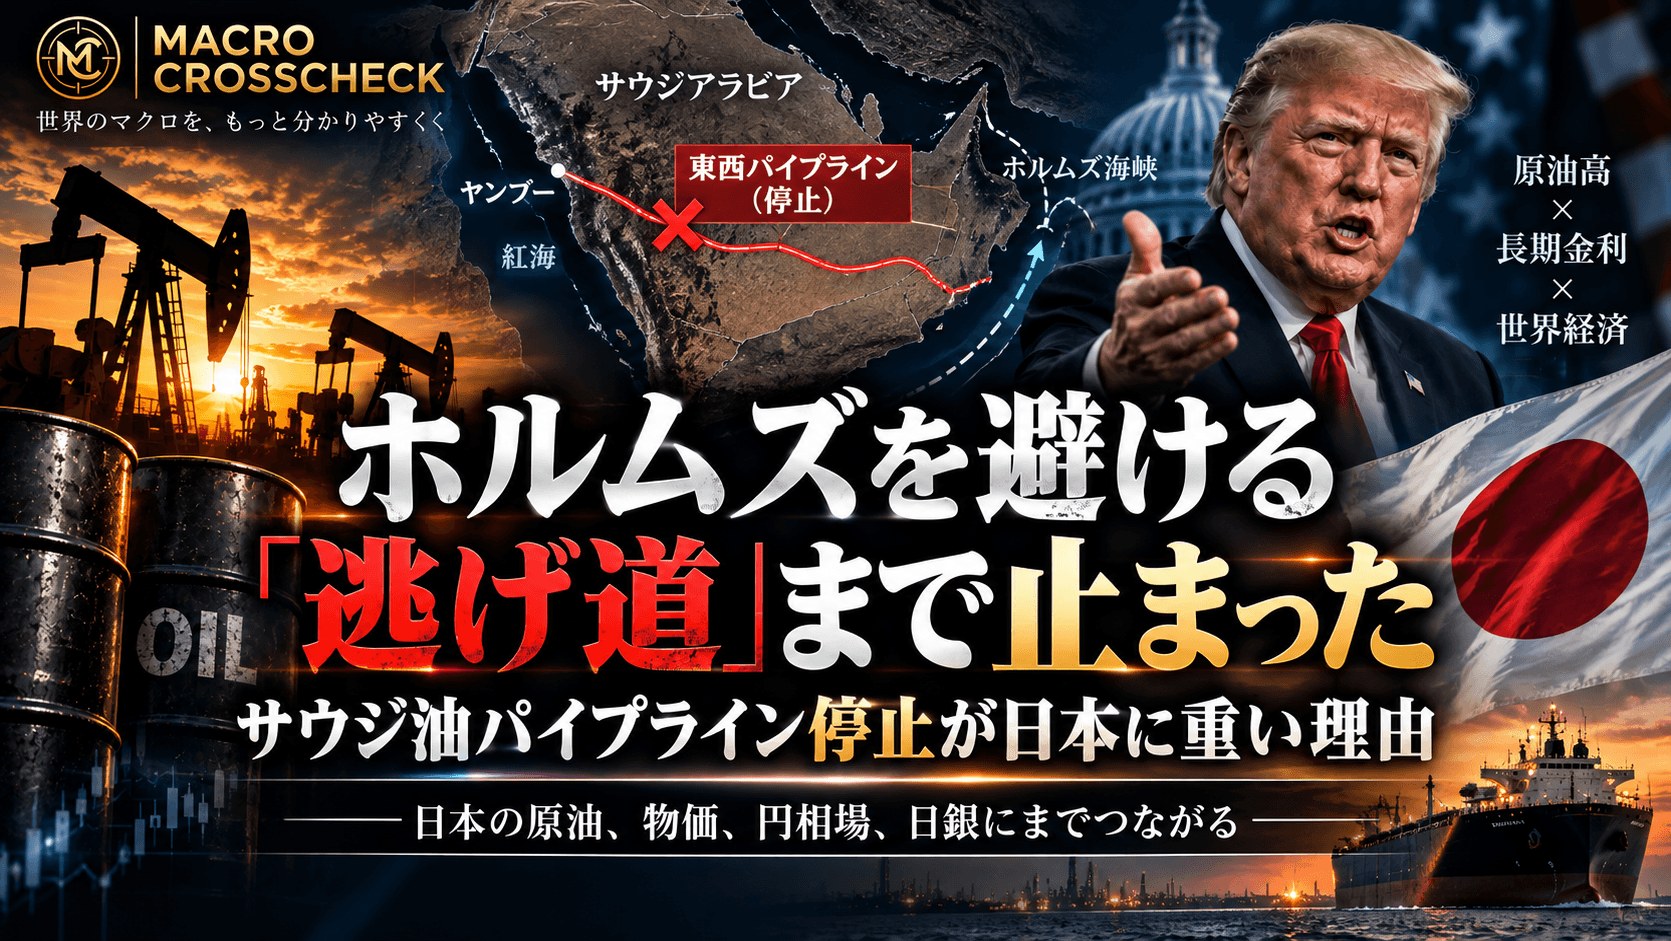
サウジ東部の原油を紅海側のヤンブーへ運ぶ東西パイプラインが止まった。ホルムズ海峡に問題が起きたときでも輸出を続けるための「代替ルート」が傷んだのである。
このニュースは、遠い中東の話では終わらない。日本は原油のほぼ全てを輸入に頼り、その大半を中東から買っている。だから供給網に異変が起きると、原油価格だけでなく、ガソリン代、電気代、円相場、日銀の判断にまでつながってくる。
9月2日に公開した「原油96ドル 世界市場を襲う『インフレの逆流』」では、原油高がインフレや長期金利へどう波及するかを見た。今回の焦点は、その手前にある。原油を市場へ届ける物流網そのものの弱さである。
止まったのは、サウジの「保険」だった
東西パイプラインは、サウジ東部の産油地帯から西海岸側へ原油を運ぶ基幹インフラだ。ホルムズ海峡が不安定になったときでも、サウジが紅海側から輸出を続けるための重要な経路になってきた。
大事なのは、このルートが単なる非常用ではないことだ。サウジアラムコは2026年1〜3月期、このパイプラインを最大700万バレル/日まで引き上げて使ったと説明している。市場はすでに、この経路を現実の供給網の一部として見ていた。
だから今回の停止は重い。問題は「原油が採れなくなった」ことではない。採れた原油を、どこから、どれだけ安定して出せるのかという輸送の余裕が狭まったことにある。
なぜ市場はこれを嫌がるのか
原油市場で効いてくるのは、生産量だけではない。どのルートで、どれだけ確実に運べるかも同じくらい重要だ。
輸送経路が一つ減ると、市場がまず意識するのは「今すぐ原油が足りなくなる」ことではなく、供給網の余裕が薄くなったことだ。余裕が薄くなれば、次のショックに備えて保険料や輸送コスト、在庫確保の需要が上がりやすくなり、そのぶん価格にはリスクプレミアムが乗りやすい。
今回の本質はここにある。次のショックに対して市場がもろくなったのである。
なぜ日本に重いのか
日本はこの種のニュースに弱い。資源エネルギー庁のエネルギー白書によると、2022年度の日本の原油輸入に占める中東依存度は95.2%だった。ほぼ全てと言っていい水準である。
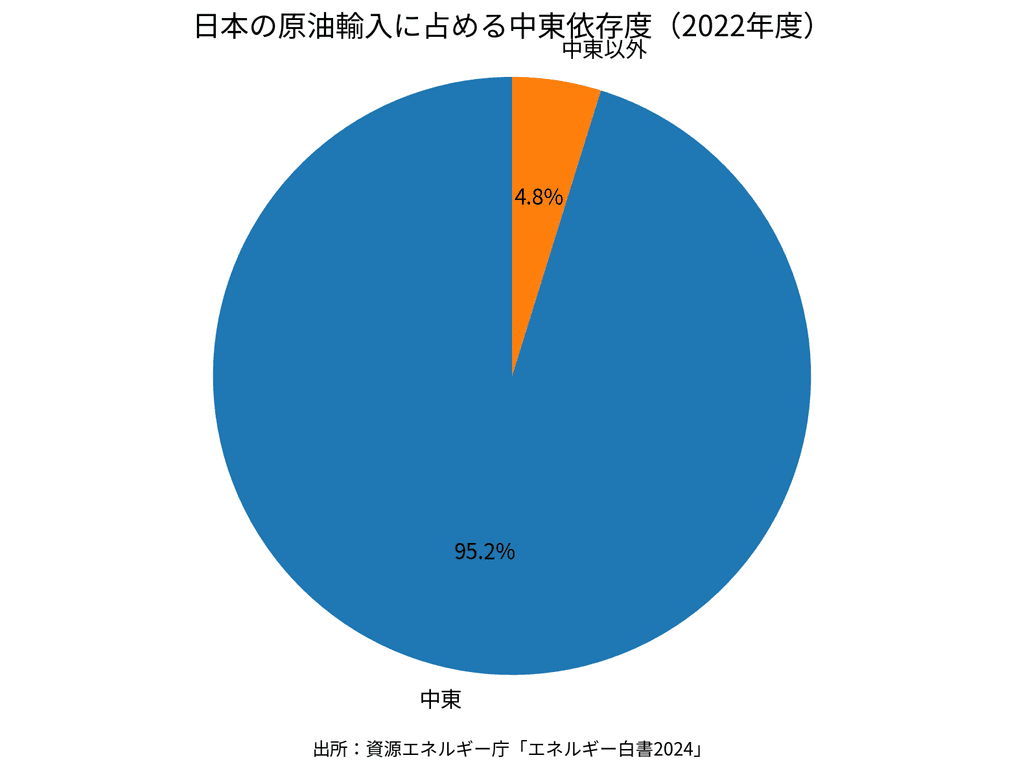
この数字が意味するのは、「中東で何かあれば日本が困る」という一般論だけではない。日本にとって重要だったのは、ホルムズ海峡が揺れてもサウジが別の出口から原油を出せることだった。今回止まったのは、まさにその安心材料の方である。
しかも日本では、原油高がそのままの形では終わらない。ドル建ての原油価格が上がり、さらに円安が重なると、円換算の輸入コストは一段と膨らむ。するとガソリン、電気、物流、化学製品など、生活や企業活動に近いところからじわじわ効いてくる。
9月12日に公開した「米インフレは本当に下がっているのか CPI3.4%の中に見える『次の物価高』」でも触れた通り、原油高は米国の話だけではない。日本では、輸入物価という形で家計に返ってきやすい。
すぐに日本でガソリン不足になるわけではない
もちろん、今回の停止だけで「明日から日本でガソリンが足りなくなる」と考えるのは早い。日本には備蓄があり、供給元もサウジ一国だけではない。
ただ、市場は現実の不足が起きてから動くわけではない。起きるかもしれないと見た段階で価格を動かす。日本にとっての問題は、供給停止そのものよりも、それをきっかけに原油高と円安が長引くことにある。
次に見るべきポイント
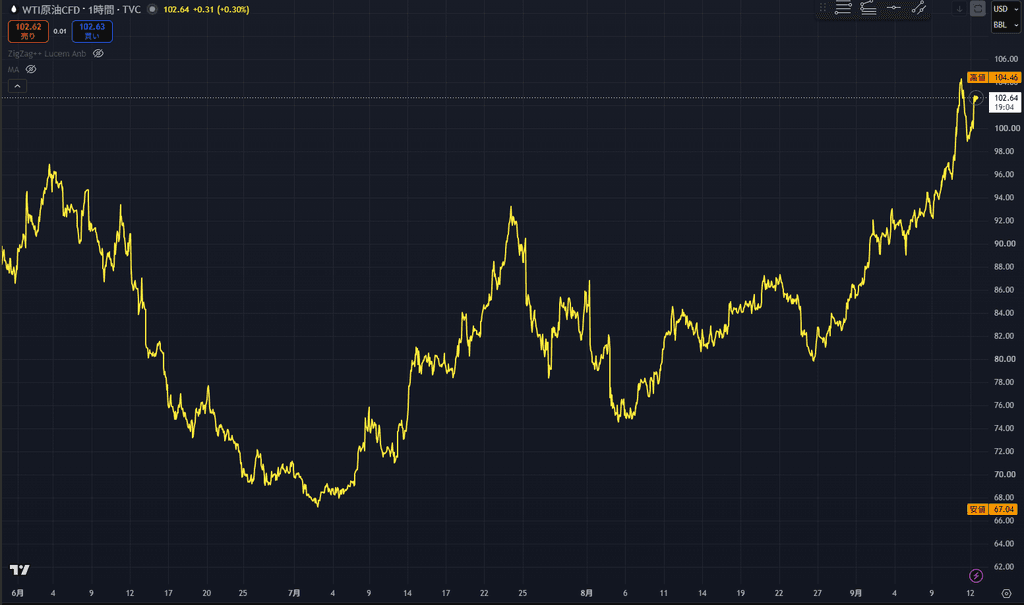
これから確認すべきなのは、原油が一瞬100ドルを超えたかどうかではない。
重要なのは四つある。第一に、東西パイプラインの停止が短期で終わるのか。第二に、原油価格が高止まりするのか。第三に、ドル円が再び円安方向へ振れるのか。第四に、日本の輸入物価やガソリン価格が再び上向くのかである。
もし原油高が長引き、為替まで円安方向に動けば、日本では景気が強くないのに生活コストだけが上がる形になりやすい。そうなれば日銀にとっても厄介だ。物価上昇の中身が国内需要の強さではなく、外から来たエネルギー高だからである。
一本のパイプラインが、日本の物価につながる
今回のニュースを「また中東が荒れている」で終わらせると、本質を見誤る。
焦点は、ホルムズ海峡そのものではない。ホルムズを避けるために用意されていた迂回路まで揺らいだことだ。これで市場は、原油価格だけでなく、供給網の弱さそのものを意識し始めた。
日本はその影響を受けやすい。原油の大半を中東に頼り、しかも円は強くない。だからサウジの一本のパイプライン停止は、遠い砂漠のニュースでは終わらない。
これは、日本の物価、円相場、日銀、そして家計にまでつながる問題である。
その後、事態はさらに進んだ。サウジは紅海側の迂回路が傷んだため再びホルムズ経由の出荷を増やし、中国はロシア原油を120ドル超で買い急ぎ、カタールではLNG増産計画にまで遅延リスクが出ている。「ホルムズ危機は終わらない ロシア原油120ドル、中国の対イラン圧力、LNG増産遅延が示す次のエネルギー危機」で、その後の供給網再編をまとめた。