日本の長期金利が、また一段上がった。
8月17日、日本の10年国債利回りは一時2.93%まで上昇し、1996年以来およそ30年ぶりの高水準を更新した。
ところが、同じ日に発表された2026年4〜6月期の実質GDPは前期比0.3%増、年率1.1%増。市場予想の年率2.0%増を下回った。個人消費はわずかに減少し、設備投資も1.2%減った。
その後、財務省は7月30日から8月26日までの円買い介入額が15兆3993億円に達したと公表した。それでもドル円は再び160円台へ戻っている。円相場だけでなく、国債金利と財政信認まで含めた事後検証は、「15.4兆円でも円は160円 『市場の信認』は介入では買えない」で詳しく検証した。
その後、日本の10年国債利回りはついに3%に達した。3%、4%、5%と金利が上昇した場合に、日本の財政、家計、企業、日銀に何が起きるのかは、「日本10年金利3% 4%、5%で何が起きるのか 債券自警団が高市政権に突きつける警告」で詳しく検証した。
景気が予想より弱ければ、通常は債券が買われ、長期金利には低下圧力がかかりやすい。それでも金利は上がった。
背景には、日銀の追加利上げ観測に加え、国債需給や財政への警戒がある。
今の日銀には、景気の弱さだけを理由に利上げを見送るのが難しい事情もある。7月末には日本だけでなく米国まで円買い介入に参加し、米財務省はニューヨーク連銀を通じてユーロを売って円を買った。
もちろん、米国が介入したから日銀に利上げ義務が生じるわけではない。だが市場が「介入の後も日本の金融政策は変わらない」と受け止めれば、円安が再燃するリスクがある。日銀にとって「何もしない」コストは介入前より高くなった。
そして10年金利が3%に近づく問題は、国債市場の中だけでは終わらない。住宅ローン、企業の資金調達、政府の国債費、銀行や生命保険会社の保有債券、さらには日銀自身の財務へと波及する。
日本は今、長く続いた超低金利からの正常化に伴う「バランスシート調整」を、家計・企業・政府・金融機関・中央銀行のすべてで迫られ始めている。
- 10年金利は2.93%、1996年以来の高水準
- GDPは予想下振れ、それでも債券は売られた
- 米国まで円を買った 日銀の「見送りコスト」は上がった
- 政策金利以上に上がる10年金利
- 2年1.69%、30年4.07% 長い年限ほど金利が高い
- 日銀という「巨大な買い手」が少しずつ後退している
- 10年金利3%は、生活にどう効くのか
- 国債格下げは軽視できない
- 銀行は含み損を抱える でも「金利上昇=銀行危機」ではない
- そして最大の国債保有者、日銀自身にも金利上昇が返ってくる
- 日銀が債務超過になっても「倒産」はしない 問題は信認
- 日本が直面しているのは「低金利時代のバランスシート調整」
- それでも、直ちに「日本国債危機」と呼ぶのは早い
- 次に見るべきは「3%を超えるか」ではなく「何をしても下がらないか」
10年金利は2.93%、1996年以来の高水準
まず、足元の10年国債利回りを見てみよう。
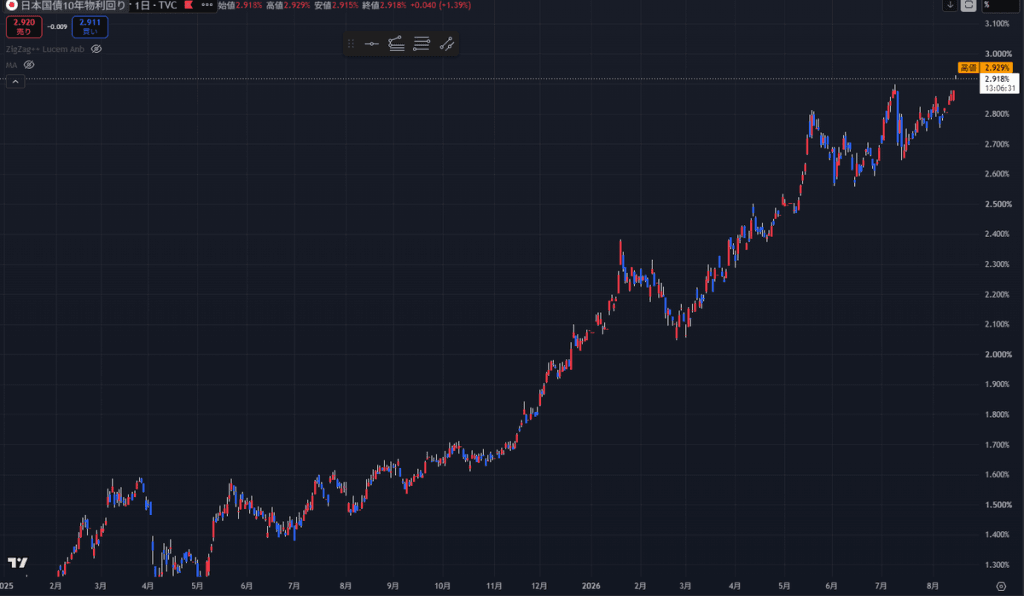
2025年初めには1%台前半だった10年金利は、その後ほぼ一貫して切り上がり、2026年に入って上昇が加速した。
2.93%という水準自体が直ちに危機を意味するわけではない。海外では3%を超える長期金利は珍しくない。
日本で重要なのは、ゼロ金利、マイナス金利、YCCによって長期金利を極端に低く抑えてきた期間が長かったことだ。
家計も企業も金融機関も政府も、「金利は低い」という前提で資産と負債を積み上げてきた。その前提が短期間で変わっている。
GDPは予想下振れ、それでも債券は売られた
8月17日に内閣府が発表した4〜6月期の実質GDPは、前期比0.3%増、年率換算で1.1%増だった。市場予想は前期比0.5%増、年率2.0%増だった。
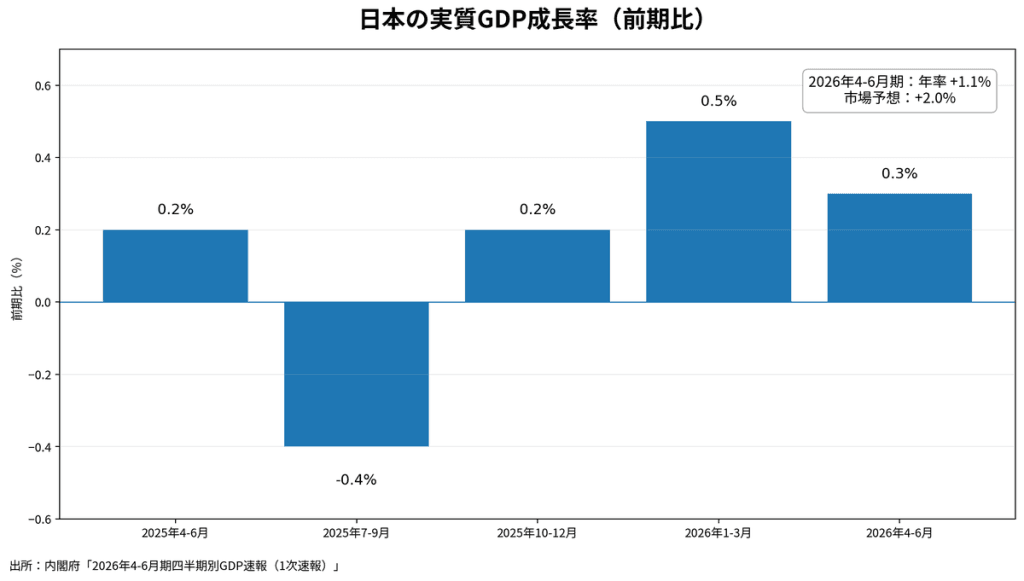
内容も強くない。個人消費は前期比で0.02%減とほぼ横ばいながら8四半期ぶりのマイナスとなり、設備投資は1.2%減った。一方、純輸出は成長率を0.5ポイント押し上げた。
もっとも、設備投資の弱さには一時的要因があり、輸出も底堅い。今回のGDPだけで景気後退を論じるのは早い。
その後、ベッセント米財務長官は日本に「リフレ政策」の終了を促し、日銀の利上げだけでなく高市政権の財政運営まで含む政策ミックスに踏み込む姿勢を鮮明にした。詳しくは「ベッセントは『高市財政』を問題視しているのか 円安・金利3%と“脱リフレ”要求」で検証した。
それでも、「予想より弱いGDPが出た日に10年金利が約30年ぶりの高水準へ上がった」という市場の反応は重要だ。
債券市場が見ているものが、目先の景気だけではないことを示しているからである。
米国まで円を買った 日銀の「見送りコスト」は上がった
今後の日銀の動きを考えるうえで、7月30〜31日の円買い介入は外せない。
日本に加えて米財務省も介入に参加し、ニューヨーク連銀が米財務省に代わってユーロを売り、円を買った。米国が日本の通貨を支えるため実際に外貨資産を使った異例の対応だった。
その中でも特に重要なのが国債需給である。日銀の次に国債を買うのは誰か 3%金利の本質では、国内銀行・生保・海外投資家まで買い手を分解した。
その後、ベッセント米財務長官は日本に対し、介入を「政策とファンダメンタルズ」で裏付ける必要があるとの趣旨を示した。市場では、日銀の利上げを含む政策正常化を促すメッセージと受け止められた。
実際、9月利上げを織り込む市場確率は、介入前の24%から8月13日時点で76%まで上昇した。その後の報道では、日銀が9月の追加利上げに加え、12月にも再び利上げする可能性が意識されている。
その住宅市場への影響を、5年ルール・125%ルール、短期転売への増税案、建築費高騰まで含めて検証したのが「不動産バブルに出口はあるか 住宅ローン金利上昇と『転売増税』の衝撃」である。
ここで日銀が追加利上げを見送った場合、景気への配慮という説明はできる。
しかし市場が「日米が介入しても、日本の金利差は縮まらない」と判断すれば、円安が再燃する可能性がある。円安が輸入価格を押し上げれば、インフレ期待を通じて長期金利の上昇要因にもなり得る。
つまり日銀は、利上げすれば景気や債券価格に負荷をかける一方、利上げしなくても円安とインフレ期待を通じて長期金利上昇を招きかねないという難しい局面にある。
この点は、「なぜ米国は円を買ったのか」で扱った為替介入の問題が、そのまま国債市場へつながっていると考えると分かりやすい。
政策金利以上に上がる10年金利
日銀は2024年に大規模緩和からの正常化を始め、2026年6月には政策金利を1.0%まで引き上げた。
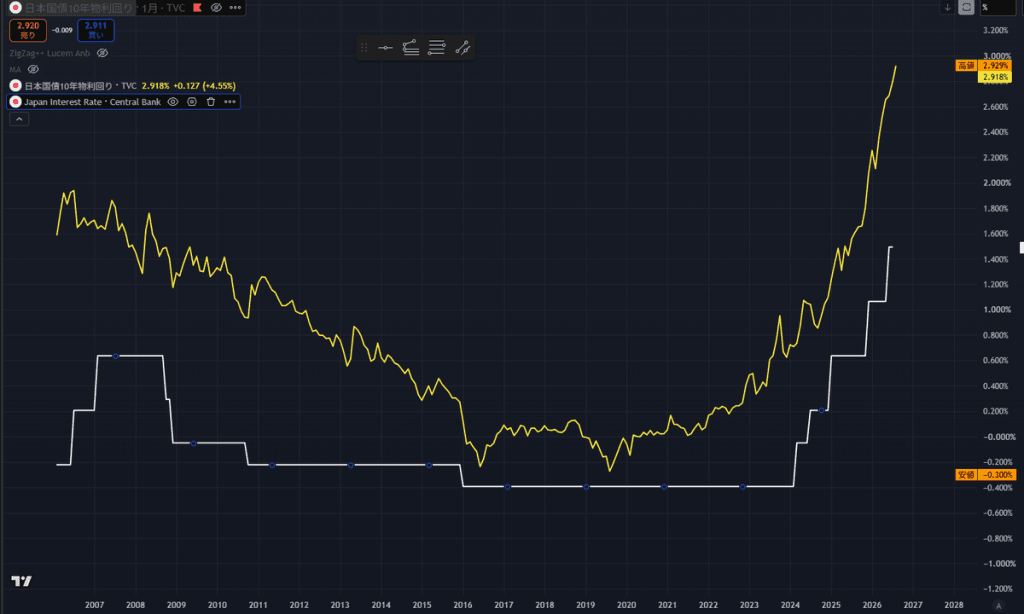
2024年以降、政策金利の引き上げと10年金利の上昇は確かに並行している。
ただし、10年金利の動きは次の1回の利上げだけでは説明しにくい。長期金利には、将来の短期金利の予想に加え、長く債券を保有することへの上乗せ金利、いわゆるタームプレミアムが含まれる。
日本の市場では、将来のインフレ、財政、国債の供給量、日銀の買い入れ縮小などが長期側の利回りを押し上げている可能性がある。
2年1.69%、30年4.07% 長い年限ほど金利が高い
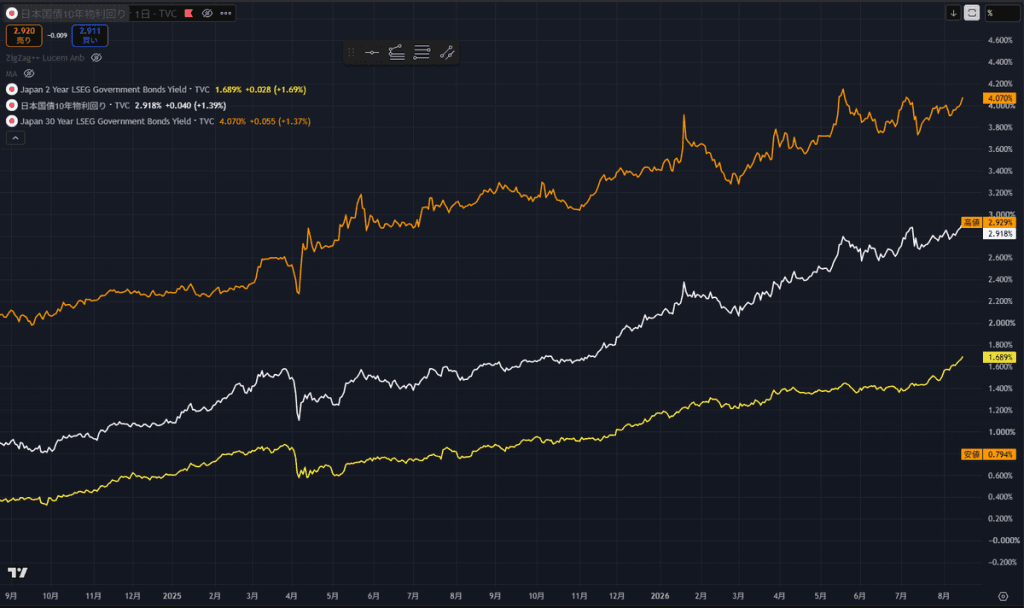
取得時点では、2年債1.689%、10年債2.918%、30年債4.070%だった。
2年と30年の差は約2.38ポイントある。
2年債は日銀の政策金利見通しの影響を比較的強く受ける。一方、年限が長くなるほど、長期のインフレや財政、国債需給に対する不確実性も大きくなる。
したがって、現在のイールドカーブのスティープ化は、次回の日銀利上げだけでなく、長期のリスクに対して市場がより高い上乗せ金利を求めている可能性を示している。
日銀という「巨大な買い手」が少しずつ後退している
長期金利上昇を考えるうえで、日銀の国債買い入れ縮小も重要だ。
日銀は6月の会合で、長期金利は原則として金融市場で形成されるべきだとの考えを改めて示し、月間の国債買い入れ額を2026年4〜6月の約2.7兆円から、7〜9月は約2.5兆円、10〜12月は約2.3兆円、2027年1〜3月は約2.1兆円へ段階的に減らす計画を決めた。2027年4月以降は約2兆円とする。
かつてYCCの下では、長期金利が上がれば日銀が大量に国債を買い、利回り上昇を抑える構造があった。
今はその巨大な買い手が少しずつ後退し、民間投資家が「何%なら日本国債を持つのか」が以前より直接的に市場金利へ反映されやすくなっている。
10年金利3%は、生活にどう効くのか
「10年国債が3%近い」と聞いても、自分の生活とは遠い話に感じるかもしれない。
実際には、長期金利は住宅ローンや企業の長期調達の基準の一つになる。
固定型の住宅ローン
長期固定型の住宅ローンは長期市場金利の影響を受けやすい。
住宅金融支援機構のフラット35は、住宅ローンを買い取って証券化し、MBSを発行して資本市場から長期資金を調達する仕組みだ。機構はフラット35の金利が、資金調達金利に事業運営費などを加えて構成されると説明している。
そのため長期市場金利が高止まりすれば、新たに固定金利で住宅ローンを組む家計の負担には上昇圧力がかかる。
一方、変動型住宅ローンは10年国債より、日銀の政策金利や短期プライムレートの影響が大きい。今の日本では、長期金利上昇が固定型に、日銀の利上げが変動型に効く可能性がある。
企業の借り入れと社債
企業の資金調達にも波及する。
社債の利回りは、国債などの基準金利に企業ごとの信用リスクを上乗せして決まる。基準となる金利が上がれば、同じ信用力の企業でも新規発行や借り換えコストは上がりやすい。
銀行融資でも、日銀の利上げや市場金利上昇が貸出金利へ波及する。低金利時代に長期で固定できた企業と、これから大量の借り換えを迎える企業では負担が大きく違ってくる。
政府の国債費
政府への影響はさらに大きい。
既発国債の金利が翌日からすべて3%になるわけではない。低い金利で発行した国債が満期を迎え、高い金利で借り換えられるにつれて負担は徐々に増える。
財務省試算を報じたReutersによると、10年国債利回りが3.0%程度で推移するシナリオでは、国債費は2026年度の31.3兆円から2029年度に40.3兆円へ増える。国債費には利払いだけでなく償還費なども含まれる。
2029年度の新規国債発行額も38兆円と、2026年度の29.6兆円から28%増える試算だ。
金利上昇で国債費が膨らめば、その分だけ社会保障、防衛、教育、減税などに使える財政余力は圧迫される。
国債格下げは軽視できない
日本国債の格付けについては、現在地を正確に確認しておく必要がある。
| 格付け会社 | 日本の長期格付け | 投資不適格まで |
|---|---|---|
| S&P | A+ | BB+まで6ノッチ |
| Fitch | A | BB+まで5ノッチ |
| Moody’s | A1 | Ba1まで6ノッチ |
S&Pは2026年3月に日本のA+を維持し、Fitchも1月にA・安定的を維持した。Moody’sもA1・安定的としている。
つまり「あと2、3回格下げされれば投資不適格」という状態ではない。主要3社では5〜6ノッチの距離がある。
ただし、だから格下げを軽視してよいわけでもない。
全国銀行協会会長は2025年、財政悪化で日本国債が格下げされれば、国債・円・日本株の同時安に加え、日本の銀行のドル調達コストが上昇する可能性を警告した。Moody’sも、財政赤字が大幅かつ持続的に拡大すれば格下げ要因になり得るとしている。
仮に将来、複数の主要格付け会社で投資不適格まで落ちれば、投資適格債しか保有できない運用ルールを持つ一部投資家では保有制約が強まり、投資家層が狭まる可能性がある。
もっとも、国の格付けが1段下がれば企業格付けも機械的に1段下がるわけではない。それでも国債が円の基準金利である以上、国の信用力への懸念や調達コスト上昇は、銀行や企業の資金調達条件に波及し得る。
銀行は含み損を抱える でも「金利上昇=銀行危機」ではない
金利が上がると債券価格が下がるため、低金利時代に買った国債を保有する金融機関には含み損が生じる。
2025年末時点で、MUFGの債券ポートフォリオの含み損は2000億円と、同年3月末の400億円から拡大した。SMFGも国債で980億円の含み損を抱えていた。
生命保険会社も、長期の保険負債に合わせて超長期国債を多く保有してきたため、長い年限の金利上昇には敏感だ。実際、大手生保は低利回り債を高利回り債へ入れ替えるなど、ポートフォリオの調整を進めている。
ただし、「含み損が増えた=金融危機」ではない。
銀行は債券の保有期間を短くするなどして金利リスクを抑えてきたうえ、金利上昇には貸出利ざやが改善するプラス面もある。MUFGの2026年4〜6月期の国内貸出スプレッドは1.15%と、前年同期の0.95%から拡大した。
危険なのは、資金流出などで含み損を抱えた債券を売らざるを得なくなり、評価損が実現損へ変わる場面だ。
そして最大の国債保有者、日銀自身にも金利上昇が返ってくる
日銀自身の財務にも出口局面の負担がかかる。
2026年3月末時点で、日銀の日本国債保有額は約530.9兆円。純資産は約5.70兆円だった。
ただし、「国債価格が下がったら、日銀はそのまま巨額の含み損を計上して債務超過になる」という理解は正しくない。
日銀の会計規程では、円建て債券は時価ではなく償却原価法で評価する。したがって市場金利が上がって国債価格が下落しても、その評価損が直ちに損益計算書へ落ちるわけではない。
より直接的に日銀収益を圧迫するのは、利上げに伴う当座預金への利払いだ。
2025年度、日銀が保有国債から得た利息は約2.52兆円だった。一方、金融機関の超過準備への利払いは約2.71兆円に達した。
それでもETFなどからの収益もあり、日銀は約1.93兆円の最終黒字を確保した。2026年3月末時点では、債券取引損失引当金も約7.46兆円ある。
したがって現時点で「日銀が債務超過寸前」と表現するのは適切ではない。
ただ、政策金利をさらに引き上げれば、当座預金への利払いは増えやすい。一方、保有国債の利息収入が高い金利に置き換わるには時間がかかる。出口局面では日銀収益に下押し圧力がかかりやすい。
日銀が債務超過になっても「倒産」はしない 問題は信認
仮に将来、日銀が赤字を積み重ねて会計上の債務超過になったとしても、民間企業のように倒産するわけではない。
日銀自身は、法定通貨制度の下では中央銀行が一時的に損失や債務超過になっても、中央銀行マネーを供給できるため、金融政策を実行する能力そのものは妨げられないと説明している。
では何が問題なのか。
問題は信認だ。
財務悪化が大きな政治問題になれば、市場は「日銀は自分の利払い負担を増やしたくないため、本来必要な利上げをためらうのではないか」「政府の国債費を増やしたくないため、長期金利上昇を無理に抑えるのではないか」と疑い始める可能性がある。
日銀自身も、財務リスクが過度に注目されて金融政策をめぐる不要な混乱を生めば、中央銀行への信認低下につながり得ると認めている。
つまり問題は、債務超過そのものより、「財務事情が政策判断を歪めるのではないか」と市場に思われることである。
日本が直面しているのは「低金利時代のバランスシート調整」
ここまで見ると、日本の10年金利2.93%が単なる市場ニュースではないことが分かる。
家計では固定住宅ローンの金利に上昇圧力がかかる。
日銀が利上げを続ければ、変動住宅ローンにも影響する。
企業では社債や銀行融資の調達コストが上がる。
政府では国債費が膨らむ。
銀行や生命保険会社では、低金利時代に買った債券の評価損が増える。
そして日銀自身も、当座預金への利払い増加によって収益を圧迫される。
これらは別々の問題に見えるが、根は同じだ。
日本全体が長年、「金利は極めて低い」という前提で資産と負債を積み上げてきた。
その前提が変わり始めたのである。
それでも、直ちに「日本国債危機」と呼ぶのは早い
一方で、危機を煽るのも正しくない。
日本国債の主要格付けはまだ投資不適格から5〜6ノッチ離れている。
銀行は金利上昇による評価損を抱える一方、貸出利ざや改善という恩恵も受けている。
日銀も現時点では黒字であり、仮に一時的に債務超過になっても金融政策が直ちに実行不能になるわけではない。
長期金利上昇には、預金金利や新たな債券運用の利回りが上がるというプラス面もある。
問題は3%という数字そのものではない。
金利上昇が速すぎること、そして市場が「財政や日銀自身の財務を守るために、本来必要な金融政策ができない」と考え始めることである。
次に見るべきは「3%を超えるか」ではなく「何をしても下がらないか」
今回、GDPは市場予想を下回った。
それでも10年金利は約30年ぶりの高水準を更新した。
しかも米国まで円買い介入に加わり、日銀の金融正常化を市場が強く意識する局面に入っている。
次に見るべきなのは、10年金利が3%を一瞬超えるかどうかだけではない。
日銀の利上げ観測が弱まっても10年・30年金利が高止まりするのか。
政府が財政規律を示せば超長期金利は低下するのか。
それとも、弱い経済指標が出ても国債が売られ続けるのか。
もし最後の状態が続くなら、日本の長期金利上昇の主役は日銀の政策金利だけではなく、財政、国債需給、長期的なインフレへのプレミアムへ移っている可能性が高まる。
一つの経済指標そのものより、その指標に市場がどう反応したかを見る。
いまの日本国債市場では、その視点がこれまで以上に重要になっている。