日本の輸出が過去最高を更新した。それだけを聞けば、海外で日本の製品が飛ぶように売れ、景気を力強く押し上げているように思える。ところが、財務省が10月21日に公表した2026年度上半期(4〜9月)の貿易統計は、もう一つの数字を示した。輸出入の差額は2兆8,184億円の赤字。前年同期の約2倍に膨らんだのである。
AI関連の輸出が伸びることと、半導体関連企業の株価が上がり続けることは別問題である。11月6日の日経平均3,643円安と米国株急落では、成長期待と資金調達不安が日本株をどう動かしたかを検証した。
輸出は18.4%増の63兆4,570億円、輸入は20.4%増の66兆2,754億円。どちらも年度上半期として過去最高になった。世界のAI投資を追い風に半導体関連の輸出は伸びているのに、輸入に支払う金額の方がさらに速く増えた。問題は日本が「売れなくなった」ことではない。海外から必要なものを買うために、以前より多くのお金を払わされる構造にある。
輸出も輸入も過去最高。それでも赤字が2倍になった
2025年度上半期の貿易赤字は1兆4,178億円だった。今回の2兆8,184億円との差は約1兆4,006億円である。輸出額は前年より約9兆8,455億円増えたが、輸入額は約11兆2,461億円増えた。どちらも大きく伸びた結果、最後に残る差額では赤字が拡大した。
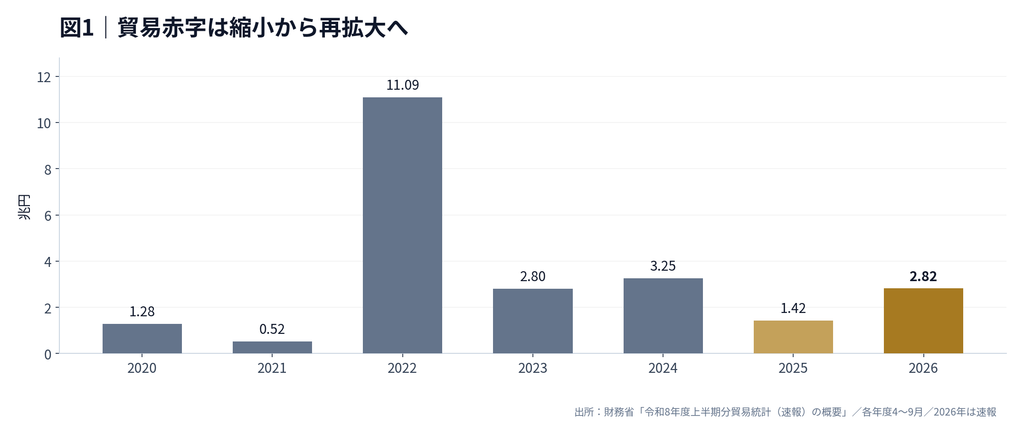
図1を見れば、2022年度上半期の11兆円を超える赤字と比べて、現在の状況は同じ規模の危機ではないことも分かる。2025年度までは赤字幅が大きく縮んでいた。今回の意味は「日本が過去最悪の貿易赤字に陥った」ということではなく、回復しかけていた貿易収支が、エネルギー高の再燃によって逆戻りし始めた点にある。
そして今回の統計には、金額だけを追っていると見逃す、もっと興味深い変化が含まれている。
輸入する量は減っているのに、支払額が2割増えた
財務省は貿易を「金額」「数量」「価格」に分けて集計している。例えば原油を100バレル買う場合と90バレル買う場合では数量は減る。しかし1バレル当たりの円建て価格が大幅に上がれば、90バレルしか買っていないのに請求額は増える。輸出入の金額だけでは、モノの流れと価格の変化を区別できない。
2026年度上半期、輸出金額は18.4%増えたものの、輸出数量は2.3%増にとどまった。残る大きな要因が、円建ての輸出価格指数の15.7%上昇である。輸入ではその差がもっと大きい。輸入数量が1.1%減った一方、輸入価格指数は21.8%上昇し、輸入金額を20.4%押し上げた。数量指数は品目の構成を調整した統計上の指数で、コンテナの個数などが一律に1.1%減ったという意味ではない。
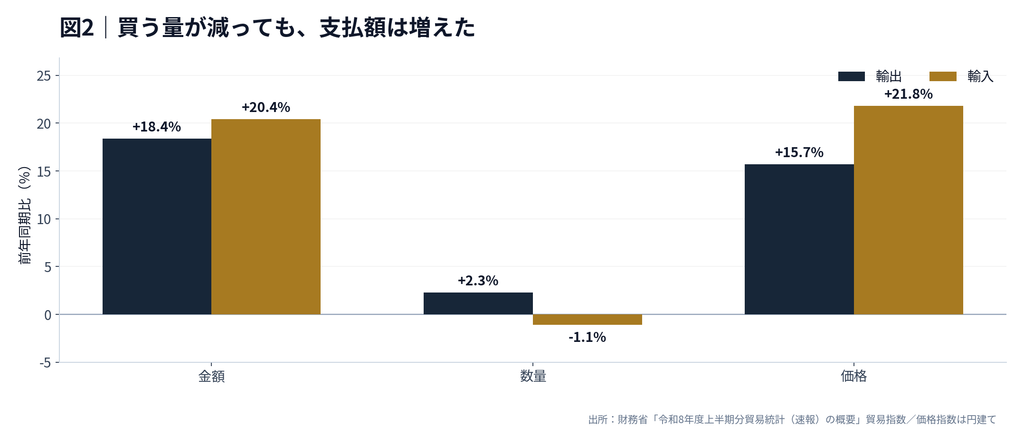
これを「日本の輸出競争力が一気に18%強くなった」と読めば、判断を誤る。輸出価格が円換算で上がれば、国内で計上される売上高は増えるが、海外での販売数量が同じ比率で伸びるとは限らない。輸入についても、日本が20%多くの資源や製品を手に入れたわけではない。むしろ量を抑えても支払いが膨らんでいる。家計に置き換えれば、買い物かごに入れる商品が少し減ったのに、レジの支払額だけが増える状態に近い。
AI特需は本物だが、その果実は単純ではない
輸出の中身には明るい材料もある。4〜9月の半導体等電子部品の輸出金額は前年同期比50.8%増、半導体等製造装置は26.5%増だった。自動車も15.2%増えている。世界のAI向け設備投資が半導体製造の能力増強を促し、日本の電子部品や製造装置への需要を支えているという構図は、9月単月の輸出を報じたロイターの分析とも整合する。
ただし、日本は半導体を輸出するだけの国ではない。電子部品を大量に輸入し、それを組み込んだ機械や電子機器も生産している。実際、同じ上半期の半導体等電子部品の輸入金額も63.2%増加した。AI関連産業が伸びるほど輸出だけが増えて貿易黒字になる、という単純な話ではないのである。
さらに、半導体の売上増がそのまま株価上昇になるとも限らない。Macro Crosscheckは10月16日の日経平均3,318円暴落の分析で、AI向け半導体の需要が拡大しても、株価には事前の期待と資金調達不安が影響することを検証した。今回の貿易統計が示すのは、その一つ外側にある日本経済全体の問題だ。輸出企業が好調でも、国全体として海外に支払う輸入代金が増えれば、輸出の恩恵は広く均等には行き渡らない。
原油の輸入先が変わった。米国産の金額は約9倍
2026年度上半期の原粗油の輸入金額は26.3%増加した。その背景には中東情勢を受けた原油価格の上昇がある。ただ、今回の統計で特に目を引くのは、日本が原油をどこから買うようになったかという変化だ。
ブルームバーグが10月21日に報じたところによると、日本が上半期に米国から輸入した原油・粗油は1,553万6,000キロリットル、金額で1兆7,499億円に達し、ともに過去最高となった。財務省の資料では、米国産原油の輸入金額は前年同期比787.3%増。前年の約8.9倍に増えた計算になる。米国産原油の輸入額だけで、前年同期から約1兆5,500億円増加したことになる。
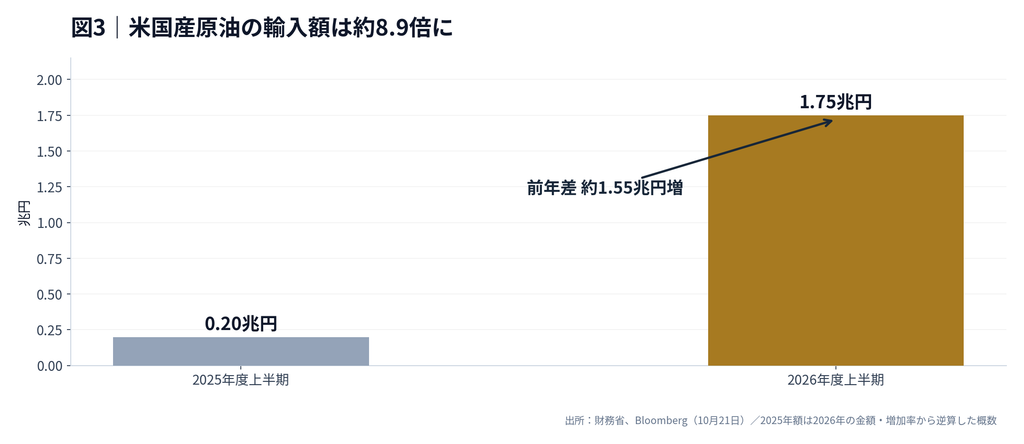
ここで「米国産原油の追加負担が約1兆5,500億円だから、貿易赤字の拡大分約1兆4,000億円はすべて米国産原油のせいだ」と断定することはできない。両者は大きさこそ近いものの、同じ因果関係を示す数字ではない。原油の調達先を中東から米国へ切り替えた場合、米国からの輸入増は中東からの輸入減と相殺され得る。米国産の増加分をすべて日本全体の輸入増とみなすのは二重計上につながる。
それでも、この数字は見過ごせない。エネルギー安全保障のために供給元を分散させれば、調達先の変更や輸送コスト、原油の品質や契約条件によって支払額が変わる。安く安定して買えることと、中東への依存を下げることは、常に両立するとは限らない。現に9月の原油輸入額は前年同月比51.1%増え、数量の増加率3.1%を大きく上回った。これは単に輸入量を増やしたからではなく、価格面の負担が増えていることを示す。
原油高が通貨防衛や外交政策にまで波及する仕組みは、10月11日の「原油100ドルが世界の政策を変えた」で米国とインドを例に取り上げた。今回はその影響が、日本の実際の貿易統計にどう現れたかを測る材料が加わった。米国からの原油調達を増やすことは安全保障上の選択でもあり、貿易収支上の選択でもある。
円安は輸出額を押し上げ、輸入額も膨らませる
もう一つの要因は円安だ。税関長公示レートの平均は、前年同期の1ドル=146.1円から159.54円へ、9.2%の円安となった。輸出価格指数も輸入価格指数も円建てであるため、同じドル価格の取引であっても円の価値が下がれば、統計上の金額は大きくなる。
もっとも、円安9.2%が輸入価格21.8%上昇のうち何ポイントを説明するかを、この数字だけで正確に割り振ることはできない。貿易相手国、契約通貨、原油や半導体の国際価格、商品構成の変化が重なっているからだ。「円安で輸入物価が上がった」という方向性は妥当でも、残りがすべて原油高だったとは言えない。
輸出企業の円建て売上高は円安で増えやすい。一方、国内で暮らす人々は、輸入エネルギーや食料、原材料の値上がりを通じて円安の負担を受ける。Macro Crosscheckが大規模な円買い介入と市場の信認を取り上げてきたのも、為替相場が金融市場だけの問題ではないからだ。輸出額の増加だけで円安を歓迎する議論では、輸入側の負担がこぼれ落ちる。
日本株にも分かれる勝者と敗者
株式市場への影響も、日経平均が上がるか下がるかという二者択一では捉えられない。半導体製造装置メーカーや一部の輸出企業にとっては、AI設備投資と円安による売上増が追い風となる。反対に、燃料価格や原材料価格を販売価格へ転嫁しにくい運輸、外食、小売などでは、円安と輸入インフレが利益を圧迫する可能性がある。国内家計の実質的な購買力が弱まれば、内需企業の売上にも影響が及ぶ。
日銀の金融政策も単純ではない。輸入価格上昇による物価高は家計を苦しめるが、それが国内賃金や需要の強さを伴っているとは限らない。金利を上げれば円相場や物価期待に影響し得るものの、原油そのものの世界価格や中東の供給網を金融政策で変えることはできない。エネルギー価格が高い状況が続くほど、日銀は物価上昇と国内景気の双方を見ながら判断することになる。
「輸出大国」の成功は、なぜ生活の豊かさに直結しないのか
貿易赤字があること自体を、日本経済の衰退と同義に扱うのも正しくない。日本には海外投資からの利子・配当など、貿易収支とは別の所得がある。実際、財務省の国際収支統計では2026年1〜6月の経常収支は大幅な黒字だった。今回の4〜9月の通関ベース貿易赤字と、1〜6月の国際収支をそのまま足し引きすることもできない。期間も計上方法も異なるためである。
それでも、今回のデータが突きつける問題は残る。日本企業が世界のAI投資を取り込み、輸出金額で新記録を作っても、同じ時期に国全体が海外から買う資源や製品の価格がそれ以上に上がれば、生活の豊かさを押し上げる効果は弱くなる。輸出産業が稼いだ利益が賃金や設備投資を通じて国内へ広がること、そして海外に支払うエネルギー代金を減らすことは、別々の課題である。
今後確かめたいのは、輸入価格指数が落ち着き始めるか、半導体関連の輸出数量が持続的に増えるか、そして米国産原油を含む代替調達が一時的な緊急措置で終わるのか、恒常的なコスト構造になるのかという三つの変化だ。輸出総額だけを眺めるより、数量、価格、調達先を追う方が、日本経済の強さと弱さをはるかに正確に映す。
世界のAIブームは確かに日本へ注文を運んでいる。しかし、同じ海を越えて届く原油と、それを買うための円の価値が、成長の果実をどこまで国内に残せるかを決める。輸出が最高額を更新したこの半年は、好景気と豊かさを同じ言葉で語れなくなった日本経済を映し出している。