10月15日の東京株式市場で、日経平均株価は3,318円34銭下落した。下げ幅は歴代3番目となり、終値は6万4,425円95銭。ところが、その下落の内訳を調べると、少し意外な事実に行き当たる。3,318円のうち約1,303円、実に4割近くをアドバンテスト1社が押し下げていたのだ。
その後の11月6日には、日経平均が3,643円安となり、TOPIXもほぼ同率で急落した。10月の一部銘柄に偏った下げと何が違ったのか。米国株の急落と日本株全体への波及を、信用市場の変化とともに検証した。
日経平均が4.90%下げた一方、日本株をより幅広く映すTOPIXの下落率は2.38%だった。同じ東京市場なのに、なぜこれほど違うのか。さらに同じ15日、台湾の半導体大手TSMCは純利益が前年同期比で約69%増えたと発表している。AI向け半導体の需要が強いのに、半導体株は一斉に売られた。この矛盾を追うと、AI相場をめぐる市場の変化と、日本株が持つ特殊な弱点が見えてくる。
暴落の4割を、アドバンテスト1社が占めた
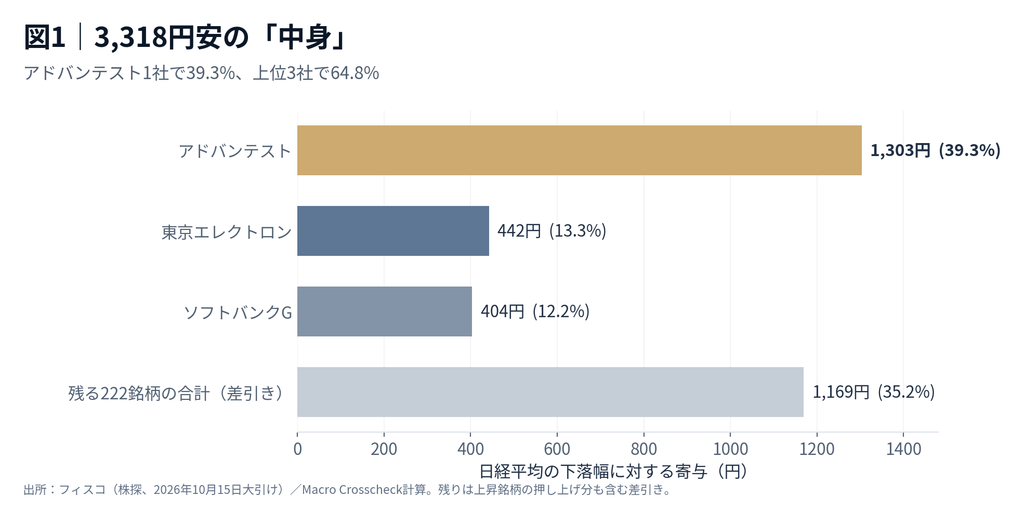
まず、何が3,318円安を引き起こしたのかを数字で確かめたい。15日のアドバンテスト株は前日比14.96%安となり、日経平均を1,303円11銭押し下げた。次いで東京エレクトロンが442円45銭、ソフトバンクグループが403円72銭を押し下げている。
3社の合計は約2,149円。日経平均全体の下げ幅の64.8%に相当する。残る222銘柄には、下がった会社も上がった会社もあるが、それらをすべて差し引いた影響は約1,169円にとどまった。225社のうち、わずか3社の値動きが下落の3分の2近くを説明するのである。
だからといって、暴落が一部の銘柄だけで起きたということでもない。日経平均の構成銘柄225社のうち136社は値下がりし、87社は値上がり、2社は変わらなかった。株安は広がっていたが、指数の数字ほど一様ではなかった。指数の下落幅と、平均的な企業の株価の下がり方は別物なのだ。
同じ日本株なのに、日経平均とTOPIXが違う理由
ここで、日経平均とTOPIXの仕組みの違いが効いてくる。日経平均は225社の株価を、それぞれ調整したうえで平均する方式を採る。株価水準が高い銘柄ほど影響が大きくなりやすい。一方、TOPIXは株式市場で売買できる株の時価総額を基に計算するため、企業全体の規模をより強く反映する。
仮に225人のテスト結果を平均する際、一部の生徒の点数に非常に大きな重みを付ければ、その数人の成績が落ちただけでも平均点が大きく下がる。日経平均で起きたのは、その仕組みに近い。
日経新聞社は2026年10月からアドバンテストの影響力が大きくなりすぎないよう、指数計算に使う係数を引き下げていた。7月末には同社の指数内比率が12.2%に達し、規定の10%を超えたためだ。それでも今回、1社がこれほどの下落寄与を記録した。指数の集中を抑える仕組みを導入しても、影響が完全に消えるわけではない。
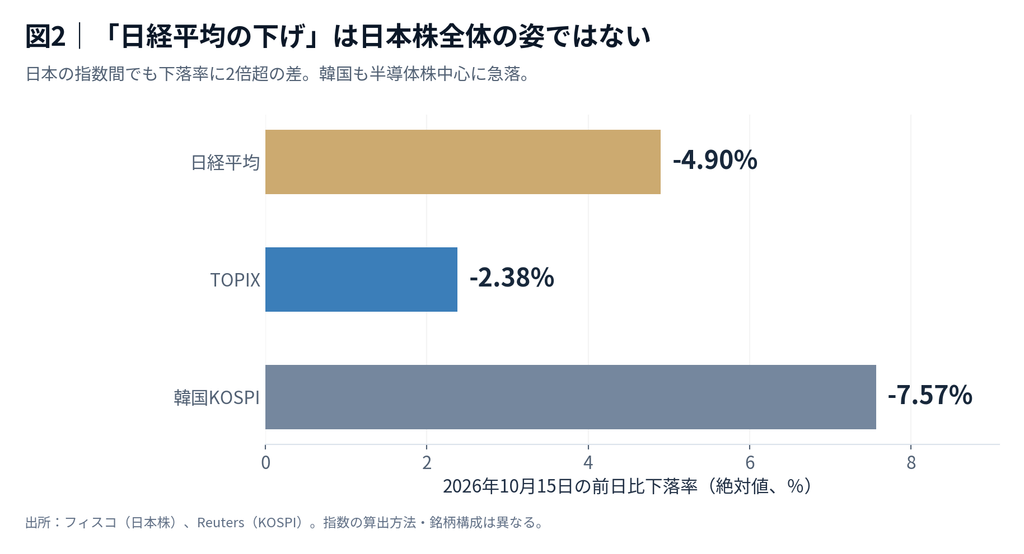
日本の2指数だけでなく、韓国のKOSPIは同日7.57%下落した。サムスン電子は9.5%、SKハイニックスは11.1%安。韓国市場では株価の急落を受けて取引を20分間停止する措置まで取られた。アジアの半導体株に共通する売り圧力があったことも事実だが、日経平均の大きな下げ幅には、日本固有の指数の構造が重なっていた。
震源地は米国。物価高とAIの借金が同時に意識された
売りのきっかけになったのは、前日の米国市場である。米労働省が14日に発表した9月の消費者物価指数(CPI)は、前年同月比3.7%上昇した。8月の3.4%から伸びが速まり、前月比でも0.6%上昇した。ガソリン価格は1カ月で9.1%上がり、物価全体の上昇の半分以上を説明している。
物価が下がりにくければ、米連邦準備制度理事会(FRB)は金利を下げにくくなり、場合によっては再び引き上げることも検討しなければならない。金利の上昇は、将来の大きな利益を期待されて高値で買われている成長企業にとって逆風だ。株を買う投資家も、企業にお金を貸す金融機関も、以前より高い収益を求めるようになるからである。
とりわけ影響を受けやすいのが、巨額の借金を使ってデータセンターを増設しているAI関連企業だ。AI向け計算設備を貸し出す米CoreWeaveでは、社債価格が額面の85%を下回る水準に下落したとReutersが報じた。社債の値段が下がるということは、投資家がその会社にお金を貸すリスクを以前より高く見積もり始めたことを意味する。ただし、既発債の市場価格の下落が、既存の借金の支払利息を直ちに引き上げるわけではない。
米国では14日にフィラデルフィア半導体株指数(SOX指数)が4.3%下落し、翌15日のアジア市場に売りが波及した。これまでAIへの巨大投資は半導体企業にとって「将来の注文が増える」という好材料だったが、その投資をどこまで借金で支えられるのかが問われ始めている。
この資金調達の仕組み自体は、Macro Crosscheckの「AI企業が大成功しても、株価は暴落するのか」で、著名投資家ポール・チューダー・ジョーンズとIMFの警告をもとに検証した。今回の下落で新しくわかったのは、その懸念が米国の信用市場だけにとどまらず、日本の指数を大きく動かす半導体株にも及んだことである。
TSMCが約69%増益した日に半導体株が売られた矛盾
ただ、ここで「AI需要が崩壊した」と結論付けると、重要な事実を見落とす。世界最大の半導体受託製造企業TSMCは15日、2026年7〜9月期の純利益が前年同期比68.7%増の7,630億6,000万台湾ドルに達したと発表した。売上高も50.9%増で、最先端の半導体への旺盛な需要が続いている。
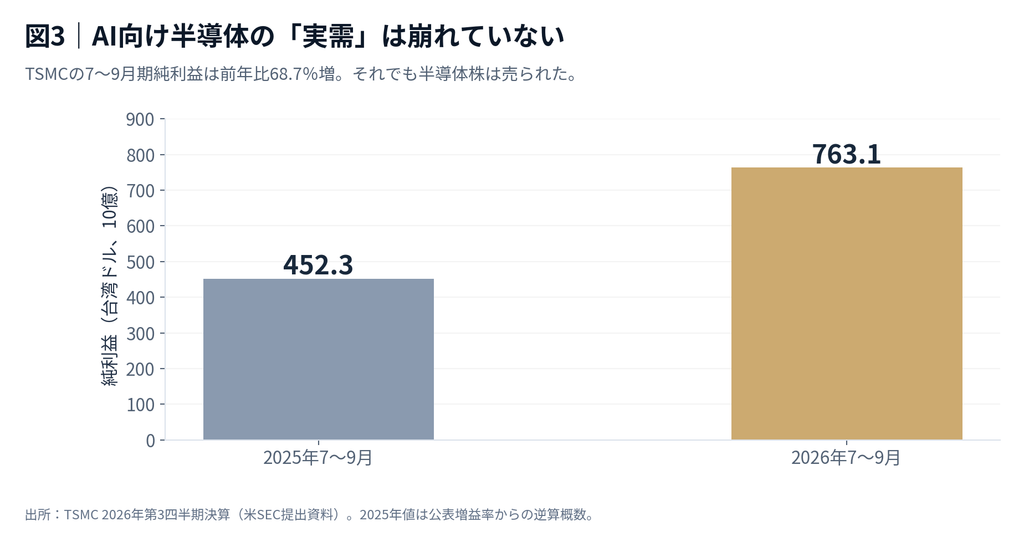
では、なぜ好決算と株安が同時に起きるのか。企業の利益が増えても、投資家がそれ以上の成長を前提として株価を付けていれば、期待が少し後退しただけで株は売られる。半導体メーカーが今日もうかっていることと、AI産業が今後何年も巨額の投資を続けられることは、別の話だからだ。
これまで投資家は「AI向け半導体が不足する」というニュースに反応してきた。今は「必要な半導体を買うお金を、AI企業は用意し続けられるのか」という問いが前面に出てきた。需要の強さと資金調達への不安は、同時に存在し得る。OpenAIの売上高と投資回収の関係を検証した前の記事でも、この違いを取り上げた。
日本株の構造的な弱点が、世界のAI相場の変調を増幅した
15日の暴落を「米国の物価高のせい」「AIバブルが崩れたから」と一言で片付けることはできない。米国の金利見通しが変わり、AI投資を支える借金への警戒が強まり、世界の半導体株が売られた。そこに、特定の半導体関連企業の値動きが指数全体に大きく響くという日経平均の構造が重なり、歴史的な下げ幅になったと整理するのが正確だろう。
日本株のすべてが同じように売られたわけではないことは、医薬品や生活関連の一部に買いが入った事実からもわかる。市場の中身と指数の見かけが食い違う現象は、日本だけのものではない。以前の「S&P500は高値圏なのに8割が調整入り」では、米国株でも少数の巨大企業が指数の見え方を左右していることを検証した。今回は、その逆方向の力が日本株で目立った形になる。
次に見るべきは「何円戻したか」だけではない
今後の日経平均が反発するか、さらに下落するかを、15日の値動きだけから予測することはできない。アドバンテストなどへの売りが落ち着けば、同じ指数の仕組みが今度は反発幅を大きくする可能性もある。一方、AI関連企業の借入条件が一段と厳しくなり、設備投資の縮小が現実になれば、半導体への注文見通しにも影響が及ぶ。
市場の変化を見分ける手がかりは三つある。第一に日経平均とTOPIXの差が縮むかどうか。第二に、米国の半導体株だけでなく一般企業の社債まで売られているかどうか。第三に、TSMCなどの受注・利益が実際に鈍化するかどうかだ。株価の値下がりと、企業の事業そのものが悪化することを切り分けて見なければならない。
15日の3,318円安は日本株にとって大きな衝撃だった。ただ、その数字を分解すると、ひとつの指数が必ずしも日本企業全体の姿を映すわけではないことが見えてくる。AIの成長が続いても、その成長への期待を一部の銘柄に集中させすぎた株式市場は、大きく揺れることがある。今回の暴落が突きつけたのは、AIの未来だけでなく、私たちが日々眺めている「株価指数」の見方そのものなのである。