「長期金利が上昇した」「10年国債利回りが低下した」。金融ニュースでは毎日のように出てくる言葉だ。
では、その長期金利はいったい誰が決めているのか。
中央銀行が政策金利を決めるのだから、10年金利や30年金利も中央銀行が決めているように思える。しかし実際には違う。
政策金利は中央銀行が直接決める短期金利の基準である。一方、長期金利は国債が市場で売買される中で形成される。
そして長期金利を理解するうえで最も重要なのが、「将来の短期金利の予想」と「タームプレミアム」という二つの要素だ。
この二つが分かれば、なぜCPIが鈍化したのに長期金利が上がることがあるのか、なぜ景気が悪化しても長期金利が下がらないことがあるのかも見えてくる。
そもそも「長期金利」とは何か
ニュースでいう長期金利は、一般に長期国債の市場利回りを指す。日本なら10年国債、米国でも10年国債利回りが代表的な指標として使われる。
ここで重要なのは、長期金利が「国が最初から固定している利率」ではないことだ。
すでに発行された国債は市場で売買される。買いたい人が増えれば国債価格は上がり、利回りは下がる。売りたい人が増えれば価格は下がり、利回りは上がる。
この「債券価格と利回りが逆方向に動く仕組み」は、「債券とは?金利が上がると価格が下がる理由」で詳しく解説している。
では、その国債を「何%なら買いたい」と投資家に思わせるものは何なのか。
そこからが今回の本題である。
政策金利と長期金利は違う
まず最初に、政策金利と長期金利を分けて考える必要がある。
| 政策金利 | 長期金利 | |
|---|---|---|
| 誰が決める? | 中央銀行 | 国債市場 |
| 代表例 | FF金利、日銀の短期政策金利 | 10年国債、30年国債利回り |
| 主な材料 | 中央銀行の判断 | 将来の政策金利、物価、景気、財政、需給など |
たとえばFRBが政策金利を5%に設定しても、10年国債利回りが自動的に5%になるわけではない。
市場参加者は「今年の政策金利」だけではなく、「2年後、5年後、10年後にはどのくらいになっているか」まで考えて国債を売買する。
だから政策金利を据え置いている最中でも、長期金利は大きく動く。
長期金利の基本は「将来の短期金利予想+タームプレミアム」
長期金利を最もシンプルに整理すると、次の二つに分けられる。
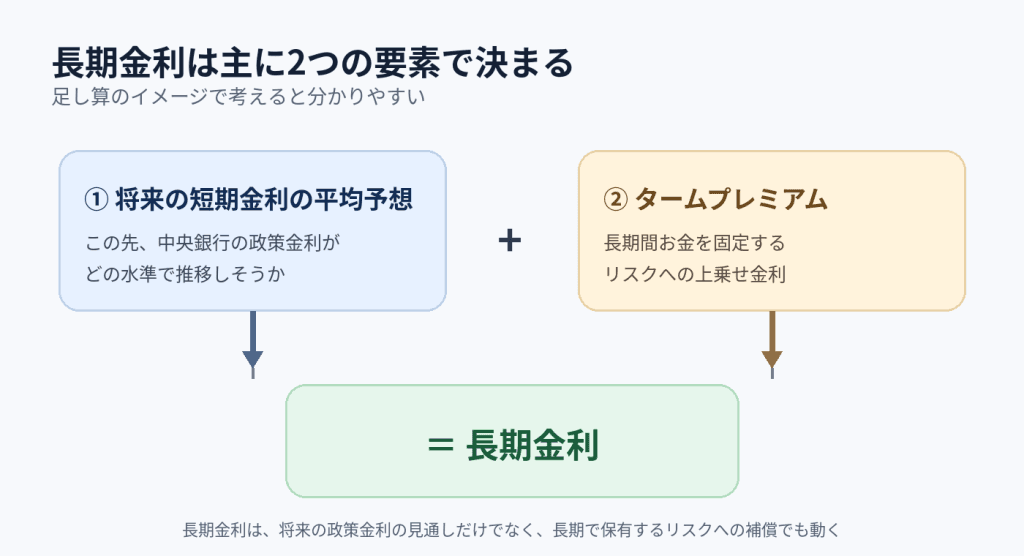
一つ目は、この先の短期金利が平均してどのくらいになりそうかという予想だ。
二つ目がタームプレミアムである。
タームプレミアムとは、長期間にわたって債券を保有するリスクを引き受けるために、投資家が要求する上乗せ金利だ。ニューヨーク連銀も、タームプレミアムを「債券の存続期間中に金利が変化するリスクを負うために投資家が求める補償」と説明している。
たとえば10年間お金を貸すとする。
この10年間にインフレが再燃するかもしれない。財政赤字が拡大するかもしれない。中央銀行が想定以上に利上げするかもしれない。
そうした不確実性を引き受けるなら、「短期債を何度も乗り換えるのと同じ利回りでは嫌だ。少し上乗せしてほしい」と投資家が考えることがある。
その上乗せ部分がタームプレミアムである。
ただし、タームプレミアムは市場で直接観測できる数字ではなく、金利データなどからモデルで推計する。また「プレミアム」という名前でも必ずプラスとは限らない。安全資産需要が極端に強い局面や、中央銀行による大規模な国債買い入れが続く局面では、推計値がマイナスになることもある。
① インフレが長期金利を動かす
長期金利を動かす材料として、まず分かりやすいのがインフレだ。
物価上昇が強ければ、中央銀行は政策金利を高く維持する可能性が高まる。市場が「利下げはまだ遠い」と考えれば、将来の短期金利予想が上がり、長期金利にも上昇圧力がかかる。
さらにインフレには、もう一つの経路がある。
10年後に100万円が返ってくる債券を持っていても、その100万円で買えるモノが大幅に減っていれば実質的な価値は小さくなる。
将来のインフレが読みにくくなれば、長期債を保有するリスクも高まる。するとタームプレミアムが上昇する可能性がある。
つまりインフレは、「将来の政策金利予想」と「長期保有のリスク」の両方を通じて長期金利を押し上げ得る。
② 景気と雇用が長期金利を動かす
景気が強ければ、企業は投資を増やし、雇用も増えやすい。賃金や物価への上昇圧力も強まりやすくなる。
そうなれば中央銀行は利下げを急ぐ必要がなくなる。場合によっては追加利上げが必要になる。
反対に、景気や雇用が急速に悪化すれば、市場は利下げを織り込み始める。
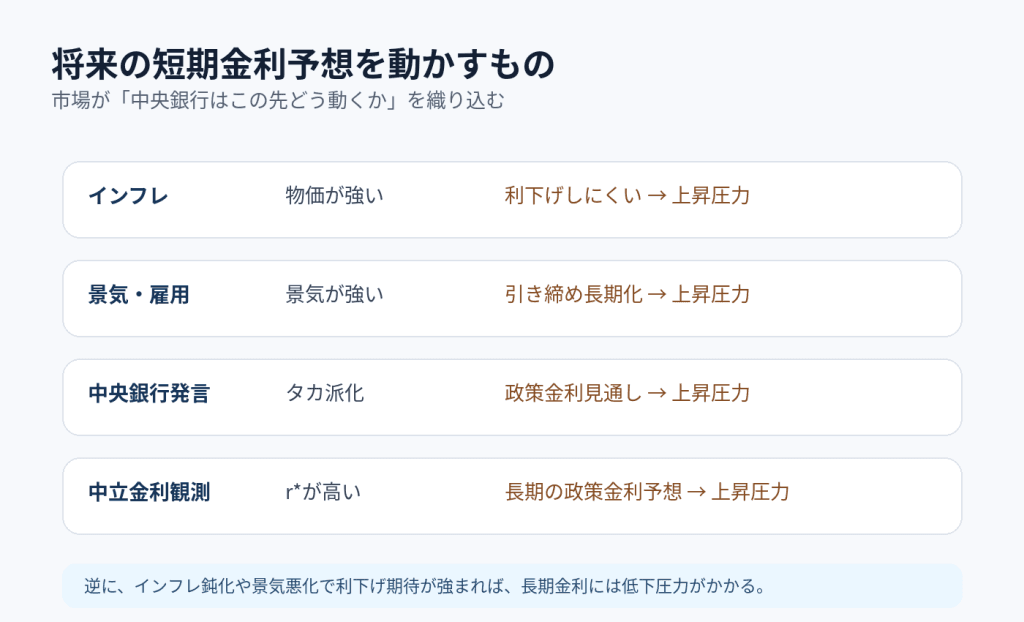
このため、雇用統計やCPIの発表直後に10年国債利回りが大きく動く。
経済指標そのものが長期金利を直接動かしているというより、その数字を見た市場が「中央銀行の金利はこの先どうなるか」と予想を変えるからである。
③ 中央銀行の発言だけでも動く
実際に政策金利を変更しなくても、中央銀行の発言だけで長期金利が動くことがある。
たとえばFRB議長が「インフレが高止まりしており、利下げを急がない」と強調すれば、市場は高い政策金利が長く続くと考える。
その瞬間、将来の短期金利予想が上がり、10年金利も上昇し得る。
逆に「景気悪化に対応する用意がある」と受け止められれば、利下げ期待が強まり、長期金利が低下することがある。
金融市場がFOMC声明や中央銀行総裁の一言に敏感なのは、このためだ。
④ 財政赤字と国債発行量も長期金利を動かす
ここからが、政策金利だけを見ていると見落としやすい部分である。
政府の財政赤字が大きくなれば、それを賄うために国債を多く発行する必要がある。
市場に出てくる国債の量が増えれば、それを誰かが買わなければならない。
買い手が十分に増えないまま供給だけが増えれば、より高い利回りを提示しなければ国債を吸収しにくくなる。
これは、将来の政策金利予想とは別のルートで長期金利を押し上げる。
2026年に米30年債利回りが5%を超える中で、市場が財政赤字や国債増発を強く意識しているのもこのためである。詳しくは「インフレ鈍化でも米30年債5%超のなぜ」で検証した。
⑤ 国債を「誰が買うか」も重要になる
国債の供給量だけではなく、需要も長期金利を左右する。
買い手には銀行、年金、保険会社、投資信託、海外投資家、外国中央銀行などがいる。
さらに中央銀行自身が量的緩和(QE)で国債を大量に買えば、債券需要が強まり、長期金利には低下圧力がかかりやすい。
反対に量的引き締め(QT)によって中央銀行が保有国債を減らせば、民間が吸収しなければならない債券の量は増える。
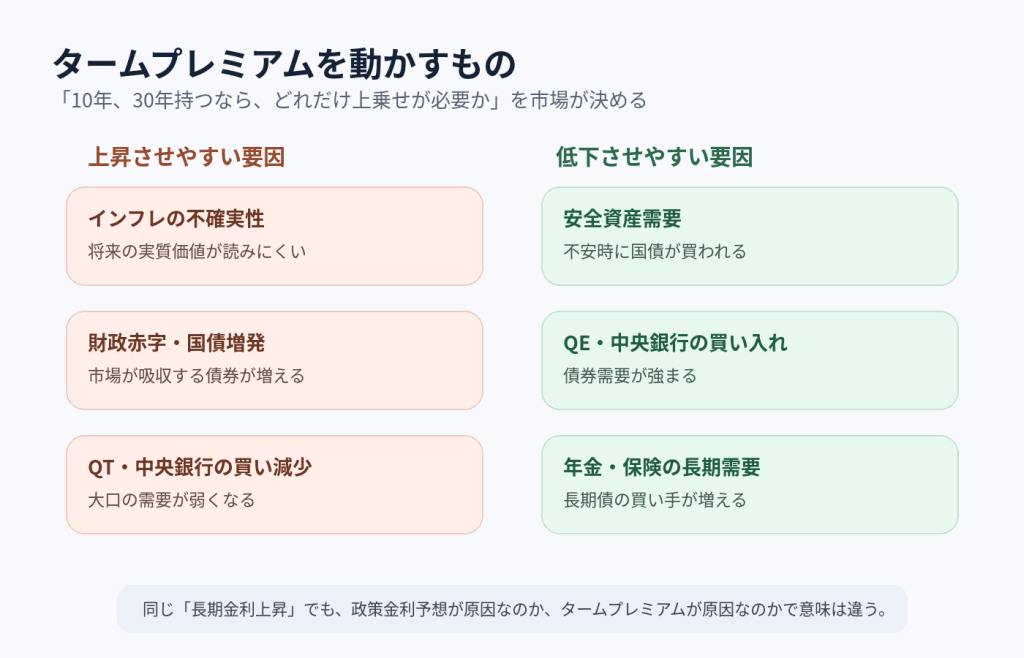
ただし、「国債発行が増えれば必ず金利が上がる」という単純な関係ではない。
景気後退や金融危機が起きれば、安全資産として国債に大量の資金が流れ込むことがある。国債供給が多くても、それ以上に需要が強ければ長期金利は下がり得る。
重要なのは供給量そのものではなく、需要とのバランスである。
⑥ 中央銀行は長期金利を「決められない」のか
ここまで「長期金利は市場が決める」と説明してきた。
ただし、中央銀行が長期金利に強い影響を与えられないという意味ではない。
量的緩和で大量の国債を買えば、長期債の需給を直接変えられる。将来の政策金利について強いメッセージを出す「フォワードガイダンス」でも長期金利は動く。
さらに日銀がかつて行ったイールドカーブ・コントロール(YCC)のように、特定年限の国債利回りに上限の目安を設け、その水準を超えないよう国債を買う政策もある。
この場合、中央銀行は長期金利を市場任せにせず、かなり直接的に抑え込もうとしている。
したがって正確には、通常時の長期金利は市場で形成されるが、中央銀行は政策金利、国債購入、コミュニケーションを通じて強い影響を与える、と考えるのがいい。
「実質金利+インフレ」という見方もある
長期金利には、もう一つ重要な見方がある。
名目金利を「実質金利」と「インフレ補償」に分けて考える方法だ。
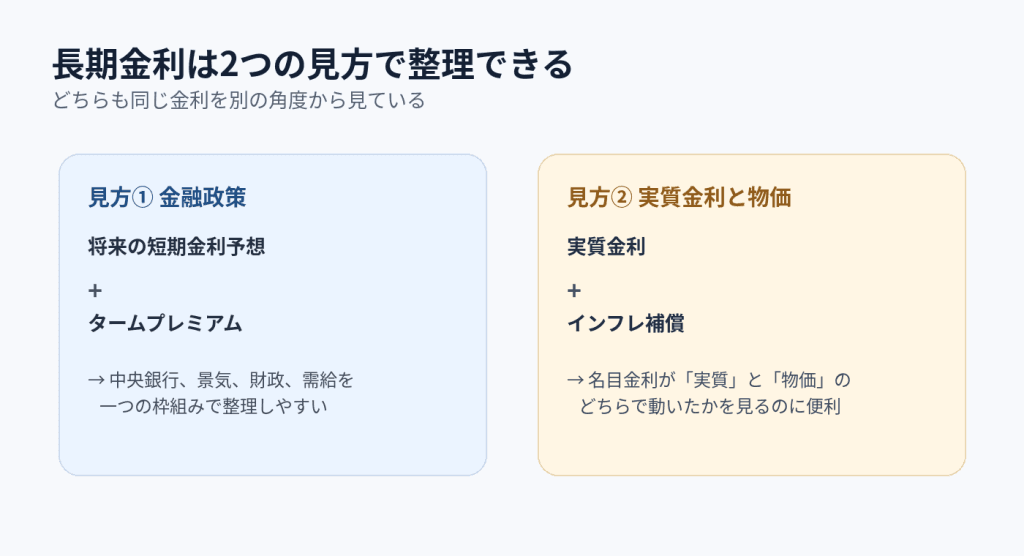
たとえば10年国債利回りが上昇したとき、実質金利が上がったのか、将来のインフレに対する補償が増えたのかで意味は変わる。
景気の成長期待が強まり実質金利が上昇したのであれば、必ずしも悪い金利上昇とは限らない。
一方、インフレ不安や財政不安によって投資家が高い補償を要求しているのであれば、同じ金利上昇でも市場からのメッセージは違う。
「長期金利が何%になったか」だけではなく、「なぜそこまで上がったのか」を見る必要がある。
なぜ「景気悪化=長期金利低下」とは限らないのか
ここまでの話を組み合わせると、最近の市場で起きる一見不可解な動きも説明できる。
たとえば雇用統計が悪化したとする。
市場はFRBの利下げを予想する。将来の短期金利予想は下がる。これは長期金利の低下要因だ。
しかし同時に、財政赤字への警戒や国債供給の増加によってタームプレミアムが上昇していればどうなるか。
一方が下がり、もう一方が上がる。
結果として、長期金利がほとんど下がらないことがある。
「米国で雇用が失速、それでも長期金利は高い」で見たのは、まさにこの問題である。
経済指標が弱いのに長期金利が下がらないからといって、市場が雇用悪化を無視しているわけではない。
別の上昇要因が同時に働いている可能性がある。
同じ「長期金利上昇」でも意味はまったく違う
ニュースで「長期金利が上昇」とだけ聞くと、すべて同じ現象に見える。
しかし中身は大きく違う。
| 主な原因 | 市場が見ているもの | 典型的な意味 |
|---|---|---|
| 景気の強さ | 利下げ後ずれ | 成長が想定以上に強い |
| インフレ | 高金利長期化 | 物価安定への警戒 |
| 財政・国債増発 | タームプレミアム | 長期債保有への補償増 |
| 安全資産需要の後退 | 国債需要減 | リスク選好の改善など |
だから長期金利を見るときには、「上がったか下がったか」の次に「どの部分が動いたのか」と考える必要がある。
長期金利を見るときの順番
難しく見えるが、実際のニュースでは次の順番で考えると整理しやすい。
- 中央銀行の政策金利見通しは変わったか
- インフレや景気の見通しは変わったか
- 財政赤字や国債発行の材料が出たか
- 国債の需要に変化があったか
- タームプレミアムが動いていないか
たとえばCPIが予想を下回ったのに10年金利が上昇したなら、「CPIが効かなかった」で終わらせない。
利下げ期待による低下圧力以上に、財政や国債需給による上昇圧力が強かったのではないか、と考える。
そうすると、市場の動きがかなり読みやすくなる。
結論
長期金利は、中央銀行が直接決める数字ではない。
国債市場で投資家が売買する中で決まり、その土台には「将来の短期金利の平均予想」と「タームプレミアム」がある。
将来の短期金利予想を動かすのは、インフレ、景気、雇用、中央銀行の政策見通しなどだ。
一方のタームプレミアムには、インフレの不確実性、財政赤字、国債発行量、中央銀行の国債購入、年金や海外投資家の需要などが影響する。
だから、政策金利が下がれば長期金利も必ず下がるわけではない。
景気が悪くなれば長期金利も必ず下がるわけでもない。
長期金利は、金融政策だけではなく、物価、成長、財政、そして市場の需給までを映す価格である。
金融ニュースで10年金利や30年金利を見るときは、「何%になったか」だけではなく、「将来の短期金利予想とタームプレミアムのどちらが動いたのか」と考える。
それが、長期金利を読むための出発点になる。