米国で、少し奇妙なことが起きている。
7月の消費者物価指数(CPI)は前年比3.4%へ鈍化し、食品とエネルギーを除くコアCPIも2.5%へ低下した。市場では9月の追加利上げ観測が後退した。
それでも8月13日の米30年国債入札は、最高落札利回りが5.216%となった。2001年以来、25年ぶりの高水準である。
インフレが鈍化し、短期の金融政策見通しがやや緩んでも、超長期金利の水準は下がり切らない。債券市場は何を警戒しているのか。
CPIは3.4%へ鈍化した
米労働省によると、7月のCPIは前月比0.1%上昇、前年比3.4%上昇だった。前年比では6月の3.5%から鈍化した。コアCPIも前月比0.2%、前年比2.5%となり、6月の2.6%から低下した。
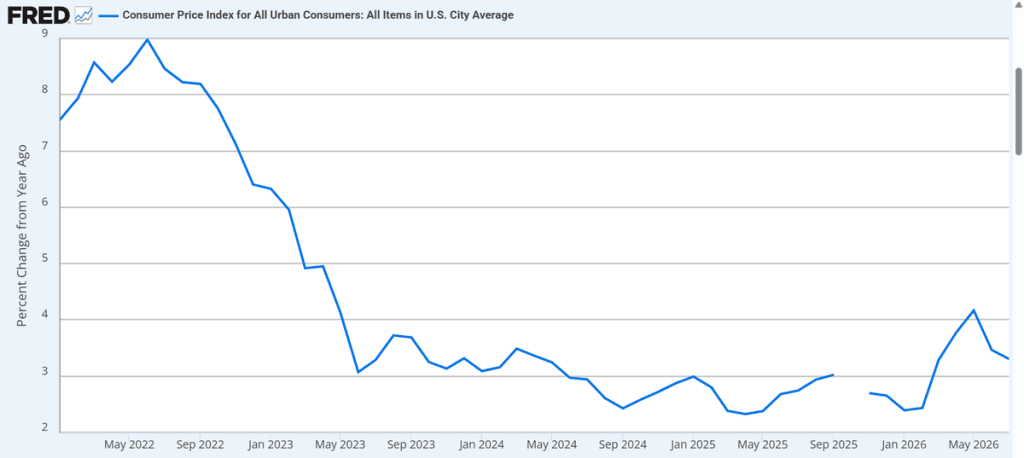
もちろん、これでインフレ問題が終わったわけではない。FRBの2%目標はCPIではなくPCE物価指数で判断されるうえ、CPIの3.4%もなお高い水準だ。
ただ、7月の数字が「インフレ再加速」を示したわけではないことは重要である。CPI発表後、市場が織り込む9月利上げ確率は低下した。
普通なら、長期金利にも強い低下圧力がかかってよさそうに見える。
それでも30年債入札は5.216%
その翌日、米財務省は250億ドルの30年国債を入札した。
最高落札利回りは5.216%。2001年以来の高水準だった。前日に行われた420億ドルの10年国債入札も、約19年ぶりの高い落札利回りとなった。
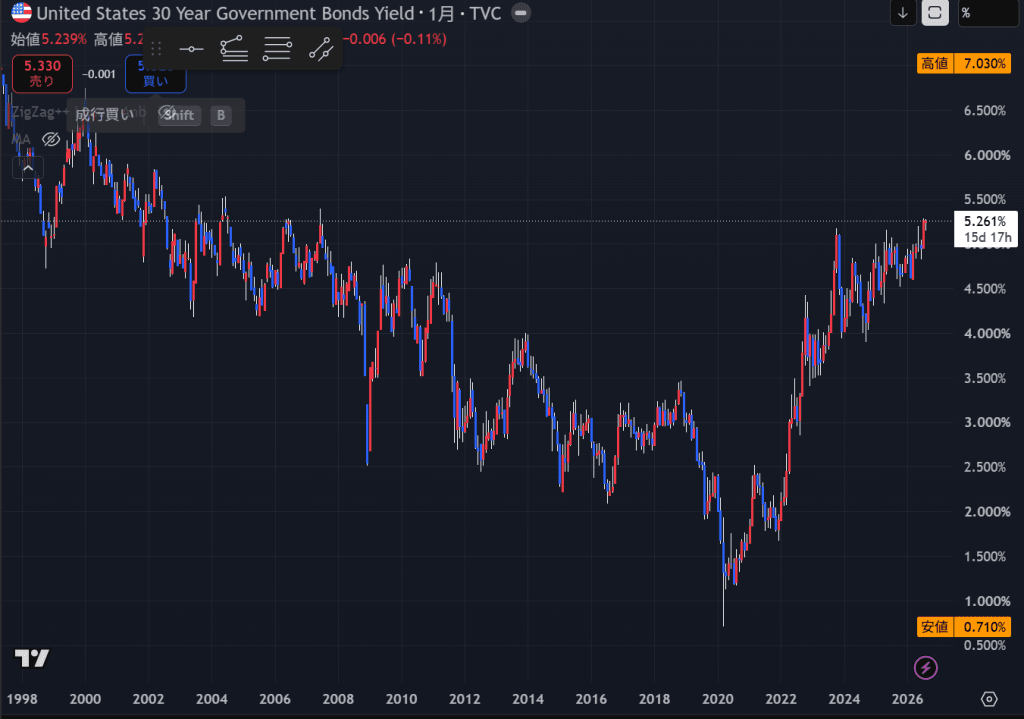
ここで注意したいのは、「30年債の入札が失敗した」という話ではないことだ。
今回の応札倍率は2.39倍で、需要そのものが消えたわけではない。むしろ重要なのは、投資家が30年間米政府に資金を貸すために、5%を超える利回りを要求しているという事実である。
つまり問題は、国債が買われるか買われないかではなく、「どの金利なら買うのか」に移っている。
長期金利はFRBだけでは決まらない
長期金利を考えるとき、多くの人はFRBを思い浮かべる。FOMCが利上げすれば金利は上がり、利下げすれば下がる。確かにこれは重要である。
しかし、30年金利は次のFOMCだけで決まるわけではない。
長期金利は大まかに、将来の短期金利の予想と、長期間債券を保有するリスクに対して投資家が要求する上乗せ金利に分けて考えられる。後者が「タームプレミアム」である。
30年間には何が起きるか分からない。インフレが再び上昇するかもしれない。財政赤字が膨らむかもしれない。国債発行が増え続けるかもしれない。
そうした不確実性が大きくなれば、投資家は「長期間お金を固定するなら、その分だけ高い利回りが欲しい」と考える。
FRBの利上げ観測が後退しても、長期保有に必要な上乗せ金利が高ければ、30年金利は簡単には下がらない。
債券価格と利回りがなぜ逆方向に動くのかは、「債券とは?金利が上がると価格が下がる理由」で詳しく解説している。
2年、10年、30年で景色が違う
実際、米国債市場を見ると年限によって景色がかなり違う。
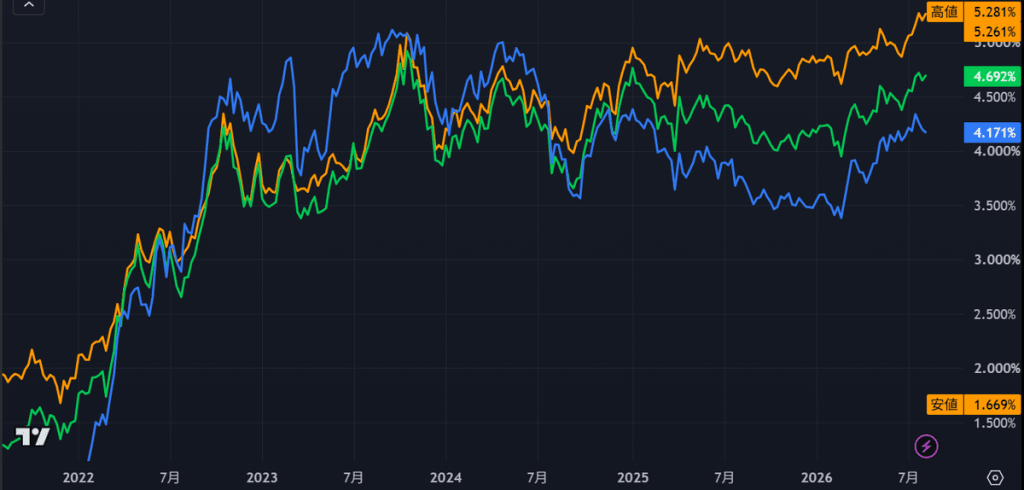
取得時点では、30年債5.261%、10年債4.692%、2年債4.171%。30年と2年の差は約1.09ポイントまで開いている。
2023~24年には、2年債が長期債を上回る「逆イールド」が目立った。現在は反対で、30年、10年、2年の順に利回りが高い。
2年債はFRBの政策金利見通しの影響を強く受けやすい。一方、30年債ではそれに加えて、長期的なインフレ、財政、国債需給への不確実性がより重くなる。
前回の記事では「雇用が弱いのに、なぜ米長期金利が下がらないのか」を検証した。今回はそこから一段進み、インフレ指標まで鈍化しているのに、超長期金利の水準が歴史的に高いという問題が浮かび上がっている。
背景にある1.9兆ドルの財政赤字
長期金利を押し上げる構造要因として、まず無視できないのが米国の財政である。
米議会予算局(CBO)は、2026年度の連邦財政赤字を1.9兆ドル、GDP比5.8%と予測している。2036年度には赤字が3.1兆ドル、GDP比6.7%まで拡大する見通しだ。
さらに、公衆保有債務は2026年のGDP比101%から2036年には120%へ上昇すると予測している。CBOによれば、これは米国史上でも例のない水準である。
財政赤字を埋めるには国債を発行しなければならない。
米財務省は2026年7~9月期だけで、民間保有の市場性国債をネットで6710億ドル借り入れる見通しを示している。
国債も需要と供給で価格が決まる。供給が大きく増え続ければ、買い手を集めるためにより高い利回りが必要になる可能性がある。
もちろん「財政赤字が何兆ドルなら30年金利が何%になる」と機械的に決まるわけではない。それでも、巨額の国債供給が長期債を持つリスクの一つとして意識されることは自然だ。
その後、米財務省は長期債の買い戻しを拡大した。長期金利上昇に政府がどう反応したのかは、ベッセントは長期金利5%に耐えられないのかで追った。
政府だけではない。AI企業も巨額の資金を借りている
さらに2026年の債券市場では、もう一つ大きな資金需要が生まれている。
AI投資である。
データセンター、半導体、発電設備、送電網。AIインフラを構築するには莫大な設備投資が必要になる。
ロイターによると、Alphabet、Amazon、MetaなどAI関連の大手企業による債券発行は、2026年に入ってすでに約2200億ドルに達している。
政府が大量に借りる。同時に企業も大量に借りる。
債券の買い手から見れば、限られた資金をどこに振り向けるかという競争になる。政府債と社債の両方で供給が増えれば、「資本の価格」である金利に上昇圧力がかかりやすい。
株式市場から見れば、AIブームは将来の利益成長への期待である。一方、債券市場から見れば、巨大な設備投資を賄う資金需要でもある。
株高と長期金利高が同居している背景には、同じAI投資ブームの表と裏がある可能性がある。
ガンドラック「長期金利は上昇を続ける」
この構造変化を警戒しているのが、DoubleLine Capitalのジェフリー・ガンドラックである。
ガンドラックは7月29日のCNBCインタビューで、FRBが短期金利を引き上げなくても、長期の借入金利は上昇を続けるとの見方を示した。
理由として挙げたのは、米政府の巨額の借り入れだけではない。AI関連企業を中心に信用市場で債務が増えていることにも注目している。
DoubleLineも同インタビューの紹介で、AI・ハイパースケーラー企業のクレジット市場にストレスが広がり始めているとのガンドラックの見方を伝えている。
もちろん、ガンドラックの予想が必ず当たるわけではない。
重要なのは、世界有数の債券投資家が現在の長期金利を「FRBが次に利上げするかどうか」だけでは説明していない点である。
それでも「米国債危機」と決めつけるのは早い
ここまで見ると、「米国債が危ない」「財政が崩壊する」と結論づけたくなるかもしれない。
しかし、そこまで言うのは早い。
今回の30年債入札は5.216%という高い利回りだったが、応札倍率は2.39倍だった。米国債への需要が消滅したわけではない。
また、長期金利が高い理由を財政だけに求めるのも単純すぎる。インフレは鈍化したとはいえなお高く、将来の政策金利そのものが以前より高い状態にとどまる可能性もある。
したがって現在の5%台は、「米国債が誰にも買われなくなった証拠」ではない。
より正確には、米国債を長期間保有するために投資家が要求する金利水準が、以前より大きく上がっていると考えるべきだろう。
本当に見るべきなのは次のFOMCだけではない
金融市場では、どうしてもFRBの一挙手一投足が注目される。
次のFOMCで利上げするのか。据え置くのか。いつ利下げするのか。
もちろん重要である。
だが、今回の30年債市場が示しているのは、その先の問題だ。
7月CPIは3.4%へ鈍化した。コアCPIも2.5%へ低下した。市場では9月利上げ観測も後退した。
それでも米政府が30年間お金を借りるために支払った金利は5.216%。25年ぶりの高さだった。
米国には巨額の財政赤字がある。国債発行は続く。AI企業も大量の資金を必要としている。
短期の金融政策が少し緩んでも、長期金利が以前の低い水準へ戻るとは限らない。
一つ一つの経済指標だけではなく、その指標に長期金利がどう反応するのかを見る必要がある。
債券市場が警戒しているのは、次のFOMCだけではないのかもしれない。
米国がこれから10年、30年にわたって必要とする巨大な資金そのものなのである。