米国は世界最大の原油生産国である。
それなのに、国家の非常用備蓄は44年ぶりの低水準まで減った。
そしてドナルド・トランプ大統領は8月30日、その備蓄をベネズエラ原油で埋め戻す方針を表明した。
一見すると矛盾している。
2025年の米国の原油生産は日量1360万バレルと過去最高を更新した。EIA(米エネルギー情報局)によれば、2018年以降、米国は世界最大の原油生産国であり続けている。
それほど石油を掘っている国が、なぜベネズエラの石油を必要とするのか。
この問いを追うと、現在の米国が抱えるエネルギー安全保障の弱点が見えてくる。
SPRは2.9億バレル、1982年以来の低水準
SPRとはStrategic Petroleum Reserve、戦略石油備蓄のことである。
普段使うための在庫ではない。戦争や大規模災害などで原油の供給が突然止まったとき、市場へ放出するために政府が持っている「非常用タンク」だ。
EIAによると、2026年8月21日時点のSPRは2億8973万バレル。1982年11月以来の低水準まで減った。
公称の貯蔵能力714百万バレルと比べれば、4割程度しか入っていない計算になる。
なぜここまで減ったのか。
大きな理由の一つが、今年の中東危機である。
3月、国際エネルギー機関(IEA)加盟国は、イランをめぐる戦争で原油供給が混乱したことを受け、合計4億バレルの緊急放出を決めた。米国はそのうち1億7200万バレルをSPRから出す計画を打ち出した。
米国は2022年のロシアによるウクライナ侵攻後にも、バイデン政権が1億8000万バレルの大規模放出を実施している。
つまりSPRは、ここ数年の地政学ショックのたびに実際に使われてきた。
これは「備蓄を減らしたから失政だ」と単純に言える話ではない。緊急時に使うための備蓄なのだから、供給危機で放出すること自体は制度の目的に沿っている。
問題は、次の危機が来る前にどこまで戻せるのかである。
原油は再び85ドル台へ上がった
しかもSPRが薄くなった現在も、中東の供給リスクは消えていない。
8月30日、米軍によるイランのララク島攻撃を受け、WTI原油は85ドル台、Brent原油は90ドル台へ上昇した。
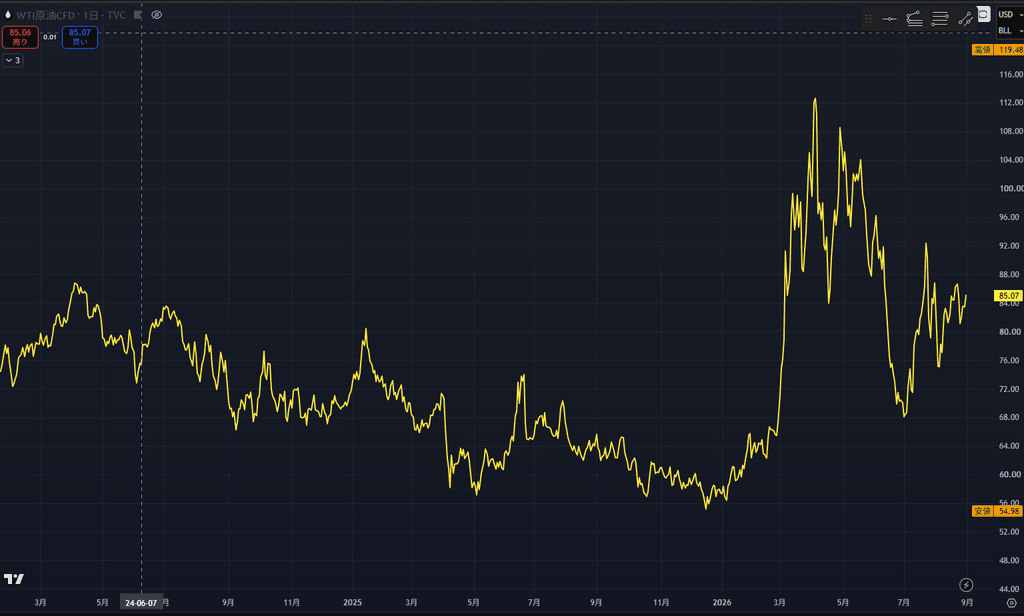
WTI原油は2026年春に地政学リスクを背景に急騰した。その後いったん下落したものの、8月末には再び85ドル前後まで上昇している。出所:TradingView
ホルムズ海峡は、戦争前には世界の原油供給のおよそ5分の1が通過していた。
ReutersとIEAの集計では、2026年8月時点で戦争や紛争の影響を受ける地域から供給される原油は世界全体の約43%に達する。
さらに米国のSPRだけではなく、IEA加盟国も3月に過去最大規模の緊急備蓄放出を実施した。
原油価格が現在の80~90ドル台で落ち着いて見えるのは、供給不安が消えたからとは限らない。備蓄放出や中国需要の弱さなどがショックを吸収してきた面もある。
その「クッション」が薄くなれば、次の供給途絶に対する価格の反応は大きくなりやすい。
それでも米国は世界最大の産油国である
ここで最初の疑問に戻る。
米国には本当に石油が足りないのか。
答えはノーである。
EIAによれば、2025年の米国の原油生産は平均日量1360万バレルと史上最高だった。2026年も日量1370万バレル前後が見込まれている。
FRBの鉱工業生産指数を見ても、原油部門の生産はシェール革命前と比べて大きく拡大し、足元では過去最高圏にある。
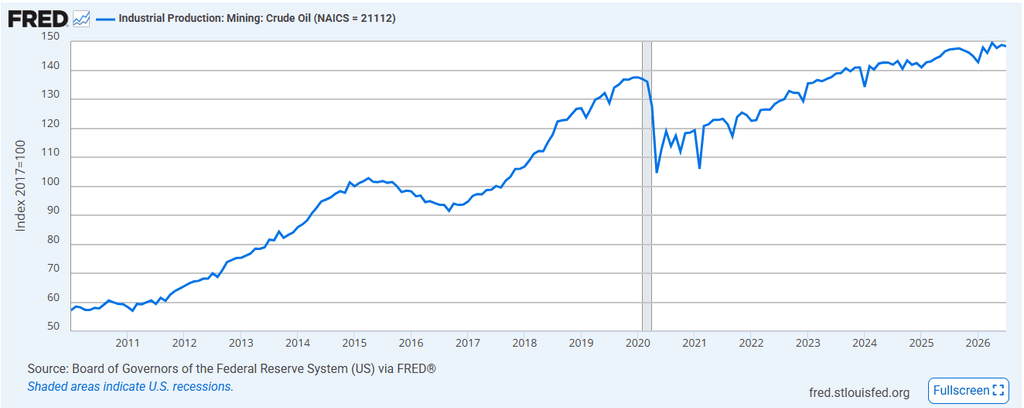
米国の原油生産はシェール革命を背景に長期的に拡大し、2026年には過去最高圏にある。指数は2017年=100。出所:FRB(FRED)
では、なぜ「世界最大の産油国」と「44年ぶりに少ない国家備蓄」が同時に成立するのか。
理由は、生産能力と非常用在庫は別物だからだ。
毎日大量に水が出る井戸を持っていても、災害でポンプや輸送網が止まれば、その瞬間に使える貯水タンクには価値がある。
原油も同じである。
シェール油田が高い生産能力を持っていても、戦争で海上輸送が止まったり、ハリケーンで湾岸施設が停止したり、製油所やパイプラインに障害が起きたりした場合、すぐに市場へ投入できる政府備蓄の役割は消えない。
むしろ生産量が多いことと、「急なショックに何日耐えられるか」は別の指標として見る必要がある。
もう一つの理由 米国産とベネズエラ産は同じ原油ではない
さらに重要なのが、原油の「質」である。
原油はすべて同じではない。
米国のシェール革命で増えた原油の多くは、比較的軽く硫黄分の少ない「軽質・低硫黄原油」である。
一方、米国のメキシコ湾岸には、長年メキシコやベネズエラなどから輸入してきた重い原油を処理するため、大規模な分解装置や脱硫設備を備えた製油所が多い。
EIAも、米国の国内生産が増えても原油輸入が残る理由の一つとして、国内産の軽質油と、製油所が経済的に処理したい重質油との違いを挙げている。
ベネズエラの主要油種は重質である。
つまりベネズエラ原油の価値は、「米国に石油がないから輸入する」という単純な話ではない。
米国の製油所にとって使い道のある種類の原油を、中東以外から確保できるという意味がある。
これはSPRへの補充とは別の論点だが、米国がベネズエラを再びエネルギー供給網へ組み込もうとしている背景を理解するうえでは重要である。
米国とベネズエラは25年のエネルギー協定へ
トランプ政権が動いているのは、数百万バレルを一度買うという話ではない。
米国とベネズエラは、長期的なエネルギー関係そのものを作り直そうとしている。
ベネズエラ暫定政権のデルシー・ロドリゲス氏は8月30日、米国とのエネルギー協定は25年間に及ぶと説明した。
計画では17の戦略油田を開発し、原油生産を日量150万バレルへ引き上げることを目指す。さらに未開発の8鉱区へ広げる構想もある。
トランプ大統領は、この協定で得るベネズエラ原油をSPRの補充に回し、備蓄を再び積み上げる考えを示した。
対ベネズエラ輸入の数字を見ると、関係の変化はすでにかなり大きい。
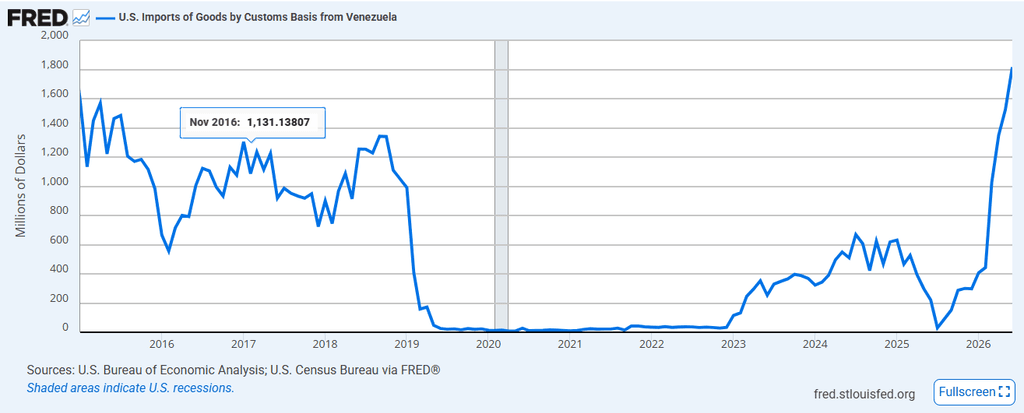
米国の対ベネズエラ輸入は制裁強化後にほぼ消滅したが、2023年以降回復し、2026年には急増している。これは原油だけではなく財全体の輸入額であるため、原油輸入量そのものを示すグラフではない。出所:米国勢調査局、BEA(FRED)
FREDによると、米国のベネズエラからの財輸入額は2026年2月の約4.4億ドルから、6月には約18.2億ドルへ急増した。
ただし図3は原油だけを集計した統計ではない。
したがって、「ベネズエラ原油の輸入が4カ月で4倍になった」と読むのは正しくない。
ここから確認できるのは、制裁でほぼ途絶えていた米・ベネズエラ間の財取引が、2026年に急速に戻っているという事実までである。
ベネズエラは「すぐ使える切り札」ではない
では、これで米国の備蓄問題は解決するのか。
そこまで簡単ではない。
ベネズエラは世界最大の確認石油埋蔵量を持つ一方、長年の投資不足、設備老朽化、制裁、経営混乱で生産能力を失ってきた。
地下に石油が大量にあることと、明日から大量に輸出できることは同じではない。
17油田を開発し、日量150万バレルまで生産を増やすには、油田設備だけでなくパイプライン、電力、港湾、希釈剤、サービス会社など幅広いインフラを立て直す必要がある。
実際、今回の協定をめぐっても、巨額の民間投資が必要になるとの見方が出ている。
つまりトランプ氏が「SPRをベネズエラ原油で満たす」と表明したからといって、2.9億バレルの備蓄が短期間で7億バレル近くへ戻るわけではない。
これは短期の価格対策というより、中東への依存を薄めるための中長期的な供給網再編として見る方が分かりやすい。
ベネズエラの意味は「中東の外にある巨大油田」
現在の地政学環境では、この地理が重要になる。
ホルムズ海峡が不安定になれば、サウジアラビア、イラク、クウェートなど中東産原油の海上輸送が影響を受ける。
ベネズエラはその外にある。
しかも米国のメキシコ湾岸製油所に比較的近く、重質原油を供給できる。
米国から見れば、ベネズエラは単なる「石油埋蔵量ランキング1位の国」ではない。
中東で有事が起きても別ルートから原油を調達できる、地理的な保険になり得る。
ここまで考えると、25年という協定期間にも意味が出てくる。
SPRは危機が起きた後に使う保険である。
ベネズエラとの長期供給関係は、危機が起きたときに備蓄だけに頼らずに済むための供給源の分散である。
両方を同時に進めようとしている、と見ることができる。
原油ショックは、結局インフレと金利へ戻ってくる
この話がエネルギー市場だけで終わらない理由もここにある。
原油価格が上がれば、まずガソリンや航空燃料、物流費に波及する。
それが長く続けば、企業のコストや家計のインフレ期待にも影響する。
2021~22年の米国インフレでも、金融・財政刺激だけでなく、供給網の混乱やエネルギー価格、ロシアのウクライナ侵攻が物価上昇を増幅した。この経緯は「『インフレは一時的』から5年 米国債市場に回ったツケ」で検証した。
現在の米国では、インフレ率がまだFRBの目標を完全に取り戻していない。
そこへ再び100ドルを大きく超える原油高が加われば、FRBの政策判断はさらに難しくなる。
日本にとっても無関係ではない。
日本は原油の大部分を輸入しているため、原油高と円安が重なれば輸入物価への圧力が強まる。現在の円安に中東情勢と原油価格が影響することは「円安と国債安、高市政権は本当に無関係か」でも触れた。
さらに政府の燃料・電気料金対策で表面上のCPIが抑えられても、そのコスト自体が消えるわけではない。家計への影響については「『G7で物価最低、賃上げ最高』――それで日本人は豊かになったのか」で見た通りである。
「世界最大の産油国だから安全」ではない
今回のニュースで最も重要なのは、米国がベネズエラと手を組んだという外交上の意外性だけではない。
世界最大の原油生産国である米国でさえ、エネルギー安全保障を国内生産だけでは完結できないという事実である。
2025年の米国は日量1360万バレルを生産した。
それでもSPRは2.9億バレルまで減った。
中東ではホルムズ海峡をめぐる供給不安が続く。
米国の製油所には、国内のシェール油だけではなく重質原油への需要がある。
そして次の危機に備えるには、放出した国家備蓄を戻さなければならない。
だから米国は、世界最大の産油国でありながらベネズエラ原油を必要としている。
「石油をどれだけ掘れるか」と「危機にどれだけ耐えられるか」は同じではない。
今後見るべき数字は、WTIだけではない。
EIAが毎週発表するSPR残高が本当に底を打つのか。ベネズエラの生産量と対米輸出がどこまで増えるのか。そしてホルムズ海峡の原油輸送が正常化するのか。
トランプ氏の「ベネズエラ原油で備蓄を満たす」という言葉が、単なる政治的な宣言なのか。それとも米国のエネルギー供給網を本当に組み替える転換点なのか。
答えは、これからの数カ月の原油フローに表れる。