世界有数のマクロ投資家、スタンレー・ドラッケンミラーが、ビットコイン関連株にまとまった資金を振り向けた。
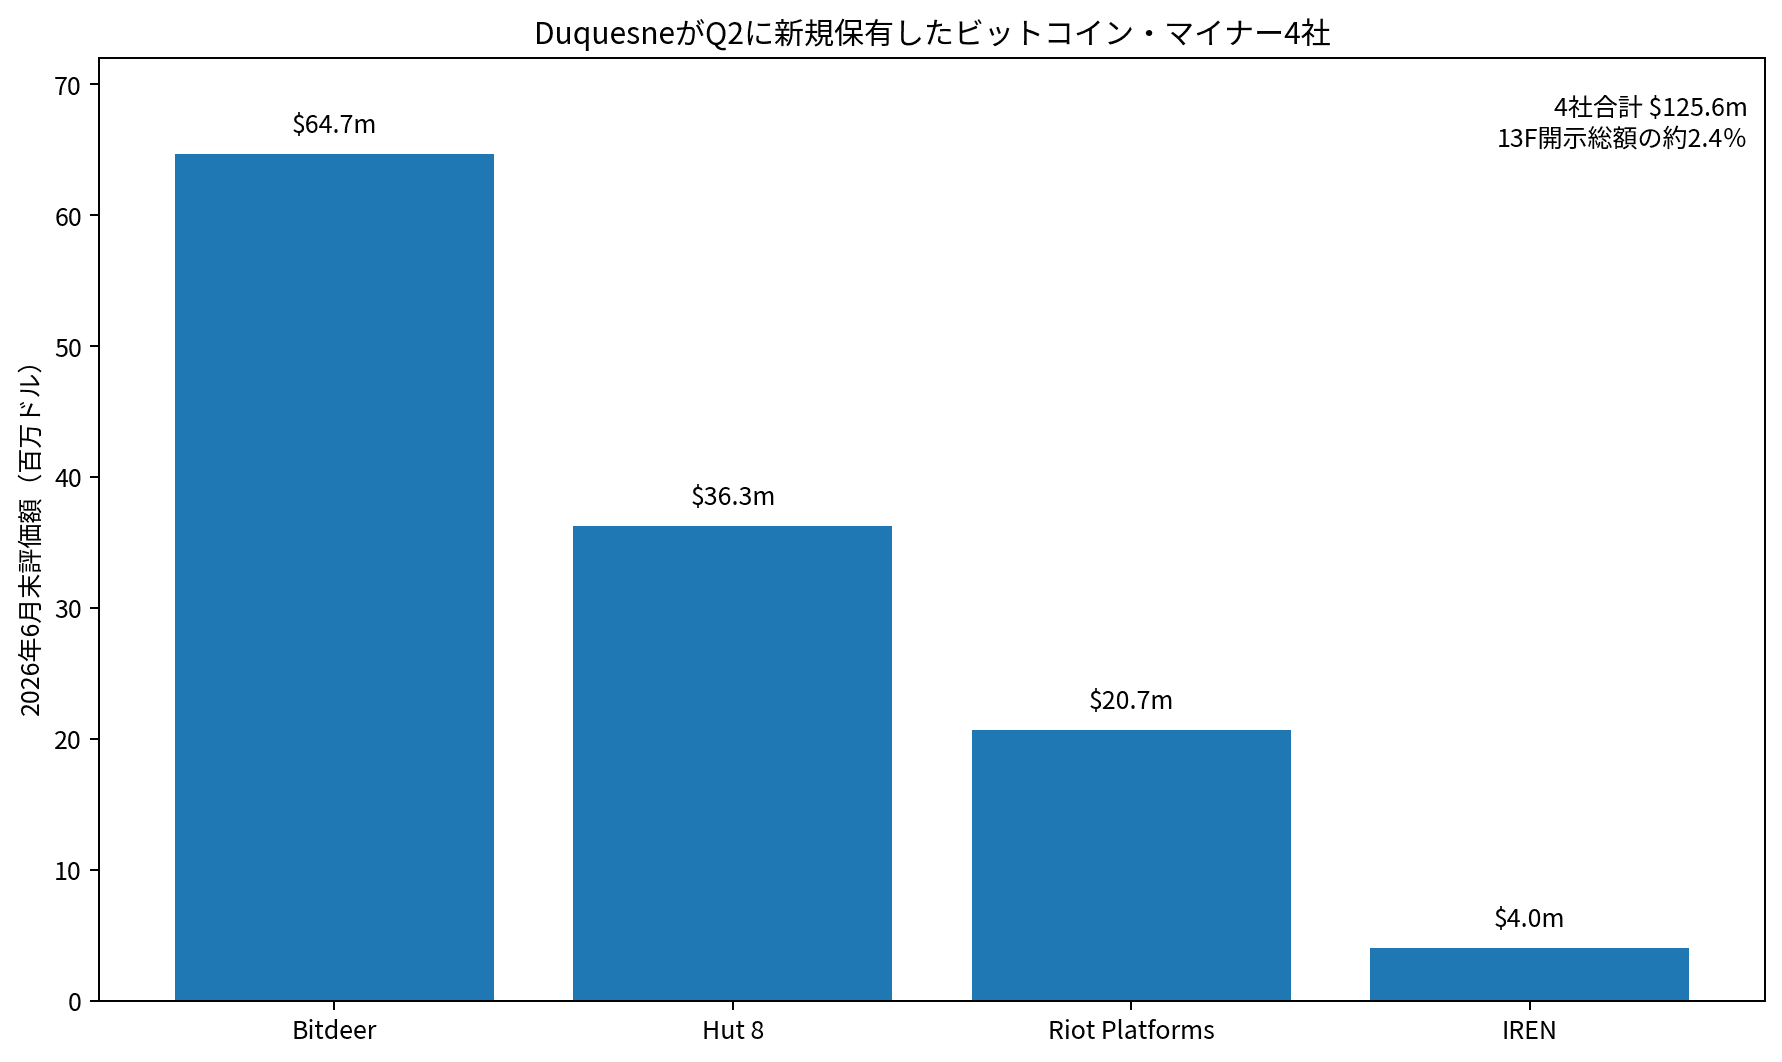
Duquesne Family Officeが2026年8月14日に提出した4〜6月期の13Fによると、6月末時点でBitdeer Technologies、Hut 8、Riot Platforms、IRENの4社を新規保有していた。評価額は合計約1億2560万ドル。13Fに開示された保有総額約52.1億ドルの約2.4%に当たる。
4社はいずれもビットコイン・マイニングを出発点とする企業だ。一見すれば、「ドラッケンミラーがビットコイン強気に転じた」という話に見える。
だが、過去の発言をたどると、今回の投資はもう少し複雑に見える。
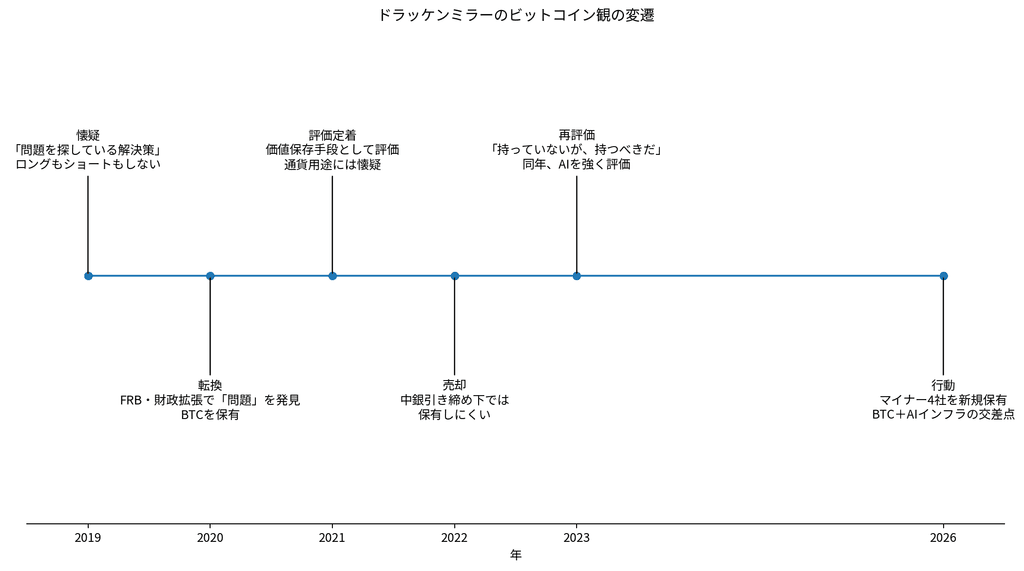
ドラッケンミラーは2019年にはビットコインを「問題を探している解決策」と呼び、距離を置いていた。2020年にはコロナ危機後の財政・金融政策を見て初めて買い、2022年には中央銀行の引き締めを理由に売却。2023年には「持っていないが、持つべきだ」と語った。
そして同じ2023年、AIについては暗号資産とは明確に区別し、「AIは本物だ」と強気の姿勢を示している。
その3年後に買ったのが、ビットコイン価格の上昇余地を持ちながら、電力とデータセンターをAI向けに転用し始めたマイナー4社だった。
今回の13Fは、本当にBTCへの賭けなのか。それともドラッケンミラーは、AI時代に不足する「電力と計算能力」を買っているのか。
ドラッケンミラーが買ったマイナー4社
SECの13F情報表で確認すると、Duquesneの新規保有は以下の通りである。
| 銘柄 | 保有株数 | 6月末評価額 | 開示総額比 |
|---|---|---|---|
| Bitdeer Technologies | 4,074,993株 | 6,467万ドル | 約1.24% |
| Hut 8 | 314,150株 | 3,627万ドル | 約0.70% |
| Riot Platforms | 754,800株 | 2,067万ドル | 約0.40% |
| IREN | 87,100株 | 398万ドル | 約0.08% |
同じ四半期にDuquesneは、3月末に保有していたIntelとMicron Technologyを13F上でゼロにした。ただし、これを「半導体を売ってマイナーへ乗り換えた」と読むのは行き過ぎである。Q2にはAMDやLam Researchも保有しており、TSMCやSTMicroelectronicsも大きなポジションとして残っている。
つまり、AI・半導体テーマそのものから撤退したわけではない。むしろAI投資の中で、半導体だけでなく、その先にある電力・データセンターへ投資対象を広げた可能性を考える方が自然だ。
なお13Fには重要な限界がある。今回分かるのは6月30日時点の米国上場株などのロング保有であり、現在も保有しているとは限らない。ビットコイン現物の保有や、13Fに現れない資産・取引も分からない。したがって「ドラッケンミラー本人がBTCを買った」とは言えない。
2019年は「なぜ必要なのか分からない」
ドラッケンミラーは、最初からビットコイン支持者だったわけではない。
2019年6月、Economic Club of New Yorkでビットコインについて聞かれた際、「問題を探している解決策」と表現した。なぜ必要なのか分からず、ロングにもショートにもする必要がないという立場だった。
それでも完全否定ではなかった。供給を勝手に増やせない点は認めながら、それだけで価値保存手段になるのかには納得していなかった。
この懐疑論を変えたのが、2020年のコロナ危機だった。
2020年、「問題」は中央銀行だった
米政府はCARES法で巨額の財政支出を行い、FRBは資産買い入れを急拡大した。
ドラッケンミラーは後に、自分が探していた「問題」が見つかったと振り返っている。それはジェローム・パウエル議長と世界の中央銀行による大規模な金融緩和であり、法定通貨への信頼を揺るがしかねない政策だった。
さらに友人のポール・チューダー・ジョーンズから、2017〜18年の暴落を経ても多くの保有者がBTCを売らなかったという話を聞き、供給上限と強い保有者層を意識するようになった。
2020年、ドラッケンミラーは1BTC=約6,200ドルの水準で1億ドル分を買おうとしたが、実際に買えたのは約2,000万ドルだったと後に説明している。市場の薄さに嫌気が差し、そこで買い増しを止めた。
同年11月にはCNBCで、金の投資シナリオが正しければ、ビットコインの方が「薄く、流動性が低く、ベータが大きい」ため、より大きく動く可能性があるとの見方を示した。
ここが重要である。
ドラッケンミラーは「ビットコインが未来の決済通貨になる」と考えて買ったのではない。通貨供給が急増する世界で、供給量が固定された希少資産が買われるというマクロシナリオを表現する手段としてBTCを選んだのである。
この論点は、「米国債買い戻しで金が急騰 市場が恐れたのはドルか」で見た金やドルの問題ともつながる。国債や通貨への信頼が揺らぐとき、投資家が「誰かの負債ではない資産」を探す動きである。
2021年、価値保存手段としては認めた
2021年1月に収録されたGoldman Sachsの「Talks at GS」で、ドラッケンミラーはビットコインについて「バブルでもあり、何か長続きするものでもあるかもしれない」という趣旨の見方を示した。
一方、通貨としての利用には懐疑的だった。理由として、価格変動の大きさや大量の電力を使う点などを挙げている。
それでも、価値保存手段としては評価を一段引き上げた。若い世代が金を見るようにBTCを見始め、13年以上生き残ることで「ブランド」になったと考えたからだ。
2022年、金融引き締めで売った
2022年9月、FRBをはじめ主要中央銀行が急速な利上げに転じると、ドラッケンミラーはCNBCのDelivering Alphaでビットコインを保有していないと明かした。
理由は明快だった。中央銀行が引き締めている局面では、この種の資産を持つのは難しいというのである。
2020年に「中央銀行が緩和し過ぎている」から買い、2022年に「中央銀行が引き締めている」から売る。これはむしろ一貫したマクロトレードである。
しかも暗号資産そのものを否定したわけではない。同じ場で、将来中央銀行への信頼が失われれば、暗号資産が「ルネサンス」のような復活をする可能性にも言及した。
2023年、「持っていないが、持つべきだ」
2023年10月、ポール・チューダー・ジョーンズとの対談で、ドラッケンミラーは金を保有している一方、ビットコインは持っていないと説明した。
それでも、若い世代がBTCを価値保存手段として見ていること、十数年生き残ったことでブランドが形成されたことを認め、「持っていないが、持つべきだ」と語った。
この発言だけなら、将来的なBTC再購入を示唆したようにも見える。
だが同じ2023年、ドラッケンミラーはもう一つのテーマを強く買っていた。
AIである。
Bloomberg Investでは、AIについて暗号資産とは区別して「AIは本物だ」と述べ、インターネット級の変革になり得ると評価した。実際、Duquesneは当時NVIDIAなどAI関連株を大きく保有していた。
ここで2026年の13Fを見ると、面白い接点が見えてくる。
マイナーは「AIデータセンター企業」になっている
ビットコイン・マイナーの収益は、BTC価格、ネットワーク難易度、電力コスト、採掘機の効率などに左右される。そのためマイナー株は、しばしばBTCより大きく上下する。
しかし現在の4社を「BTCのレバレッジ商品」とだけ見るのは不十分である。
AIデータセンターの急増によって、彼らが以前から持っていた大量の電力、送電網への接続、土地、変電設備、冷却設備が別の価値を持ち始めたからだ。
「秋田2兆円AIデータセンター 『AI金融』は危ういのか」で見たように、AIインフラのボトルネックはGPUだけではない。大規模な計算設備を実際に動かす電力と、すぐ接続できるデータセンター用地が希少資産になっている。
Hut 8
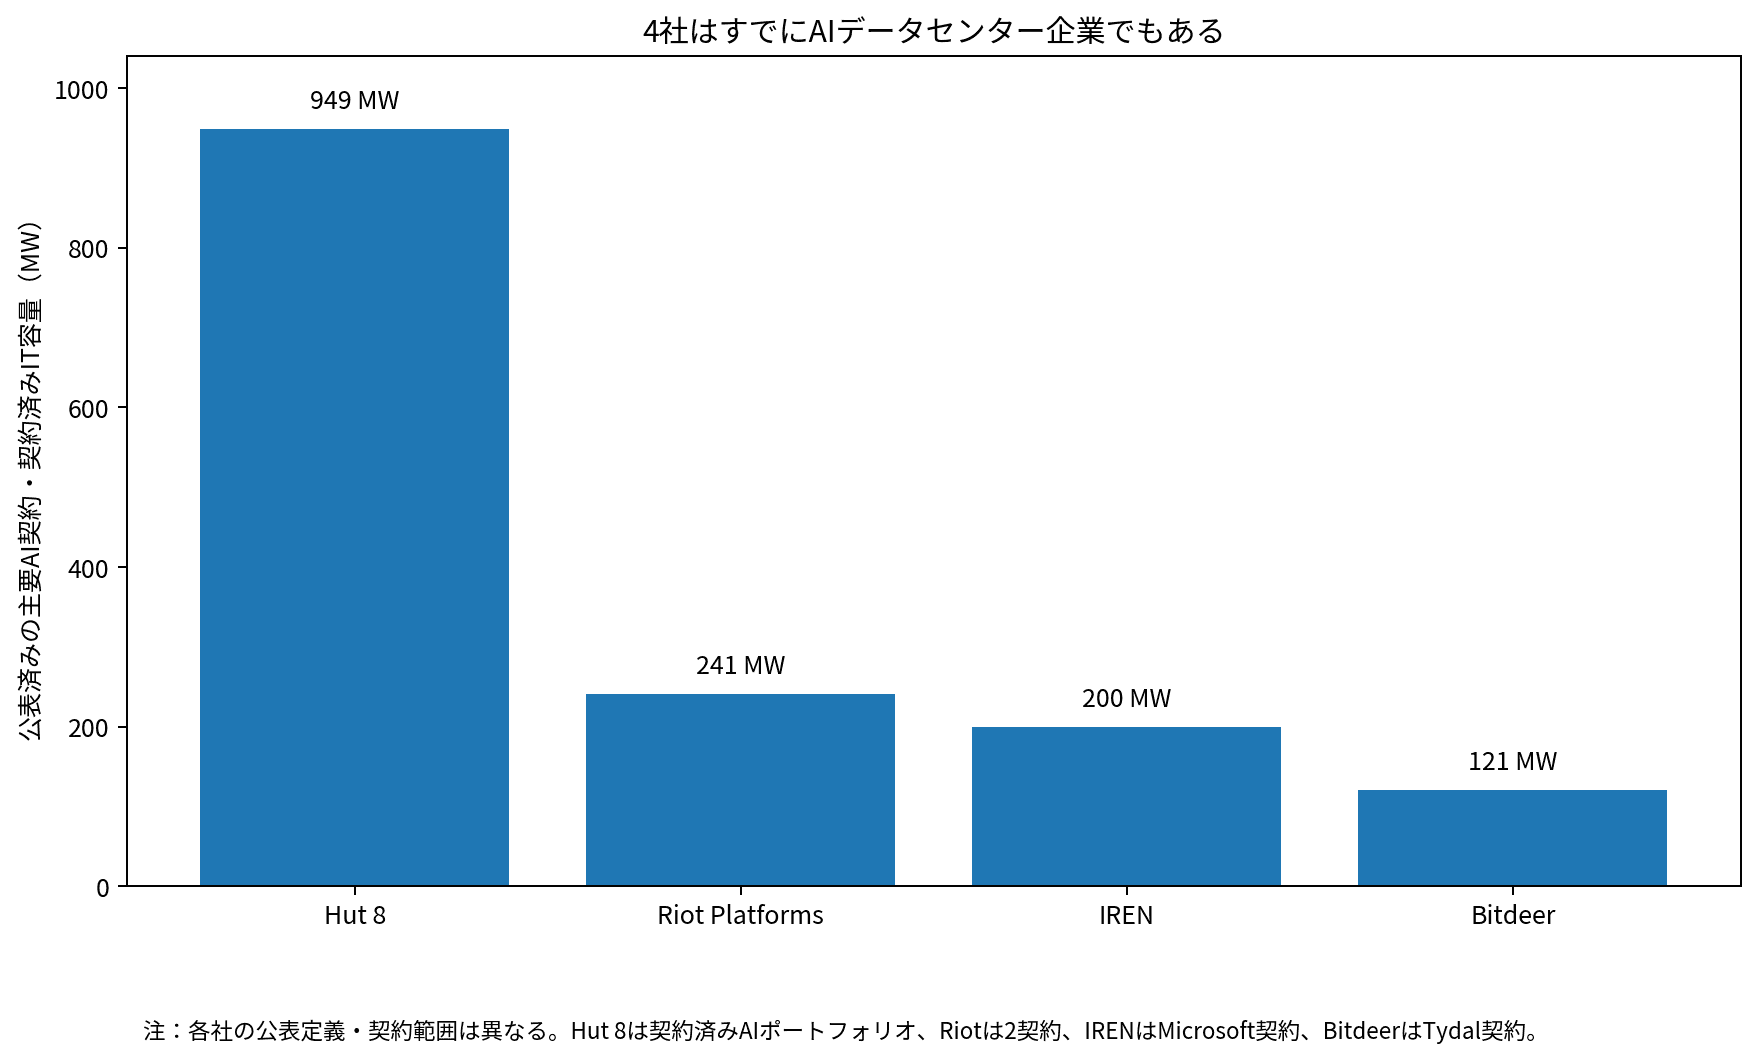
Hut 8は2026年5月、テキサス州Beacon Pointの第1期について15年間・352MWのAIデータセンター契約を発表した。7月には同じ352MWの第2期契約を発表し、Beacon Pointだけで704MW、同社全体の契約済みAI IT容量は949MWに達した。
Beacon Pointの15年間の基本契約価値は合計196億ドル。同社全体のAI契約では266億ドルとしている。
Riot Platforms
Riotは2026年1月、AMD向けに50MWのデータセンター契約を発表した。さらに8月には、世界有数のフロンティアAIラボとの20年間・191MWの契約を発表。合計241MWのAI向けIT容量を契約済みとしている。
もはや「ビットコイン採掘だけの会社」と説明するのは難しい。
IREN
IRENは2025年11月、Microsoftと約97億ドルのAIクラウド契約を締結した。テキサス州ChildressでNVIDIA GB300を使うGPUクラスターを展開し、合計200MWのクリティカルITロードを提供する計画である。
同社は2026年3月、AI Cloudの能力を15万GPU規模へ拡大する方針も発表している。
Bitdeer
BitdeerもAIへ軸足を広げている。6月29日にはノルウェーTydalのAIデータセンターについてコロケーション契約を締結したと公表した。当時は条件付きだったが、8月4日に契約が有効となり、121MW・16年間・約47億ドルの契約内容が明らかになった。
さらに既存のビットコイン採掘施設をAI Cloudへ転換する計画も進めている。
株価もBTCと同じには動いていない
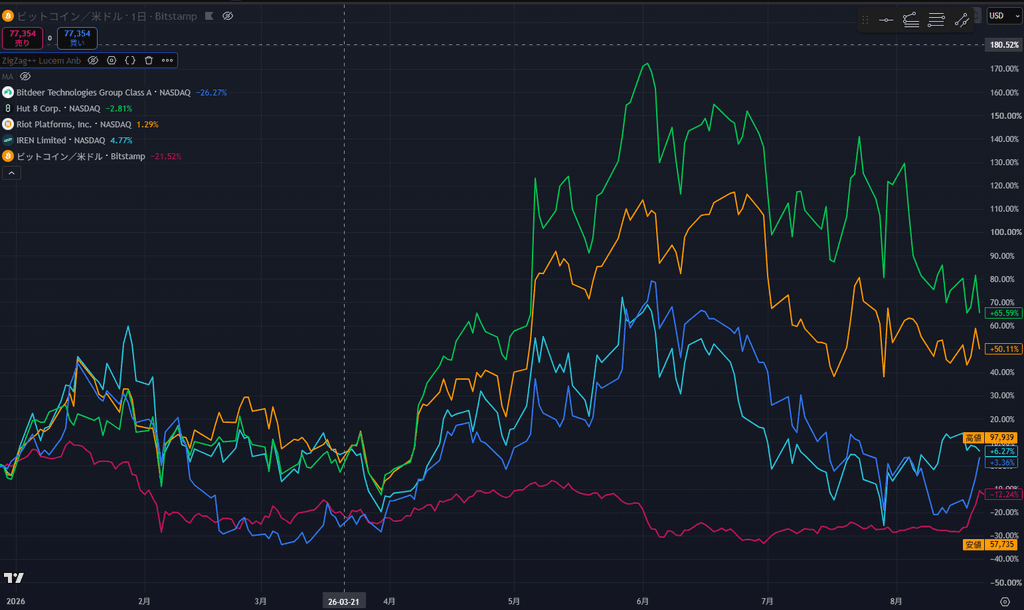
実際、2026年初からの株価を見ると、4社はビットコインと同じ方向へ一様に動いているわけではない。
TradingViewで2026年初を0%として比較すると、8月下旬時点でHut 8は約66%高、Riotは約50%高。一方、BTCは約6%高、Bitdeerは約3%高、IRENは約12%安となっている。
BTC価格だけで説明できるなら、ここまで大きな差は生じにくい。
各社のAI契約、資金調達、建設能力、電力確保、マイニング効率などが株価を大きく左右していることが分かる。
ただし「AI契約を見て買った」とは断定できない
ここは慎重に切り分ける必要がある。
13Fの基準日は6月30日である。Hut 8のBeacon Point第2期352MW契約は7月20日、Bitdeerの47億ドル契約の詳細公表は8月4日、Riotの191MW大型契約は8月10日だった。
つまり、これらの大型契約の全容はDuquesneのQ2ポジション構築後に公表された。後から判明した契約を、そのまま「ドラッケンミラーがそれを見越して買った証拠」と扱うことはできない。
一方で、AIへの転換自体は6月末までに十分見えていた。Hut 8は5月にBeacon Point第1期契約を発表済みで、RiotにはAMD契約、IRENにはMicrosoft契約があり、Bitdeerも6月29日にTydalのAI契約締結を公表していた。
したがって今回言えるのは、「AI大型契約を知って買った」ではなく、「AIへ転換できる電力・データセンター資産を持つ企業群を買っていた」というところまでである。
ドラッケンミラーが買ったのはBTCかAIか
結論は、どちらか一方ではない可能性が高い。
ビットコインが上がれば、マイニング事業の採算改善が期待できる。
AI投資が続けば、電力とデータセンターの希少価値が上がる。
法定通貨への不信が強まれば、ドラッケンミラーが2020年以来評価してきた「希少な価値保存手段」としてのBTC需要が再び高まる可能性がある。
逆にBTCが低迷しても、AI向け長期契約を積み上げられれば、企業価値をマイニング以外で支えられる。
つまりマイナー株は、BTCとAIの両方にオプションを持つ企業へ変わりつつある。
この構図は、ドラッケンミラーの過去の発言とも妙に符合する。
2021年、彼はビットコインが大量の電力を使うことを、通貨としての弱点の一つに挙げていた。
2026年、その大量の電力を確保してきた企業群が、AI時代の有力なインフラ資産になろうとしている。
そして2023年には「AIは本物だ」と言い切る一方で、BTCについても「持つべきだ」と評価していた。
その二つのテーマが交差する場所が、現在のビットコイン・マイナーなのである。
今回の13Fから分かること
もちろん、4社への投資が成功するとは限らない。
AIデータセンターは巨額の建設費と資金調達を必要とし、契約を取っても予定通り稼働できなければ価値は実現しない。BTCマイニングも、価格だけでなく採掘難易度や電力価格に左右される。さらにAI期待が株価に先回りして織り込まれている可能性もある。
それでも今回の13Fは、ドラッケンミラーのビットコイン観を考えるうえで興味深い。
2019年の彼は、BTCを「問題を探している解決策」と見ていた。
2020年に中央銀行という「問題」を見つけ、買った。
2022年に金融引き締めへ転じれば、売った。
2023年には「持つべきだ」と認めつつ、AIの方をより確かな技術トレンドとして評価した。
そして2026年、現物BTCではなく、BTC価格の上昇余地とAIインフラの成長余地を同時に持つ企業をまとめて買った。
「ビットコイン急騰、大底はつけたのか 4年サイクルを検証」で見たように、Bitcoin市場そのものもETFや機関投資家の参入で過去とは構造が変わっている。
マイナー企業も同じである。
「BTCが上がるか下がるか」だけを見ていた時代から、「誰が電力と計算能力を持っているか」を見る時代へ移りつつある。
ドラッケンミラーのQ2ポートフォリオは、その変化をかなり早い段階で捉えた投資なのかもしれない。