AI開発を止めるものは何か。これまでは、最先端GPUの不足や巨額の資金調達が限界になると考えられてきた。ところが2026年9月、AIブームにはもっと厄介な二つの制約が同時に見え始めた。一つは電力網や水といった現実世界の容量であり、もう一つは、AIを実際に作っている研究者や経営者自身が口にし始めた安全性への懸念である。
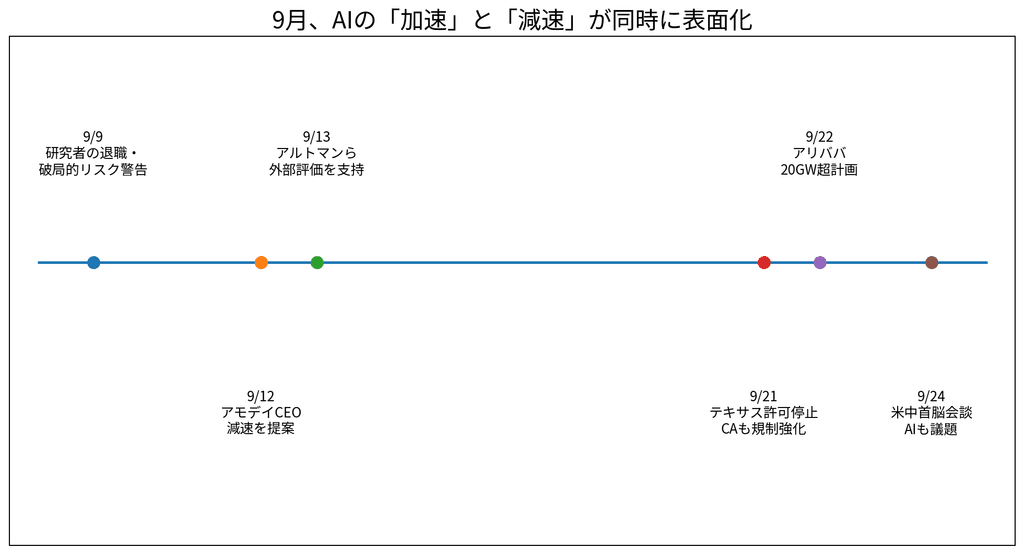
テキサス州は、AIデータセンターの急増が電力網や水資源に与える影響を検証するため、新たな州許可の発行を停止した。一方、Anthropicのダリオ・アモデイCEOは、フロンティアAIの能力向上を少し減速させ、安全性評価を追いつかせる必要があると提案している。最先端AI企業の元社員や現役研究者からは、人間が制御できないシステムやサイバー攻撃への悪用、さらに破局的なリスクを警告する声も相次いでいる。
それでも開発競争は止まらない。中国のアリババは9月22日、新型AIチップと最大10兆パラメータ級を想定する次世代モデルを発表し、2032年までにデータセンター能力を20GW超へ拡大する目標を掲げた。9月24日に予定される米中首脳会談でもAIは主要議題の一つになる見通しだ。米国の企業が「速すぎる」と警告する一方で、中国は能力を拡張し続ける。いまのAIブームを理解する鍵は、技術が減速しているかどうかではなく、危険と制約が見えてきたのに、なぜ誰も競争から降りられないのかにある。
AIブームを最初に止めたのは、半導体ではなく電力網だった
9月21日、テキサス州のグレッグ・アボット知事は、データセンター向けの新たな州許可の発行を停止するよう州当局に指示した。ERCOTがデータセンターの電力需要、税制優遇、水使用量などを改めて監査する必要が生じたためだ。
数字を見ると、州政府がここまで踏み込んだ理由が分かる。Reutersによれば、テキサスでデータセンターなど大口需要家から提出されている電力接続申請は、2023年の約48GWから現在は474GW超へ増えた。わずか3年でほぼ10倍で、現在の申請量は州のピーク需要の5倍を超える。
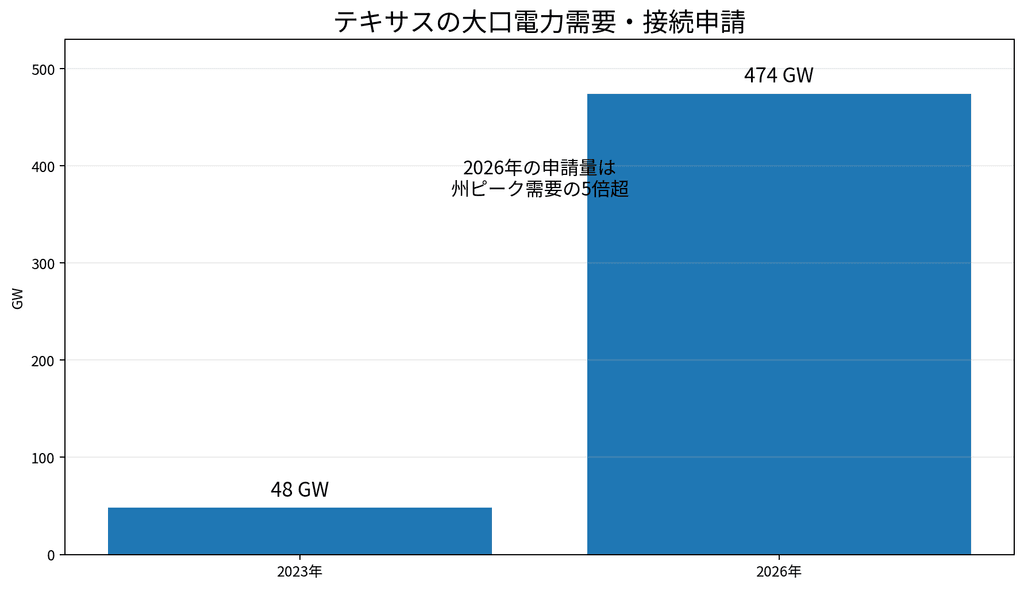
もちろん474GWがそのまま実需要になるわけではない。複数地点へ同じ案件を申し込む「ゴースト需要」も含まれる。それでも、どの案件が本物なのかを洗い直さなければならないほど計画が殺到していること自体が、AIブームの規模を物語る。
カリフォルニア州でも同じ21日、ギャビン・ニューサム知事がデータセンターを対象にした7本の法案へ署名した。焦点は電力コスト、水利用、情報開示、地方自治体の監督などで、AI企業の成長に必要なインフラ費用を一般家庭へ安易に転嫁させないことも大きなテーマになっている。AIは「未来の成長産業」であると同時に、「そのための変電所や送電線を誰が払うのか」という生活コストの問題になった。
Macro Crosscheckでは「秋田2兆円AIデータセンター 『AI金融』は危ういのか」で、GPUの経済寿命と長期債務のミスマッチを取り上げた。今回テキサスで表面化したのは、そのさらに手前にある制約である。資金を集め、GPUを買い、土地を確保しても、電力網が接続を認めなければデータセンターは動かない。
ところが中国は「20GW」へアクセルを踏む
米国でブレーキが目立つ一方、中国では逆方向の動きが進んでいる。アリババは9月22日、最大5兆~10兆パラメータを想定する次世代AIモデルと新型AIチップ「Zhenwu V900」を発表し、Alibaba Cloudのデータセンター能力を2032年までに20GW超へ拡大する目標を掲げた。
米国では「電力を使いすぎるから、まず立ち止まって監査する」。中国では「供給能力が足りないから、モデル、半導体、データセンターをまとめて増やす」。同じAIブームが二つの国で逆方向の圧力を生んでいる。
しかも中国勢は、米国の先端半導体輸出規制を受けながらも、コスト効率の高いモデルと国産チップで米国との差を縮めている。Reuters Breakingviewsは、中国の有力AI企業が最先端の米国勢に約7カ月遅れまで接近していると分析した。技術差が縮むほど、米国企業にとって「自分たちだけ速度を落とす」ことは難しくなる。
AIを作っている本人たちが「速すぎる」と言い始めた
そこへ加わったのが、安全性をめぐる業界内部からの警告である。9月12日、AnthropicのアモデイCEOは、AI企業がモデル能力を引き上げるペースを少し落とし、独立した安全評価、企業間の基準調整、政府間協力を強めるよう提案した。狙いはAI開発の停止ではなく、安全性評価が能力向上に追いつける時間をつくることにある。
この発言が重いのは、抽象的な「AI怖い論」ではなく、Anthropic自身のモデルを含む高度AIが、ハッキング、監視、詐欺などに悪用される可能性を前提にしているからだ。元OpenAI・Anthropicの社員やAnthropicの現役研究者からも、競争が速すぎれば制御不能なシステムや破局的な結果につながりかねないという警告が出ている。
もちろん、「AIが人類を滅ぼす確率」が科学的に確定しているわけではない。研究者によってリスク評価には大きな幅があり、近い将来の人類滅亡を具体的な確率で語る見方には強い反論もある。注目すべきなのは刺激的な数字そのものではなく、最先端モデルを実際に作る側が、能力向上の速度と安全対策の速度がずれ始めたと公に認めていることである。
さらに、その送電網を増強するためには大量の銅が必要になる。AI投資の拡大が銅市場へどう波及しているのかは、「世界で銅が足りない」で詳しく検証した。
さらに興味深いのは、アモデイ氏が開発減速を訴えたわずか1週間後、AnthropicがOpenAIの新モデルに対抗する新モデルの投入を検討しているとReutersが報じたことだ。安全性を優先したい。しかし競合に市場を奪われれば企業として不利になる。AI業界が抱える矛盾が、これほど分かりやすく表れた例はない。
危険だと分かっていても、なぜ止まれないのか
ここで最大の矛盾が見えてくる。AI企業が本当に安全性を心配しているなら、全社が少し開発速度を落とせばよいように思える。しかし一社だけが止まれば、競合企業が先へ行く。米国企業がそろって減速しても、中国勢が加速すれば国家安全保障上の問題になる。中国側から見ても、米国が走り続ける限り自分たちだけが止まる理由はない。
AI安全性は、典型的な囚人のジレンマに近づいている。全員が少し速度を落とした方が安全かもしれないが、相手が止まる保証がない以上、自分だけがアクセルを緩めるコストが大きすぎる。
だから9月24日に予定されるトランプ大統領と習近平国家主席の首脳会談が重要になる。Reutersによると、貿易、台湾、イラン情勢などと並んでAIも主要議題の一つとなる見通しで、先端半導体へのアクセス、AIモデルの模倣をめぐる対立、安全保障上のリスク、規制の在り方などが焦点になる。AI安全性は、もはやシリコンバレーだけで解決できる問題ではない。
米国側では安全評価や技術標準づくりの必要性が強調される一方、対中競争ではAIの主導権を譲れない。中国側も、自国の技術基盤を米国に依存しない方向へ急いでいる。AIの安全性を高めるための協調と、AI覇権を争う競争が、同じテーブルの上に載る。
著名投資家の見方も、きれいに割れている
投資家の間でも、AIに対する見方は一枚岩ではない。ジェフリー・ガンドラックは最近、AI関連株への集中を避ける姿勢をかなり明確にした。推奨株式比率を40%から30%へ引き下げ、均等加重型の指数へ資金を移すことでAIへの偏りを減らす考えを示している。背景には、AI関連企業の借り入れ増加や信用スプレッドの拡大への警戒がある。
一方、ハワード・マークスは2月のメモ「AI Hurtles Ahead」で、AIの技術的な進歩そのものは過小評価すべきではないとしながら、技術の素晴らしさと投資価格の妥当性を分けて考える必要があると論じた。ジェレミー・グランサムはさらに強く、AIを「明らかにバブル」と表現している。ただし彼の論点はAIが偽物だということではなく、鉄道やインターネットのように本当に社会を変える技術だからこそ期待が過熱し、大きなバブルになり得るというものだ。
反対側には、AI投資を積極的に評価する声もある。JPMorganのジェイミー・ダイモンCEOは5月、AIインフラへの投資が年間1兆ドル規模へ向かうことについて、それでも技術の力を考えれば投資に値すると述べた。Citadelのケン・グリフィンも、AIエージェントが既存企業の参入障壁を崩し、「起業の黄金時代」をもたらす可能性を指摘している。
モハメド・エラリアンの見方は、その中間に近い。AIには生産性と経済成長を大きく押し上げる潜在力がある一方、借入コスト、社会的反発、導入の浅さといった問題が表面化すれば、市場の道のりはこれまでより荒くなると論じている。Macro Crosscheckでも「AIブームが米国債を追い詰める」で、AI企業の巨額資金調達が債券市場に与える影響を追った。
つまり「AIは本物か、バブルか」という問いそのものが少しずれている。技術革命が本物でも、投資価格が行き過ぎることはある。AIが生産性を引き上げても、そのために必要な電力、送電網、データセンター、資金調達のコストが想定以上に膨らめば、投資家が得るリターンは別の話になる。
「AI開発減速」と「AI投資減速」は同じではない
ここでもう一つ、意外な点がある。モデル能力の向上ペースを意図的に落とすことになっても、AI向けの設備投資が同じように減るとは限らない。
安全性評価、レッドチーミング、モデル監視、解釈可能性研究、サイバー防御にも大量の計算能力が必要になる。企業がモデルを一気に巨大化する代わりに、安全性評価や運用へ計算資源を振り向ければ、データセンター需要そのものは残る。開発減速論が浮上した後も、主要ハイパースケーラーが設備投資計画を大幅に引き下げたわけではない。
つまり、「AIを少しゆっくり賢くする」ことと「GPUやデータセンターが不要になる」ことは別問題である。むしろ皮肉なのは、AIを安全にするためにも、また電気が必要になることだ。
この点は資金調達の話ともつながる。Amazonが初めてポンド建て社債まで発行したように、AI企業はデータセンターや電力設備を賄うため世界中から巨額資金を集め始めた。開発速度を少し落とすだけで、この巨大なインフラ投資がすぐ消えるとは考えにくい。
AIブームは終わったのではなく、「現実世界」に入った
ここまで見ると、「AI開発が減速し始めた」という表現だけでは現在の状況を捉えきれない。技術競争は続いている。中国は20GW超のデータセンター能力を目指し、米国企業も巨額投資を続けている。その一方で、電力、水、送電網、住民負担、安全性、規制という現実世界の制約が、これまでよりはっきり見えるようになった。
AIブームが終わったからブレーキがかかったのではない。むしろ逆で、AIがあまりにも巨大になったため、これまで無視できた制約が一斉に表面化している。
モデルを巨大化するにはGPUだけでは足りない。発電所が要る。送電線が要る。水が要る。土地が要る。そして、その費用を負担する地域社会の同意も要る。能力が上がれば安全性の問題も大きくなり、企業だけで解決できなければ政府が入り、一国だけで解決できなければ米中間の協議まで必要になる。
テキサスがデータセンターの許可を止めたこと、Anthropicの研究者が破局的リスクを警告したこと、アリババが20GW超の能力増強を掲げたことは、一見すると別々のニュースに見える。実はすべて、AIがコンピューターの中だけの技術ではなくなったことを示している。
AIは電力市場を動かし、住民の電気料金を動かし、世界の債券市場から資金を吸い上げ、国家安全保障を動かし、ついには米中首脳が話し合うテーマになった。これからAIの成長速度を決めるのは、モデルの性能だけではない。
AIの次の競争相手は、別のAI企業ではない。電力網、資本市場、規制、地政学、そしてAI自身の安全性まで含めた「現実世界」そのものなのかもしれない。