原油価格が下がれば、エネルギーインフレもいずれ落ち着く。普通ならそう考える。
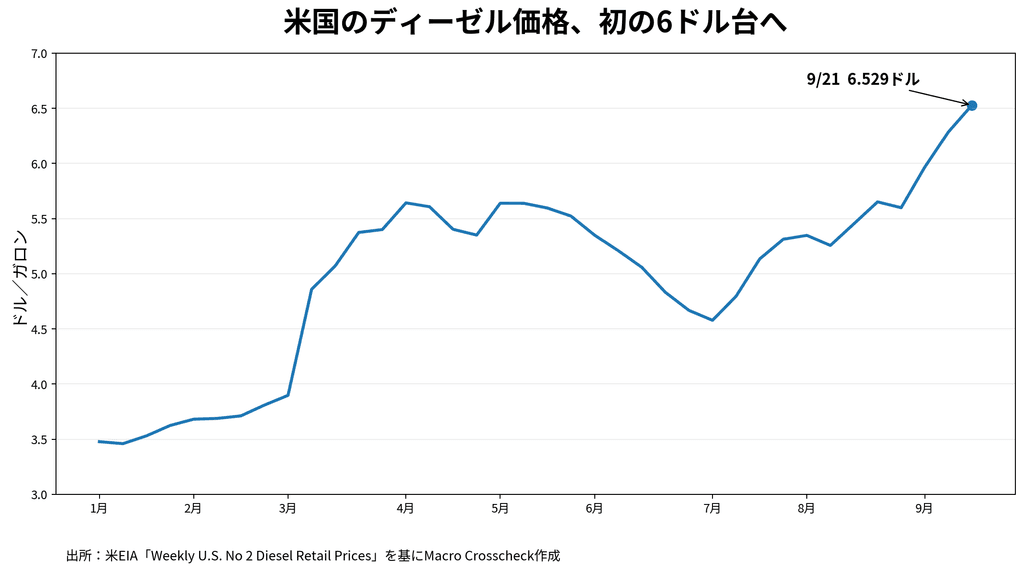
ところが、いま世界のエネルギー市場では、その常識がうまく当てはまらない現象が起きている。9月中旬からBrent原油は高値から大きく下落した一方、米国のディーゼル小売価格は上昇を続け、9月21日には1ガロン6.529ドルと初めて6ドル台に乗せた。欧州でもディーゼル価格は記録的な高値となり、ECB=欧州中央銀行のボリス・ブイチッチ副総裁は25日、ディーゼル高が幅広い物価へ波及する可能性を警告した。
なぜ、原油が下がっているのにディーゼルは高くなるのか。
答えは「原油が足りない」だけではない。むしろ足元で詰まっているのは、原油をディーゼルやジェット燃料に変える製油所と、その製品を世界へ運ぶ供給網である。原油という原材料があっても、それを使える燃料へ加工する能力が足りなければ、完成品の価格は下がらない。
この違いは重要だ。市場がBrentやWTIだけを見て「原油高が一服したからインフレ圧力も弱まる」と判断している間に、物流、農業、建設、製造業を支えるディーゼルの方では、別の供給ショックが進んでいる可能性がある。
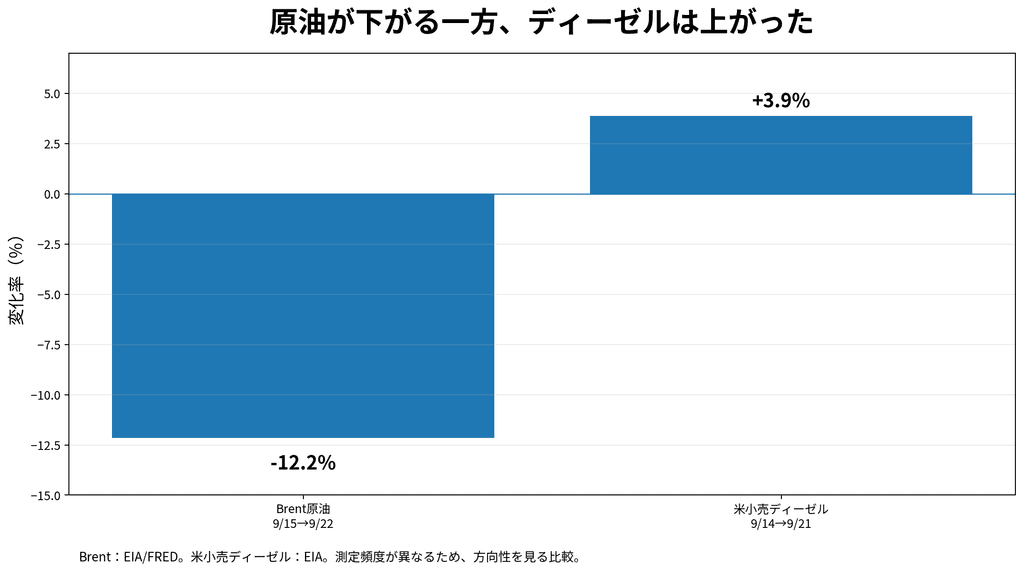
原油は12%下がった。それでもディーゼルは上がった
まず、足元の動きを並べると異常さが分かりやすい。EIA=米エネルギー情報局のデータでは、Brent原油のスポット価格は9月15日の1バレル130.80ドルから22日には114.89ドルへ低下した。わずか1週間で約12%の下落である。
一方、米国の小売ディーゼル価格は9月14日の1ガロン6.285ドルから21日には6.529ドルへ上昇した。測定日が完全に一致するわけではないため厳密な一対一比較ではないが、同じ時期に「原材料の原油は下がり、完成品のディーゼルは上がる」という逆方向の動きが起きたことは明確だ。
ここを理解するには、原油とディーゼルを「小麦」と「パン」に置き換えると分かりやすい。小麦が十分にあっても、製粉工場やパン工場が止まればパンは不足する。小麦価格が下がっても、パン工場の生産能力が限界なら、パンの値段は思ったほど下がらない。
原油と石油製品も同じだ。原油はそのままではトラックや重機に使えない。製油所で精製し、ディーゼル、ガソリン、ジェット燃料などに変える必要がある。いま世界で深刻になっているのは、この「工場」に相当する部分の制約だ。
ロシアと中東から、精製品が同時に消えた
供給を締め付けている最大の要因は、ロシアと中東で起きた二つの混乱が重なったことにある。
ロシアではウクライナによる製油所へのドローン攻撃が続き、政府は7月にディーゼル輸出を禁止した。中東ではイランをめぐる戦争と物流障害によって製油所や輸送網が打撃を受け、サウジアラビアやUAEなどからの石油製品輸出が減少した。Vitolのラッセル・ハーディCEOは9月上旬、平時と比べてロシアから約200万バレル、湾岸地域からも約200万バレルの石油製品供給が失われているとの見方を示した。
中東からのディーゼル輸出は、3月から8月までの平均で前年同期のおよそ半分、日量約80万バレルまで落ち込んだ。ロシアと中東は、単に「原油を掘る地域」ではない。世界へ大量の完成品燃料を送り出す精製拠点でもある。そこが同時に傷んだことで、原油市場よりも石油製品市場の方が強く締まった。
しかも、代わりの製油所を急に増やすことはできない。米国の製油所は夏の終わりに過去8年で最も高い稼働水準まで引き上げられ、世界の主要製油所も高稼働が続いている。つまり価格が高いから増産しようとしても、すでに設備能力の上限に近い。
この状況は、「原油より天然ガスが危ない ホルムズ危機が突きつけた欧州『脱炭素』の矛盾」で見たLNG問題とよく似ている。原油が存在するかどうかだけでなく、「必要な形に加工し、必要な場所へ運べるか」が価格を決める局面に入っている。
米国のディーゼルは年初3.5ドルから6.5ドルへ
その結果が最も分かりやすく表れているのが米国だ。EIAの週次統計では、全米平均の小売ディーゼル価格は1月5日の1ガロン3.477ドルから、3月に4ドル台、春には5ドル台へ上昇し、9月21日には6.529ドルとなった。
9月22日ごろの前年同期は3.7ドル台だったため、1年間でおよそ7割高くなった計算になる。ガソリン価格も上昇しているが、ディーゼルの上昇率はさらに大きい。これは家計が給油所で直接感じる負担だけではなく、米国経済全体の物流コストとして効いてくる。
ディーゼルは、乗用車だけを見るとガソリンより存在感が薄い。しかし経済の裏側では極めて重要な燃料だ。大型トラック、配送車、農業機械、建設機械などで大量に使われ、米国ではディーゼル消費のおよそ8割が輸送分野に関係する。物流会社の利益率は薄く、燃料費が長く上がれば、企業がすべてを吸収するのは難しい。
つまりディーゼル高は、ガソリンのように「給油した人だけが払う値上げ」ではない。スーパーに届く食品、ネット通販の荷物、工場へ運ぶ部品、農場で生産する穀物など、物流を通じて多くの商品価格の中へ薄く広く入り込んでいく。
在庫も細っている 2027年まで続く可能性
価格だけなら投機的な上昇という可能性も考えられる。しかし在庫を見ると、現物市場が実際に締まっていることが分かる。
米国の「中間留分」在庫は9月18日時点で1億743万バレルだった。中間留分には道路用ディーゼルだけでなく暖房油なども含まれるため、純粋なディーゼル在庫そのものではない。それでも、前年同時期の約1億2300万バレルをおよそ13%下回っている。
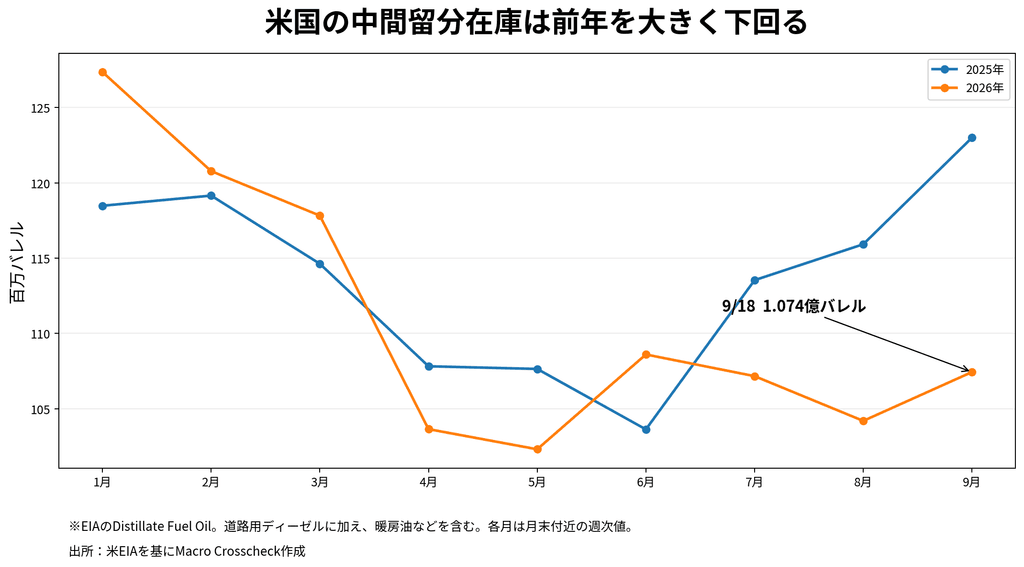
Reutersによると、9月11日時点の在庫は9月として1982年の統計開始以来最低水準だった。EIAも、中間留分在庫が2026年末まで、さらに2027年の大半にわたって過去5年レンジの下限を下回る可能性を見込んでいる。
欧州も似た状況にある。アムステルダム、ロッテルダム、アントワープという欧州の石油製品取引の中心地では在庫が低迷し、ディーゼル価格は記録的な水準に上昇した。さらに同じ「中間留分」に属するジェット燃料も不足しており、Energy Aspectsは2026年第4四半期の欧州で日量約51万バレルの供給不足を予測している。欧州のジェット燃料在庫は9月上旬に7年ぶりの低水準まで落ちた。
このため韓国から欧州へジェット燃料を運ぶ動きまで増えている。9月の韓国から欧州への輸出は日量約12万9000バレルと、2022年10月以来の高水準になった。欧州が不足分を埋めるため、はるか東アジアから燃料を引っ張っているわけだ。
ECBが気にし始めたのは「ガソリン価格」ではない
ここで、この話は商品市場だけでは終わらなくなる。
ECBのブイチッチ副総裁は9月25日、世界の製油能力が逼迫しているためディーゼル価格は長期間高止まりする可能性があり、ユーロ圏のより広いインフレへ波及しかねないとの認識を示した。注目すべきなのは、中央銀行が単なる原油高ではなく、精製品の供給制約を物価リスクとして見始めたことである。
これは金融政策にとって厄介なタイプのインフレだ。金利を上げても、破壊された製油所が元に戻るわけではない。ロシアからの輸出が増えるわけでも、中東の物流障害が解消するわけでもない。しかし輸送コストが幅広い商品の価格に転嫁されれば、中央銀行はそれを無視することもできない。
「米インフレは本当に下がっているのか CPI3.4%の中に見える『次の物価高』」では、原油高がガソリンだけでなく航空運賃や物流へ波及する経路を見た。今回さらに重要なのは、原油価格が下がり始めても、精製能力の制約によってその波及経路が残り得ることだ。
言い換えれば、「原油が下がれば数カ月後にはエネルギーインフレも落ち着く」という単純な読み方が通用しにくくなっている。
なぜディーゼルだけを増産できないのか
では、価格がこれほど高いなら、米国の製油所はディーゼルをもっと作ればよいのではないか。ここにも落とし穴がある。
製油所では、一つの原油からディーゼルだけを作るわけではない。ガソリン、ジェット燃料、ナフサなど複数の製品を同時に取り出す。設備によって得意な製品構成は違うものの、「明日からディーゼルだけを倍増する」という生産調整はできない。
そのため、米国ではディーゼル輸出を禁止して国内へ回せという議論まで浮上したが、クリス・ライト・エネルギー長官は、全面的な輸出禁止は逆効果になり得ると述べている。輸出先を失った製油所が稼働率を落とせば、ディーゼルだけでなくガソリンやジェット燃料の生産まで減る可能性があるからだ。
米国は世界最大級のディーゼル輸出国で、Morgan Stanleyの推計では純輸出が日量約120万バレル、生産量は約510万バレルに達する。Wood Mackenzieは、輸出禁止で国内在庫が急増すれば、最終的に製油所が原油処理量を日量200万バレル以上落とす可能性まで指摘している。
「国内で足りないなら輸出を止めればいい」というほど、精製市場は単純ではないのである。
原油価格を見るだけでは、次のインフレを見誤る
9月に入って原油価格が高値から下がると、金融市場ではエネルギーインフレへの警戒がやや和らいだ。実際、原油が下がればガソリンなど一部の価格にはいずれ下押し圧力がかかる。
しかし現在のディーゼル不足は、それとは別の経路で動いている。ロシアと中東からの精製品供給が減り、世界の製油所はすでに高稼働となり、米国や欧州の在庫が低い。原油という「材料」の値段が下がっても、加工工程のボトルネックが残れば、完成品の値段は簡単には下がらない。
「原油96ドル 世界市場を襲う『インフレの逆流』」では、原油高が期待インフレと長期金利へ伝わる経路を追った。今回のディーゼル市場が示しているのは、その逆流が原油相場だけでは測れなくなっているということだ。
これは日本にとっても無関係ではない。日本の軽油価格が米国と同じように動くわけではなく、税制や補助制度、国内の精製・流通事情も違う。しかし世界の船舶、トラック、航空、農業、製造業が高い中間留分価格を負担すれば、輸入品や物流費を通じてそのコストは日本にも届く。
これから見るべき数字はBrentだけではない
今後のエネルギー市場を見るとき、「Brentが100ドルを割った」「WTIが下がった」というニュースだけでインフレ圧力の後退を判断するのは危険だ。見るべき数字が増えている。
まず米国の中間留分在庫が積み上がるか。次に、原油からディーゼルを作る採算を示すディーゼル・クラックスプレッドが縮小するか。欧州ではARAの在庫が回復するか。そしてロシアや中東から失われた精製品輸出が戻るか。これらが改善して初めて、「製油所のボトルネックが緩み始めた」と判断しやすくなる。
原油はエネルギー市場の中心であり続ける。しかし、私たちが実際に使うのは原油そのものではない。
世界経済を動かしているのは、原油をガソリン、ディーゼル、ジェット燃料へ変え、それを必要な場所へ届ける巨大な加工・物流網である。いま起きているディーゼル不足は、その「見えにくい部分」が壊れたとき、原油安でもインフレが消えないことを示している。