トランプ大統領が「米国の金利は1%以下であるべきだ」と繰り返すなか、FRBは逆方向へ動いた。9月16日のFOMCはフェデラルファンド(FF)金利の誘導目標を0.25ポイント引き上げ、3.75~4.00%とすることを全会一致で決めた。利上げは2023年7月以来、3年2カ月ぶりである。
ただし、この25bp利上げ自体を「ウォーシュの賭け」と表現するのは適切ではない。会合直前には市場が25bp利上げを9割超織り込み、Reutersのエコノミスト調査でも大多数が利上げを予想していた。しかも実際の採決は全会一致だった。今回、本当に読むべきなのは「上げたかどうか」ではなく、ウォーシュ議長がなぜ利上げを必要と考え、どこまで上げる余地があると見ているのかである。
その答えを端的に示したのが、会見での「現在の金融環境を引き締め的と表現するのは難しい」という趣旨の発言だった。ウォーシュは今回の25bpについても、景気を強く冷やす一手というより、これまで残っていた緩和を少し取り除いただけだと説明した。つまりFRBの自己認識は、「高金利で景気を締めすぎている」ではなく、「インフレが3%台にあるのに、金融環境はまだ十分には締まっていない」に近い。
25bpより重要なのは、金利の「終着点」が上がったこと
今回のFOMCで重要なのは、政策金利を一度上げたことだけではない。参加者の金利見通しそのものが上方へ動いた。9月のSEPでは2026年末のFF金利中央値が4.1%となり、6月時点の3.8%から引き上げられた。現在の誘導目標の中央値は3.875%なので、4.1%という数字は、年内にもう一度25bp利上げするシナリオとほぼ一致する。
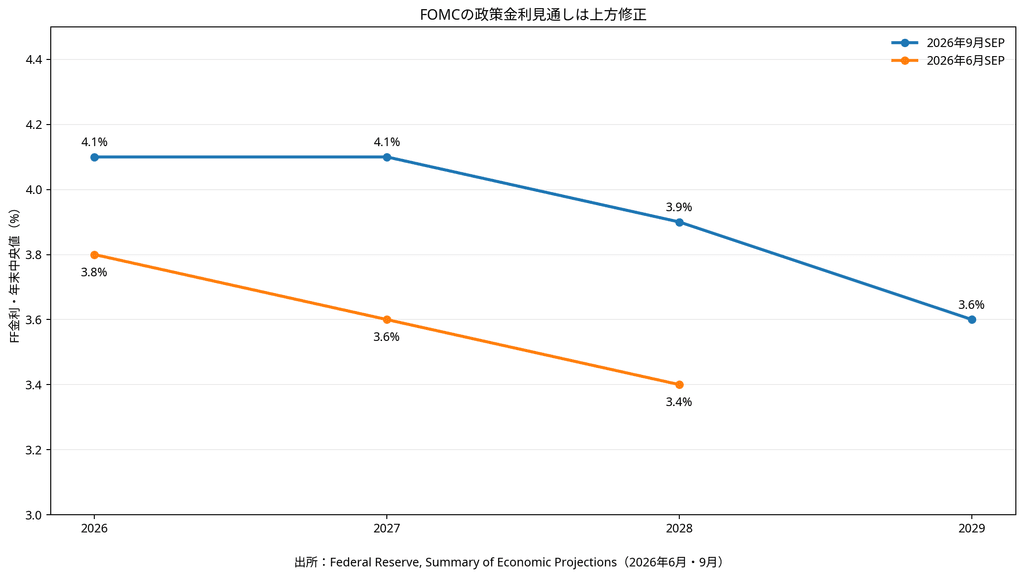
市場にとってのメッセージは、「今回だけ25bp上げて終わり」とは限らないということだ。実際、FOMC参加者18人のうち16人が年内に少なくとももう一度の利上げを見込んでいる。ウォーシュ自身も会見で、今回の利上げ後ですら金融環境が引き締め的とは言い難いとの認識を示した。これは、インフレ指標が明確に鈍化しない限り、追加利上げをためらう理由がまだ弱いことを意味する。
ウォーシュが見ているのは「原油高」だけではない
今回の利上げを、中東情勢と原油100ドル超への一時的な反応とだけ捉えると、ウォーシュのメッセージを読み違える。もちろん、エネルギー価格の上昇は足元のインフレを押し上げる。しかしFRBが問題視しているのは、それだけではない。
米国ではCPIが前年比3.4%まで再加速し、名目GDPは実質成長率と2%の物価目標を足し合わせた「4%程度の巡航速度」をかなり上回るペースで拡大してきた。AIデータセンターへの巨額投資、株高、財政赤字、そして2024~25年に行われた累計175bpの利下げも需要を支えている。長期金利が5%近くまで上がっても、株式や信用市場を含めた金融環境全体を見れば、経済活動を強く抑え込んでいるとは言いにくい――これがウォーシュの診断の核心にある。
ここが重要だ。もし現在のインフレが原油や関税だけによる供給ショックなら、利上げで石油を増産したり関税を消したりすることはできない。むしろ景気だけを傷つける恐れがある。実際、ゴールドマン・サックスは会合前、労働力や生産能力の逼迫はパンデミック前より広範ではなく、通常の意味で米経済が過熱しているとは言いにくいと指摘していた。
それでもFRBが全会一致で利上げしたのは、供給ショックを放置した結果、物価上昇が賃金やサービス価格、インフレ期待へ広がるリスクを重く見たからだと考えると理解しやすい。ウォーシュが狙っているのは原油価格そのものを下げることではなく、「3%台のインフレが普通になる」ことを防ぐことである。
ガンドラックは「25bpでは足りない」
興味深いのは、トランプ政権とは正反対の方向からFRBを批判する投資家がいることだ。ダブルラインのジェフリー・ガンドラックは利上げ後、FRBは25bpではなく50bp上げるべきだったとの見方を示した。
ガンドラックの主張を単に「もっとタカ派」と片づけると、本質を逃す。債券市場では、FRBが2024年から利下げを続けたにもかかわらず長期金利が上昇し、足元では10年債利回りが5%前後まで上がっている。市場が「政策金利が低すぎてインフレを抑え切れない」と判断すれば、長期債を持つ投資家は将来のインフレを補うため、より高い利回りを要求する。
つまりガンドラックの50bp論は、「利上げすると長期金利が上がる」という単純な話ではない。むしろ短期金利を十分に上げてFRBのインフレ抑制姿勢を信用させた方が、将来のインフレ期待が下がり、10年・30年金利を抑えられる可能性があるという考え方につながる。これはMacro Crosscheckで以前検証した「FRBは利上げした方が長期金利が下がるのか」という逆説そのものである。
そしてトランプは「1%以下」を要求した
そのFRBに対し、トランプ大統領は利上げ直後、これまでで最も踏み込んだ批判を展開した。「米国の信用力は世界で群を抜いて高いため、米国の金利は1%以下であるべきだ」とSNSに投稿し、速やかな利下げを要求した。さらに、米国が貿易赤字を抱える国との取引をやめれば年間少なくとも1兆5000億ドルを稼げるとして、貿易赤字と金融政策を結び付けた。
ただ、この議論には二つの異なる「金利」が混ざっている。国の信用力が高いことは、国債を発行するときに投資家が要求する信用リスクの上乗せを小さくする要因にはなる。しかし、FRBが決めるFF金利は米政府の信用格付けを示す数字ではない。物価と雇用の状況に応じて、経済全体の需要を調整するための政策金利である。信用力が高い国だから政策金利も1%以下でなければならない、という関係にはならない。
貿易赤字についても同じだ。貿易収支は国内の貯蓄と投資、財政収支、為替、海外からの資本流入など多くの要因で決まる。貿易赤字があるからFF金利を下げる、あるいは貿易相手との取引を止めれば適正な政策金利が下がる、という直接的な関係ではない。Reutersも、トランプが関連付けた貿易赤字とFF金利にはほとんど関係がないと指摘している。
現在のFF金利誘導目標の中央値は3.875%で、トランプが求める1%との差は約2.9ポイントある。これは25bpを一度戻せば済むような政策上の小さな意見の違いではない。インフレが3%台にある現在、FRBは「金融環境はまだ十分に引き締まっていない」と考える一方、大統領はそこから約3ポイントの利下げを求めている。両者が見ている適正金利の世界がほとんど逆なのである。
「自分が選んだ議長」でも、FOMCは全会一致だった
政治的にもう一つ重要なのは、今回の決定をウォーシュ個人とトランプの対立だけで説明できないことだ。FOMCの採決は全会一致だった。トランプはその後、ウォーシュへの信頼は変わらないと述べつつ、「委員会は非常に敵対的で、極めて政治的だ」と批判したという。
この構図は、ウォーシュにとってむしろ重要である。トランプが自ら指名した議長が、就任後最初の利上げ局面で大統領の要求に合わせて政策を曲げたと市場に受け取られれば、FRBの独立性だけでなく、インフレ抑制への信認にも傷がつく。長期金利がすでに5%前後にある局面では、その信認低下が長期債売りを招き、結果的に住宅ローンや企業の借入金利をさらに押し上げる可能性すらある。
だから今回の25bpは、トランプに逆らうための「賭け」ではない。市場がほぼ織り込み、FOMC全員が支持した政策判断である。それでも意味が大きいのは、政治的な利下げ要求よりも、3%台のインフレと金融環境の緩さを優先するというFRBの判断を明確にしたからだ。
市場は「短期ほど上がる」と反応した
今回の利上げ後の債券市場は、この議論を考えるうえで興味深い初動を見せた。2年国債利回りは政策決定前の4.606%から4.734%まで上昇した一方、10年国債は4.945%から5%程度への上昇にとどまった。別の時点比較でも、2年は約6bp上昇、10年は約1bp上昇、30年は約1.6bp低下している。政策金利の見通しに敏感な短期ゾーンほど強く売られ、イールドカーブはフラット化した。
ここから「FRBが利上げしたから長期金利が下がった」と結論づけるのは早い。10年金利はなお5%近辺にあり、一日の値動きだけで長期債のレジームが変わったとは言えない。それでも、追加利上げを織り込んで2年金利が大きく跳ねたのに、10年・30年が同じ幅では上がらなかったことは重要だ。市場は「政策金利はさらに高くなる」と受け止めながら、それをそのまま長期のインフレ不安拡大としては価格付けしなかった。
これは、以前の記事「FRBは利上げした方が長期金利が下がるのか」で立てた仮説を、現実の市場で検証する最初の材料になる。FRBがインフレに厳しい姿勢を示せば、短期金利は上がっても、将来のインフレ期待やタームプレミアムを通じて長期金利の上昇が抑えられるのか。今回の初動は少なくとも、その可能性と矛盾していない。
次に見るべきは「短期を上げれば長期は下がる」のか
ここからがMacro Crosscheckとして最も面白い部分になる。今回の利上げそのものは予想されていた。検証すべきなのは、その後の債券市場だ。
もしFRBが追加利上げを示唆することでインフレ期待が落ち着き、10年・30年金利が低下するなら、ビアンコやガンドラックが示してきた「短期金利を十分に高くした方が、むしろ長期金利を抑えられる」という逆説を支持する材料になる。反対に、FRBが利上げしても長期金利が5%台で上昇を続けるなら、問題の中心は政策金利ではなく、財政赤字、国債供給、AI投資による資金需要、原油高、タームプレミアムといった構造要因にある可能性が強まる。
トランプは1%以下を求め、ガンドラックは50bpの利上げを求め、ウォーシュ率いるFOMCはその中間で25bpを選んだ。ただし、これは三者の意見を平均した結果ではない。FRBが示したのは、「インフレはまだ高く、金融環境もまだ十分に引き締まっていない」という診断である。
3年2カ月ぶりの利上げで、本当に重要なのは25bpという数字ではない。2024年から続いた「次はいつ利下げするのか」という市場の問いが終わり、「どこまで金利を戻さなければインフレを止められないのか」という問いに変わったことだ。ウォーシュ時代のFRBは、ここから本当の意味で始まる。