米財務省が、長期国債市場への関与を強めている。
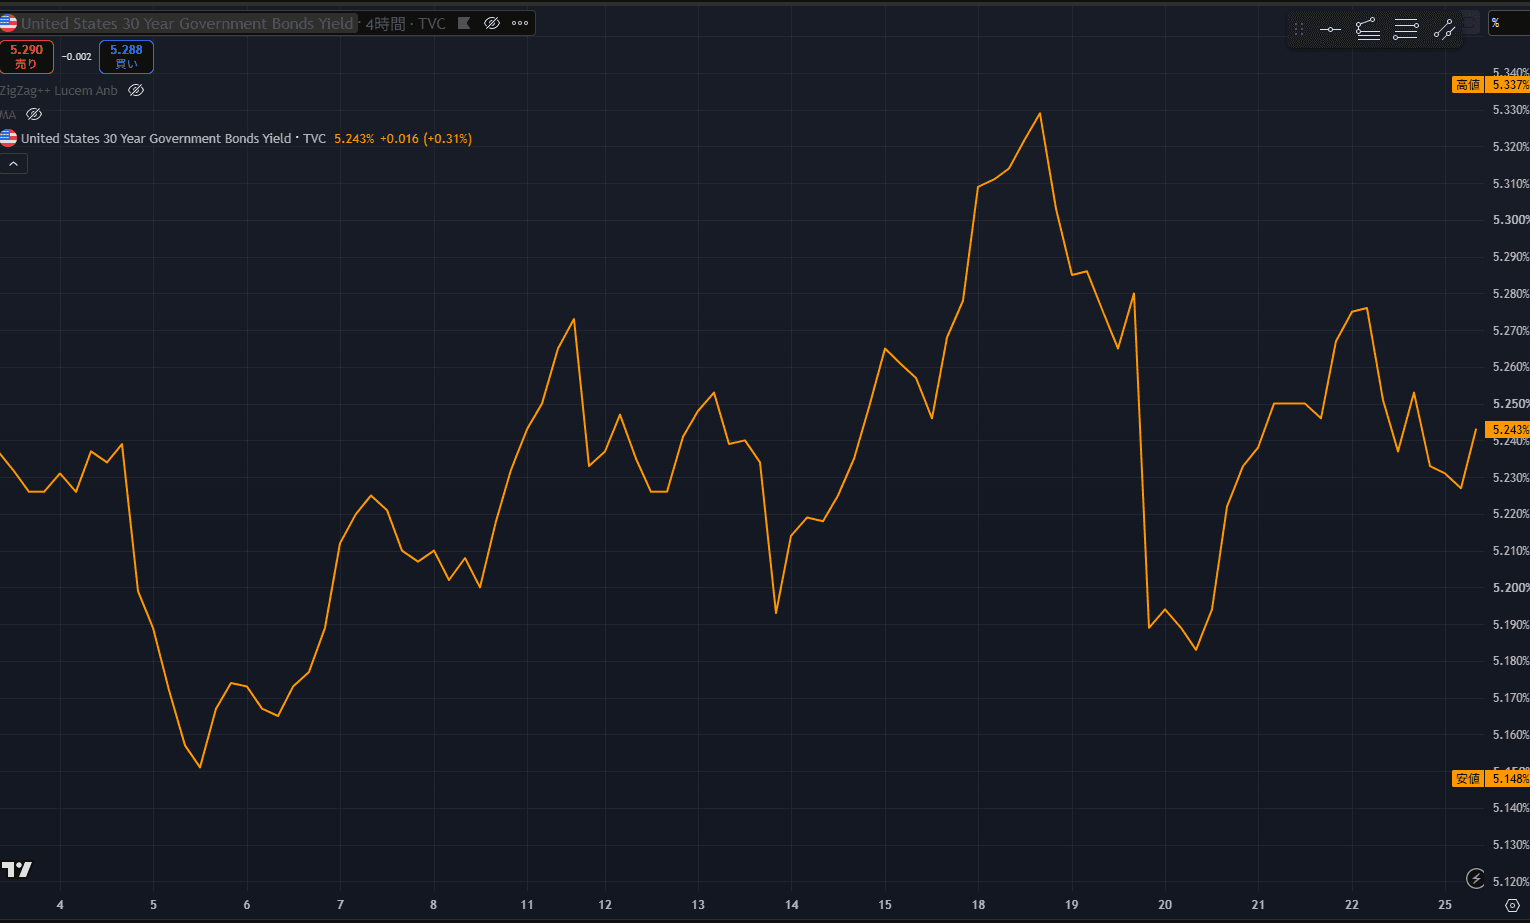
8月19日、財務省は10~30年の長期国債について、1回あたりの買い戻し上限を20億ドルから少なくとも40億ドルへ倍増すると発表した。その直前、米30年国債利回りは5.34%近くまで上昇していた。2007年以来の高水準である。
さらに24日、ベッセント財務長官は、買い戻しを増やしても通常の国債入札は減らさず、買い戻し資金にはFRBに置いてある政府の預金「TGA」を使うこともできると説明した。
市場の一部では「財務省版QEではないか」との見方も出ている。
厳密にはQEではない。財務省にはFRBのように新しいお金を作る力がないからだ。
ただ、それだけで終えると今回の意味を見失う。長期金利が5%台まで上昇したところで、財務省自身が長期国債の買い手を増やし、しかも手元の巨額な現金を使えると市場に示した。ここが本質である。
長期金利5%台で、なぜ財務省が動いたのか
米政府の債務は40兆ドルを超えている。国債は満期が来るたびに借り換えるため、昔2%で借りたお金を次は5%で借り直すことになれば、政府の利払いは時間とともに重くなる。
長期金利は住宅ローンや企業融資にも影響する。30年金利が5%を超えて上がり続けることは、政府だけでなく米国経済全体への負担になる。
財務省の公式説明は「市場の流動性を改善するため」だ。古い国債を売買しやすくするという説明自体は正しい。
しかし政策は、言葉だけでなくタイミングを見る必要がある。
30年金利が20年近くぶりの高水準まで上昇したその日に、財務省は長期債の買い戻しを倍増した。市場参加者から見れば、「長期金利が上がり過ぎると財務省が動くかもしれない」という前例ができたことになる。
買い戻し発表そのものについては、「ベッセントは長期金利5%に耐えられないのか」で詳しく検証した。
TGAとは「アメリカ政府の銀行口座」
TGAはTreasury General Accountの略で、簡単に言えば米政府の銀行口座である。税金や国債発行で集めたお金が入り、社会保障費や公務員給与、国債の利息などの支払いに使われる。口座はFRBに置かれている。
8月19日時点の残高は約9364億ドル。週平均では約9536億ドルだった。
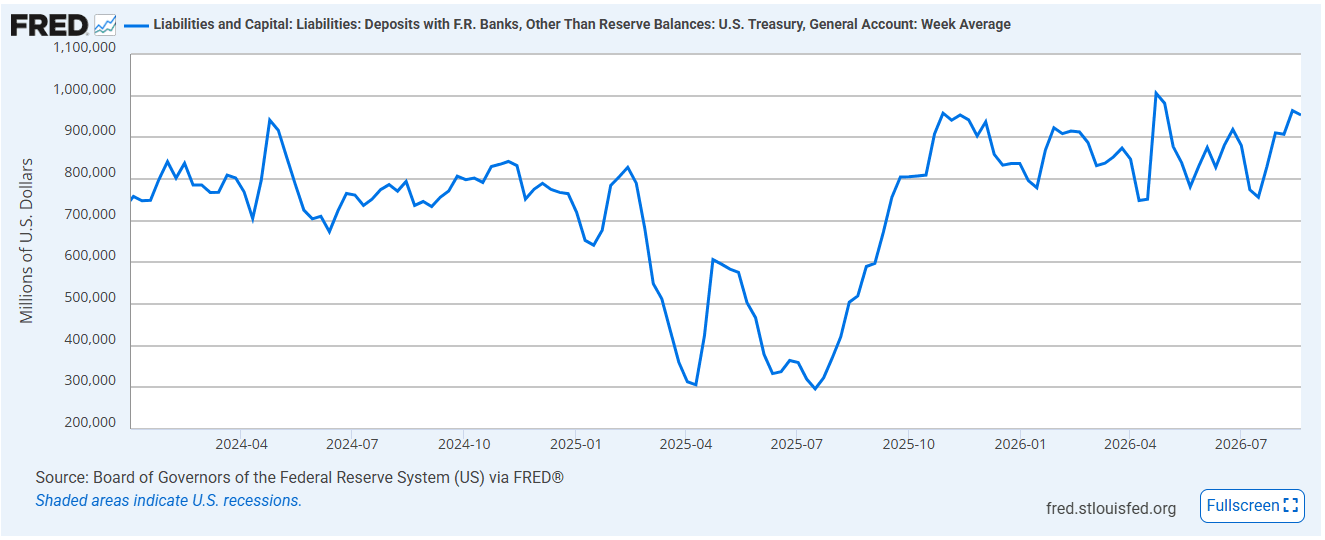
この約9400億ドルが全部「買い戻し用の余剰資金」というわけではない。政府の日々の支払いにも必要な現金だ。
それでも、財務省がかなり厚い現金を持ち、その一部を買い戻しの決済に使えることは重要である。
なぜ「QEっぽい」のか
100円で考えると分かりやすい。
財務省が投資家から100円分の長期国債を買い戻せば、代金はいったんTGAから支払われる。政府の口座は100円減り、国債を売った側には100円の現金が入る。決済を通じて、銀行がFRBに持つ「準備預金」は増える方向に働く。
ただし、ここで本当の論点は「TGAを使うかどうか」ではない。買い戻しで減ったTGAを、その後どれだけ早く国債発行で補充するかである。
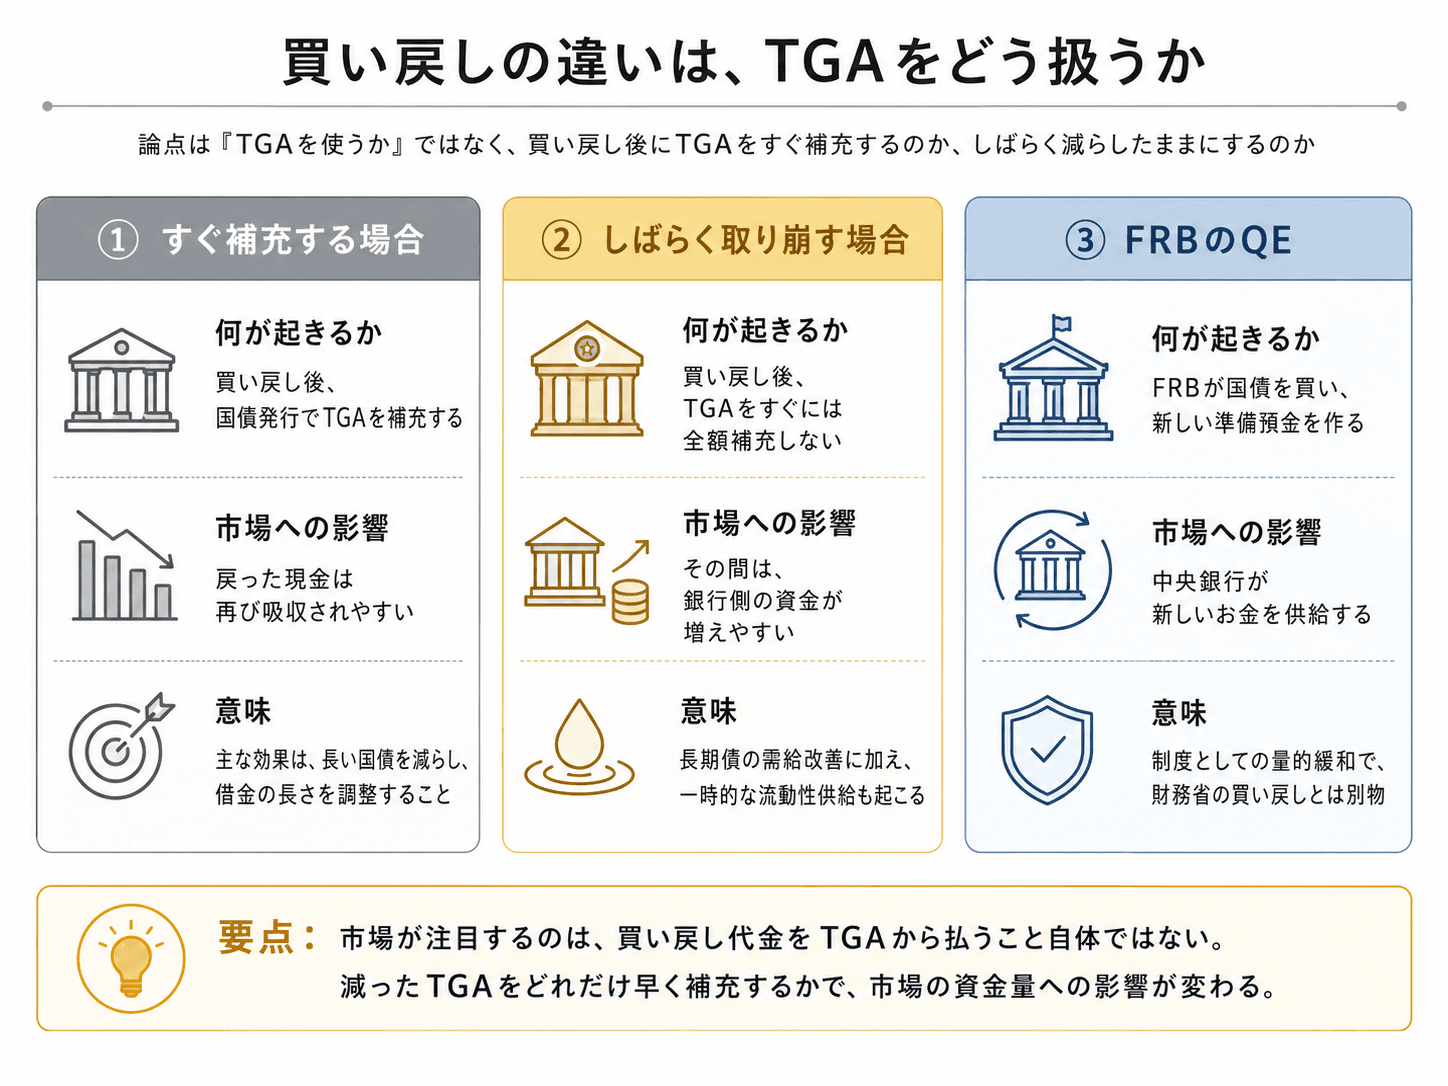
もし買い戻し後に国債発行でTGAをすぐ補充するなら、いったん市場へ戻った現金は再び吸収されやすい。この場合の主な意味は、長い国債を減らし、借金の長さを調整することにある。
一方、買い戻し後もしばらくTGAを減らしたままにするなら、その間は銀行側の資金が増えやすい。長期債の需給改善に加えて、一時的な流動性供給も起こる。市場が「QEっぽい」と感じるのは主にこの部分だ。
FRBのQEはさらに別物で、中央銀行が新しい準備預金そのものを作って国債を買う。だから財務省の買い戻しを、そのままQEと呼ぶのは正確ではない。
ベッセントが本当に狙っているもの
ここからが行間である。
ベッセントは、買い戻しを増やしても通常の国債入札は減らさないと説明した。つまり米国の借金そのものを減らす政策ではない。財政赤字も残る。
それでも財務省は、市場で売られている長期国債を自ら買える。しかも当面はTGAの現金を使える。
これは市場に対して、「長期債の売り圧力が強くなれば、財務省も買い手になれる」というメッセージになる。
私は、今回の措置には市場流動性の改善だけでなく、長期金利の上昇を和らげたいという実質的な狙いも含まれていると見る。
ただし1回40億ドルは、30兆ドルを超える米国債市場では小さい。財務省が30年金利を好きな水準に固定できるほどの規模ではない。
だから重要なのは、次に金利が上がったときの行動だ。5.5%、6%と上昇したときにも買い戻しを増やすなら、市場は「財務省は長期金利の上昇を放置しない」と考え始める。
問題が消えるのではなく、別の市場へ移る可能性
長期金利は、市場から政府への警告でもある。財政赤字が大きく、国債が大量に発行されるなら、投資家はより高い金利を要求する。
政府が買い戻しで金利上昇を抑えても、財政赤字そのものは消えない。その場合、調整がドルに現れる可能性がある。
実際、8月19日の発表後にはドルが下落し、金が急騰した。ビットコインなど暗号資産も上昇した。この市場反応については、「米国債買い戻しで金が急騰 市場が恐れたのはドルか」で検証している。
国債の買い手不足という根本問題は、「米国債を買うのは誰か 著名投資家の警告が現実に」ともつながる。
結局、今回何が変わったのか
今回のポイントは、TGAという難しい用語ではない。
長期金利が約20年ぶりの高水準まで上昇したところで、米財務省が長期国債の買い戻しを倍増した。そしてベッセントは、通常の国債入札を続けながらTGAの現金を使えると市場に示した。
制度上はQEではない。米国の借金問題も解決していない。
それでも、長期金利が上がったときに財務省自身が買い手になる余地は以前より大きくなった。これは「ただの市場メンテナンス」より意味が重い。
今後、長期金利が再び急上昇したときにも同じ行動を取るのか。そこが分岐点になる。
もし繰り返すなら、今回の買い戻しは、巨大な政府債務を抱える米国が長期金利を政策的に抑え始めた最初の一歩だった、と後から評価される可能性がある。
さらにこの政策には、かつてベッセントの上司だったスタンレー・ドラッケンミラーから「価格管理」との批判が出た。ドラッケンミラーがベッセント批判 師弟が逆の立場へで両者の主張を比較した。