強い雇用統計が出たその日に、トランプ大統領はFRBに「利下げしろ」と迫った。
だが、市場が出した答えは逆だった。
8月の米雇用者数は前月比16.2万人増と市場予想を大きく上回り、失業率は4.1%。発表後、金利先物市場では9月FOMCで25bpの利上げが行われる確率が約6割まで上昇した。
市場は「利上げ」を織り込み、トランプは「利下げ」を要求した。
問題は、トランプがFRBに圧力をかけていることだけではない。政権の金利政策そのものに矛盾がある。
トランプが下げたいのは、FRBが決める短期の政策金利だ。一方、財務長官のスコット・ベッセントが守らなければならないのは、住宅ローン、企業融資、そして米政府の利払い負担を左右する長期金利である。
二人とも「金利は低い方がいい」という点では同じだ。だが、手段は同じではない。インフレが再加速する中でFRBに無理な利下げを迫れば、債券市場が反発し、10年金利はむしろ上がる。
そうなれば、トランプが欲しがった利下げが、ベッセントが下げたい長期金利を押し上げる。
この矛盾は仮説ではない。足元のデータと債券市場を並べれば、すでにその兆候が見えている。
インフレ3%台で、なぜさらに利下げなのか
まず、トランプの利下げ要求が経済データに合っているのかを確認する。
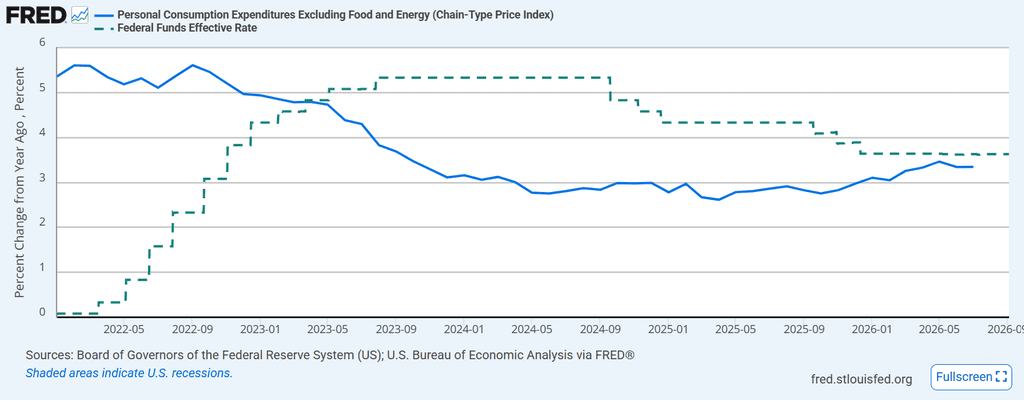
FRBが重視するコアPCEは2026年7月に前年比3.3%だった。総合PCEは3.7%。2%の物価目標からはまだ遠い。
しかも図1が示す通り、FRBはすでに利下げしている。2024年秋には5%を超えていたFF金利は、現在3%台半ばまで低下した。
その間にインフレが2%へ戻ったわけではない。むしろコアPCEは2025年前半の2%台半ばから再び3%台へ上昇した。
つまり今は、「高金利を一度も下げていないFRB」に利下げを迫っているのではない。すでに大幅に下げた後、インフレが再び上がっている局面で、さらに下げろと言っている。
このデータだけでも、追加利下げの根拠は弱い。
失業率4.1%は「景気救済」が必要な数字ではない
では雇用はどうか。
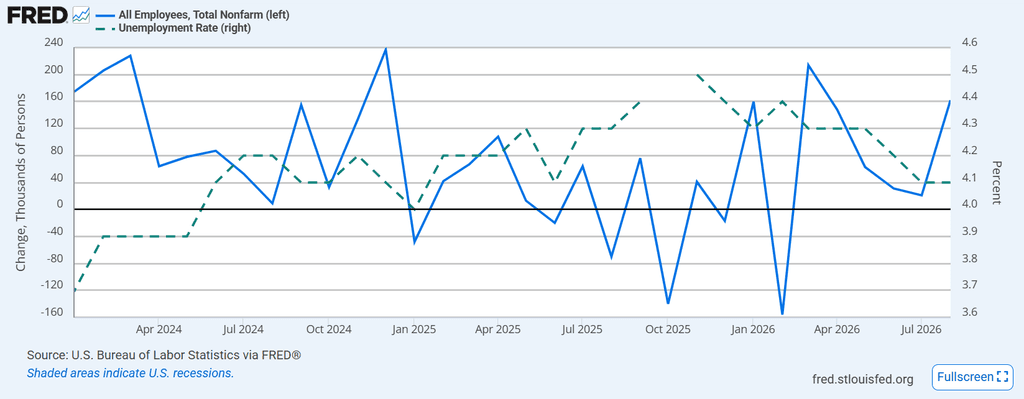
8月の非農業部門雇用者数は16.2万人増。失業率は4.1%で前月から変わらなかった。平均時給も前年比3.1%増えている。
労働市場が2021~2022年のように過熱しているわけではない。だが、利下げで救済しなければならない状態でもない。
むしろ8月雇用統計は、FRBに時間を与えた。景気後退を恐れて慌てて利下げする必要がなくなり、インフレ抑制を優先できる。
実際、7月FOMCでは政策金利を3.50~3.75%に据え置いたが、3人の委員は25bpの利上げを主張した。さらに9月3日、クリストファー・ウォラー理事は、ディスインフレが続けば据え置きを支持する一方、改善が一時的なら9月会合での利上げが適切になると明言した。
FRB内部で起きている議論は「利下げするか」ではない。「据え置くか、もう一度上げるか」である。
そこへトランプだけが利下げを要求している。
企業の価格圧力は、むしろ再び強まっている
さらに厄介なのが、企業の仕入れ価格だ。
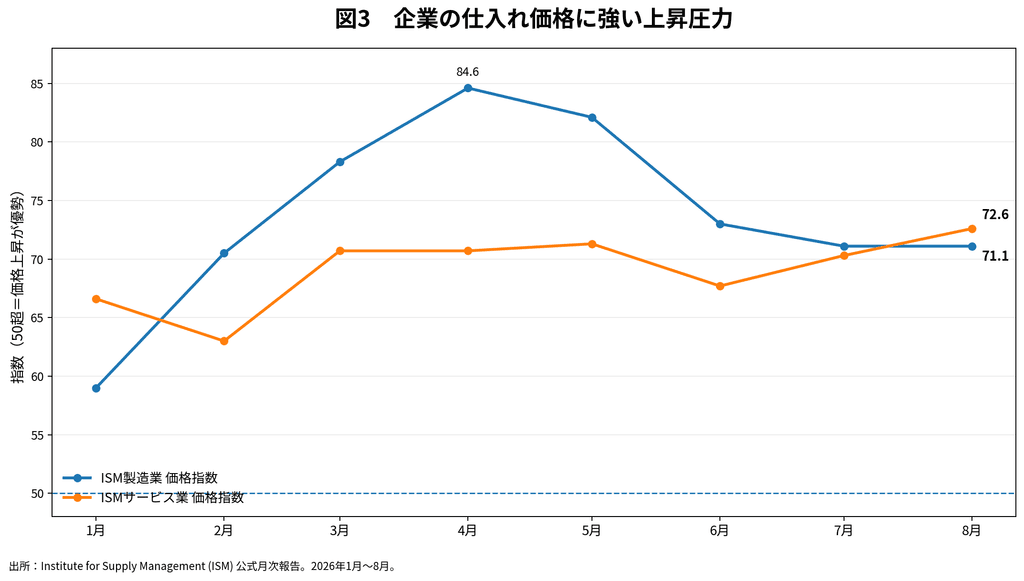
8月のISM価格指数は、製造業が71.1、サービス業が72.6だった。
50を超えれば、価格上昇を報告する企業が優勢という意味だ。70を超えている今の数字は、物価圧力が消えたどころか、依然としてかなり強いことを示している。
サービス業の72.6は2022年8月以来の高水準。製造業では原材料価格の上昇が23カ月連続している。
ISMは製造業の価格上昇要因として、鉄鋼・アルミ価格、関税、中東情勢による石油製品高を挙げた。サービス業でも石油関連製品、ディーゼル、ガソリンの上昇が続いている。
原油高だけなら、FRBが金利を上げても原油は増えない。そこだけを見れば「供給ショックに利上げで対応するな」という議論には理がある。
だが、いま起きているのはエネルギー価格だけの問題ではない。企業の仕入れ価格全体に上昇圧力が広がっている。
「供給ショックだから放置すればいい」で片づけられる段階ではない。
トランプが下げたい金利と、ベッセントが下げたい金利は違う
ここからが本題だ。
トランプは9月4日、FRBが利下げしなければ、米国が貿易赤字を抱える国との貿易を止めるとまで発言した。「高金利は米国を非常に不利な立場に置く」というのがトランプの理屈だ。
確かに政策金利が下がれば、短期の借入コストには下押し圧力がかかる。
しかし、住宅ローンや企業の長期借入、米政府の国債利払いを決めるのはFF金利ではない。10年、30年といった長期金利だ。
その後の9月FOMCで、FRBは実際に25bpの利上げへ動いた。しかも全会一致だった。トランプが『1%以下』への利下げを改めて要求する一方、ウォーシュがなぜ現在の金融環境をなお引き締め的ではないと判断したのかは、こちらの記事で詳しく読み解いた。
ベッセントは以前から、この長期金利を重視してきた。財務長官として米国債市場の安定を最優先課題に置き、長期金利が急騰した8月には財務省が長期債の買い戻し規模を拡大した。
詳しくは「ベッセントは長期金利5%に耐えられないのか」で検証したが、ベッセントにとって長期金利上昇は単なる市場の値動きではない。住宅ローン、企業の資金調達、そして政府の利払い費を一斉に押し上げる政策問題である。
FRBは利下げした。それでも10年金利は上がった
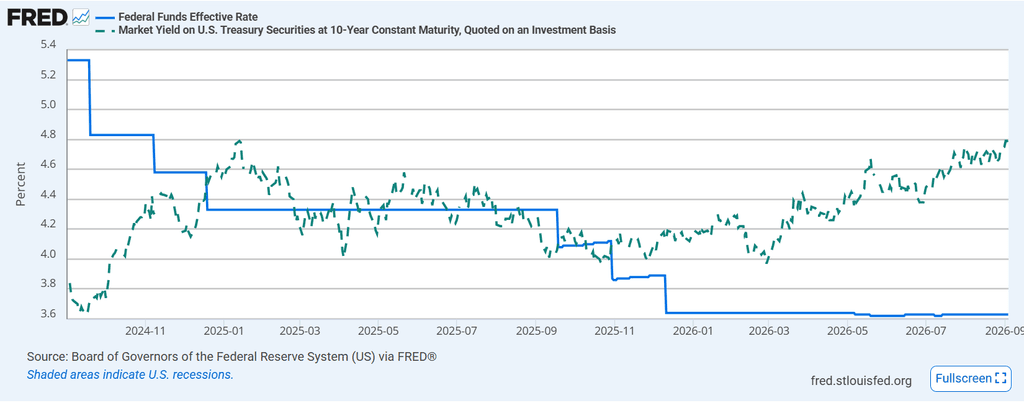
図4は、トランプの発想にある最大の弱点をそのまま映している。
FRBは2024年9月以降、政策金利を大きく引き下げた。ところが10年国債利回りは下がり続けるどころか、2026年には4.7%台まで上昇した。
短期金利を下げれば、長期金利も下がる。その前提はすでに崩れている。
理由は難しくない。
FRBが直接決めるのは翌日物の短期金利である。10年金利を決めるのは市場だ。
市場が「この利下げでインフレが長引く」「FRBが政治に押された」「巨額の国債を持つにはもっと高い利回りが必要だ」と判断すれば、政策金利が下がっても長期金利は上がる。
この仕組みは「FRBは利上げした方が長期金利が下がるのか」でも検証した。今の米国では、FRBがインフレに甘いと市場に見られること自体が、長期金利上昇の材料になる。
そして足元では、米国債そのものに投資家が要求する上乗せ金利も問題になっている。安全資産としての特別扱いが弱まっている構造については、「世界最強の安全資産に異変 米国債の『メッキ』が剥がれ始めた」で整理した。
この市場環境で政治圧力による利下げを強行すれば、債券投資家が素直に歓迎するとは考えにくい。
トランプとベッセントの政策目標は、ここでねじれる
トランプとベッセントは、金利を下げたいという最終目標では一致している。
しかし、その先は違う。
トランプはFRBに短期金利を切らせればいいと考える。ベッセントは債券市場に長期国債を買ってもらわなければならない。
前者は大統領の圧力で動かせるかもしれない。後者は命令では動かない。
インフレ率が3%台にあり、ISM価格指数が70を超え、雇用も16万人増えている時にFRBが利下げすれば、市場はその理由を問う。
「データが悪いから」では説明できない。
残るのは「政治が求めたから」という疑念だ。
そこでFRBのインフレ抑制への信頼が落ちれば、10年金利や30年金利には上昇圧力がかかる。ベッセントが守ろうとしている国債市場には逆風になる。
トランプの利下げ要求は、ベッセントの長期金利戦略を壊しかねない。
これが現在のトランプ政権が抱える金利政策の矛盾である。
いま利下げは適切ではない
足元の数字を並べれば、結論は明確だ。
コアPCEは3.3%。失業率は4.1%。8月の雇用者数は16.2万人増。ISM価格指数は製造業71.1、サービス業72.6。
現時点で、FRBが利下げを急ぐ経済的な理由はない。
景気が崩れていない以上、まず物価を抑えるべきだ。9月FOMCの焦点は据え置きか25bp利上げであり、利下げではない。
今後のCPIやPCEが急低下し、雇用まで崩れれば政策判断は変わる。金融政策はデータに従えばいい。
問題は、データがまだそこまで悪化していない段階で、大統領が結論だけを先に決めてFRBへ利下げを迫っていることだ。
そして、その圧力が成功しても、米国民が本当に必要としている住宅ローン金利や企業の長期借入金利まで下がる保証はない。実際、FRBが利下げした後も10年金利は上昇した。
トランプが下げようとしているのは「FRBの金利」。ベッセントが下げなければならないのは「市場の金利」。
この二つを混同すれば、利下げをしたのに借入コストは下がらないという最悪の結果を招く。
債券市場は、ホワイトハウスの命令では動かない。
いま米国で問われているのは、まさにそこだ。