「金利を今、上げるのはあほやと思う」
2024年9月、自民党総裁選に立候補していた高市早苗氏は、日銀の利上げについてそう語った。
2026年1月には円安のメリットを説明する中で、輸出産業にとって「大チャンス」と述べ、外為特会の運用を念頭に「ほくほく状態」と発言した。首相による円安容認とも受け取られ、本人が釈明する事態になった。
こうした発言だけを見ると、高市氏は単に「低金利と円安を好む政治家」のようにも見える。
しかし、10年以上の発言と政策を追うと、より一貫した経済観が見えてくる。
高市氏が強く恐れてきたのは、円高や金利上昇それ自体ではない。日本が再び需要不足とデフレに戻ることである。
問題は、その思想が形作られたアベノミクス初期と現在では、日本経済を取り巻く環境がほぼ逆になったことだ。
異次元緩和を実行した黒田東彦前日銀総裁も、アベノミクスを理論面から支えた浜田宏一氏も、いまでは「当時と状況が違う」として金融・財政の引き締め方向を主張している。
それでも高市氏は「責任ある積極財政」と成長投資を政策の中心に置く。
なぜなのか。そして、その処方箋は2026年の日本にも通用するのか。
1 高市氏を「リフレ派」にしたもの
日本で「リフレ派」と呼ばれる人々には、共通する問題意識がある。
日本経済の長期停滞には需要不足とデフレが大きく影響している。物価が下がり続ければ企業の売上高や賃金は伸びにくい。家計は消費を増やさず、企業も設備投資を控える。需要が弱いから、さらに物価が上がらない。
この循環を断ち切るため、中央銀行は大胆に金融緩和し、政府も必要な財政支出を行って名目需要を押し上げる。
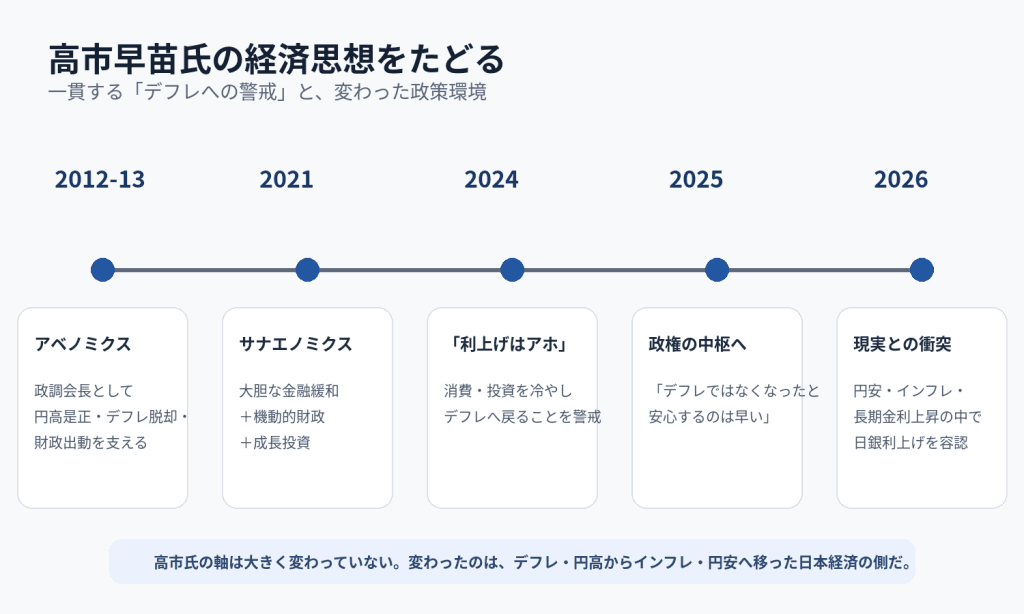
2012年末に始まった第2次安倍政権と、その後のアベノミクスは、この考え方を大規模に実行した。
当時、高市氏は自民党政務調査会長だった。2013年2月には、過度な円高が是正されつつあるとの認識を示し、補正予算と当初予算を切れ目なく執行して「実体の伴う成長」につなげる必要性を訴えている。
つまり、高市氏が後年突然リフレ政策を唱え始めたわけではない。少なくともアベノミクス初期から、円高是正、デフレ脱却、財政による景気下支えを政策責任者として支えていた。
2021年、「サナエノミクス」で思想を明文化
高市氏自身の経済思想が最も分かりやすい形で表に出たのが、2021年の自民党総裁選だった。
高市氏は「サナエノミクス」を掲げ、大胆な金融緩和、機動的な財政出動、危機管理投資・成長投資を柱に据えた。
さらに2%の物価目標を達成するまで、プライマリーバランス黒字化目標を事実上後景に置く考えを示した。
順序は明確である。
まず政府が投資する。需要を作る。民間投資を誘発する。生産力と所得を増やす。GDPと税収が伸びた後に財政を改善する。
高市氏にとって、財政再建の前提はまず成長なのである。
「利上げはアホ」は失言ではなく思想だった
2024年の「金利を今、上げるのはあほ」という発言も、この延長線上にある。
高市氏が恐れていたのは、利上げによって住宅ローンや企業の借入金利が上がり、消費や設備投資が冷え、再びデフレ方向へ戻ることだった。
利上げの影響は国債市場だけでなく、変動型住宅ローンと不動産市場にも波及し始めている。詳しくは「不動産バブルに出口はあるか 住宅ローン金利上昇と『転売増税』の衝撃」で検証した。
高市氏の金融政策観を理解する鍵は、「円安が好き」というより「デフレに戻ることへの強い恐怖」である。
実際に市場が高市政権の政策姿勢をどう織り込んだかは、円安と国債安、高市政権は本当に無関係かで為替と国債の値動きから検証した。
その後、政府は史上最大規模の円買い介入に踏み切ったが、ドル円は再び160円台へ戻った。高市政権が繰り返す「市場の信認」と、積極財政を市場がどう評価しているのかは、「15.4兆円でも円は160円 『市場の信認』は介入では買えない」で検証した。
その後、政策修正を象徴する新しい動きが出た。高市首相の経済ブレーンで、利上げに強く慎重だった会田卓司氏が、次回利上げ予想を2027年1月から2026年9月へ前倒しした。背景は「「利上げ反対」の高市リフレ派が9月1.25%予想へ なぜ今なのか」で検証している。
その政策修正を外から最も明確に求め始めたのが、ベッセント米財務長官である。日銀利上げだけでなく高市政権の財政運営まで含む「脱リフレ」要求なのかは、「ベッセントは『高市財政』を問題視しているのか 円安・金利3%と“脱リフレ”要求」で詳しく見た。
2 黒田・浜田はなぜ政策転換したのか
ここで重要なのが、アベノミクスを金融面で実行した黒田東彦氏と、理論面から支えた浜田宏一氏の現在の発言だ。
黒田氏は2026年2月、日銀は利上げを続け、財政政策も引き締め方向へ移るべきだとの考えを明確にした。
理由は単純である。
黒田氏自身が説明したように、アベノミクス開始時の日本は「デフレと強い円」に苦しんでいた。現在は「インフレと弱い円」である。
だから政策も変える必要がある、というのである。
浜田氏も2026年6月、現在の日銀の低金利姿勢を「極端に臆病」と評し、高市政権について「今は引き締める必要がある」と警鐘を鳴らした。
これは反アベノミクス派からの批判ではない。
アベノミクスを作り、実行した側から「あの政策が必要だった時代と今は違う」という声が上がっているのである。
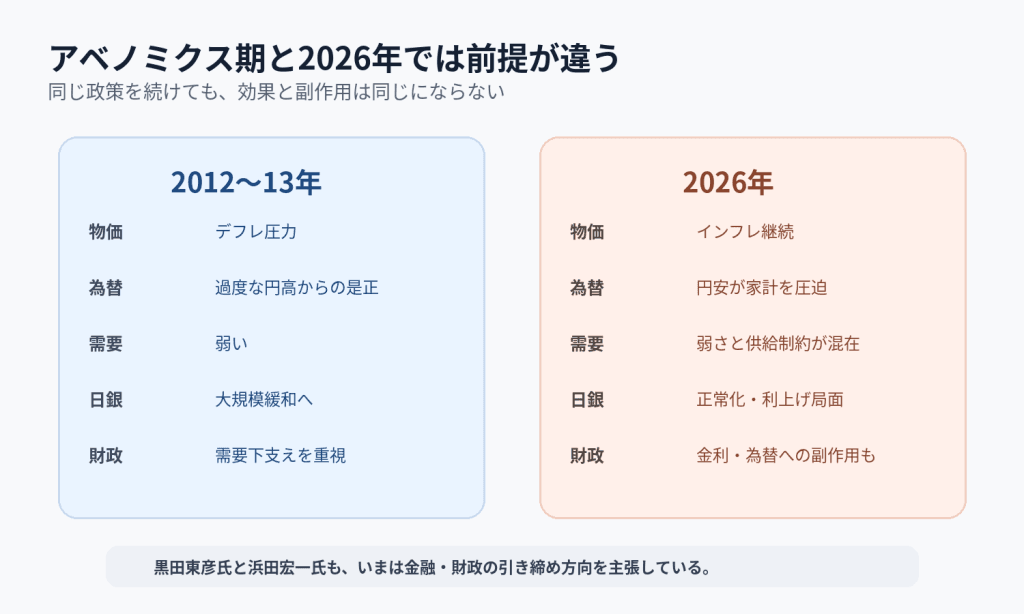
2012~13年には、過度な円高の是正とデフレ脱却が政策目標だった。
ところが2026年は、円安が輸入価格を通じて家計を圧迫し、インフレが続き、長期金利も上昇している。
日銀は2026年6月、政策金利を1%まで引き上げた。
デフレ時代の処方箋をそのまま使えば、今度は円安、物価高、国債金利上昇という副作用が強く出る可能性がある。
3 首相になった高市氏を、市場が修正させ始めた
2026年の「円安ほくほく」発言は、この問題を象徴している。
円安にメリットがあること自体は事実だ。輸出企業の円換算利益は増えやすく、政府や企業が保有する外貨資産の円換算額も増える。
しかし首相が見るべき経済は輸出企業だけではない。
日本はエネルギー、食料、原材料の多くを海外から輸入する。円安は輸入価格を押し上げ、家計の実質所得を削る。
2013年には歓迎された円安が、2026年には生活コスト上昇の一因になる。同じ「円安」でも、環境が変われば意味は変わる。
実際、高市氏も首相になってから全く変わっていないわけではない。
2026年6月に日銀が1%への利上げを決めた際、かつてのような露骨な反対はしなかった。
一方で、積極財政と緩和的な金融環境への志向そのものは残っている。
高市氏がリフレ派を捨てたというより、円・物価・国債市場によって政策の修正を迫られていると見る方が近い。
長期金利は政策金利だけで決まるわけではない。財政への信認や国債需給が変われば、日銀が政策金利を低く保っても長期金利が上昇することはある。
4 政府支出でGDPは増える。しかし、それだけでは成長戦略にならない
ここから、高市氏の積極財政論そのものを考えてみたい。
まず、政府による財・サービスの購入や公共投資はGDPの構成要素である。
GDPを支出面から見れば、民間消費、民間投資、政府消費・政府投資、純輸出で構成される。
したがって、他の条件が同じなら政府が公共投資などを増やせば、その年のGDPを押し上げる方向に働く。
ただし、政府が予算を10兆円増やせばGDPが機械的に10兆円増えるわけではない。年金や給付金などの移転支出は、それ自体がGDPに直接計上されるわけではない。さらに金利上昇による民間投資の減少や、輸入増加などで効果が相殺される可能性もある。
単年度のGDPと潜在成長率は別物だ
より重要なのは、その支出が翌年以降も経済を押し上げるかどうかである。
政府が今年公共事業や補助金を増やせば、今年の需要は増える。
しかし翌年その支出をやめれば、同じ需要が自動的に残るわけではない。
支出が5年後、10年後までGDPを押し上げるには、民間投資、生産性、労働供給、輸出競争力などを持続的に高める必要がある。
今年のGDPの水準を押し上げることと、日本経済の潜在成長率を高めることは別の問題なのである。
成功した政府支出は将来の生産力を高める「投資」になる。失敗すれば、その年の需要を押し上げただけの「支出」で終わる。
5 高市財政の核心は「r-g」にある
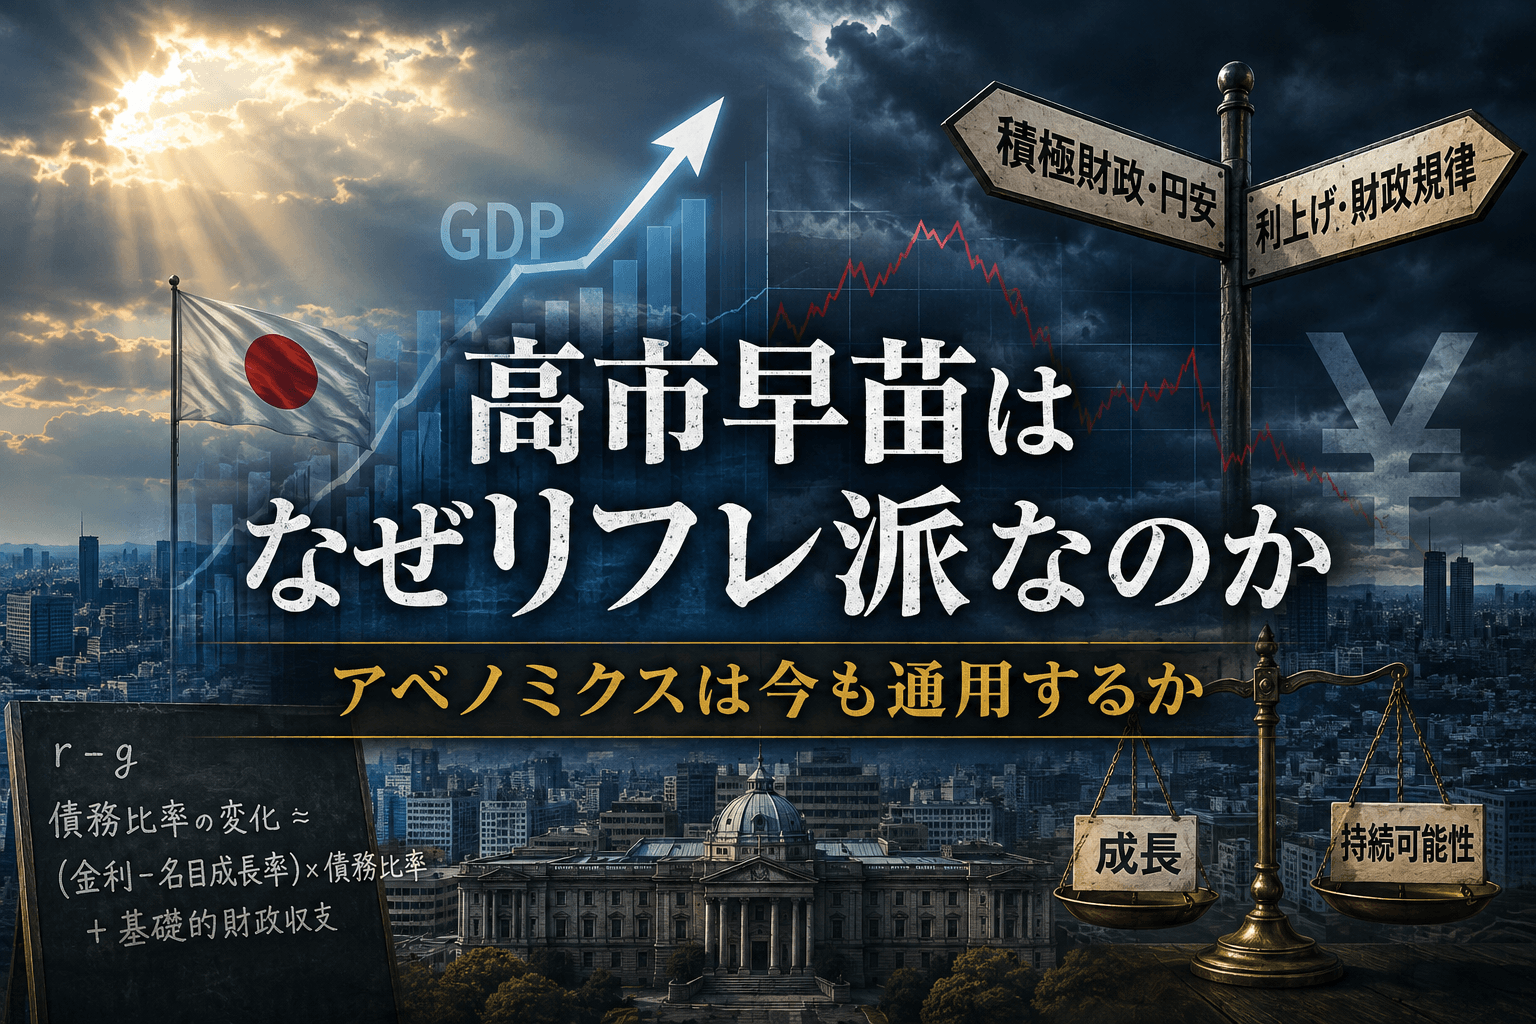
高市氏の財政論を理解するうえで、もう一つ重要なのが「r-g」という考え方だ。
ここでrは政府が負担する金利、gは名目GDP成長率を意味する。
政府債務のGDP比は、単純化すれば、金利が成長率をどれだけ上回るかと基礎的財政収支によって動く。
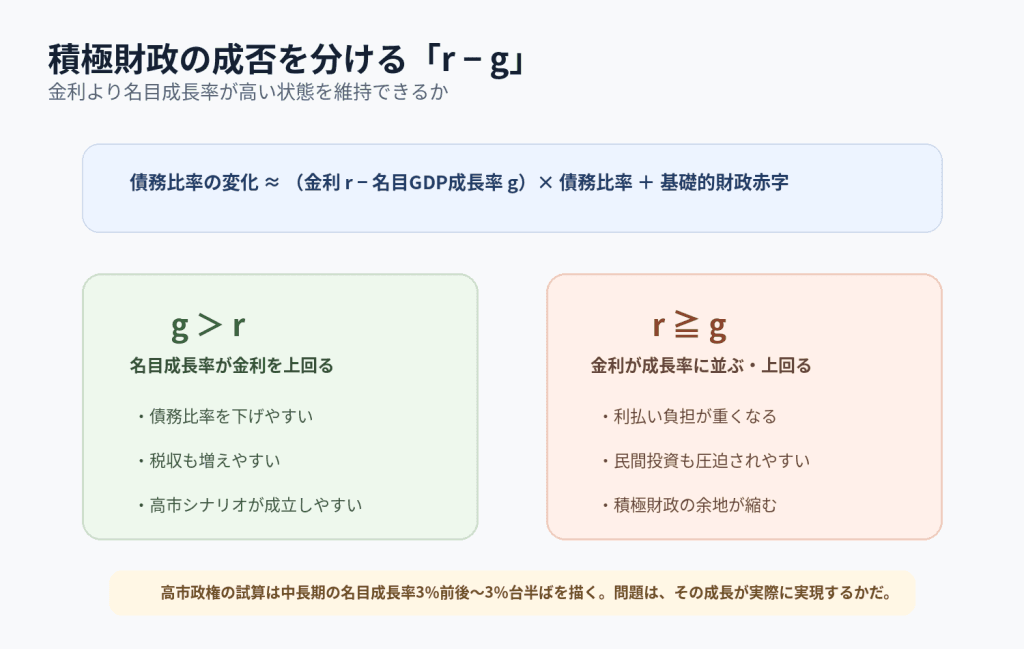
名目成長率gが金利rを上回っていれば、GDPという分母が比較的速く増えるため、債務GDP比は低下させやすい。
だから高市氏の考え方は、単純な「借金はいくら増えても構わない」という話ではない。
政府が成長投資を行い、名目GDPを拡大し、その成長率を金利より高く維持できれば、債務GDP比を下げられるという発想である。
問題は、その前提が実現するかだ。
内閣府の中長期試算では、中長期的な名目GDP成長率について、過去投影ケースで1%程度、成長移行ケースで3%程度、高成長実現ケースでは3%台半ばという姿を描く。
この違いは極めて大きい。
名目成長率が3%台で推移し、金利がそれを下回るなら、高市氏の描く財政シナリオは成立しやすくなる。
その後、高市政権は日米首脳会談でトランプ大統領から円安への懸念を伝えられ、片山財務相は「高市首相はリフレ派ではない」と説明するようになった。政権の現在の説明と実際の人事を、「『高市首相はリフレ派ではない』は通るのか トランプの円安苦言と5人の人事」で検証した。
しかし成長率が想定を下回る一方で国債金利が上昇すれば、利払い費が増え、民間の資金調達コストも上がり、財政拡張の余地は急速に小さくなる。
つまり、高市氏の積極財政論は「政府が支出すれば必ず成長する」という命題ではない。
政府支出が十分な生産性向上を生み、名目成長率を長期間高く維持できる、というかなり強い前提に依存している。
6 17分野・官民370兆円は本当に成長戦略なのか
そこで重要になるのが、高市政権の日本成長戦略である。
政府は17の戦略分野、62の主要製品・技術などを設定し、2040年度までに官民で累計370兆円を超える投資を想定している。
ここで注意したいのは、370兆円は政府が370兆円を支出する計画ではないことだ。
政府が政策支援によって民間資本も呼び込み、官民合わせた投資を370兆円超にする構想である。
政府側は、潜在成長率を大きく引き上げる効果の高い措置に政策を重点化し、投資誘発効果が薄いものは柔軟に見直すとしている。
この説明が実際に機能するなら、単なるばらまきとは違う。
しかし疑問も残る。
AI・半導体、造船、量子、フュージョン、創薬・バイオ、航空、宇宙、情報通信、安全保障関連など、対象は17分野・62項目に及ぶ。
これほど広い政策を、本当に「重点投資」と呼べるのか。
政府が支援すれば民間投資が誘発され、生産性が上がり、賃金が上がり、GDPと税収が増える。高市氏の戦略は、こうした好循環を描いている。
だが、その一つ一つは自動的には起きない。
政府の支援を受けた企業が世界市場で勝てるのか。
投資額に見合う生産性向上が起きるのか。
人手不足の日本で、新しい産業を担う人材を確保できるのか。
財政拡張による金利上昇が、逆に民間投資を圧迫するクラウディングアウトを起こさないか。
そして最も根本的な問いは、政府がなぜ「将来の勝者」を事前に選べるのか、である。
7 ハイエクなら高市成長戦略をどう見るか
ここで登場するのが、20世紀を代表する経済学者フリードリヒ・ハイエクである。
ハイエクはオーストリア出身の経済学者で、1974年にノーベル経済学賞を受賞した。1930年代には、世界恐慌後の経済政策をめぐってジョン・メイナード・ケインズと激しく論争したことで知られる。
ケインズが、景気が悪いときには政府が財政支出などで需要を支える必要があると考えたのに対し、ハイエクは、政府や中央銀行が経済を細かく操作することによって、価格や金利が持つ情報が歪められる危険を強く警戒した。
現代の経済政策を考えるうえでも、この対立は分かりやすい。
景気が弱ければ政府が需要を作るべきだ――ケインズ。
政府が経済を操作しすぎれば、市場の価格シグナルが壊れる――ハイエク。
高市氏の積極財政を考えるとき、この古典的な論争がそのまま現代に戻ってくる。
ハイエクが注目したのが「知識の分散」である。
消費者が何を欲しいか。工場で何が不足しているか。どの技術が実用化に近いか。ある地域でどの技能を持つ労働者が不足しているか。
こうした情報は一か所に存在しない。社会の無数の人々に分散している。
市場価格は、その分散した情報を伝えるシグナルになる。
ある資源が不足すれば価格が上がる。価格が上がれば消費者は使用量を減らし、企業は供給を増やそうとする。
ハイエクの問いは「政府は善か悪か」ではない。
「政府は本当に、その判断に必要な情報を持っているのか」である。
政府投資が必要な分野はもちろんある
だからといって、政府支出を全否定するのも正しくない。
国防、基礎研究、公共インフラ、感染症対策、エネルギー安全保障など、市場だけでは十分な投資が行われにくい領域は存在する。
半導体や重要物資のように、短期的な収益性だけでは測れない安全保障上の価値もある。
論点は「政府か市場か」の二択ではない。
政府にしかできない投資と、民間に任せた方が効率的な投資をどこで分けるのか。その境界線である。
金利もまた「価格」である
ハイエクやミーゼスに代表されるオーストリア学派では、金利も重要な価格シグナルとして考える。
中央銀行が金利を人為的に低く抑え続ければ、企業には長期投資に使える資金が豊富に存在するように見える。
しかし、その投資を支える実物資源や貯蓄が十分でなければ、後になって計画を維持できなくなる。
オーストリア学派は、こうした「誤投資」が景気循環の一因になると考える。
高市氏は「需要不足なら低金利で投資を促すべきだ」と考える。
オーストリア学派は「その低金利自体が投資判断を歪めていないか」と問う。
債券価格と金利の基本的な関係を理解すると、金融政策だけでなく市場が長期金利を決める意味も見えやすい。
「コストプッシュインフレ」をどう考えるか
高市氏は、輸入価格上昇による「コストプッシュ型」と、賃金や需要増加による「ディマンドプル型」を区別してきた。
主流派経済学では、原油高などの負の供給ショックは、物価を押し上げる一方で生産を押し下げることがあると考える。さらに賃金や期待インフレへ波及すれば、その影響が長引く場合もある。
一方、オーストリア学派の一部は、そこでさらに問いを立てる。
原油価格が上がり、家計の名目所得が変わらなければ、ガソリンや電気代に多く払った分、外食や衣料品など別の支出を減らさなければならない。
エネルギーという特定商品の価格上昇は、まず相対価格の変化である。
では、なぜ一般物価が何年も上昇し続けるのか。貨幣・信用や名目需要全体の拡大はどのような役割を果たしているのか。
「供給ショックによる一度の物価水準上昇」と「持続的な一般物価上昇」は同じなのか。
この問いは、現在の日本のインフレを考えるうえでも有益だ。
8 ミレイという正反対の実験
現在、オーストリア学派の思想を国家政策として最も大胆に掲げる政治家の一人が、アルゼンチンのハビエル・ミレイ大統領である。
ミレイ氏はミーゼスやハイエクから強い影響を受けたことを公言している。
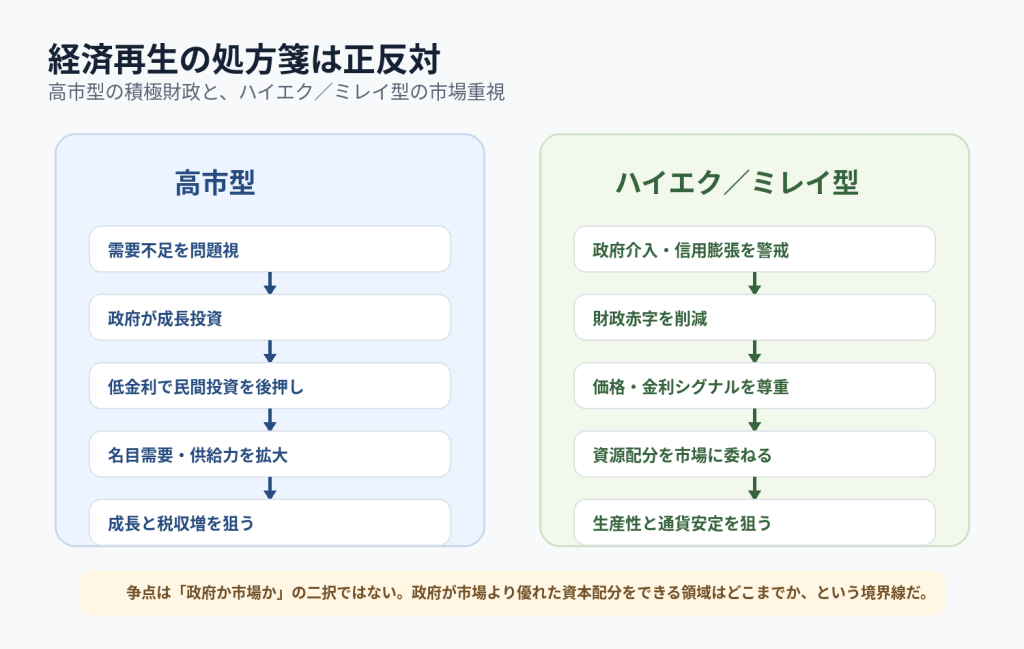
高市氏は、政府が投資して需要と供給力を押し上げる。
ミレイ氏は、財政赤字を削減し、規制を緩和し、中央銀行による財政ファイナンスを抑え、市場価格を機能させようとする。
2026年7月には、中央銀行が政府財政を直接・間接にファイナンスすることを禁じる法改正案まで打ち出した。
アルゼンチンの調整は当初、深い景気悪化と貧困率上昇を伴った。
しかしその後、インフレは大幅に低下し、財政収支も改善した。貧困率もピークから大きく低下している。
もっとも、問題がすべて解決したわけではない。2026年7月の消費者物価は前月比2.1%、前年比33.8%で、なお高い。外貨準備や雇用、家計の信用環境などの課題も残る。
したがって、ミレイ氏を単純な「正解」とするのも、高市氏を単純な「間違い」とするのも早い。
重要なのは、同じ「経済を成長させる」という目的に対して、ほぼ正反対の処方箋が現実に試されていることだ。
結論 高市氏の最大の問題は「リフレ派」であることではない
ここまで見てくると、高市氏について本当に問うべきことが見えてくる。
リフレ派だから間違っている、という話ではない。
2012~13年の日本では、金融緩和や需要刺激には十分な合理性があった。
問題は、その政策思想が形成された前提条件が変わったことである。
黒田氏も浜田氏も、経済環境が変わったから政策も変えるべきだと主張している。
一方、高市氏は現在も積極財政と成長投資を政策の中心に置く。
政府支出は今年のGDPを押し上げられる。
しかし、それが5年後、10年後の潜在成長率を高める保証はない。
政府は民間資本を特定分野に誘導することもできる。
しかし、その選択が市場より優れている保証もない。
そして高市氏の財政戦略は、政府の成長投資が民間投資を呼び込み、生産性と所得を高め、名目GDP成長率を金利より高く維持できるという前提に大きく依存している。
それが実現すれば「責任ある積極財政」は成立し得る。
実現しなければ、支出は将来への投資ではなく、現在の需要の前借りになり、金利上昇と利払い増だけが残る可能性がある。
高市氏の10年以上の発言を追うと、思想そのものは驚くほど一貫している。
しかし経済政策では、一貫性がいつも美徳とは限らない。
正しい政策は、経済環境によって変わる。
ハイエクが問い続けたのは、「政府は何をすべきか」だけではない。
「政府は何を知ることができるのか」だった。
高市政権についても同じ問いが必要だ。
政府は17分野・62項目への政策支援によって、官民370兆円超の投資を呼び込む構想を描いている。
だが、その分野が本当に2040年の日本を成長させるのかを、政府はどこまで知ることができるのか。
そして何より、アベノミクスの時代に合理性があった処方箋を、インフレ、円安、長期金利上昇の時代にも使い続けることが、本当に合理的なのか。
高市氏が直面している最大の敵は、もはやデフレだけではない。
アベノミクスという成功体験そのものなのかもしれない。