米国の長期金利上昇に、財務省が異例の一手を打った。
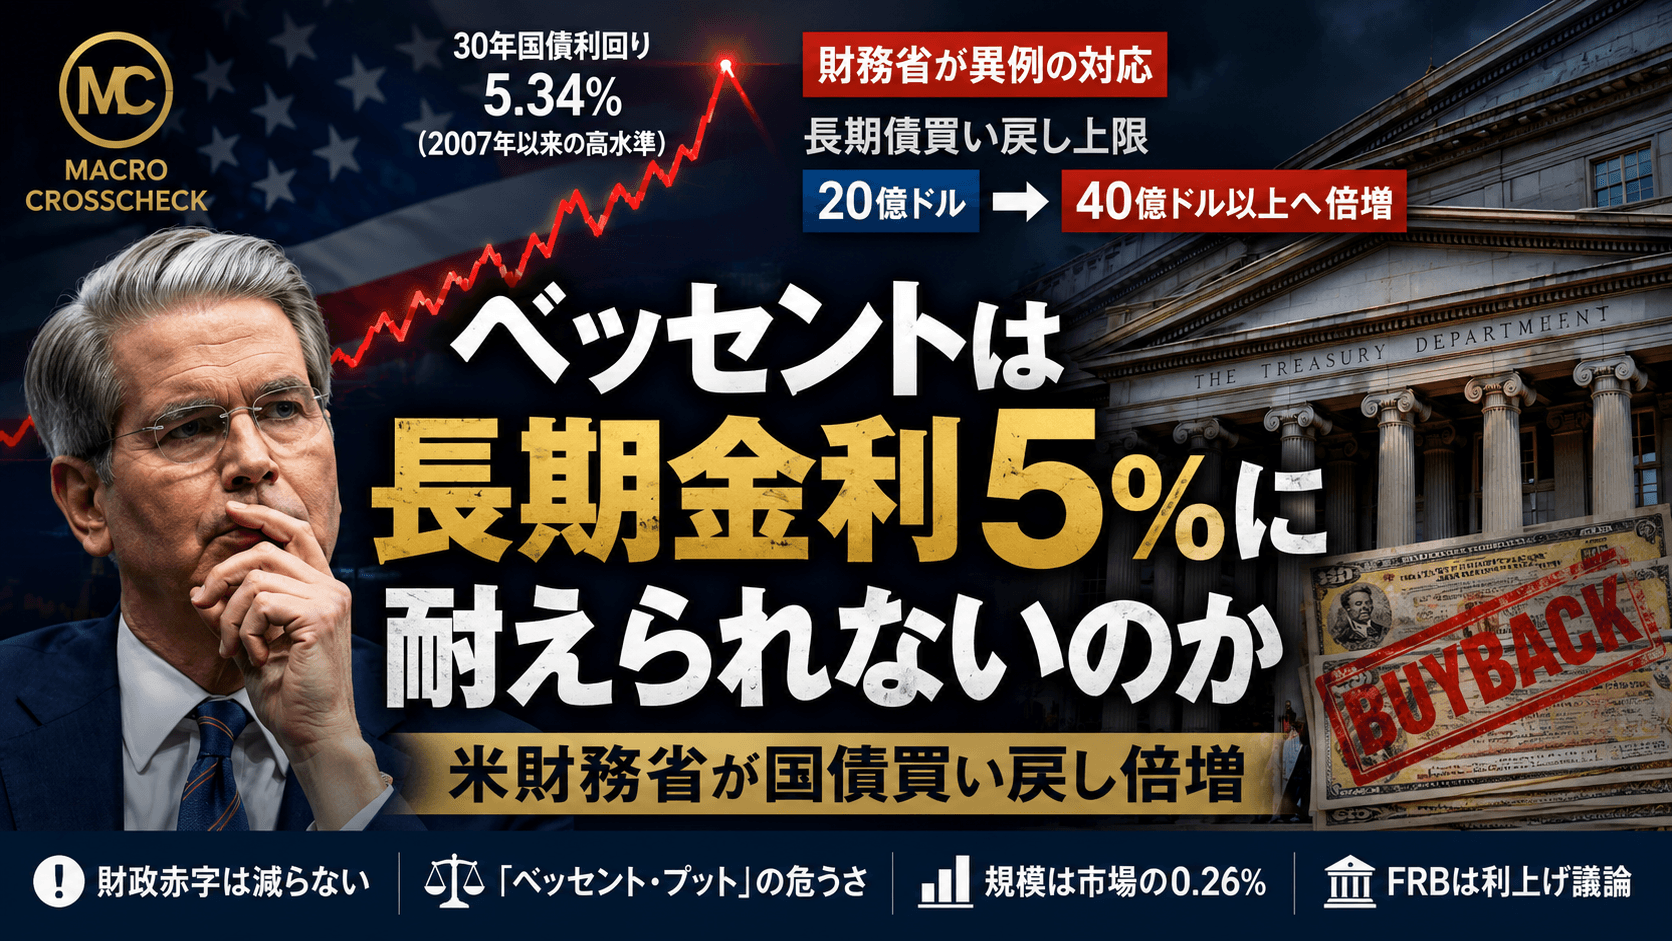
米財務省は8月19日、10~20年と20~30年の名目利付国債を対象にした「流動性支援買い戻し」について、1回あたりの上限を従来の20億ドルから少なくとも40億ドルへ引き上げると発表した。9月9日から11月4日まで実施する。
その前日、米30年国債利回りは一時5.34%まで上昇し、2007年以来の高水準を付けていた。発表後、30年金利は5.18%台まで低下した。
Bianco Researchのジム・ビアンコは直後、これまでの「Fedが慌てれば債券投資家は安心できる」という趣旨の持論を修正し、「bond traders can stop panicking when Scott Bessent starts panicking」と投稿した。
ベッセントの市場への働きかけは米国債だけではない。中国の巨額貿易黒字についても世界的な問題と位置づけ、G20各国に対応を求め始めた。詳しくは「中国は『輸出』で不況から逃げ切れるのか 1.2兆ドル黒字が世界を揺らす」で検証した。
その後、トランプ大統領はFRBにさらなる利下げを要求した。だが、短期金利を下げることとベッセントが求める長期金利の低下は同じではない。政権内部に潜むこの金利政策の矛盾を、最新データから検証した。
「ベッセントが慌て始めれば、債券トレーダーは慌てなくていい」という皮肉である。
ただし、今回の措置を単純に「財務省が長期金利5%を防衛し始めた」と断定するのは正しくない。財務省の公式説明はあくまで市場の流動性改善だ。しかも国債買い戻し制度そのものは2024年から続いており、今回突然始まった政策ではない。
それでも市場が大きく反応したのはなぜか。そして、政府が自国の長期国債を買い戻すことの何が問題になり得るのか。
重要なのは40億ドルという金額ではない。米財務省が長期金利上昇に対してどのような「反応関数」を持っているのか、市場が探り始めたことである。
30年金利は5.3%まで上昇していた
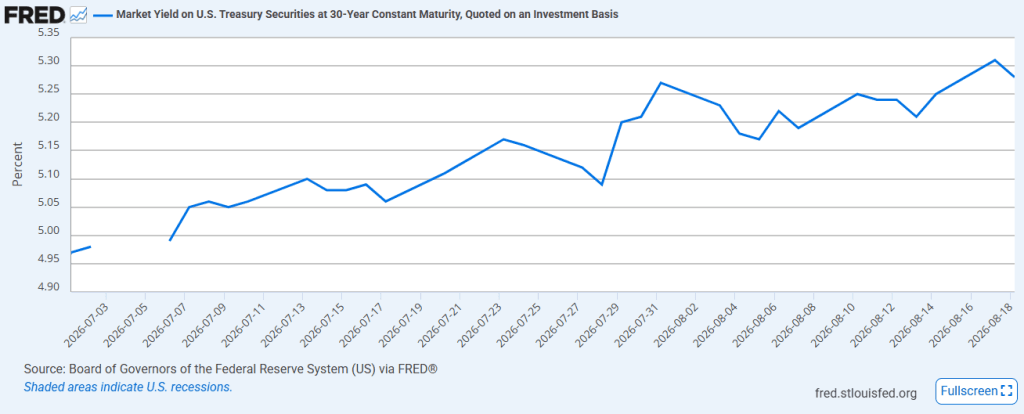
7月初めに5%を下回っていた30年金利は、1カ月半ほどで5.3%まで上昇した。
この上昇は住宅ローンや企業の資金調達だけでなく、米政府自身にも効く。国債が満期を迎え、高い金利で借り換えられるほど、利払い負担は増える。
8月19日には米国の公的債務残高が40兆ドルを超えた。一方、Reutersが示す市場性の米国債市場は約32.2兆ドルである。両者は定義が違うので混同してはいけないが、いずれにせよ高金利が財政と民間経済へ与える影響は以前より大きくなっている。
さらに最近は、AIデータセンター建設をめぐる巨額の企業債発行も重なっている。政府と企業が同じ長期資金を奪い合えば、国債利回りに上昇圧力がかかる。
秋田2兆円AIデータセンターの記事で見たように、AIは株式市場だけでなく信用市場の巨大な資金需要になりつつある。
財務省は何を倍増したのか
8月5日に公表された当初の買い戻し予定では、10~20年と20~30年の長期ゾーンについて、1回あたりの最大購入額は20億ドルだった。
それを8月19日、財務省は9月9日以降「少なくとも40億ドル」にすると発表した。
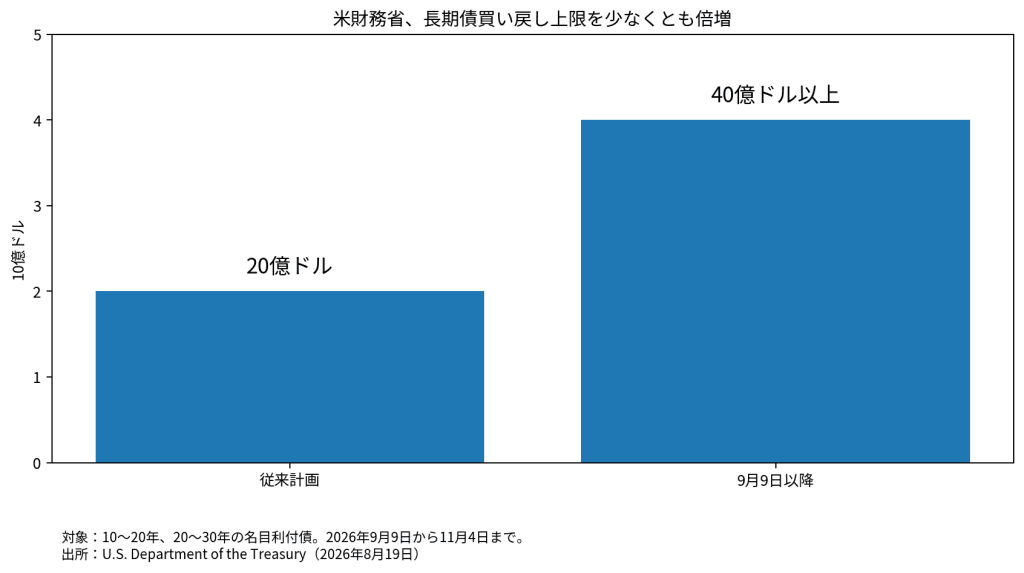
財務省が公式に挙げた理由は「長期ゾーンで一貫して強い市場参加があり、高品質の売却オファーが大量に寄せられているため、より大きな流動性支援を提供する」というものだった。
ここは重要である。財務省は「30年金利が5.3%になったので下げる」とは一言も言っていない。今回の措置を長期金利の上限設定やイールドカーブ・コントロールと呼ぶ根拠もない。
一方で、タイミングは無視できない。30年金利が19年ぶりの高水準を付けた翌日に、8月5日に示したばかりの長期ゾーンの買い戻し規模を途中で倍増したからだ。
市場はこの発表を長期債への支援シグナルとして受け止め、30年金利は発表後に約9bp低下した。
そもそも国債買い戻しはQEではない
「政府が国債を買う」と聞くと、FRBの量的緩和、いわゆるQEを連想するかもしれない。しかし仕組みは違う。
FRBは中央銀行として準備預金を生み出して国債を購入できる。これに対し財務省は、国債を買い戻すための資金も最終的には税収や別の国債発行などで賄わなければならない。
財務省は制度導入前の2023年に、この違いを明確に説明している。財務省による買い戻しは急性の市場ストレスを解消するためのものではなく、「買い戻す1ドルにつき、他の条件が同じなら1ドルの国債発行で資金を手当てする必要がある」という。
したがって今回の措置で米政府の借金そのものが減るわけではない。30年債を買い戻すために短期国債などの発行が増えれば、起きるのは債務削減ではなく満期構成の変更である。
ここがFRBのQEとの決定的な違いだ。
問題① 長期金利を上げている原因は消えない
今回の買い戻しで財政赤字は1ドルも減らない。国債の発行必要額も基本的には変わらない。
CitiのDan Gottlanderは、長期債を買い戻しても赤字は変わらず、その資金を調達するために財務省は短期国債や他の年限を追加発行する可能性があると指摘した。
つまり長期債の需給を一時的に改善しても、財政赤字や巨額の借り換え需要という根本原因は残る。
以前の記事で検証した米30年金利上昇の背景には、インフレだけでなく財政、国債供給、タームプレミアムの上昇がある。買い戻しはそれらを直接解決する政策ではない。
問題② 市場が「ベッセント・プット」を意識する
今回最も重要なのは、実際の購入額よりシグナルかもしれない。
発表前の計画では、8月6日から11月5日までの全満期の最大買い戻し額は690億ドルだった。今回の長期ゾーン増額によって少なくとも140億ドルが上積みされ、最大830億ドルになる。
しかしこれは、約32.2兆ドルの米国債市場に対して約0.26%にすぎない。
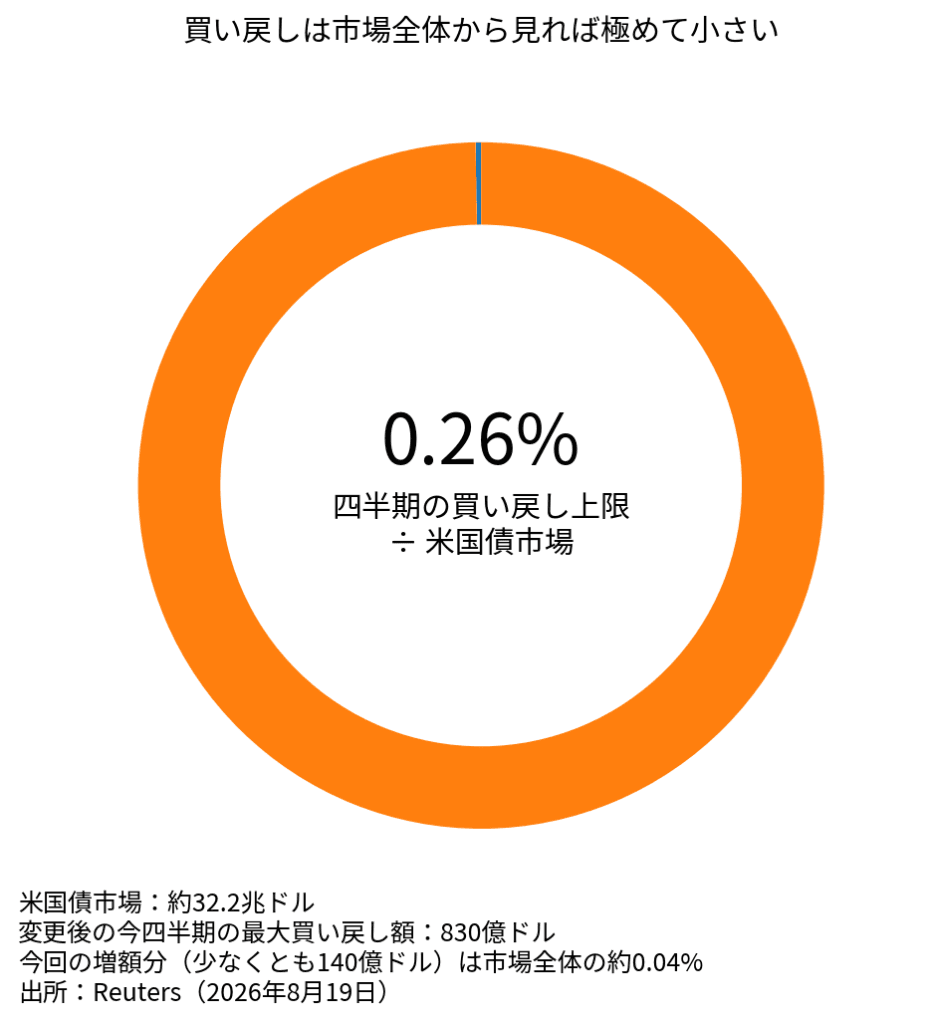
この規模だけで32兆ドル市場の長期金利を恒久的に押し下げるのは難しい。それにもかかわらず市場が大きく反応した。
これは投資家が「財務省は長期債市場の悪化に無関心ではない」という情報を得たからだと考えられる。
もし今後、30年金利が再び5.3%、5.5%と上昇するたびに財務省が買い戻しを拡大するなら、市場は一定の水準から政府が支える「ベッセント・プット」を意識し始める。
現時点ではそこまで断定できない。今回だけなら、既存の流動性支援制度を少し拡大したにすぎない。問題は次に金利が上がった時である。
問題③ 市場が送る財政警告を弱めないか
長期金利上昇は政府にとって痛い。だが同時に、それは市場から政府へのシグナルでもある。
しかし根本問題は財務省の買い戻し策ではなく、そもそも大量の国債を誰が引き受けるのかである。米国債を買うのは誰か 著名投資家の警告が現実にで買い手を分解した。
財政赤字が膨らみ、国債供給が増え、投資家が長期債を持つリスクを高く評価すれば、より高い利回りを要求する。
この価格シグナルには「今の財政運営には以前より高い資金調達コストが必要だ」というメッセージが含まれる。
そこで政府が財政赤字を縮小するのではなく、自ら長期債の買い手となって価格を支える方向へ進めば、市場による財政規律の警告が弱まる可能性がある。
だから本当に危険なのは今回の40億ドルではない。同じ政策が金利上昇のたびに拡大されることだ。
問題④ 短期債への依存を強めれば別のリスクが増える
長期債を買い戻す一方で、その資金を短期国債で賄えば、政府の平均的な借入期間は短くなる方向に働く。
短期債には金利変化が素早く反映される。将来FRBが再び利上げを迫られた場合、短期債への依存度が高いほど政府の利払い費は早く増える。
つまり長期金利の痛みを避けるために短期化を進めれば、将来の借り換えリスクを増やす可能性がある。
ただし、今回の買い戻し増額分を財務省が具体的にどの年限の追加発行で賄うかはまだ決まっていない。ここは「短期債発行が必ず増える」と書くべきではない。
「regular and predictable」は崩れたのか
米財務省は国債管理で「regular and predictable」、つまり定期的で予測可能な運営を重視してきた。
今回のサプライズ発表について、JefferiesのThomas Simonsはこの伝統を損ない、場当たり的に見えると批判した。
ただし、ここにも反対材料がある。
財務省は制度設計の段階から、特定ゾーンに追加的な流動性支援を提供するため一定の柔軟性を残すとしていた。
つまり今回の変更だけで「財務省が自らの原則を破った」とまでは言えない。
正確には、「定期・予測可能性を重視してきた制度の中で、長期ゾーンだけを定例の四半期計画の途中で増額したことが、市場に政策的な意味を読ませた」と考えるべきだろう。
同じ日にFRBはむしろ「引き締め」を議論していた
さらに興味深いのが、8月19日に公表された7月FOMC議事要旨である。
7月会合では多数派が政策金利3.50~3.75%の据え置きを支持した一方、複数の参加者が25bpの利上げを支持した。実際の投票でもBeth Hammack、Neel Kashkari、Lorie Loganの3人が利上げを主張して反対票を投じた。
さらに議事要旨では、多くの参加者が「インフレが低下しなければ政策引き締めが必要になる可能性が高い」と判断していた。
これは財務省の買い戻しとは目的が違う。FRBは物価安定のために政策金利を操作する。財務省は政府債務を管理し、市場流動性を改善する。
したがって「Fedは引き締め、財務省は緩和」という単純な政策矛盾ではない。
しかし市場から見ると、同じ日に二つのシグナルが出たことは面白い。
FRBではインフレが下がらなければ追加引き締めを検討する。一方、財務省は長期国債の買い戻し規模を拡大する。
短期金利と長期金利をめぐる政策当局の役割分担が、これまで以上に注目される局面に入った。
これは「財政ファイナンス」なのか
現時点でそう呼ぶのは行き過ぎである。
財務省は新しい通貨を生み出して自国債を買っているわけではない。買い戻した分は別途資金調達が必要であり、規模も市場全体から見れば小さい。
イールドカーブ・コントロールでもない。財務省は特定の金利水準を目標として公表していない。
だから今回だけを見て「米国が長期金利を操作し始めた」「隠れQEだ」と断定するのは適切ではない。
しかし、今後同じことが繰り返されれば意味は変わる。
金利が上がる。財務省が買い戻しを増やす。さらに上がる。また規模を増やす。
このパターンが形成されれば、財務省が事実上どこまで長期金利上昇を許容するのかという「非公式の上限」を市場が探り始める。
次に見るべきは「5.3%」ではなく財務省の次の行動
今回の買い戻し倍増で、米国の長期金利問題が解決したわけではない。
財政赤字は残る。国債供給も残る。AIをはじめとする民間部門の巨大な資金需要も残る。そして長期債を買う投資家が要求する実質金利とタームプレミアムも、市場が決める。
40億ドルという数字だけなら小さい。
それでも今回の発表が重要なのは、30年金利が19年ぶり高値を付けた直後に、財務省が長期ゾーンの買い戻し計画を変更し、市場がそれに大きく反応したからである。
ビアンコの「ベッセントが慌てれば債券トレーダーは慌てなくていい」という皮肉は、この点を突いている。
本当に「ベッセント・プット」が存在するのか。
まだ答えは出ていない。
判定するために見るべきなのは、30年金利が次に5.3%を超えるかどうかだけではない。
その時、米財務省が再び買い戻し規模を拡大するのか。
そこに、この政策の意味を見極める次のクロスチェックがある。