AIブームの主戦場が、株式市場から信用市場へ移り始めている。
秋田市では最大500MW級のAIデータセンター構想が進み、2026年8月には事業規模が約2兆円に達する可能性が報じられた。UAEの政府系ファンド、ムバダラによる最大1兆円規模の投資も協議されている。一方、米国ではNVIDIAがApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRと組み、AIインフラ向けに5000億ドル超の第三者資金を動員する構想を打ち出した。
そこに警鐘を鳴らしたのが、DoubleLine Capitalのジェフリー・ガンドラックである。
ガンドラックが問題視したのはAIそのものではない。技術革新が速く、将来の残存価値を読みづらいAIチップを、長期の信用供与を支える資産として扱い始めた金融市場の変化である。
では、これは本当に「バブル末期」の兆候なのか。秋田の巨大データセンター構想と、ウォール街で急速に広がるAIインフラ金融を重ねると、AI投資の次の論点が見えてくる。
秋田に最大500MW、2兆円規模のAI拠点構想
秋田の計画は突然現れたものではない。2025年10月、秋田市、Bitgrit、エスツーは、再生可能エネルギーを活用するAIデータセンターの立地に向けた連携協定を結んだ。JETROが同年11月に公表した内容では、秋田市飯島地区の再エネ工業団地に300~500MW規模の施設を整備し、2033年の本格運用を目指すとしていた。当時示されていた投資規模は最大4000億円だった。
ところが2026年8月の報道では、構想全体の関連投資が約2兆円規模に達する可能性が浮上した。報道ではUAE政府系ファンドのムバダラが最大1兆円規模の投資を検討しているとされ、8月19日には駐日UAE大使らが秋田県知事、秋田市長と面会する予定である。
AI・データセンターによる電力需要増加を背景に、政府は原子力の長期活用や次世代炉への建て替えも進めようとしている。一方、その使用済み燃料をどう処理するのかという「出口」は未解決のままだ。核燃料サイクルと最終処分の現状は「核のごみは海外にも宇宙にも捨てられない 原発の『後始末』を誰が背負うのか」で検証した。
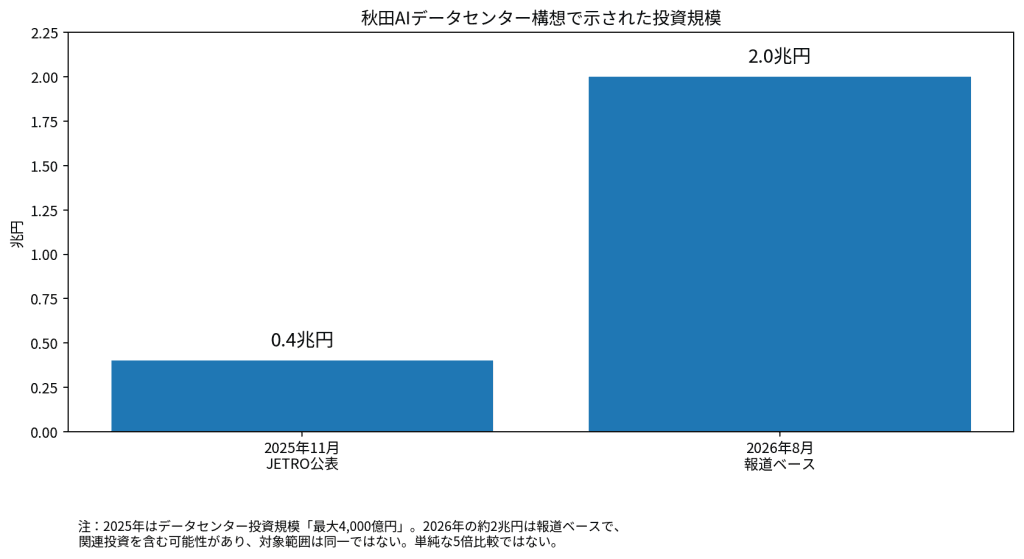
ここは注意が必要だ。4000億円から2兆円へ「事業費が5倍になった」と断定するのは早い。2025年の数字は主としてデータセンター建設への投資規模として示されていたのに対し、2026年の2兆円は電力、通信、設備、サーバーなどを含む広い構想として報じられている。しかも最終投資決定には至っていない。
実際、Bitgrit側ではまず1.5MW、約50億円規模のパイロット施設を2027年に立ち上げ、その後は需要や契約に応じて段階的に拡張する計画も示されている。500MWと2兆円は「明日から一気に建つ数字」ではない。
それでも重要なのは、秋田のような地方都市で数千億円から兆円単位のAIインフラ投資が議論され始めたことだ。AIのボトルネックが半導体だけでなく、電力、土地、送電網、冷却設備、そして資金調達へ広がったことを象徴している。
NVIDIAはAI計算資源を「投資可能な資産」に変えようとしている
この流れを最もはっきり示したのが、NVIDIAが8月10日に発表した金融6社との提携である。
その動きはさらに進んでいる。AI投資を支える資金調達は、融資やプライベートクレジットだけでなく、公募社債を通じて世界中の投資家へ広がり始めた。Amazonの初ポンド債を手がかりに、AI企業が世界の債券市場から資金を集める新しい段階を見た。
相手はApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR。NVIDIAはこれらの金融機関と独立した「compute financing platforms」を構築し、AIインフラ整備のため5000億ドル超の第三者資金を時間をかけて動員する方針を示した。
重要なのは、この5000億ドルがNVIDIA自身の投資額でも、すでに集まった一つのファンドでもないことだ。現段階ではMOUに基づく枠組みであり、個別案件について金融機関が顧客、利用率、キャッシュフロー、残存価値などを審査する。
それでも言葉の変化は大きい。NVIDIAはGPUを単なる半導体ではなく、AIファクトリー全体を含む「投資可能なインフラ資産」と位置づけ始めた。BlackRockやApolloのような長期資金の担い手が、その計算資源から得られる利用料や契約収入に資金を供給する構図である。
ガンドラックが「バナナ」を持ち出した理由
ガンドラックは8月15日、この構想を痛烈に批判した。焦点は、寿命を見通しにくい資産を長期債務の裏付けにすることへの違和感である。30年のABSを、寿命の分からない新種のバナナを倉庫に積んで組成するようなものだ、という趣旨の皮肉まで述べた。
さらに、新しい資産クラスや「金融イノベーション」が熱狂的に語られる局面は、リスク資産の天井で見られがちな兆候だと警告した。
ここで彼が突いているのは、AI需要の有無ではない。問題は「資産の経済寿命」と「債務の期間」が本当に合っているのかという、古典的な信用分析である。
データセンターの土地、建物、送電設備は長期に使える。しかしGPUは世代交代が速い。現在高価なGPUが、5年後、10年後にも十分なレンタル料を生み、担保価値を維持している保証はない。もしその残存価値を高く見積もることで長期・低利の資金調達が成立しているなら、前提が崩れたとき損失は信用市場へ波及する。
ただし「30年債でGPUを買っている」は単純化しすぎだ
ここはガンドラックの警告もクロスチェックする必要がある。
すでに実在する代表例が、AIクラウド企業CoreWeaveのGPU担保融資だ。2026年3月、CoreWeaveは85億ドルの融資枠を組成し、AI向けHPCインフラを担保とする融資として初めて投資適格格付けを取得した。
しかし、この融資は「GPUだけ」を頼りに30年間貸す仕組みではない。満期は2032年3月で約6年。担保にはHPC設備だけでなく、関連する顧客契約も含まれている。つまり貸し手はGPUの中古価格だけではなく、契約済みの計算需要とそこから生まれるキャッシュフローを見ている。
NVIDIA側にも反論がある。同社は2020年投入のA100が6年後の現在も学習、推論、HPCで商用利用されており、CUDAのソフトウエア更新によって既存設備の生産性も高められると主張する。GPUを別の顧客や用途へ移せる「再配置可能性」も残存価値を支えるという。
したがって、「GPUは数年で無価値になるのに30年ローンを付けている」という理解は正確ではない。
本当の論点はもっと難しい。AI計算需要が今後も契約期間を通じて伸びるのか。顧客が支払い能力を維持できるのか。次世代チップの性能向上で旧世代のレンタル価格が急落しないか。そして契約終了後に設備をいくらで再配置・売却できるのか。金融機関は、その不確実な将来を現在価値に直して貸出条件を決めなければならない。
AIはすでに巨大な「信用市場のテーマ」になった
ガンドラックの警告が無視できない理由は、資金量の桁が変わっているからだ。
その後、スタンレー・ドラッケンミラーの13Fでは、電力インフラを持つビットコイン採掘企業4社への新規投資が判明した。ドラッケンミラーが採掘株を買う 狙いはBTCかAIかでは、この「AIと電力」の投資テーマを実際のポートフォリオから検証した。
Apolloによれば、2026年7月までのAI関連の投資適格債発行は、10年以上の長期IG社債供給の約40%を占めた。同社はAIエコシステムが今後さらに2兆ドル超の投資適格債務を支え得る一方、公募のIG市場が2030年までに吸収できるのは1兆ドル未満と試算する。その差額1兆ドル超が、私募債、インフラ債、資産担保融資、設備金融、プロジェクトファイナンスへ流れる可能性があるという。
実際、CoreWeaveの85億ドルだけではない。Broadcomは6月、Apollo、BlackstoneとAIインフラ金融のプラットフォームを立ち上げ、最初の案件としてAnthropic向け1GW超の計算能力を支える350億ドルの枠組みを発表した。NVIDIAはさらに5000億ドル超を目標に掲げた。
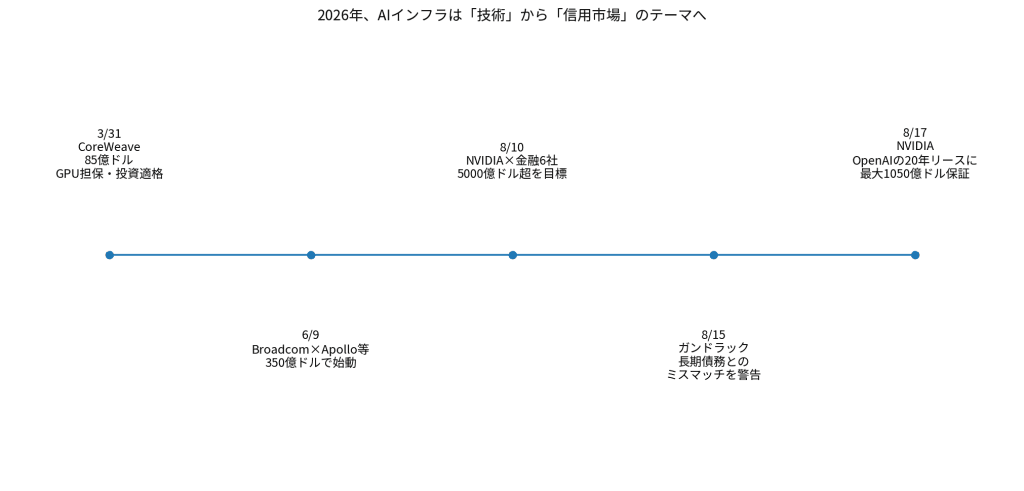
AIブームは、もはやNVIDIAの決算やNasdaqのPERだけを見ればよい相場ではない。長期債の供給、プライベートクレジット、プロジェクトファイナンス、保険マネーの運用先まで巻き込み始めている。
この点は、以前の記事「CPI鈍化でも米30年金利は25年ぶり高水準」で見た長期債市場の需給ともつながる。AI企業の巨額資金調達は、国債増発と並んで長期の債券供給を増やし、金利を押し上げる一因になり得る。
NVIDIA自身が1050億ドルを保証する意味
そして8月17日、さらに象徴的な案件が明らかになった。
NVIDIAは、OpenAIが米オハイオ州でSB Energyから借りる巨大データセンターについて、最大1050億ドルの保証を提供することで合意した。OpenAIのリース期間は20年、敷地は最大8GWに達する計画で、NVIDIAは同時にSB Energyへ15億ドルを出資する。
ただし、1050億ドルはプロジェクト全体の建設費を丸ごと保証するものではない。リース料や電力支払い、施設の最低価値の一部を支える信用補完であり、資金調達の詳細もまだ確定していない。
それでも構図は興味深い。NVIDIAはAIインフラへチップを売る供給者であると同時に、その顧客側の大型案件が資金を調達しやすくなるよう信用力も提供する。施設ではNVIDIAが独占的なチップ供給者になる予定だ。
このため市場では「循環的な資金供給ではないか」という疑念が出る。NVIDIAは、案件は第三者の金融機関が独立して審査するため循環金融ではないと反論している。どちらが正しいかは、最終的にはAIサービスから十分な外部キャッシュフローが生まれるかで決まる。
秋田とNVIDIAの金融構想は「直接つながっている」わけではない
ここで秋田に戻る。
現時点で、秋田のAIデータセンターがNVIDIAの5000億ドル超の金融プラットフォームを利用する、あるいはGPUを担保にABSを発行すると確認できる資料はない。両者を直接結びつけるのは誤りである。
秋田で公表されているのは、BitgritとエスツーがSPCを設立し、国内外から投融資を募る構想だ。2026年8月にはUAEマネーの大型投資が協議されている。
それでも両者は同じ問いを突きつけている。
500MWのデータセンターを建てる資金は誰が出すのか。借入期間は何年なのか。最大の顧客は誰で、何年間の利用契約を結ぶのか。GPUやサーバーを何年で入れ替えるのか。電力価格が上がっても採算は合うのか。計算需要が想定を下回った場合、設備の残存価値を誰が負担するのか。
実は、500MWや2兆円という見出しの数字以上に重要なのは、この金融構造である。
「AI版リーマン」なのか
現時点で、そこまで言う根拠はない。
住宅ローン危機では信用力の低い家計への融資が大量に証券化され、複雑な商品を通じて金融システム全体に広がった。現在のAIインフラ金融では、強いバランスシートを持つ大手テック企業や長期契約が重要な支えになっている案件も多い。CoreWeaveの融資でも、担保はGPUだけではなく顧客契約とセットである。
一方で、警戒すべき経路は明確だ。
AIサービスの収益化が想定を下回る。利用率やGPUレンタル価格が落ちる。顧客の信用力が悪化する。中古GPUの残存価値が下がる。すると新しい案件への融資条件が厳しくなり、信用スプレッドが拡大する。資金調達コストが上がればデータセンター建設が先送りされ、最後にはGPU需要にも跳ね返る。
つまりAIバブルが崩れるとすれば、株価が突然下がるだけではない。「資金が安く大量に供給されるから設備投資が続く」という循環が逆回転する可能性がある。
見るべきはNVIDIAの株価だけではない
ガンドラックの警告だけで「AIバブルの天井」と断定することはできない。新しい金融商品が生まれること自体は、成長産業に大量の資本を配分するための自然な進化でもある。
AI需要が十分に強く、長期契約が確保され、GPUを他の顧客へ再配置できるなら、AI計算資源をインフラ資産として金融化することには合理性がある。
しかし、2026年に起きた変化は軽視できない。
AIは「どのモデルが優れているか」「NVIDIAの次のGPUがどれほど速いか」という技術競争から、「数兆ドルの設備投資を誰のバランスシートで支えるのか」という金融の問題に移った。
秋田の2兆円構想は、その波が日本にも届き始めた象徴である。
これから見るべきなのはNVIDIAの売上高だけではない。AI関連社債の発行額とスプレッド、プライベートクレジットの融資条件、データセンターの利用率、長期顧客契約、GPUの中古価格とレンタル価格、そして信用補完を誰が引き受けているかである。
AIが本当に持続的なインフラ投資になるのか。それとも金融の力で設備投資を前倒ししているだけなのか。
ガンドラックの警告が正しいかどうかを決めるのは、株価チャートではなく、これから数年のキャッシュフローと信用市場である。
その後、AIインフラの制約は金融だけでなく電力網と安全性にまで広がった。テキサスはデータセンター向けの新規許可を止め、中国は20GW超の能力増強を掲げている。「AI開発はなぜ止まれないのか 電力不足、人類滅亡リスク、米中競争が同時に迫る」で最新局面を整理した。