株価が何%上がったかはニュースになる。
政府が30年間、いくらの金利でお金を借りたかは、それほど話題にならない。
「マーケット」と聞けば、日経平均、S&P500、NASDAQを思い浮かべる人が多いだろう。
だが、世界の大きなお金を動かすプロが毎日見ているのは株だけではない。
むしろ、その一段上流にある債券市場を見ている。
そして今、米国債でも日本国債でもなく、英国債に目を向ける意味が大きくなっている。
9月8日、英国政府は2056年償還の30年国債を42.5億ポンド発行した。
その償還利回りは5.8168%。
英国債務管理庁(DMO)が1998年に発足して以降、国債の入札・シンジケーションで最も高い発行利回りとなった。
しかも興味深いのは、英国債が「売れなかった」わけではないことだ。
注文は872億ポンド。発行額の20倍を超える資金が集まった。
買い手はいる。
ただし、「この金利なら買う」と言われたのである。
株より地味な債券市場を、なぜプロは見るのか
債券は分かりにくい。
株なら「アップルが売れた」「AIが伸びる」「この会社は儲かる」といった物語がある。
一方、国債の話になると、10年、30年、利回り、デュレーション、タームプレミアムと、急にとっつきにくくなる。
それでもマクロ経済を見るなら、債券市場は避けて通れない。
国債金利がお金の値段の土台だからだ。
政府が10年間お金を借りるために5%払わなければならない世界で、企業が1%や2%で簡単に資金調達できるわけではない。
国債金利が上がれば、社債金利にも上昇圧力がかかる。住宅ローンにも波及する。M&Aや不動産投資の採算も悪くなる。
株式にも効く。
ほぼ安全とみなされる国債で5%近い収益が得られるなら、投資家は「株を買うなら、それ以上のリターンが欲しい」と考える。
将来の企業利益を現在価値へ割り戻す際の金利も上がるため、高い株価を正当化するハードルも上がる。
つまり、株式市場が企業や景気への期待を映す画面だとすれば、債券市場はその画面を動かす「お金の値段」を決めている。
「生まれ変わるなら債券市場になりたい」
債券市場の力を表した有名な言葉がある。
1990年代、クリントン政権で政治戦略を担ったジェームズ・カーヴィルはこう語った。
「生まれ変わるなら、債券市場になりたい。誰でも脅すことができるからだ」
政府が景気対策をやりたい。
減税したい。
支出を増やしたい。
政治家が選挙で勝てば、それを実行する権限はある。
しかし借金で賄うなら、最後には国債を買う人が必要になる。
そこで投資家から「その財政運営なら3%では買わない。5%なら買う」と言われれば、政府の利払い費は増える。
さらに金利が上がれば、住宅ローンや企業金融、株価にまで痛みが広がる。
債券市場には選挙権はない。それでも政府の政策を変えさせることがある。
それを本当にやった国が英国だった
だから英国債を見る。
米国債を見る人は多い。世界最大の債券市場であり、世界の基準金利だからだ。
日本人なら日本国債も見る。
しかし英国債まで毎日追っている人は一気に少なくなる。
それでも英国は重要だ。
先進国の政府が債券市場から信用を試されたとき、何が起きるのかを、英国はすでに一度、世界に見せている。
2022年9月、リズ・トラス政権が大規模減税を柱とした「ミニ・バジェット」を発表すると、英国債が急落した。
英中銀によると、30年債利回りはわずか3営業日で1.3%ポイント上昇した。
問題は国債投資家の損失だけでは済まなかった。
長期金利の急騰によって、LDIと呼ばれる運用を行っていた年金基金が追加担保を求められた。現金を作るため国債を売る。国債価格がさらに下がる。また担保が必要になる。
売りが売りを呼ぶ状態になった。
英中銀は金融引き締めを進めていたにもかかわらず、金融システムを守るため長期国債の緊急買い入れに追い込まれた。
最終的な買い入れ額は193億ポンドだった。
トラス政権は主要政策の撤回を迫られ、首相は就任からわずか45日で辞任した。
「債券市場が政治を動かす」は、英国では比喩ではなかった。
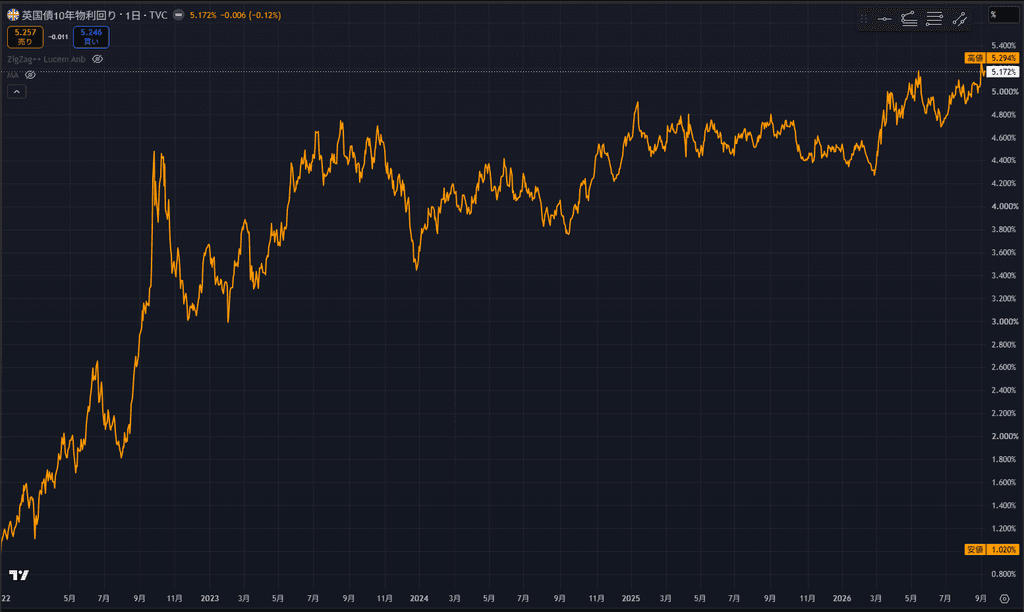
2026年はトラス・ショックより不気味だ
ただし、ここで重要なのは「また2022年と同じ危機が始まった」と言うことではない。
むしろ今回は、2022年とは違うから興味深い。
2022年には明確な引き金があった。
突然発表された大型減税である。
2026年には、それに相当する一発の政策事故はない。
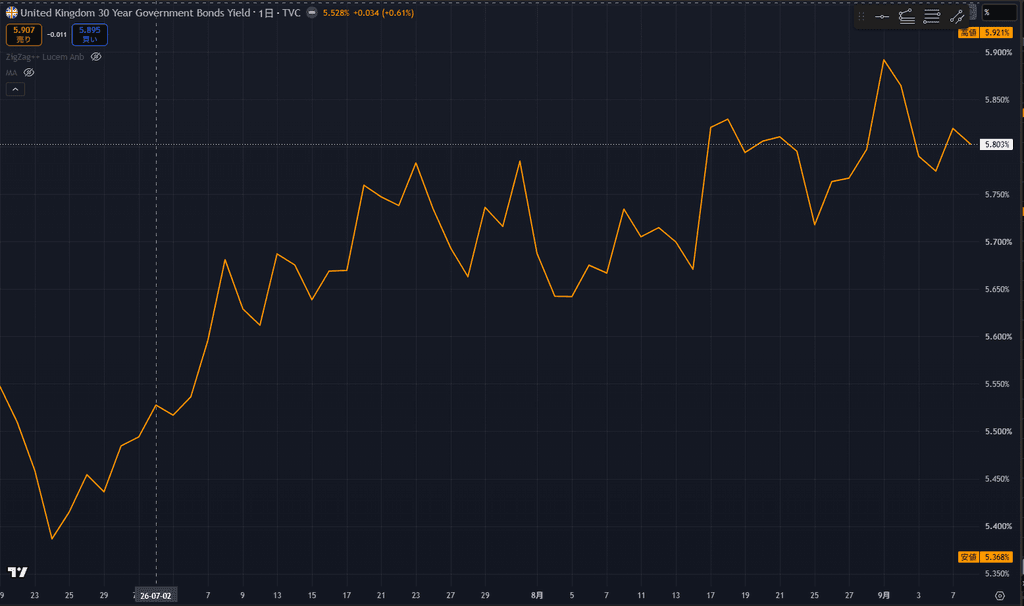
それでも英国10年債利回りは5%を超え、30年債利回りは一時5.9%台まで上昇した。
そして英国政府は実際に30年物の資金を5.8168%の償還利回りで調達した。
同じことは企業の社債にも起きている。Amazonの初ポンド債にも大量の注文が集まったが、重要なのは「売れたか」ではなく、投資家が何%なら買ったのかだ。AI大手の大量起債で、世界の投資家が要求する金利がどう変わっているのかを検証した。
ちなみに、この国債の表面利率、いわゆるクーポンは5.375%である。
しかし額面100ポンドの債券を93.806ポンドで発行したため、満期まで持つ投資家が得る償還利回りは5.8168%になる。
債券市場で重要なのは、この「投資家が何%なら政府に金を貸すのか」という数字である。
金利上昇の約6割は「長く貸すなら上乗せしてくれ」
では、なぜ英国の長期金利はこれほど上がったのか。
ここで英中銀の分析が面白い。
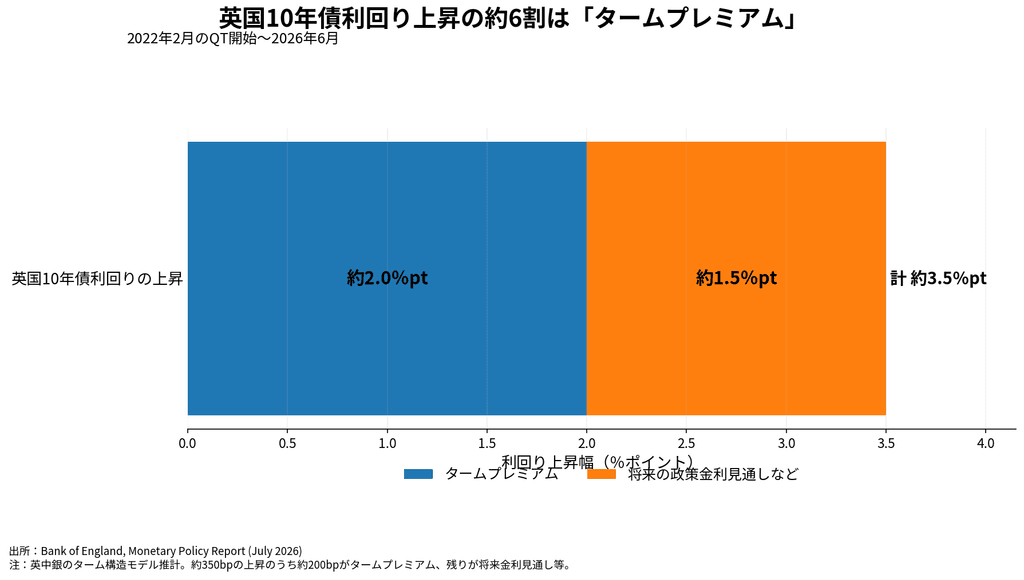
英中銀によると、量的引き締め(QT)が始まった2022年2月から2026年6月までに、英国10年債利回りは約3.5%ポイント上昇した。
そのうち約2%ポイントを占めたと推計されているのが、タームプレミアムである。
難しそうな言葉だが、考え方は単純だ。
「10年間もお金を貸すなら、その間にインフレが起きるかもしれない。国債が大量発行されるかもしれない。金利がもっと上がるかもしれない。そのリスクを取るのだから、短期で貸すより余分に金利をくれ」
その上乗せ料金がタームプレミアムである。
これは大きい。
現在の英国長期金利を「英中銀が利上げしたから」で片付けることはできない。
英中銀自身、QTによる長期金利への累積的な押し上げ効果は20~30bp程度とみている。
それよりはるかに大きいのが、長期国債を持つこと自体に市場が要求するプレミアムの上昇だ。
英国債を買ってくれた「常連客」が変わっている
その背景には、英国特有の構造変化もある。
かつて英国の超長期国債には強力な買い手がいた。
確定給付型、いわゆるDB型の年金基金である。
年金基金は何十年先まで年金を払う必要がある。
その長い負債に合わせて、30年物やインフレ連動国債を保有する合理性があった。
ところがDB型年金は縮小し、新規加入を停止する基金も増えた。
英中銀によれば、年金基金・LDI投資家が購入する国債の平均残存年限は、2018年の約25年から2026年には約14年まで短くなった。
英国政府の30年債を機械的に買ってくれていた巨大な常連客の需要が弱くなっている。
英中銀は同時に、投資ファンド、海外投資家、ヘッジファンドなど、より価格に敏感な投資家の存在感が世界の国債市場で増していると指摘している。
中央銀行や年金基金など、価格に比較的鈍感な買い手の比重が下がり、利回りを厳しく比較する民間投資家の存在感が増えれば、政府は「国債を出せば誰かが買う」だけでは済まない。
何%なら買うのか。
その問いが重要になる。
「買い手がいない」のではない
今回の英国債発行は、そのことを非常に分かりやすく示した。
42.5億ポンドの発行に対し、注文は872億ポンド。
需要だけ見れば大成功である。
だから「英国債が誰にも買ってもらえなくなった」という話ではない。
正反対だ。
十分に高い利回りなら、猛烈に買いたい人がいる。
これは日本国債や米国債を考えるうえでも重要なポイントである。
国債危機とは、ある朝突然「買い手ゼロ」になることだけを意味しない。
3%なら買わない。
4%なら少し買う。
5%なら大量に買う。
このように市場が政府へ要求する価格が変わるだけでも、政府の借金コストは大きく変わる。
英国はインフレにも弱点がある
しかも英国財政は、インフレに対して独特の弱点を持つ。
英国は他の主要先進国と比べ、インフレ連動国債の比率が高い。
その後、英国だけでなく米国、ドイツ、日本でも長期金利が上昇し、9月15日にはG7の10年国債利回り平均が4.285%と2008年半ば以来の高水準に達した。個別国の問題から世界同時の金利上昇へどう広がったのかは、こちらの記事で整理した。
インフレ連動債では、物価が上がれば政府が支払う金額も増える。
2022年のエネルギー価格急騰時には、インフレ連動債の利払い費が大きく膨らんだ。
高いインフレは中央銀行に金利を下げにくくさせる。
高い市場金利は新しい国債の調達コストを上げる。
インフレ連動債では物価上昇そのものが政府支出を増やす。
英国債は、インフレ、金融政策、国債需給、政府財政が一つの市場で交差する場所なのである。
ラッセル・ネイピア「Hold no bonds」
この環境を極端な言葉で表現している投資家がいる。
金融史家で投資家のラッセル・ネイピアだ。
2026年4月、ネイピアは投資家にこう助言した。
“Hold no bonds.”
「債券を持つな」である。
もちろん、今回の英国30年債発行を直接受けた発言ではない。
彼が警戒しているのは、より長期的な「金融抑圧」だ。
政府債務が大きくなりすぎると、政府にとって一つの選択肢となるのが、インフレ率より低い金利に国債利回りを抑え、借金の実質価値を時間をかけて減らすことだ。
政府は100ポンドを100ポンドで返す。
しかし、その100ポンドで買える物は以前より少なくなっている。
名目上デフォルトしていなくても、債券保有者は購買力を失う。
ネイピアはそこを問題にしている。
債券価格が下がれば損をする。
金利を政策的に抑え込めば、インフレによって実質的に損をする。
高債務時代の債券投資家は、その二つのリスクを意識しなければならないという警告である。
エラリアンが見る「単純な需給問題」
モハメド・エラリアンも、世界の長期金利を考えるうえで債券供給の増加に注目している。
政府は巨額の国債を発行する。
同時にAIデータセンター建設を進める巨大テクノロジー企業も、巨額の社債を発行している。
つまり、世界中の投資家のお金をめぐって、政府と企業が競争している。
難しい金融理論以前に、これは需要と供給の問題でもある。
売りたい債券が増える。
買い手の資金には限界がある。
ならば価格を下げる必要がある。
債券価格が下がるということは、利回りが上がるということである。
そして英国だけではない
最後に英国だけを見ていると、今回の意味を取り違える。
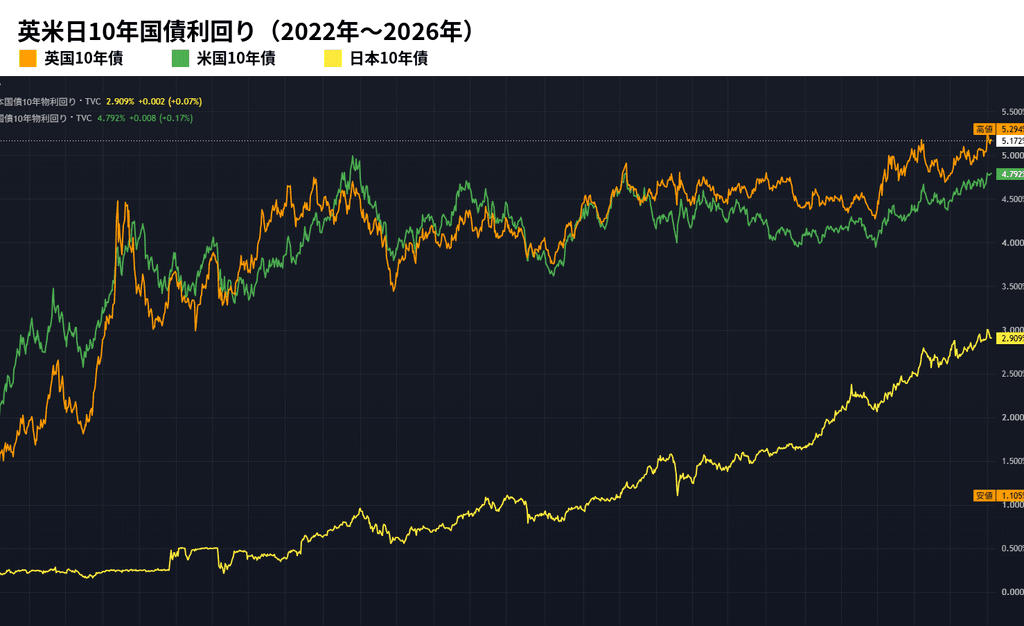
英国10年債は5%台。
米国10年債も5%に迫っている。
日本10年債も3%前後まで上昇した。
もちろん理由は同じではない。
米国には巨大な財政赤字とAI投資による資金需要がある。
日本には日銀の正常化、国債買い入れ減額、積極財政への警戒がある。
英国にはインフレ、財政、年金基金の構造変化がある。
それでも共通するものがある。
中央銀行が大量に国債を買い、金利を極端に低く抑えていた時代から、政府が再び民間投資家に「何%なら長期国債を持ってくれますか」と問わなければならない時代へ戻っていることだ。
英国債は「未来の日本」なのか
英国と日本を単純に重ねる必要はない。
債務構造も、中央銀行の国債保有も、経常収支も、年金制度も違う。
それでも英国を見る価値はある。
英国は未来を予言してくれるからではない。
政府が市場の制約にぶつかったとき、どこから問題が表面化するのかを見せてくれるからだ。
2022年には、その制約が突然現れた。
政府が財政政策を発表した直後に国債が暴落し、年金基金が揺れ、中央銀行が介入し、政府が政策を撤回した。
2026年は違う。
一日にして市場が壊れているわけではない。
むしろ、何年もかけてじわじわと「長期で金を貸すなら、もっと金利を払ってくれ」という市場の要求が強くなっている。
こちらの方が、一過性のショックでは済まない可能性がある。
株価の前に、債券市場で何が起きているか
株価は毎日大きく動く。
AI期待で史上最高値を更新することもある。
その横で政府の借金コストがじわじわ上昇していても、株式市場はしばらく無視できる。
しかし永久には無視できない。
政府の利払い費が増える。
企業の資金調達費が増える。
住宅ローン金利が上がる。
安全資産から得られる利回りが上がる。
そのどれもが、最後には経済と株価へ戻ってくる。
だからプロは債券を見る。
そして英国債まで見る。
英国が危機だからではない。
世界の債券市場が政府に「その借金、本当にその金利で買ってもらえると思っているのか」と問い返すとき、その声が英国では聞こえやすいからだ。
42.5億ポンドの30年債には、872億ポンドもの注文が集まった。
英国債には買い手がいる。
問題はそこではない。
その買い手が出した答えが、5.8168%だった。
株価だけを見ていると、この変化は見えない。