2026年10月26日のブラジル金融市場で、株式、通貨、国債が同時に売られた。代表的な株価指数ボベスパは前営業日比13.88%下落し、2020年3月以来の大幅安を記録。通貨レアルも対ドルで約8%下落し、10年国債利回りは前営業日の13%前後から15%台へ急上昇した。株式市場では売買が一時停止され、政府は予定していた国債入札を中止する事態となった。
株価が下落するだけなら、企業の業績見通しが悪化した可能性もある。しかし、通貨や国債まで同時に売られたとなれば話は違う。投資家が求めるのは、企業の収益だけではなく、その国の政府が財政を維持できるという信用でもあるからだ。
直接の引き金となったのは、大統領選挙の結果だった。市場が期待していた政権交代は実現せず、現職のルラ大統領が再選された。だが、今回の暴落を単純に「ルラ政権への不信任」と理解すると、相場を動かしたもう一つの重要な要因を見落とす。選挙前に投資家が買い込んでいた資産が、予想の外れとともに一斉に売られたのである。
市場が賭けていたのは、ルラとは違う未来だった
10月25日に実施されたブラジル大統領選挙の決選投票では、左派の現職ルラ・ダシルバ大統領が得票率51.79%で勝利した。右派候補のフラビオ・ボルソナロ上院議員は48.21%。前大統領ジャイル・ボルソナロ氏の息子であるフラビオ氏は、財政支出の抑制や企業寄りの政策への期待を集めていた。
金融市場は選挙に先立ち、フラビオ氏の勝利を織り込む方向へ傾いていた。10月初旬の第1回投票後には、同氏の予想以上の健闘を受けて株価が急伸し、ボベスパ指数は20万ポイントを突破した。レアルも買われ、投資家の間では次期政権による財政再建への期待が膨らんでいた。
ところが、決選投票ではルラ氏が勝利した。政権交代を前提に買われていたブラジル株とレアルは、その前提を失ったのである。
26日のボベスパ指数は17万6608.23ポイントで取引を終え、前営業日から13.88%下落した。取引中には株価の急落を抑えるため、売買を一時停止するサーキットブレーカーが発動した。2020年の新型コロナウイルス感染拡大時以来、約6年ぶりの措置だった。
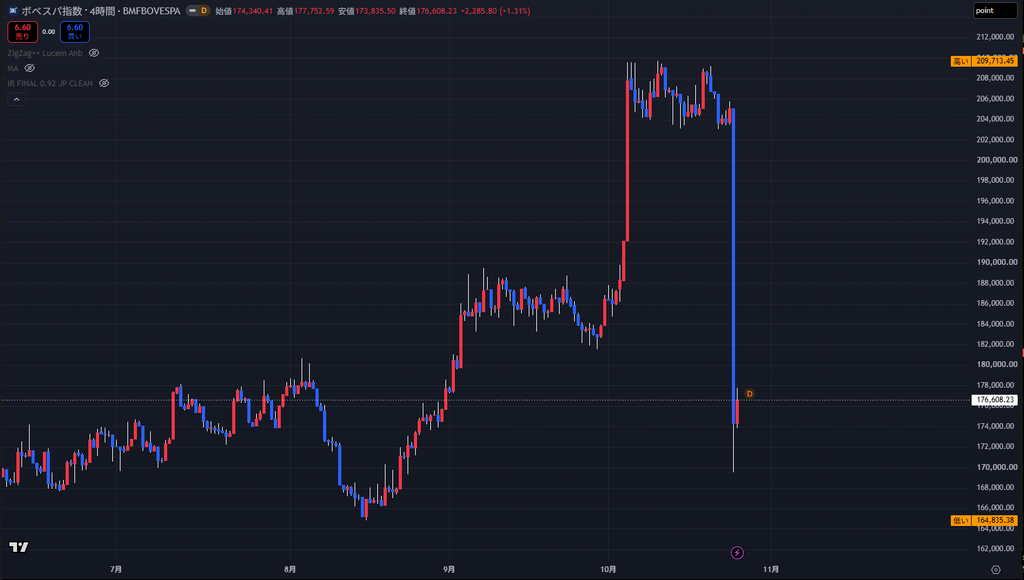
図1で特徴的なのは、暴落直前の上昇の速さである。9月末まで18万ポイント台で推移していた指数は、10月初旬に一気に20万ポイントを突破した。こうした急上昇の後では、予想が外れたときの反動も大きくなる。
例えば、政権交代を見込んで株式を大量に購入していた投資家は、予想と反対の選挙結果を受け、保有株を売却する必要に迫られる。株価が急落すれば、損失拡大を防ぐための追加売却も発生する。政治の結果が投資判断を変え、その投資判断が相場をさらに動かす構図だ。
実際、シティバンクが決選投票前に73人の運用担当者を対象に行った調査では、ルラ氏が勝利した場合、約8割が株価の5%超の下落を予想していた。急落そのものは完全な想定外ではなかったが、その規模は市場が抱えていたポジションの大きさを浮き彫りにした。
株価より深刻だった国債市場の異変
今回の市場混乱で、株価以上に注目したいのが国債利回りである。
ブラジル10年国債の利回りは、26日の取引で前営業日の13%前後から一時15%台半ばまで上昇した。TradingViewのチャートでは約2.5ポイントの急騰が確認できる。国債は価格が下がると利回りが上昇するため、これはブラジル政府が発行した債券に強い売り圧力がかかったことを意味する。
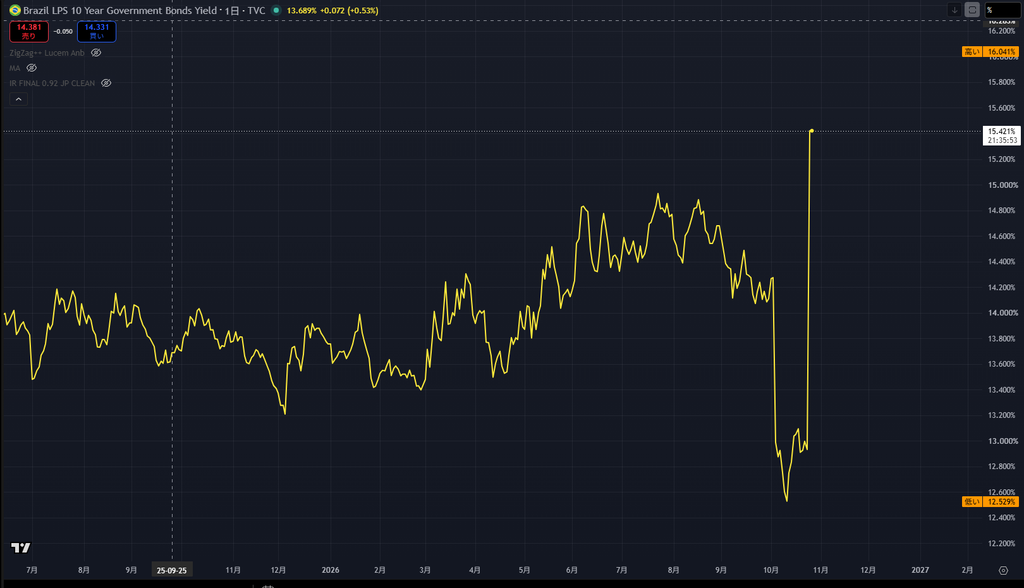
国債利回りの上昇は、政府にとって資金調達費用の増加につながる。仮に新たな国債を発行するとき、投資家から従来よりも高い利回りを求められれば、政府はより多くの利息を支払わなければならない。財政が悪化するという懸念から国債が売られ、その結果として利払い負担が増え、さらに財政が圧迫されるという悪循環につながり得る。
金利先物市場でも異変が起きた。2031年1月限の金利先物は、前営業日の12.642%から15.185%へ約2.54ポイント上昇したとロイターが報じた。短期間にこれだけ金利見通しが変化したということは、市場が次期政権の財政運営だけでなく、中央銀行の金融政策まで再評価し始めたことを示している。
ブラジル財務省は市場の混乱を受け、予定していた国債入札を中止し、約148億レアルの国債買い入れを実施した。入札中止は政府が直ちに債務不履行に陥るという意味ではないが、通常の国債発行を見合わせるほど市場の変動が大きかったことを物語る。
このように株価と国債が同時に下落する場合、投資家は企業の収益見通しだけでなく、国全体の金融・財政環境に疑問を持ち始めている可能性がある。
財政不安は選挙の翌日に突然生まれたわけではない
では、投資家は具体的に何を懸念しているのか。
主要な論点は、ルラ政権が社会保障や雇用対策などを維持しながら、増え続ける政府債務を抑制できるかという問題だ。ブラジルでは金利水準が高く、政府債務の利払いが財政を圧迫しやすい。債務残高が増加すれば、利払いに必要な予算が増え、公共投資や社会政策に使える資金も制約を受ける。
ブラジル財務省が10月15日に公表した市場予測では、一般政府の粗債務残高は2026年末にGDP比83.4%、2027年末には87%に達すると見込まれていた。GDP比とは、その国が1年間に生み出す付加価値と比較して、政府がどれほどの借金を抱えているかを示す指標である。
つまり、市場が懸念していた債務の増加は、選挙結果によって突然発生した問題ではない。政権交代への期待が高まるなかで、投資家は財政改善の可能性を株価や国債価格に織り込んでいた。それが実現しなかったことで、既存の財政リスクが改めて意識されたのである。
一方、フラビオ氏が当選すれば必ず財政再建が成功したという保証もない。歳出削減や税制改革には議会との調整が必要であり、選挙戦で掲げた方針を実際の政策として実行できるかは別問題だ。市場が買っていたのは、財政がすでに改善したという事実ではなく、改善するかもしれないという期待だった。
この区別は今回の暴落を理解するうえで欠かせない。13.9%という株価下落のすべてが、ルラ政権の政策に対する新たな評価だったとは限らない。政権交代を前提とした短期取引の巻き戻しが、価格変動を増幅させた可能性が高いからだ。
レアル安がインフレと金利を押し上げる
もう一つの深刻な変化が、ブラジルレアルの急落である。
26日の外国為替市場では、レアルが対ドルで約8%下落した。ドルを買うために必要なレアルの量が急増し、外貨建ての輸入品はブラジル国内で割高になった。
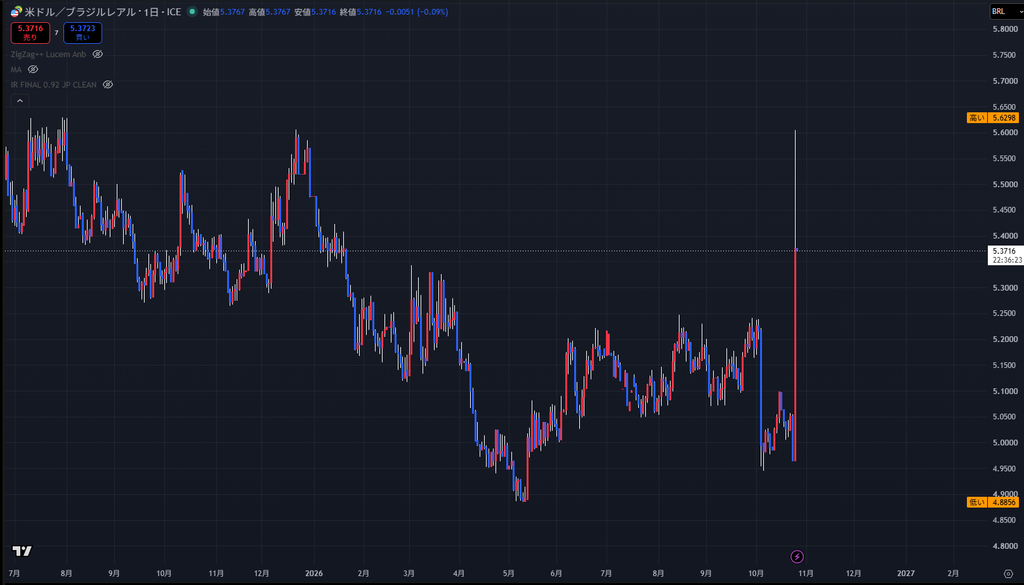
レアル安が長期化すれば、輸入される機械や燃料、原材料などの価格上昇を通じ、国内物価に影響する可能性がある。インフレ圧力が高まれば、中央銀行は景気を刺激するための利下げに踏み切りにくくなり、場合によっては金融引き締めを強める判断も迫られる。
ここでブラジル経済が直面するのは、政策の難しい選択である。高金利は通貨安やインフレを抑える効果が期待できる一方、企業の借入費用を増やし、設備投資や家計消費を冷やす。しかも政府自身も、国債の利払い負担が増えることになる。
財政への懸念が通貨安を招き、通貨安がインフレを押し上げ、高金利の長期化が財政をさらに圧迫する。今回の市場混乱は、そうした悪循環が生まれる経路を改めて示した。
ただし、現時点でブラジルが債務危機に突入したと結論づけることはできない。相場の急変には短期的な投げ売りも含まれ、政府の返済能力が突然大きく悪化したことを直接証明するものではないからだ。
今後の金利や為替がどの水準で落ち着くかによって、一時的な調整だったのか、長期的なリスク評価の引き上げだったのかを見分ける材料が増えてくる。
日本の財政政策にも共通する市場の論理
ブラジルの混乱は、日本にとっても無関係ではない。
日本では財政支出の拡大をめぐって、景気を押し上げる効果と、国債増発による金利上昇の懸念がたびたび議論される。成長率が高まり、将来の税収が増えるのであれば、財政政策が政府債務の負担を軽くする可能性はある。しかし期待された成長が実現せず、国債の利回りだけが上昇すれば、政府の利払い負担が増し、財政政策を続ける余地は狭くなる。
もちろん、日本とブラジルの経済条件は大きく異なる。日本国債は円建てで発行され、国内投資家や日本銀行が大きな保有主体となっている。日本には多額の対外純資産もあり、政府債務をめぐる市場の評価はブラジルと同じではない。
そのため、ブラジルで株価が14%下落したからといって、日本でも同様の暴落が起こると考えるのは乱暴だ。だが、財政政策が市場の期待と食い違った場合、通貨と国債の価格に影響するという基本的な仕組みは共通している。
日本では円安が輸入物価を押し上げる一方、長期金利の上昇は住宅ローンや企業の資金調達、政府の利払いに影響する。景気対策として実施した財政支出が、金利や物価の上昇を通じて民間経済に負担を与える可能性もある。
ブラジル市場の動揺を日本経済に引きつけて考えるなら、問われるのは財政支出の規模だけではない。その支出が成長率や税収の改善につながるのか、将来の財政収支をどのように安定させるのかという政策の中身である。
市場は選挙結果ではなく、その先の政策を取引する
ルラ大統領の再選を受け、投資家の関心は次期政権の経済政策へ移っている。特に財務相の人選や財政運営の方針は、ブラジル国債やレアルの相場を左右する材料となる。
政権が債務増加を抑える具体的な道筋を示せば、市場が再びブラジル資産を買い戻す可能性はある。反対に、財政の見通しが不透明なままであれば、投資家が要求する金利の上乗せ分は高止まりし、国内経済にも負担が広がりかねない。
今回の暴落には、選挙予想が外れたことによる短期的な売却と、財政運営への不安という長期的な問題が重なっている。どちらの影響が大きかったかは、今後の相場と政策の両方によって評価が変わり得る。
それでも一つの事実は明確だ。選挙で政治の進路が決まっても、その政策が経済をどう変えるかについて、市場の評価がそこで終わることはない。ブラジルで起きた株式、通貨、国債の同時下落は、財政に対する投資家の期待がいかに急速に変化するかを物語っている。