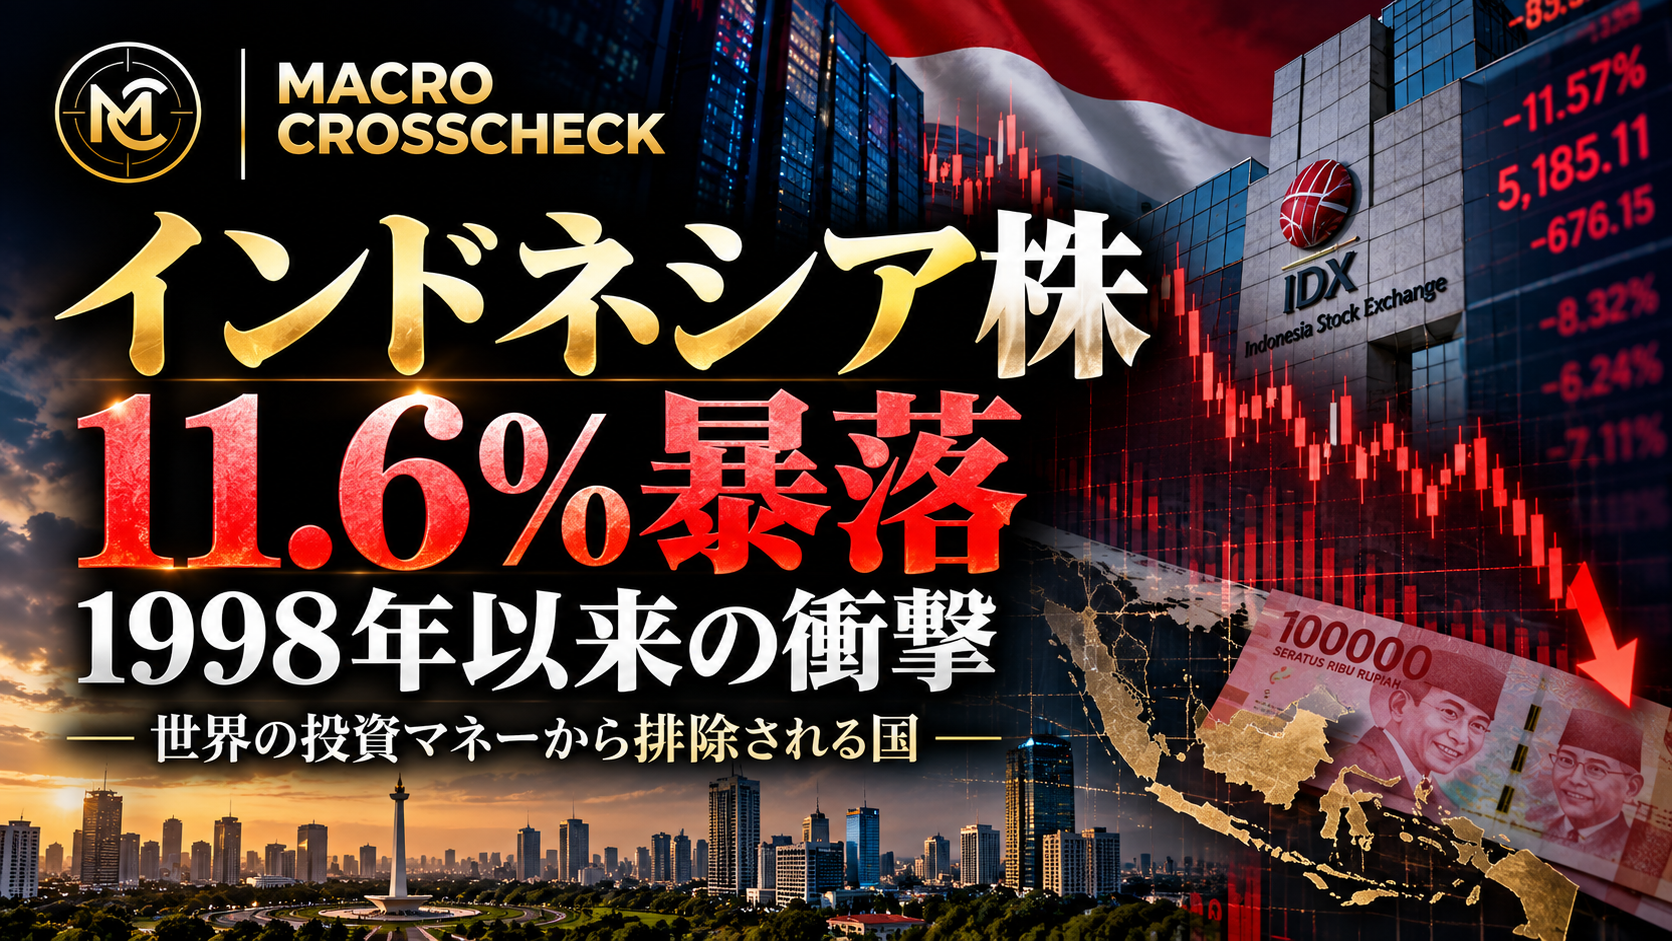
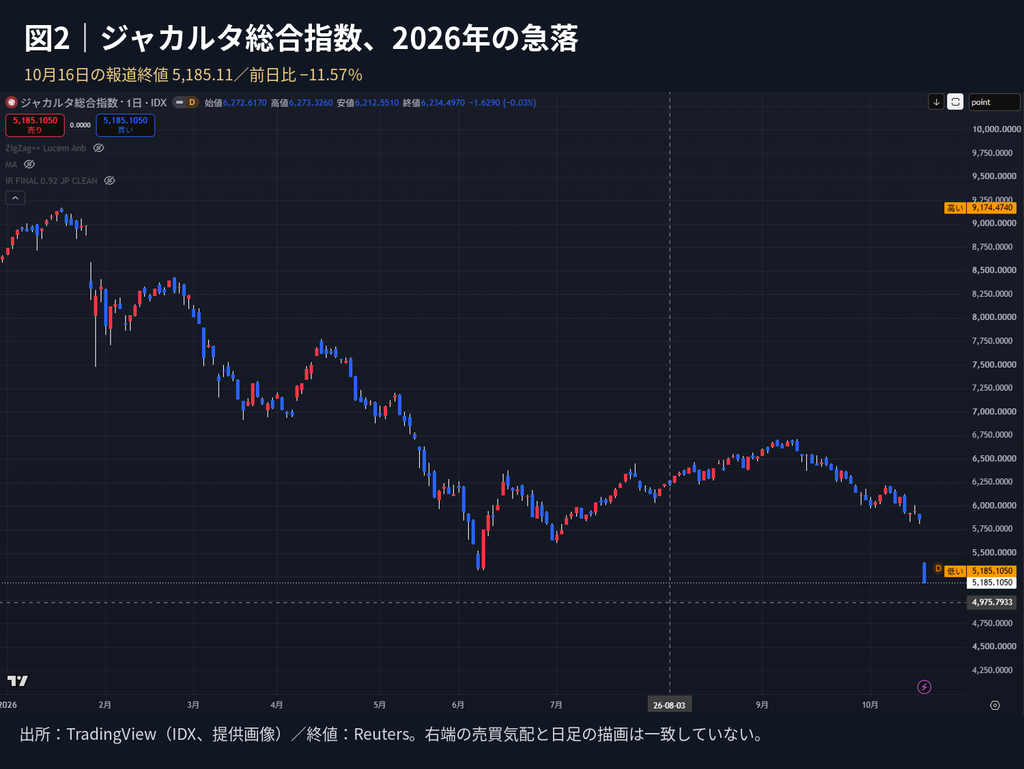
東南アジア最大の経済大国インドネシアで、株式市場が歴史的な暴落に見舞われた。10月16日、ジャカルタ総合指数は前日比11.57%安の5,185.11ポイントで取引を終えた。1998年のアジア通貨危機以来となる大幅な下落だ。発端は企業決算の悪化でも銀行破綻でもない。世界の機関投資家が参照する株価指数を算出するMSCIが、インドネシアを新興国市場から「単独市場」に格下げする案を公表したことだった。
市場では約650億ドルの時価総額が失われたと報じられた。なぜ民間企業による分類変更の提案が、一国の株式市場をこれほど揺さぶるのか。今回の出来事は、指数連動投資が世界の資金配分を左右する時代に、投資対象国がどのようなリスクを抱えるのかを映し出している。
国ごと株価指数から外れると何が起きるのか
MSCIの新興国株指数は、世界中の年金基金や投資信託が資金運用の基準として使っている。指数に連動するファンドは、原則として指数に採用された銘柄を、その構成比率に応じて保有する。仮に指数全体に100億ドルを投じるファンドがあり、インドネシアの構成比率が1%なら、約1億ドルが同国株に配分される計算になる。
ところが国自体が指数の対象から外れれば、企業の利益が伸びていても、指数に連動する運用者はその株式を売却する方向に動く。MSCIが今回検討する「単独市場」は、新興国市場より下位のフロンティア市場への格下げよりも厳しい扱いだ。新興国指数から外れた銘柄をフロンティア指数が受け入れる余地さえ乏しくなるため、国際的な指数連動資金との接点が細る。
MSCIが問題視したのは市場の透明性
MSCIが10月15日に公表した資料によると、懸念の中心は株式保有構造の不透明さと、投資家による協調的な売買が疑われる取引慣行にある。インドネシア当局は、1%超の株式保有に関する情報開示や、浮動株比率の最低水準を15%に引き上げる工程表などを示してきた。それでもMSCIは、制度が継続的に実施され、市場の実態が改善したという証拠が十分ではないと判断した。
浮動株とは、大株主が長期間保有する株式などを除き、市場で実際に売買されやすい株式を指す。市場に出回る株数が正確に分からなければ、指数への組み入れ比率や株価の妥当性を評価しにくい。MSCIはインドネシア企業全体の不正を認定したわけではないが、海外投資家が公正な価格形成を信頼できるかという根本的な問題を提起した。
最大数百億ドルの資金移動リスク
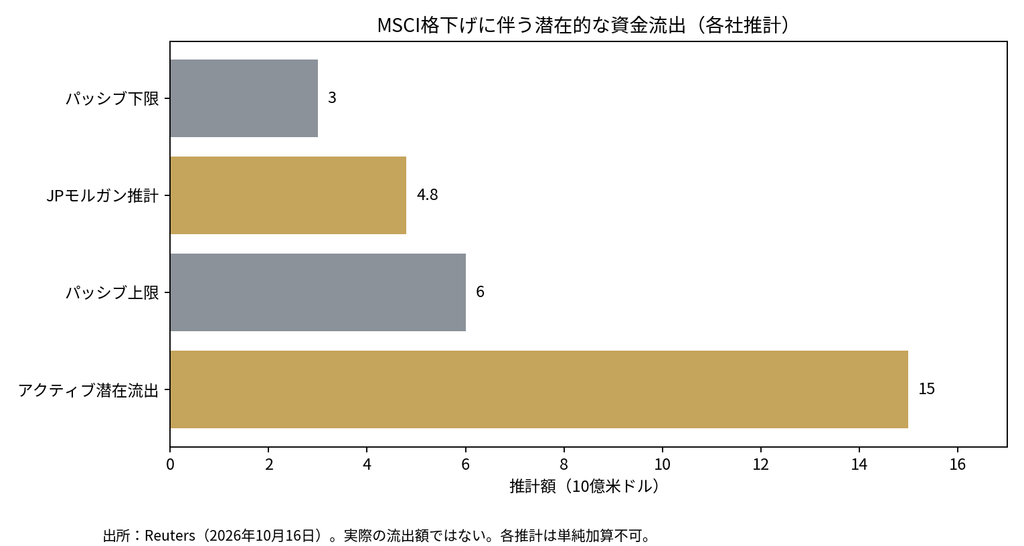
ロイターが伝えた市場関係者の推計では、格下げが実施された場合、指数連動型のパッシブ運用から30億〜60億ドル、アクティブ運用から最大150億ドル規模の資金流出が生じる可能性がある。ただし、これは実際に流出した金額ではなく、前提の異なる条件付きの予測だ。単純に合算して確定的な損失額と捉えることはできない。
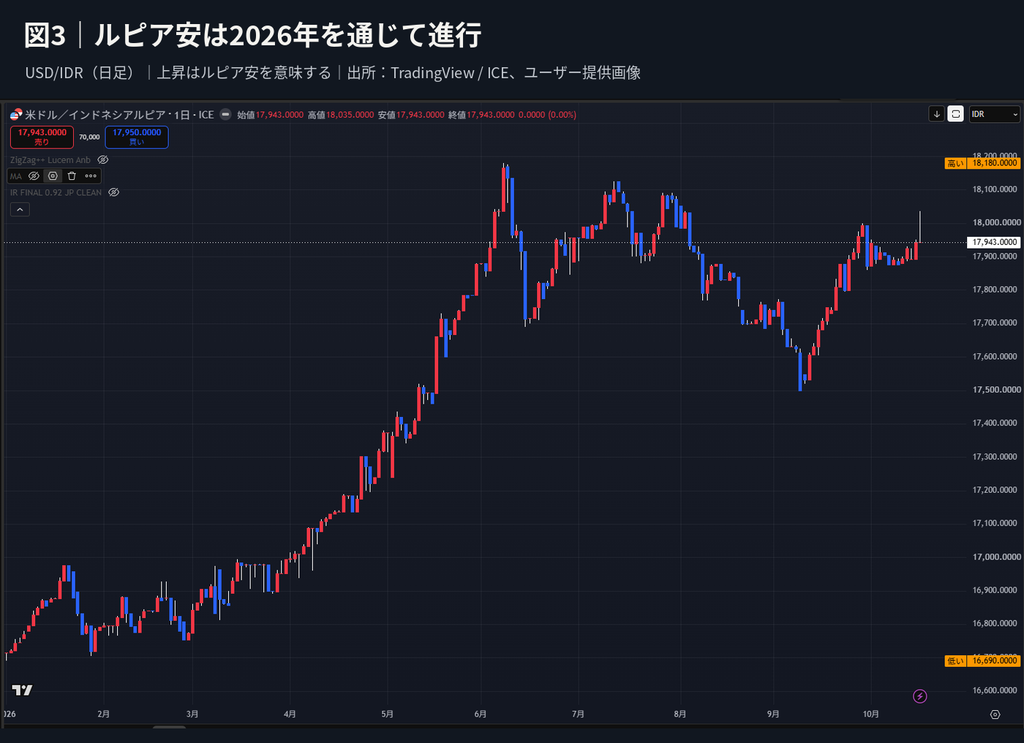
海外投資家がインドネシア株を売却し、得たルピアをドルに替えて国外へ移せば、株安は通貨安にも波及する。通貨が下落すると輸入物価が上昇し、中央銀行が為替の安定を優先して利上げを迫られる可能性もある。株式市場の制度上の問題が、金融政策や国内景気に影響を及ぼす経路がここにある。インドでも原油輸入に伴うドル需要への対応が進んでいる。通貨安への政策対応については「原油100ドルが世界の政策を変えた」で詳しく分析した。
1998年のアジア通貨危機と何が違うのか
1997〜98年のアジア通貨危機では、外貨建て債務の返済不安や金融機関の脆弱性が通貨下落と結び付き、危機が実体経済に広がった。今回の直接の発端は異なる。MSCIによる市場分類の見直し案であり、現時点で当時のような銀行システムの危機が起きたと結論付ける根拠はない。
それでも株安とルピア安が長引けば、海外資金の調達コストが上がり、企業や政府の資金繰りを圧迫し得る。株式の売りが国債市場や銀行の外貨調達へ波及するかどうかが、今後の分岐点になる。単日の暴落率が1998年並みだからといって、危機の性質まで同じとは限らない。
世界の資本市場を動かす民間の基準
MSCIは政府機関ではなく、指数への採用を法律で強制しているわけでもない。それでも世界の運用会社が同社の指数を参照するため、分類変更が実際の売買につながる。指数は投資家に比較可能な基準を提供する一方、同じルールに従う資金が一斉に動けば、相場の変動を増幅させる。市場の透明性を高めるための基準が、短期的には市場を不安定にするという逆説だ。
MSCIは2027年4月30日まで市場参加者の意見を募り、同年6月末までに最終判断を示す。インドネシア当局が市場の透明性と監督の実効性を示せば、再考の余地は残る。しかし投資家は、格下げが確定する前から売却を始めることができる。今回の暴落は、指数からの排除がまだ決まっていない段階でも、世界の投資マネーが大きく動くことを示した。