「高市首相はリフレ派ではない」。
9月25日、片山さつき財務相が海外投資家に向けて打ち出した説明である。しかも片山氏によれば、高市早苗首相本人から、自分はリフレ派ではないと説明するよう求められているという。同じ日、城内実経済財政相も「アベノミクス的な意味でのリフレ政策は終わっている」と述べた。
タイミングが注目されたのは、その直前の日米首脳会談で、ドナルド・トランプ米大統領が円安に懸念を伝えていたからだ。高市首相はその後の会見で、米側から「円安によって米国の貿易が厳しい」と言われ、自身も一般論として「円の過小評価は問題だ」と答えたことを認めた。一方で、首脳会談では財政・金融政策の議論はなく、「責任ある積極財政」という政権の基本姿勢は変えないとも強調している。
では、「高市首相はリフレ派ではない」という現在の説明をどう考えればよいのか。ここで必要なのは、本人がどのラベルを好むかを論じることではない。政府が実際に誰を政策決定の場へ置き、どのような金融・財政政策を選び、その人事がその後どう動いたかを見ることである。
トランプ氏が円安に直接懸念を示した
日米首脳会談は9月22日、国連総会に合わせてニューヨークで行われた。日本政府によれば、トランプ氏は高市首相に円安への懸念を示し、弱い円が米国の貿易を難しくしているとの認識を伝えた。高市首相も25日の会見でこのやり取りを認め、「円の過小評価」は問題だと答えたと説明した。
日米は7月末に約28年ぶりとなる円買いの協調介入に踏み切っている。それでも円安基調が続いていたため、今回の発言は、財務相や財務長官のレベルではなく、米大統領本人が日本の首相に円安への懸念を直接伝えたという点で重い。実際、片山氏の発言や日米財務相のやり取りを受け、ドル円は158円60銭付近から157円20銭前後まで円高方向に動いた。
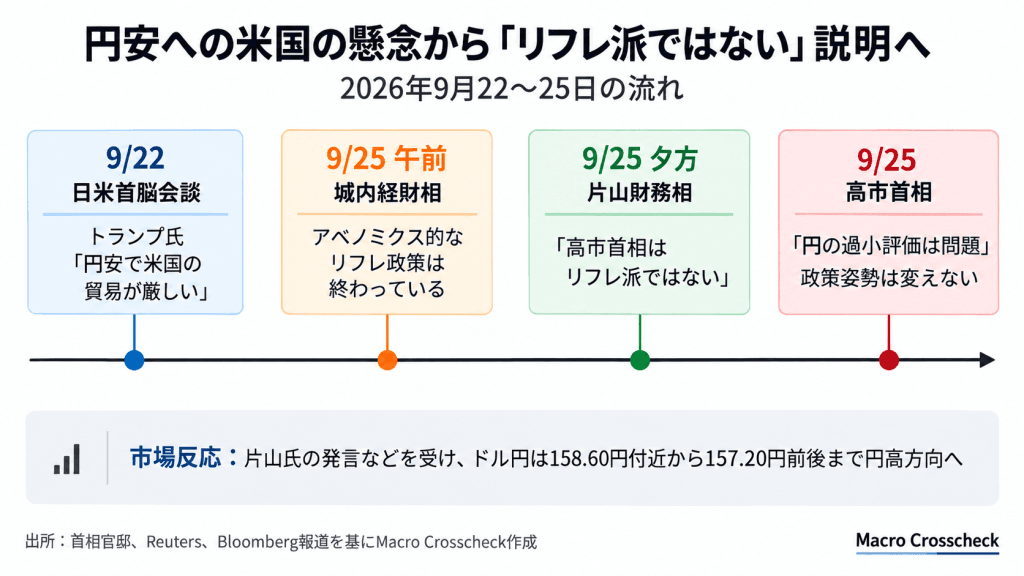
そして25日、城内氏は「金融緩和をしながら財政政策を進める」というアベノミクス型のリフレーション政策について、現在はその局面ではないとの認識を示した。片山氏はさらに踏み込み、高市首相は金融緩和や財政拡張を志向する「リフレ派ではない」と説明し、日銀の独立性を非常に尊重していると述べた。
ここまでは、現在の政権側の説明である。経済環境が変われば政策が変わるのは当然であり、デフレ期に金融緩和を支持した人物が、インフレ局面で永遠に同じ政策を続けなければならないわけでもない。実際、高市首相自身も「今後の取組は変わらない」と述べており、政権としては「責任ある積極財政」と、かつてのアベノミクス型リフレ政策は同じではない、という整理なのだろう。
ただ、市場から見れば、それだけでは話が終わらない。片山氏自身が同日、著名投資家スタンレー・ドラッケンミラー氏から「高市政権にはリフレ派がいる」と米国の一部で認識されていると伝えられたことを明かしているからだ。
言葉ではなく、人事を見る
なぜそのイメージが残るのか。理由の一つは、政権発足後の人事にある。
高市政権は2025年11月、経済財政諮問会議の有識者議員に元日銀副総裁の若田部昌澄氏を起用した。城内氏は当時、この人選について「高市政権にふさわしい方を高市総理と相談しながら人選を進めた」と公式会見で説明している。若田部氏は日銀副総裁時代から大規模金融緩和を支持してきた人物で、Reutersは「リフレ派の代表的な論客」と紹介している。
同じ時期、新設された日本成長戦略会議には会田卓司氏と片岡剛士氏が入った。会田氏は積極財政を支持し、日銀の早期利上げに慎重な立場を取ってきた。片岡氏は元日銀審議委員で、アベノミクス期の金融緩和を支えた論客として知られる。政府の公式議事要旨でも、両氏が現在の成長戦略会議の構成員であることが確認できる。
「高市早苗はなぜリフレ派なのか アベノミクスは今も通用するか」では、高市氏の過去10年以上の発言と政策思想を追った。そこで見えたのは、単純に「円安が好き」という話ではなく、需要不足とデフレへの警戒を政策判断の中心に置いてきた一貫した経済観だった。
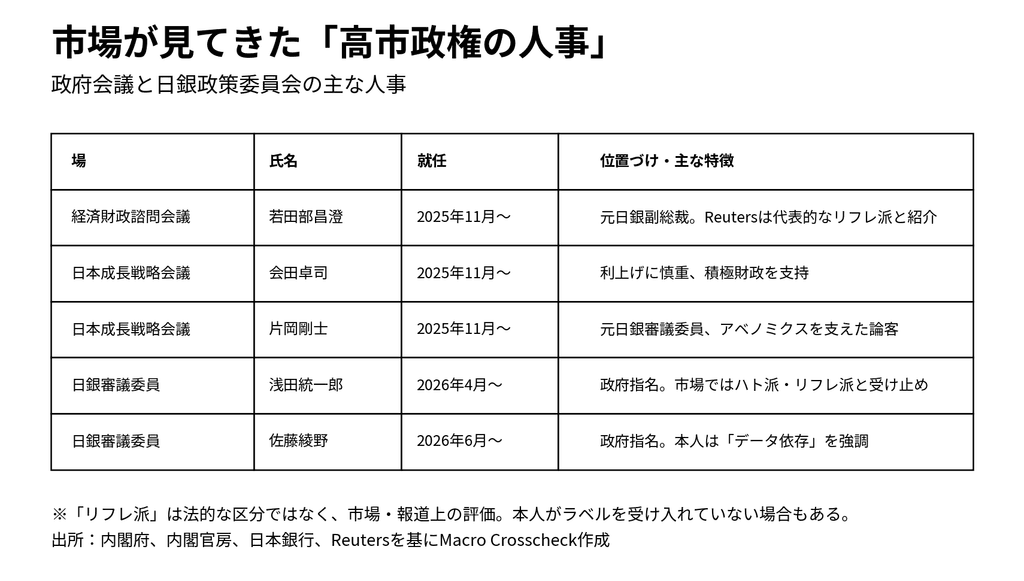
成長戦略会議には多数の有識者が参加し、経済財政諮問会議にも異なるバックグラウンドの民間議員がいる。「誰を一人起用したか」だけで政策全体を決めつけるべきではない。
それでも、若田部氏、会田氏、片岡氏という、金融緩和や積極財政と結び付けて市場で認識されてきた人物を、政権発足直後に重要な政府会議へ相次いで起用したことは事実である。少なくとも、「なぜ市場が高市政権をリフレ的だと見たのか」という問いには、人事そのものが一つの答えを与えている。
さらに日銀へ入った2人は、実際の利上げで反対票を投じた
より直接的なのが日銀人事だ。高市政権は今年2月、浅田統一郎氏と佐藤綾野氏を日銀政策委員会の審議委員候補に指名した。政府案が伝わると、両氏が市場で金融緩和寄りと受け止められたことから、円は下落し、株価は上昇した。Reutersは当時、二人を「リフレ政策の支持者とみられる学者」と報じている。
浅田氏は4月1日に就任し、6月の日銀会合では政策金利を1.0%へ引き上げる決定に唯一反対した。日銀の公表文によると、浅田氏は中東情勢について物価上振れより生産・雇用の下振れリスクの方が大きいとして、金利据え置きが望ましいと主張した。
佐藤氏は6月30日に就任した。その後、9月18日の会合で日銀が1.25%への追加利上げを決めると、今度は浅田氏と佐藤氏の二人がそろって反対した。浅田氏は足元の消費者物価上昇率や景気の強さを理由に据え置きを主張し、佐藤氏は経済・物価情勢が従来より大きく加速しているわけではなく、このタイミングでの利上げは適切でないとした。
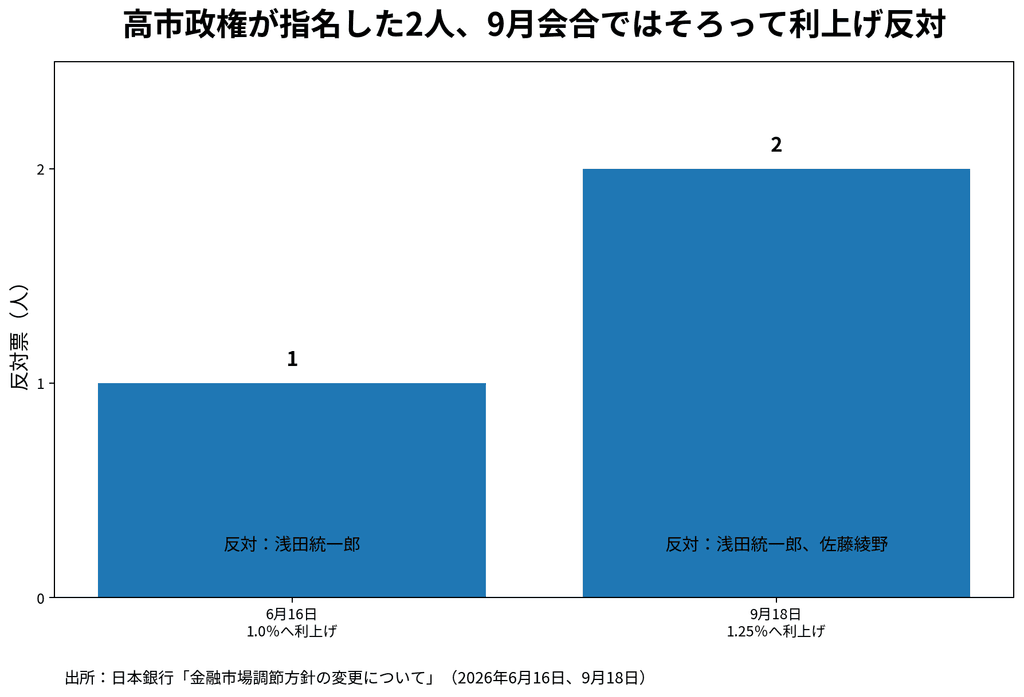
二人が利上げに反対したからといって、首相から指示を受けて投票した証拠にはならない。日銀の政策委員は独立して判断する立場にあり、佐藤氏も就任時に政治から政策指示を受けていないと説明している。また本人は自分を特定の「リフレ派」と位置づけることを避け、データに基づいて判断すると強調している。浅田氏も7月のインタビューで、常に利上げに反対しているわけではないと話している。
それでも、政権が指名した二人が、就任後の実際の利上げ局面でいずれも反対票を投じたという事実は残る。特に9月会合では、9人の政策委員のうち反対した二人が、いずれも高市政権が新たに指名した委員だった。
「『利上げ反対』の高市リフレ派が9月1.25%予想へ なぜ今なのか」で書いたように、円安、インフレ、長期金利上昇によって、利上げに慎重だった論者の中でも政策修正を予想する動きはすでに出ていた。しかし、日銀内部では高市政権が選んだ二人が実際の追加利上げに反対している。
「リフレ派というレッテル」の議論は、本質ではない
こうした中、高橋洋一氏は25日夜、Xで自身について「他人からリフレ派とレッテル貼りされる」が、自分から積極的にそう名乗ったことはないという趣旨の投稿をした。高市首相や城内氏の発言を受け、「そもそも誰をリフレ派と呼ぶのか」というラベルそのものへの異論である。
この指摘には注意すべき点がある。「リフレ派」は法律や学会が認定する資格ではなく、厳密な境界線がある言葉でもない。金融緩和を支持すれば全員リフレ派なのか、積極財政も必要条件なのか、2%インフレ目標を支持しただけで該当するのかによって、対象は変わる。本人がその呼称を拒否することも当然あり得る。
だからこそ、Macro Crosscheckではラベル争いそのものを結論にしない。
見るべきなのは、何と名乗るかではなく、どの政策を支持し、誰を人事で選び、実際の政策決定でどう行動したかである。
若田部氏を経済財政諮問会議へ、会田氏と片岡氏を成長戦略会議へ起用した。日銀には浅田氏と佐藤氏を指名し、その二人は9月の追加利上げに反対した。この一連の事実は、「高市首相はリフレ派ではない」という説明と必ずしも論理的に両立しないわけではないが、市場がその説明だけで従来の認識を直ちに変えにくい理由にはなる。
ベッセントからトランプへ 米国の要求は一段上がった
この流れは突然始まったものでもない。「ベッセントは『高市財政』を問題視しているのか 円安・金利3%と『脱リフレ』要求」で整理したように、スコット・ベッセント米財務長官は8月末以降、日本に対してインフレ期待を安定させる「健全な金融政策」の重要性を繰り返し強調してきた。9月初めには、アベノミクスはデフレ脱却という役割を果たした以上、今はリフレから離れる段階だという趣旨の発言までしている。
今回、新しいのはそのメッセージが財務長官から大統領へ上がったことだ。トランプ氏自身が円安を米国の貿易問題として高市首相に伝え、その後、日本政府の閣僚から「リフレ政策の局面ではない」「高市首相はリフレ派ではない」という説明が相次いだ。
これだけで、米国の圧力によって日本政府が政策転換したと断定することはできない。高市首相は実際、首脳会談で金融・財政政策の話はしていないと述べ、政権の基本方針も変えないとしている。しかし、少なくとも円安と日本の政策運営をめぐる米国側の関心が、これまで以上に明確になったことは確かである。
市場が知りたいのは「何派か」ではなく、次に何をするか
結局、「高市首相はリフレ派なのか」という問いだけでは、現在の状況を十分に説明できない。
高市氏が「リフレ派ではない」と考えている可能性はあるし、アベノミクス期と2026年で政策を変えることにも矛盾はない。城内氏の言う通り、金融緩和と機動的財政でデフレ脱却を目指す局面が終わったという整理も成り立つ。
一方で、政権がこれまで発してきたシグナルも消えない。積極財政を掲げ、金融緩和を支持してきた論者を重要会議へ相次いで起用し、日銀には市場がハト派と受け止めた二人を指名した。その二人が直近の利上げでそろって反対票を投じた。こうした事実がある以上、海外投資家に「リフレ派ではない」と伝えるだけで市場の認識が切り替わるとは限らない。
今後、本当に見るべきなのは言葉ではなく政策である。次の日銀人事で誰を選ぶのか。物価と円安が続く中で追加利上げをどこまで容認するのか。「責任ある積極財政」の規模と中身をどう変えるのか。そして、政府が円安のコストをどこまで政策判断に織り込むのか。
「リフレ派」というラベルを外すことは簡単だ。しかし、市場が評価するのは自己紹介ではない。人事と政策と、その結果である。