米財務省が、長期国債の買い戻し拡大を発表した。
すると長期金利は急低下した。ここまでは分かりやすい。
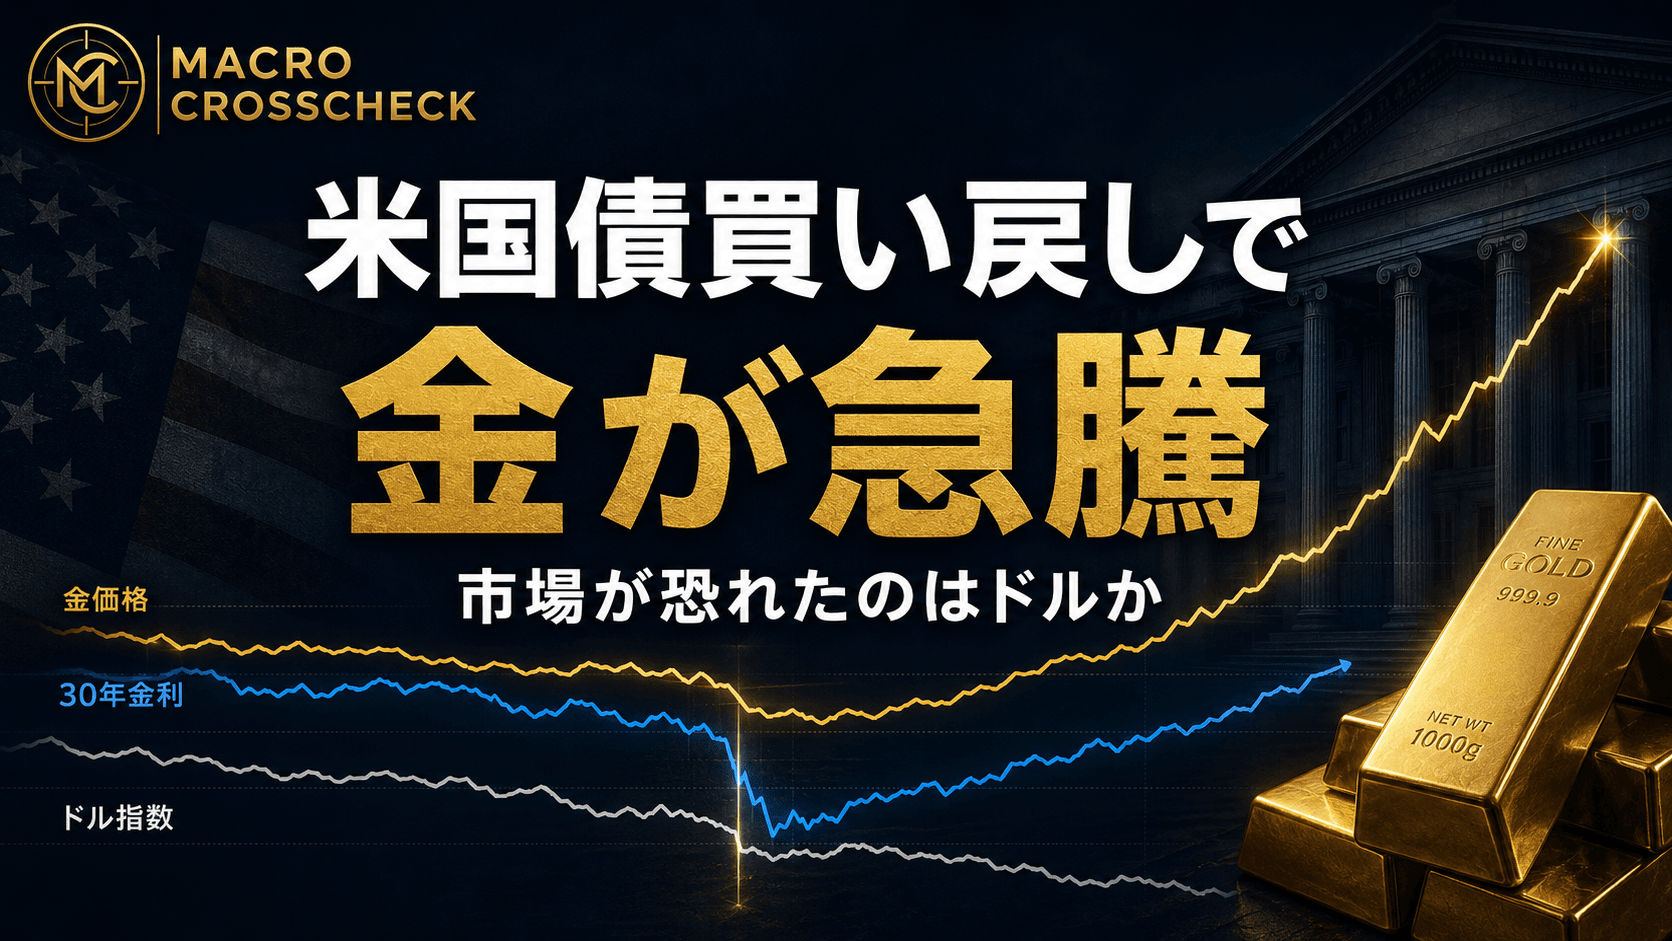
ところが同時にドルが売られ、金が急騰した。
8月21日の金現物価格は一時1トロイオンス=4,631.99ドルまで上昇。5月15日以来、3カ月超ぶりの高値となり、週間では5%を超えて上昇した。
さらに興味深いのは、その後である。買い戻し拡大の発表を受けて5.18%台まで低下した米30年債利回りは、その後反騰した。それでも金は下がらず、21日に高値を更新した。
単純な「金利低下→金上昇」だけでは説明しにくい値動きである。市場は米国債の金利だけでなく、その背後にある米国の財政とドルを見始めたのではないか。
財務省は何を発表したのか
まず事実関係を整理する。
米財務省は8月19日、10~30年ゾーンを中心とする長期国債の買い戻しについて、1回あたりの上限を20億ドルから少なくとも40億ドルへ倍増すると発表した。増額されたオペは9月9日から11月4日まで実施される予定である。
つまり、8月19日に財務省が市場で突然、大量の国債を買ったわけではない。市場を動かしたのは「今後、長期国債の買い戻しを増やす」という政策シグナルだった。
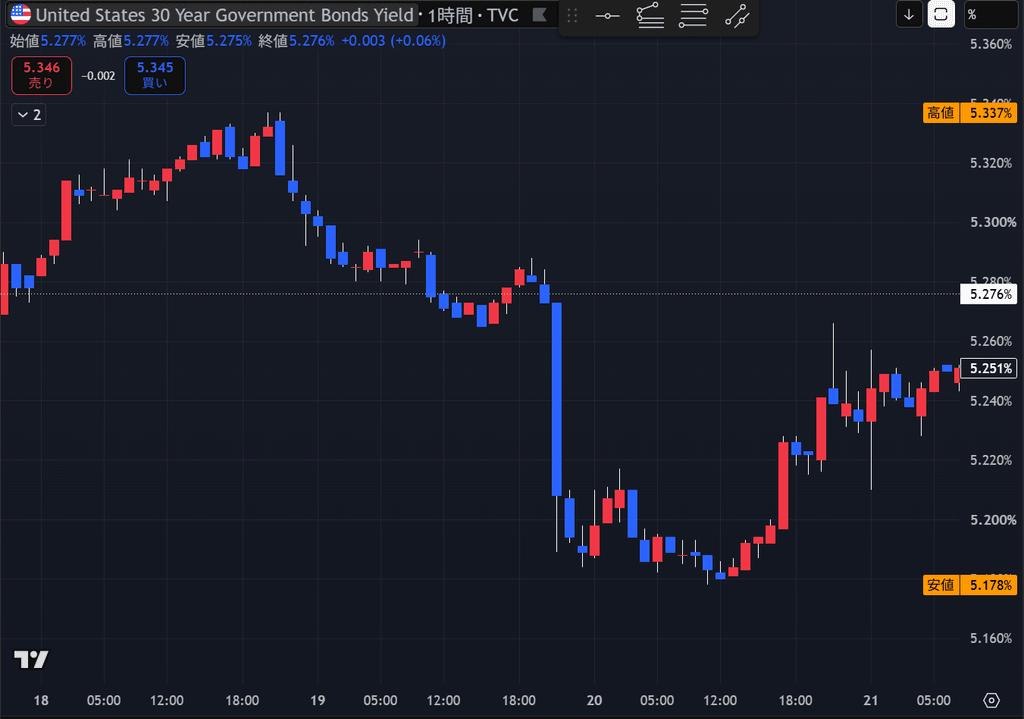
その発表前、30年債利回りは一時5.337%まで上昇していた。発表後には5.18%台まで急低下した。長期債を売り込んでいた市場が、いったん政策を好感した形だ。
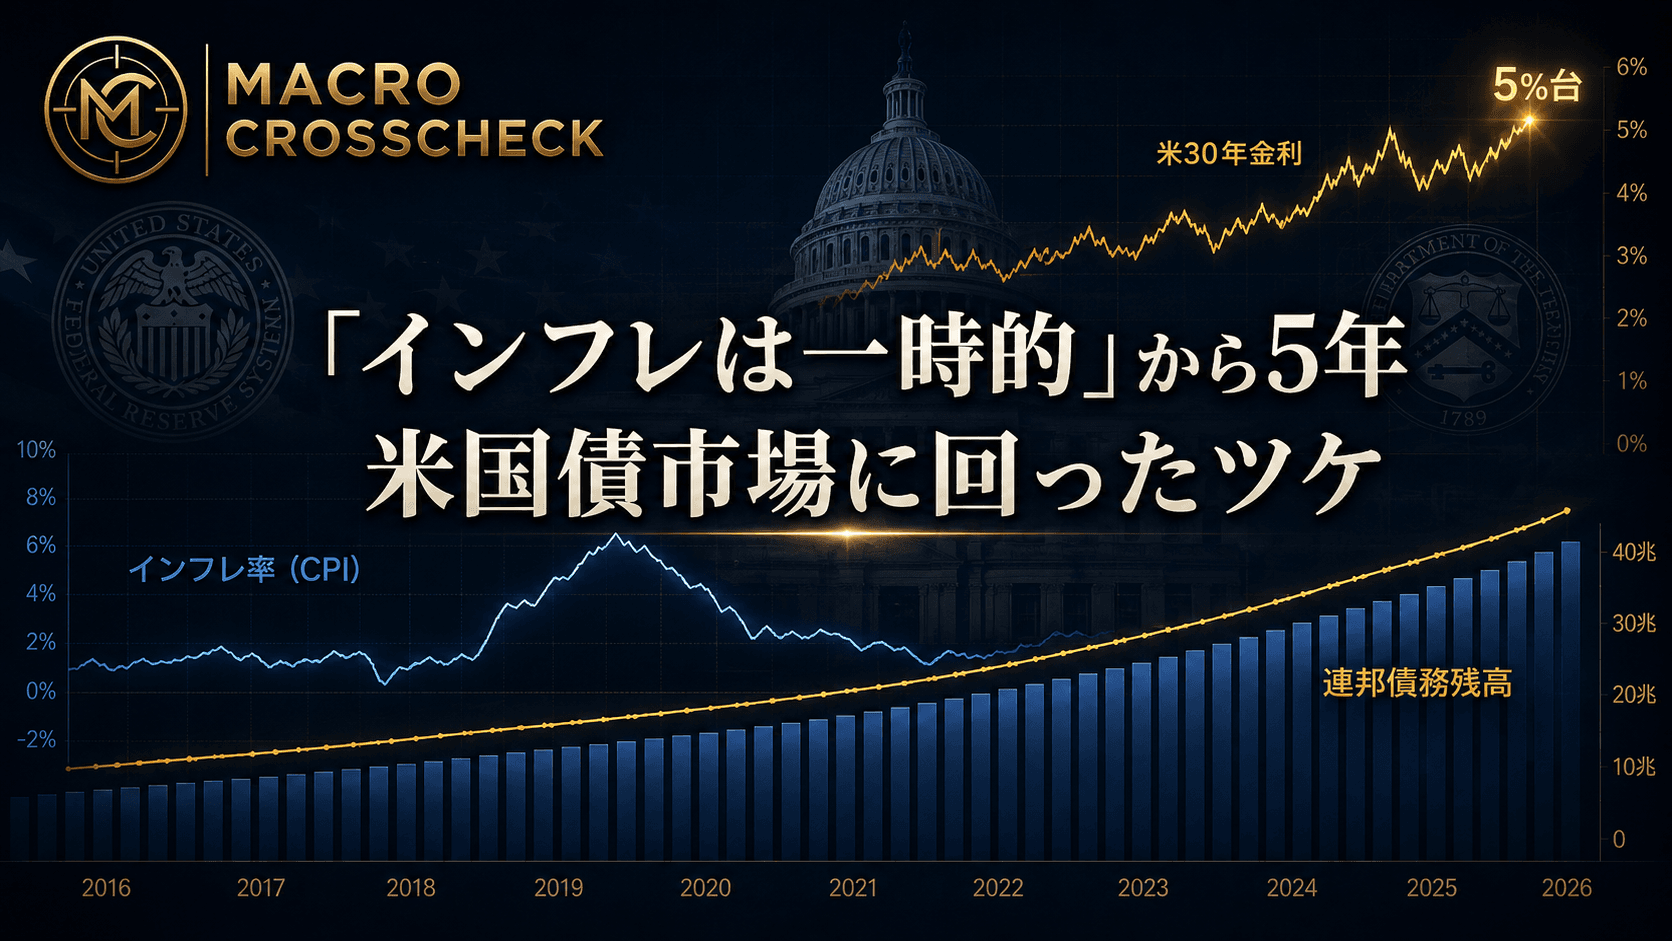
なぜ米国では、インフレ指標が鈍化しても30年金利が5%を超えているのか。背景にある財政赤字、国債供給、タームプレミアムについては、「インフレ鈍化でも米30年債5%超のなぜ」で詳しく検証した。
さらに、7月CPI後も超長期金利が高止まりした理由は、「CPI鈍化でも米30年金利は25年ぶり高水準」で整理している。
ところが、ドルと金は逆方向へ動いた
普通なら、国債市場を安定させる政策は安心材料にも見える。ところが外国為替市場の反応は違った。
買い戻し拡大の発表後、ドル指数は8月19日に0.8%を超えて下落した。その反対側で買われたのが金だった。
金現物は19日に3%を超えて上昇し、その後も買いが続いた。21日には4,631.99ドルまで上昇し、3カ月超ぶりの高値をつけた。
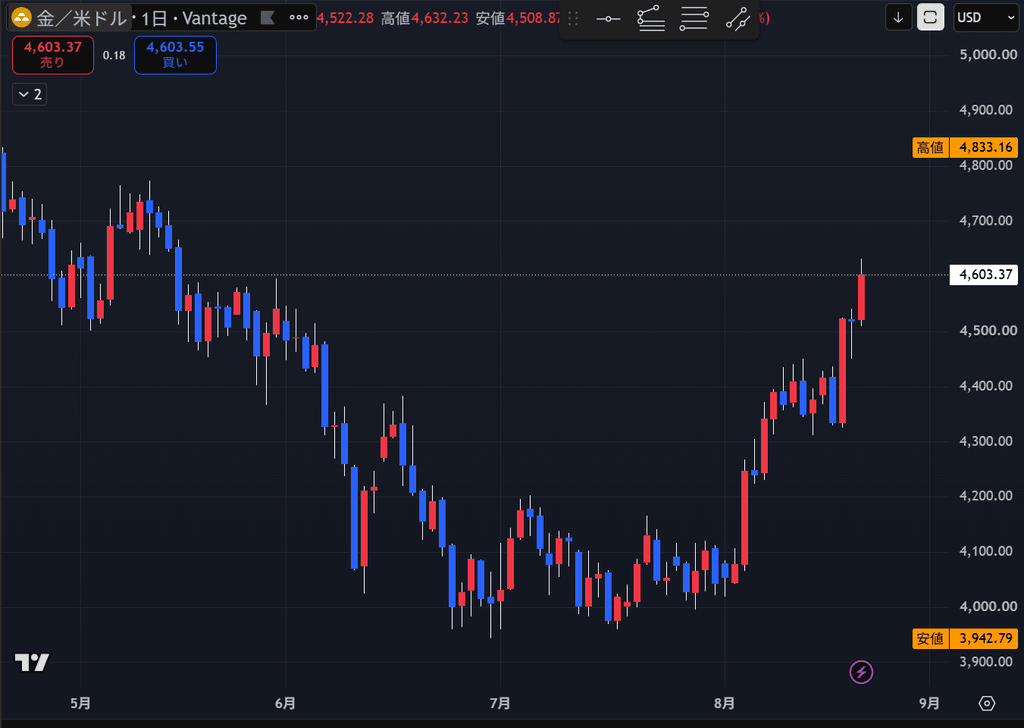
金が上がったこと自体は不思議ではない。金には利息がつかないため、一般に米金利の低下は金の追い風になる。ドル安も、ドル建てで取引される金にはプラスだ。
19日の急騰までは、この説明でかなり理解できる。
問題は、その後だ。
金利が反騰しても、金は上がった
買い戻し拡大の発表後、30年債利回りは5.18%台まで低下した。しかし、その低下は長続きしなかった。
20日から21日にかけて利回りは再び上昇し、発表直後の低下幅のかなりの部分を取り戻した。それでも金は下落せず、21日に高値を更新した。
ここが今回の値動きで最も重要なところだ。
もし金高の主因が「米長期金利が下がったこと」だけなら、その金利が反騰すれば金には逆風が強まるはずである。
ところが実際には、長期金利が反騰する一方で、金も上昇した。
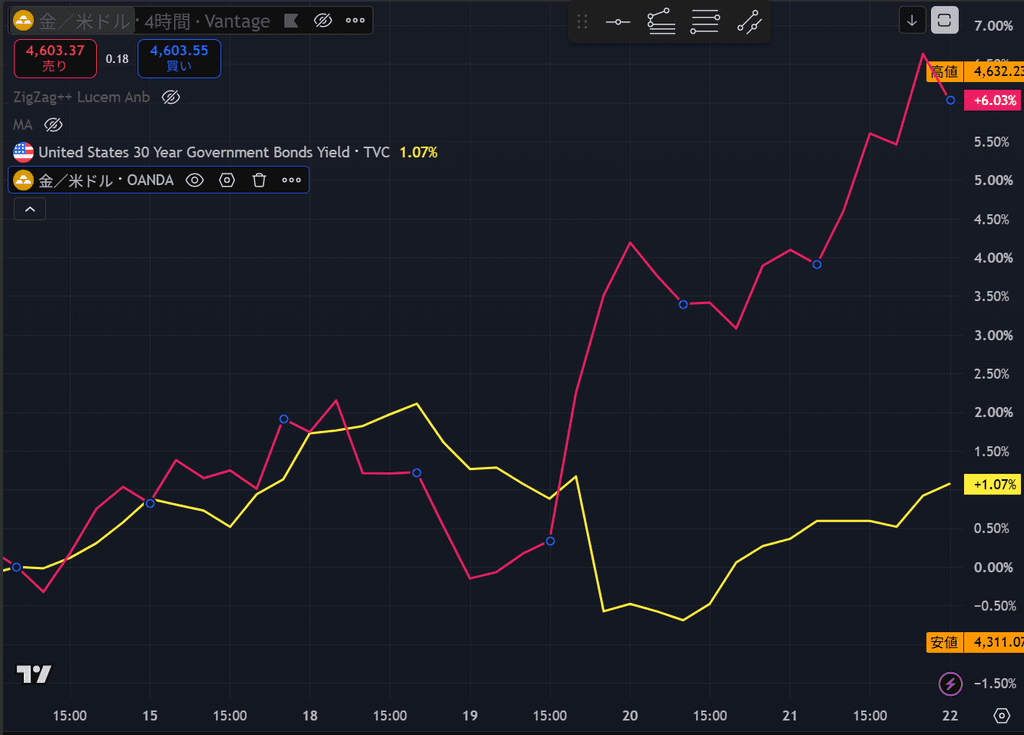
市場が見ているものが、単なる金利から少し変わった可能性がある。
なぜ国債を支えると、ドルが売られるのか
米財務省の買い戻しは、FRBの量的緩和とは違う。財務省には通貨を発行する能力はない。
長期国債を買い戻したからといって、米政府の債務そのものが消えるわけでもない。長い年限の国債を減らし、その資金を短期債などで調達すれば、変わるのは主として債務の満期構成である。
それでも市場が敏感に反応したのは、今回の措置が出てきたタイミングだ。
30年金利が高水準まで上昇した直後に、財務省が長期債の買い戻し拡大を打ち出した。すると市場には「米政府は長期金利の上昇を放置できないのではないか」という見方が出てくる。
Reutersは8月21日、長期債買い戻しの拡大が、むしろドルの下落を促す「debasement trade(通貨価値の希薄化を警戒する取引)」を再燃させたとの市場の見方を報じた。
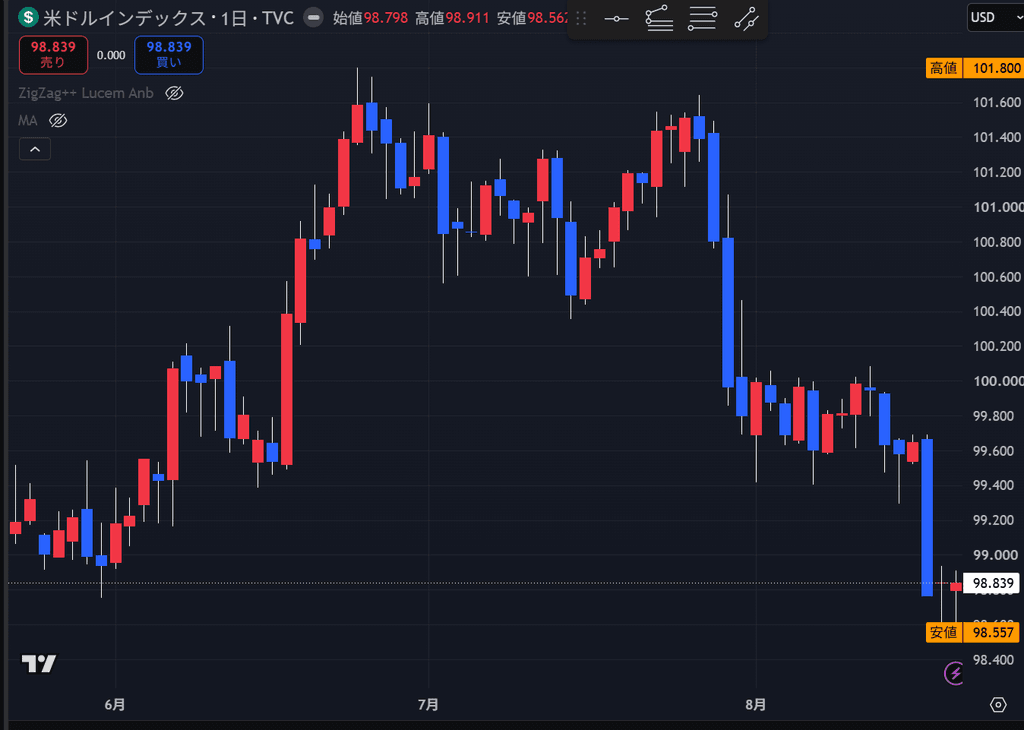
問題は40億ドルという買い戻し額そのものではない。米財務省が長期金利の上昇に反応したという事実を、市場がどう受け止めるかである。
WGC「市場は買い戻しを買わないかもしれない」
World Gold Council(WGC)も8月21日、今回の動きを取り上げた。
記事のタイトルは「Markets may not buy the buybacks」。直訳すれば「市場は買い戻しを買わないかもしれない」である。
WGCが注目したのも、買い戻し拡大の発表後に起きた「長期金利低下・ドル下落・金急騰」という組み合わせだった。
同時にWGCは、今回の措置はYCC、つまりイールドカーブ・コントロールそのものではないとも指摘している。
ここは重要だ。米財務省の買い戻しを「アメリカ版YCC」と断定するのは行き過ぎである。
ただし、政府が長期金利の上昇に政策対応を始めたという点では、市場に新たな連想を生む。長期金利を抑えようとするほど、別の価格、とりわけ通貨が調整するのではないかという連想だ。
日本では「金利」ではなく「円」が動いた
この構図は、日本を見ると分かりやすい。
日銀は長年、国債を大量に購入し、YCCによって長期金利を低く抑えた。しかし、市場の調整そのものが消えたわけではない。その一部は円相場に表れた。
もちろん、今回の米財務省の買い戻しと日銀のYCCは規模も仕組みも違う。同じものとして扱うべきではない。
それでも「債券市場の価格を政策で抑えれば、調整がほかの市場へ移ることがある」という点は共通している。
日本国債で「日銀の次に誰が買うのか」を検証したのが、「日銀の次に国債を買うのは誰か 3%金利の本質」である。
債券価格と利回りがなぜ逆方向に動くのかを確認したい場合は、基礎編の「債券とは?金利が上がると価格が下がる理由」も参考になる。
そこへダリオが「債券を減らし、金を持て」
まさにそのタイミングで発言したのが、Bridgewater Associates創業者のレイ・ダリオである。
ダリオは8月21日、投資家は債券への配分を減らし、ポートフォリオの10~15%程度を金に振り向けることを検討すべきだとの考えを示した。少額のBitcoinも組み合わせるとしている。
背景にあるのは、米国の政府債務だ。ダリオは、現在の財政軌道が修正されなければ、米国の債務危機が約3年後に起きる可能性があると警告した。
重要なのは、これが単なる「金価格の強気予想」ではないことだ。
ダリオが減らすべきだと言っているのは債券である。そして増やすべきだと言っているのが金だ。
米国債は米政府の負債である。一方、金には発行体が存在せず、誰かの債務でもない。
中央銀行もすでに金を増やしている
金へ資産を分散しているのはダリオだけではない。世界の中央銀行も近年、金を積み増している。
「中央銀行はなぜ米国債より金を買うのか」で確認したように、中央銀行による金購入は過去4年間、年間平均約1,000トンと、それ以前の10年間のおよそ2倍に増えた。
ただし、ここでも「世界が米国債を捨てている」と考えるのは早い。
ドルは依然として世界最大の準備通貨であり、米国債市場に代わる規模と流動性を持つ債券市場も存在しない。
起きているのは「ドルを持たない」ではなく、「ドルだけを持たない」という分散である可能性が高い。
「ドル崩壊」と結論づけるのは早い
だから今回の値動きを見て、「ドルへの信認が崩壊した」と結論づけるのは明らかに早い。
金高にはほかの要因もある。テクニカル面の買い、地政学リスク、金融政策見通しなども金価格を動かす。
そもそも数日間の市場変動だけで、世界の基軸通貨に対する信認の変化を判断することはできない。
今回の記事で言えるのは、そこまでではない。
それでも「金利高・ドル安・金高」は注視すべきだ
重要なのは、今後も同じ組み合わせが続くかである。
今回の流れを整理すると、30年金利が高水準まで上昇し、財務省が長期債買い戻し拡大を発表。金利はいったん急低下したが、その後反騰した。一方でドルは下落し、金は3カ月超ぶりの高値まで上昇した。
ここで見るべきなのは、金が4,600ドルを超えたという数字だけではない。
長期国債が売られれば金利が上がる。政府がその市場を支えようとすれば、今度はドルが売られる。その反対側で、誰の負債でもない金が買われる。
もし今後も「米長期金利の高止まり」「ドル安」「金高」が同時に続くなら、単純なFRBの金融政策だけでは説明しにくくなる。
市場が米国の財政と通貨に対して、これまでより大きなリスクプレミアムを要求し始めた可能性を考える必要が出てくる。
米国債を買うのは誰か。
その問いの次に来るのは、「米国債を政府が支えようとしたとき、ドルを持つのは誰か」なのかもしれない。