この数日、エネルギー市場では一見ばらばらに見えるニュースが相次いだ。中国向けのロシア産ESPO原油が1バレル120ドルを超え、中国はサウジアラビアの要請を受けてイランにフーシ派を抑えるよう非公開で働きかけた。そのフーシ派は今度はサウジの首都リヤドへの攻撃を主張し、カタールではホルムズ危機の影響で2027年以降のLNG増産計画まで遅れる可能性が出てきた。
4つは別々のニュースではない。中東という世界最大級のエネルギー供給地域で輸送網の余裕が失われ、その穴を埋めるために中国がロシア原油を買い急ぎ、サウジが外交ルートを使い、カタールでは将来の供給能力まで揺らぎ始めた――という一つの流れである。
これまで市場が気にしてきたのは「ホルムズ海峡はいつ正常化するのか」だった。しかし、いま起きていることを見ると、それだけでは足りない。危機はすでに海峡の通航量だけでなく、原油の調達先、サウジの輸送ルート、中国の中東外交、そして数年先のLNG供給計画にまで広がっている。
ロシア原油120ドルという「逆転」
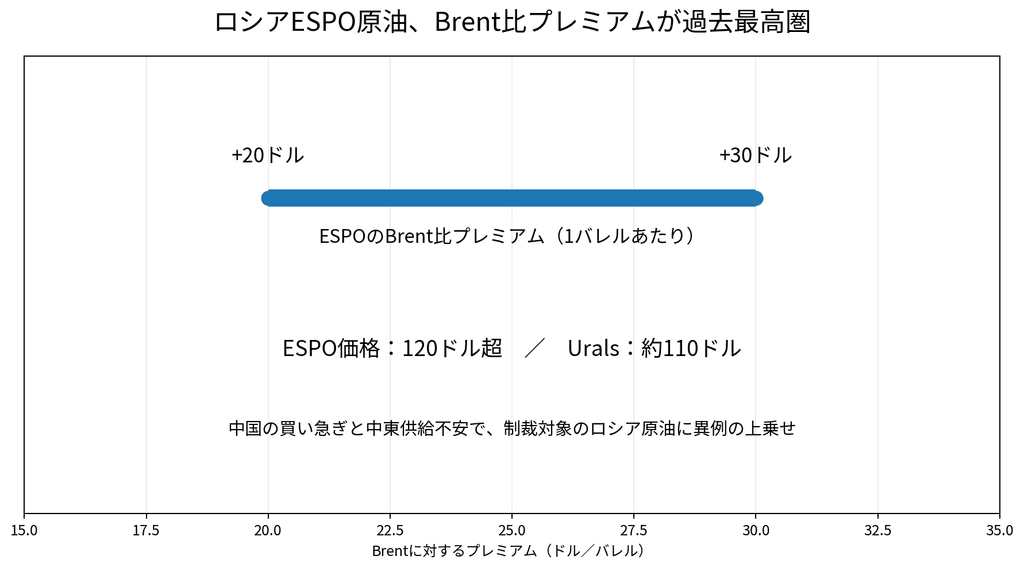
最も分かりやすい異変はロシア極東産のESPO原油だ。Reutersによると、9月18日時点でESPOは1バレル120ドルを超え、Brent原油に対するプレミアムは20~30ドルと過去最高に達した。Uralsもおよそ110ドルまで上昇している。
ロシア原油といえば、西側の制裁下で「安く買われる原油」というイメージが強い。ところが現在は逆で、中国の買い手が高い上乗せ価格を払ってでもロシア原油を確保している。背景にあるのは、中東からの供給不安である。サウジ産原油が不安定になるなか、中国の国有石油会社は11~12月積みのESPOを通常より早く押さえ、小規模な独立系製油所は西アフリカやカナダ、南米など別の原油を探さざるを得なくなった。
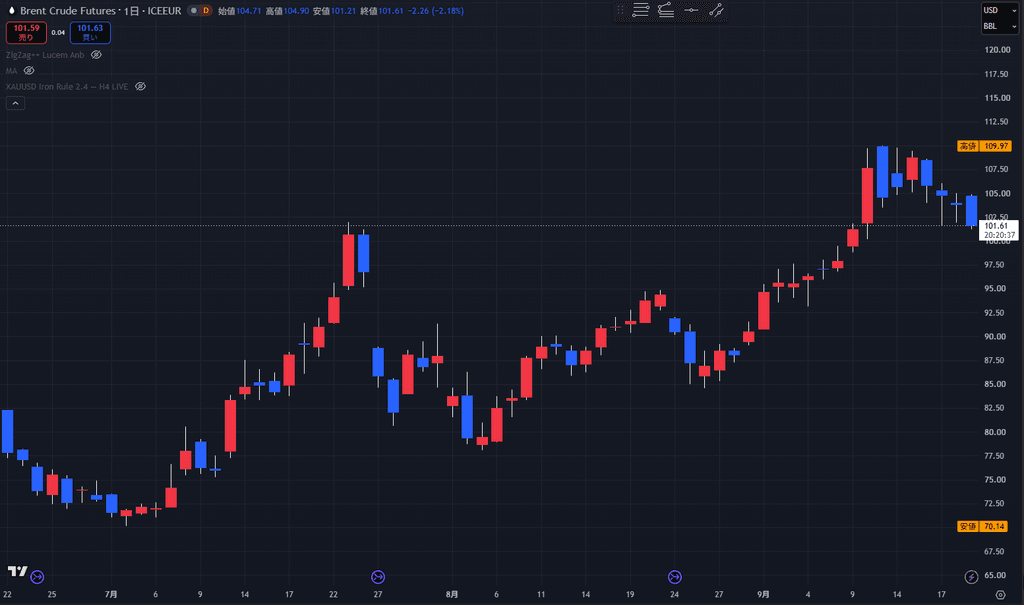
ここで重要なのは、Brentそのものが現在120ドルなのではないことだ。図1の通り、Brentは直近で101ドル台まで下がっている。それなのにESPOは120ドル超で取引され、Brentに対して20~30ドルものプレミアムが付いた。世界全体の原油高に加え、「中国がいま確実に手に入れられる原油」に特別な値段が付いている。
9月15日には、欧州向けの一部現物原油カーゴが130ドルを超えたともReutersは報じている。先物価格だけを見ると「110ドル近くまで上がった原油が101ドルまで下がった」と見えるが、現物市場では供給場所や品質によって極端な価格差が生まれている。市場全体が落ち着いたというより、足りない原油を別の場所から無理に引っ張ってきている状態に近い。
中国がイランに圧力をかけた理由
その中国が、今度は外交でも動いた。Reutersは9月17日、サウジアラビアの要請を受けた中国が、イランに対しフーシ派への影響力を使って攻撃を抑えるよう非公開で求めたと報じた。
このニュースが興味深いのは、中国とイランの関係が悪化したからではない。むしろ中国はイランの最大の原油買い手であり、両国は経済・戦略面で深いつながりを持つ。その中国がテヘランに圧力をかけるのは、イランとの関係以上に守らなければならないものが出てきたからだ。
中国にとって、中東はサウジ原油、湾岸のLNG、ホルムズ海峡、そして紅海からスエズへ抜ける航路まで含めた巨大なエネルギー動脈である。フーシ派がバブ・エル・マンデブ海峡周辺で勢力を広げ、サウジの輸出インフラへの攻撃まで強めれば、中国自身のエネルギー調達が不安定になる。つまり北京は、「イランとの関係を守ること」と「イラン陣営によって自国のエネルギー輸送路を壊されないこと」の間でバランスを迫られている。
中東情勢は、原油価格だけを動かしているのではない。世界最大のエネルギー輸入国である中国の外交まで動かし始めている。
戦争はリヤドまで来た
ところが、中国の働きかけが報じられた直後にも緊張は収まらなかった。フーシ派は9月19日から20日にかけて、サウジの首都リヤドの「重要施設」に対するミサイルとドローン攻撃を主張した。Reutersによると、リヤドの主要空港近くでは炎と煙が確認された一方、サウジ主導の連合軍はミサイルを迎撃し、複数の攻撃を阻止したとしており、被害の全容は確認されていない。
ここで注目すべきなのは、攻撃が首都まで届いたという派手な見出しだけではない。中東のエネルギー輸送を守るために用意されていた「逃げ道」が、次々に安全ではなくなっていることだ。
サウジには、東部の油田地帯から紅海側のヤンブーへ原油を運ぶ東西パイプラインがある。ホルムズ海峡が危険になったときにも輸出を続けるための重要な迂回路で、Macro Crosscheckでも「ホルムズを避ける『逃げ道』まで止まった」で取り上げた。
そのパイプラインが攻撃で損傷し、ヤンブーからの一部輸出が止まった結果、サウジは皮肉にも再びホルムズ経由の出荷を増やしている。Kplerのデータを引用したReutersによると、サウジのホルムズ経由輸出は8月の日量約70万バレルから最近では約290万バレルへ急増し、全体の輸出も8月の日量240万バレルから9月には400万バレル超まで回復した。
これは価格には一時的な安心材料になる。実際、供給回復を受けてBrentは高値から下落した。しかし構造として見ると、むしろ不安は残る。ホルムズが危険だから紅海へ逃がしたはずの原油が、紅海側のルートを攻撃されたため、再びホルムズへ戻っているからだ。
原油より厄介なのは、LNGかもしれない
原油には、まだルートを組み替える余地がある。問題はLNGだ。
Macro Crosscheckでは8月の記事「原油より天然ガスが危ない ホルムズ危機が突きつけた欧州『脱炭素』の矛盾」で、カタールからのLNG出荷が前年同期の509カーゴから18カーゴへ激減したことを取り上げた。原油にはパイプラインなど一部の迂回路があるが、カタールLNGには実質的な代替輸出ルートがほとんどない。
そして今回、その問題が一段深くなった。カタールエナジーのサード・アルカービCEOは9月20日、ホルムズ危機によって重要設備をカタールへ運び込むことが難しくなり、一部のLNG増産プロジェクトが遅れる可能性があると明らかにした。現在の計画ではNorth Field Eastが2027年、North Field Southが2028年に稼働開始予定だが、その日程にもリスクが出てきた。
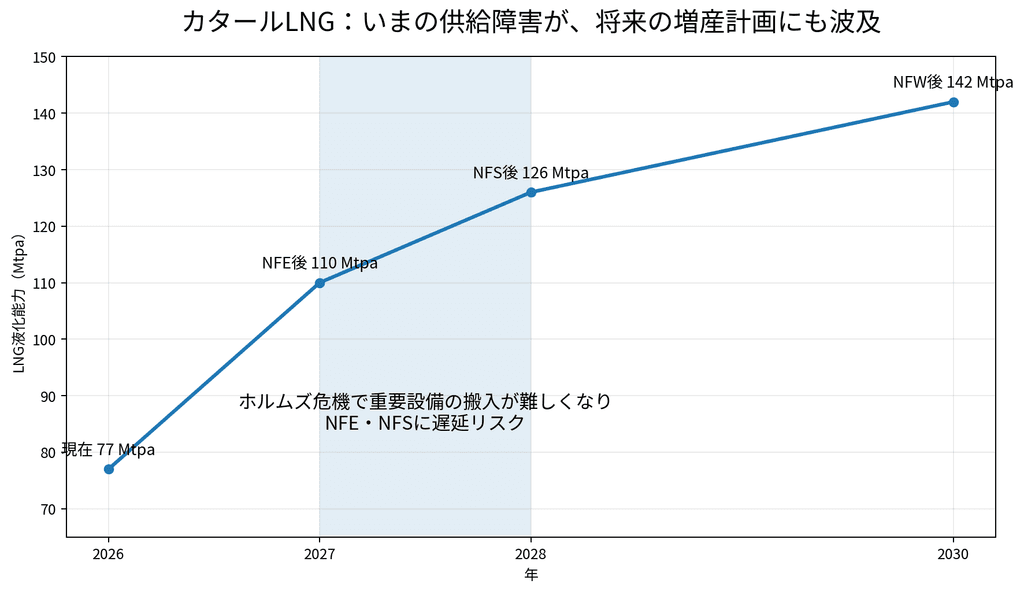
カタールエナジーの公表資料によると、現在のLNG液化能力は年間7700万トンで、NFEによって1億1000万トン、NFSによって1億2600万トンへ増やす計画である。さらにNorth Field Westまで含めれば2030年末までに1億4200万トンを目指している。世界のLNG市場が数年後に緩むという期待は、こうした大型増産計画を前提にしてきた。
だから今回のニュースは重い。目先のLNG船がホルムズを通れないだけなら、危機が収束すれば輸出は戻る。しかし建設に必要な設備そのものが入らず、増産設備の完成が遅れるなら、影響は2027年、2028年へ持ち越される。「いま足りない」問題が、「将来増えるはずだった分まで遅れる」問題へ変わるからだ。
市場の「ショック吸収材」が薄くなっている
それでも原油先物だけを見れば、最悪期を越えたようにも見える。Brentは一時110ドル近くまで上昇した後、直近では101ドル台へ下落した。サウジの輸出が回復し、市場が新しい輸送ルートを見つければ、価格は下がる。
だが、ここで「危機は終わりつつある」と考えるのは早い。ShellとEquinorの幹部は9月16日、世界のエネルギー市場でショックを吸収する余力が弱くなっていると警告した。Reutersによると、両社幹部が示した推計では、2月の戦争開始以降、世界市場ではおよそ3600万トンのLNGと16億バレルの原油・コンデンセートの供給が失われた。これまでは中国需要の弱さ、在庫の取り崩し、輸送ルート変更などで穴を埋めてきたが、その余裕が小さくなっているという。
現在の市場で起きているのは、単純な「原油不足」ではない。中国はロシアへ買いに行き、ロシア原油には過去最高のプレミアムが付く。サウジは紅海側が傷めばホルムズへ戻る。欧州の製油所はサウジから届かない分を北海などで確保する。そしてカタールは、現在のLNG輸出だけでなく将来の増産設備まで物流の制約を受ける。
一つの供給障害を別の供給源で埋めるたびに、別の場所の余裕が減っていく。世界のエネルギー市場から「逃げ道」が少しずつ消えているのである。
日本にとっては「原油101ドル」で終わる話ではない
日本にとって、この話は遠い中東の地政学ではない。日本の石油精製会社は少なくとも11月まで必要な原油を確保していると石油連盟は説明しており、直ちにガソリンがなくなるような状況ではない。だからこそ、見るべきなのは「供給がゼロになるか」ではなく、調達コストがどこまで長く高止まりするかである。
日本は原油とLNGの多くを輸入に頼る。そこへ円安が重なれば、ドル建てのエネルギー価格が同じでも円で払う金額は増える。9月18日には日銀が政策金利を1.25%へ上げたにもかかわらず、ドル円は158円台まで円安が進んだ。前回の記事で見た「利上げしても円が買われない」環境で、原油100ドル超やLNG高が長引けば、日本は輸入インフレを受けやすい。
9月2日の「原油96ドル 世界市場を襲う『インフレの逆流』」では、エネルギー高が物価、中央銀行、長期金利へ伝わる経路を見た。今回の焦点はその一つ手前にある。なぜエネルギー価格が簡単に元へ戻らないのか。その答えが、供給網そのものの変形にある。
「ホルムズがいつ開くか」だけを見ていてはいけない
この数日間のニュースを並べると、一つの変化が見えてくる。中国は中東の不足を埋めるためロシア原油を120ドル超で買い、サウジはエネルギー輸送路を守るため中国にイランへの働きかけを求めた。ホルムズを避けるはずだったサウジの輸送網が傷み、サウジは再びホルムズ経由の出荷を増やしている。そしてカタールでは、2027年以降のLNG供給能力まで危機の影響を受け始めた。
もちろん、原油価格がここから一方向に上がり続けると決まったわけではない。実際、サウジの輸出回復を受けてBrentは高値から下落した。停戦やパイプライン復旧が進めば、価格がさらに落ち着く可能性もある。
それでも「原油が下がった=危機が終わった」とは言い切れない。世界は不足したエネルギーを別の国から買い、別の港から出し、別の外交ルートを使って確保しようとしている。その結果、価格が一時的に下がっても、供給網は以前より長く、複雑で、コストの高いものになっている。
ホルムズ危機が変え始めたのは、原油価格だけではない。世界のエネルギー地図そのものなのである。
次に見るべきなのは、Brentが再び110ドルを超えるかだけではない。ESPOの異常なプレミアムがいつ消えるのか、サウジの東西パイプラインがどこまで復旧するのか、中国がイランに実際どこまで影響力を行使できるのか、そしてカタールが2027年以降のLNG増産計画を守れるのか。そのどれか一つでも長引けば、今回のエネルギー危機は「一時的な中東ショック」では終わらない。