原油100ドル、30年金利5.38% 市場はすでに警告を発している
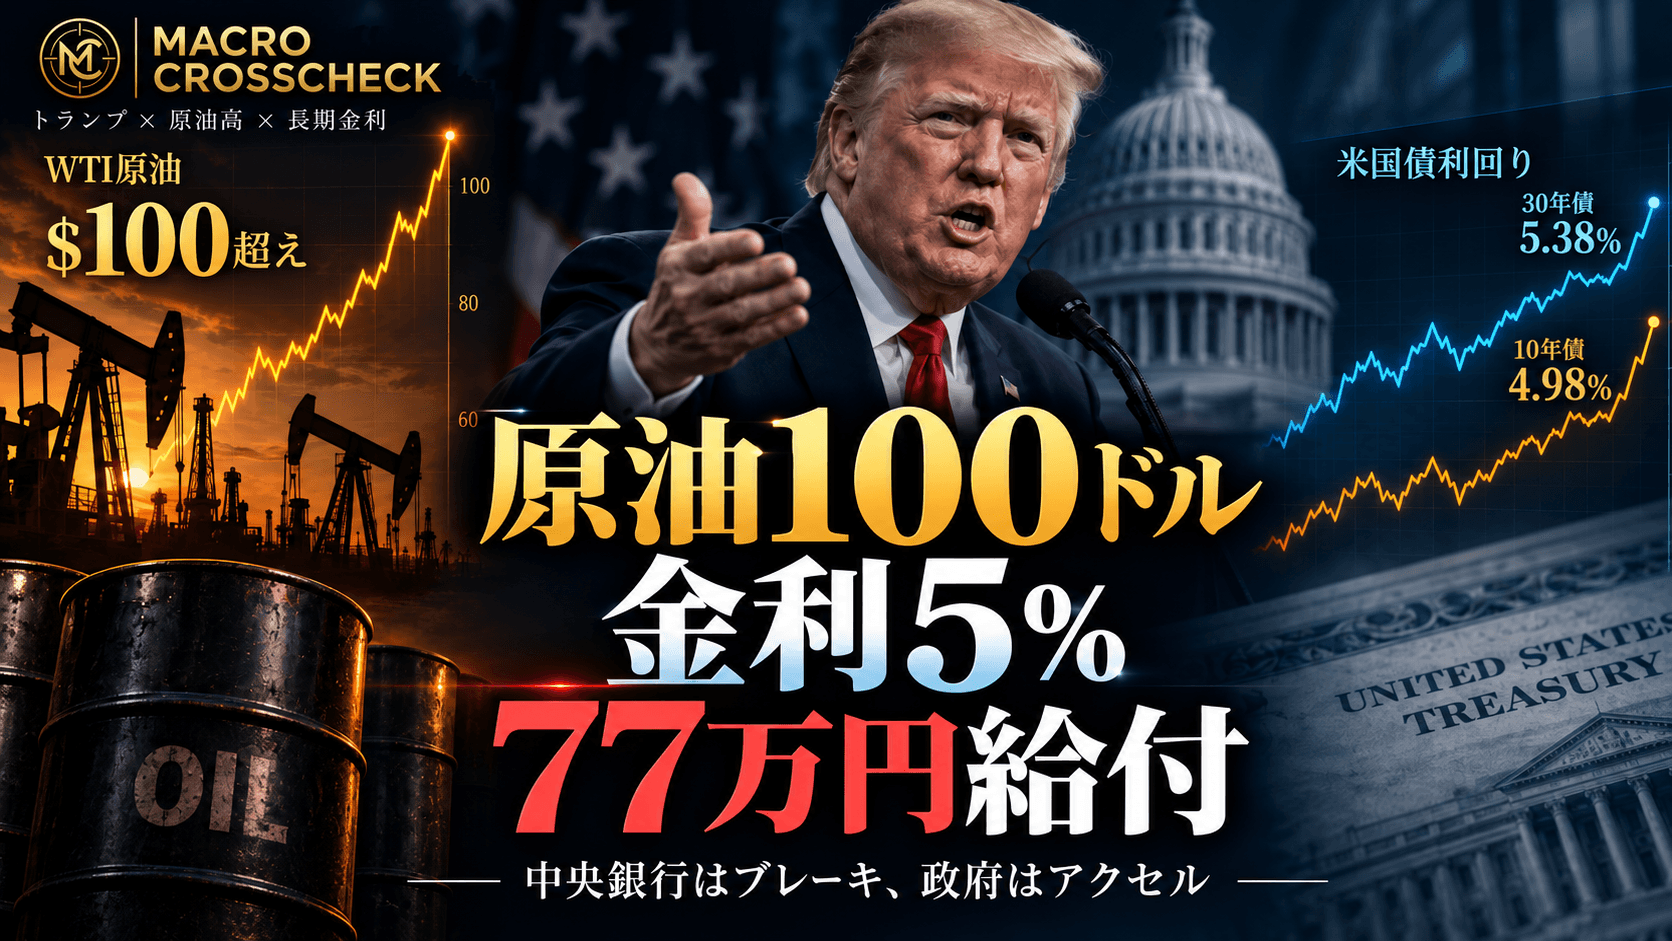
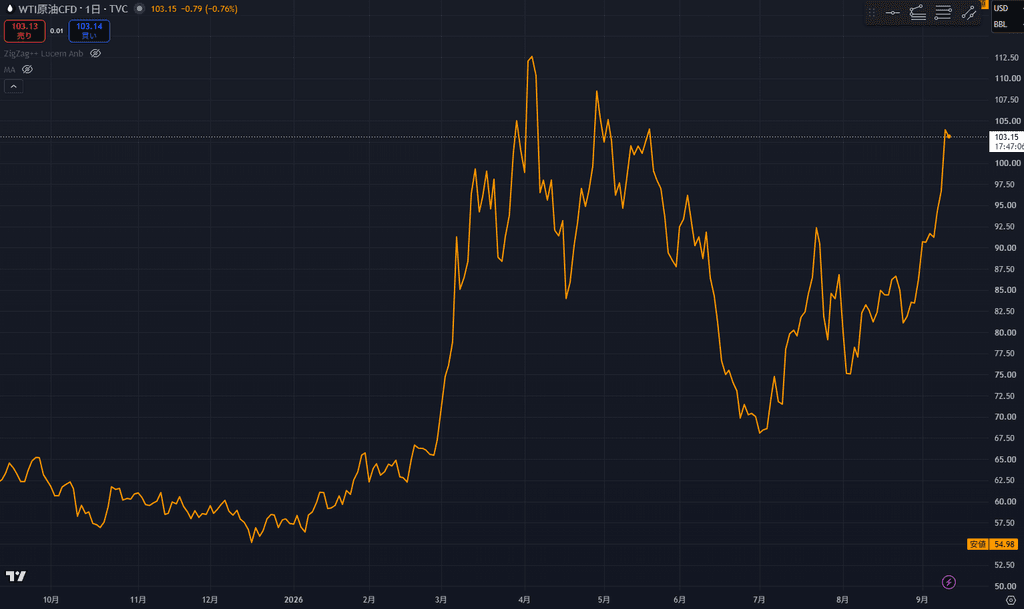
原油が再び100ドルを突破した。
9月11日のWTI原油は1バレル103ドル前後。7月には70ドルを割り込んでいたため、わずか2か月余りで約5割上昇した。Brent原油も108ドル台まで上がっている。
同時に、もう一つの市場が大きく動いている。
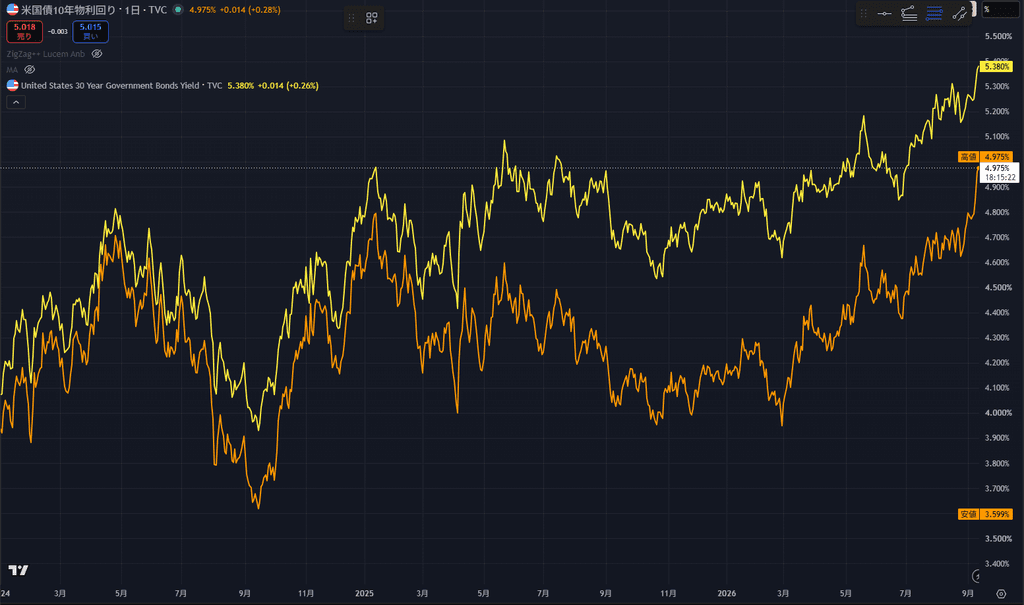
米10年国債利回りは5%目前の4.98%。30年国債利回りは5.38%まで上昇した。
原油が上がれば、ガソリン、航空運賃、物流費、製造コストを通じて物価を押し上げる。インフレを抑えたい中央銀行にとっては、利下げを急ぐどころか、再び利上げを考えなければならない材料になる。
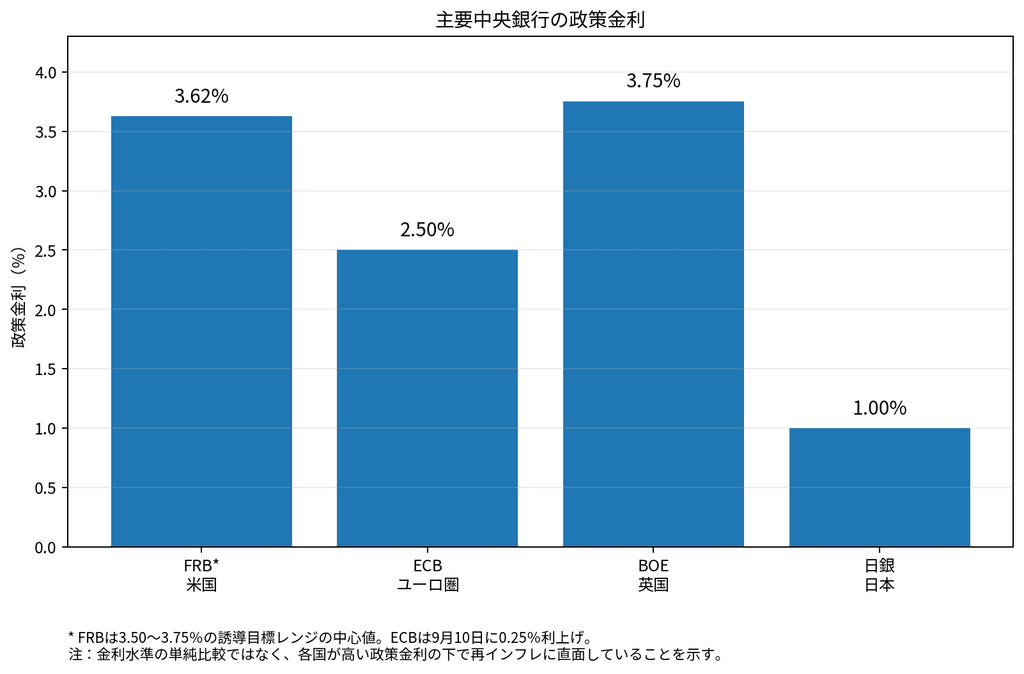
実際、ECBは9月10日に政策金利を0.25%引き上げ、2.50%とした。米国でも8月の生産者物価指数は前年比5.4%まで上昇し、市場は次回FOMCでの利上げ確率を約7割まで織り込んでいる。
ところが、そのほぼ同じタイミングで米国では正反対の政策が飛び出した。
トランプ大統領は、11月の中間選挙で共和党が上下両院を維持すれば、成人1人につき5000ドルを配ると表明した。
1ドル154円なら約77万円である。
中央銀行は物価を抑えるためにブレーキを踏もうとしている。その横で政府が家計に巨額の現金を配り、需要を押し上げようとしている。
いまの債券市場が警戒しているのは、この政策のねじれだ。
5000ドルを配ると、約1.2兆ドルかかる
5000ドルという数字だけを見ると、選挙向けの派手な公約に見える。
しかし、人数を掛けると景色が変わる。
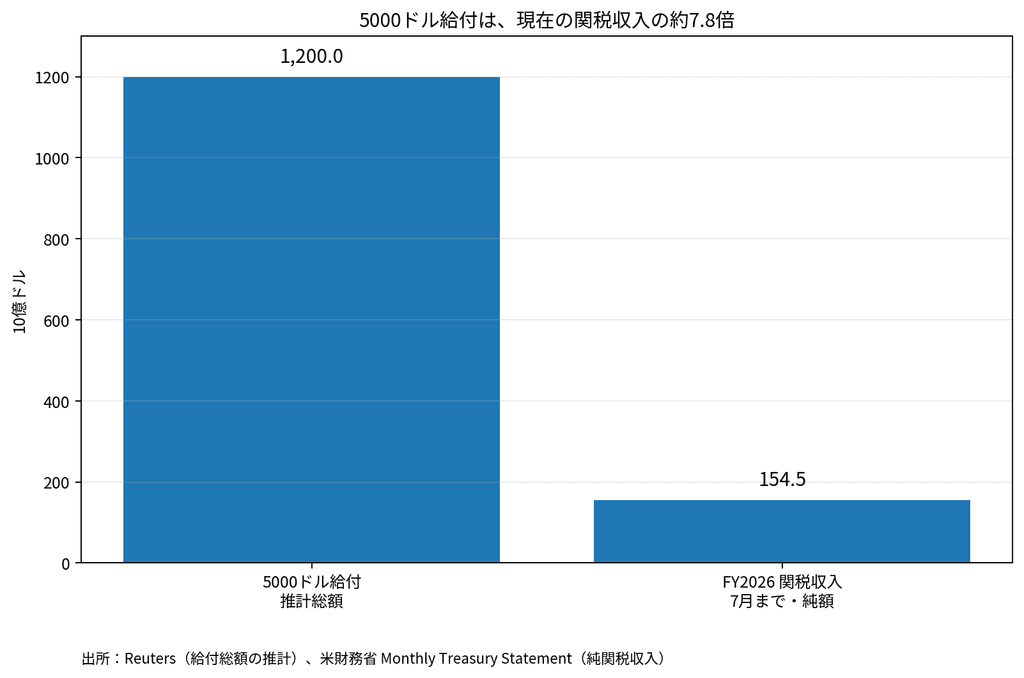
Reutersの試算では、約2億4000万人の成人に5000ドルを支給すれば、必要額は約1.2兆ドルに達する。日本円では約185兆円である。
問題は財源だ。
トランプ本人は演説で具体策を示していない。バンス副大統領は関税収入を財源に使う可能性に言及した。
だが、米財務省によると、2026年度の純関税収入は7月までで約1545億ドル。5000ドル給付の想定総額は、その約7.8倍に相当する。
もちろん、関税収入は年度末まで続くため、10か月分の収入と給付総額をそのまま比較するものではない。それでも、1.2兆ドルという支出を現在の関税収入だけで簡単に賄える規模ではないことは分かる。
しかも米国は、余った税収を国民へ還元しようとしているわけではない。
CBOは8月、2026年度の財政赤字見通しを約2.1兆ドルへ引き上げた。7月までの累積赤字だけですでに1.8兆ドルに達している。
その後発表された米CPIでは、前年比3.4%という数字以上に、足元の物価上昇の再加速が意識された。原油高と米金利の高止まりが続けば、円安や日本の輸入物価にも影響が及ぶ。詳しくは「米インフレは本当に下がっているのか CPI3.4%の中に見える『次の物価高』」で検証している。
ここへ1兆ドル級の給付を加えるなら、歳出削減や増税で埋めない限り、財政赤字はさらに広がる。
赤字を埋める方法は国債発行である。
つまり、5000ドル給付は家計にとっては現金だが、債券市場から見れば「米政府がさらにいくら借りるのか」という問題になる。
ところが、その米国債はすでに5%まで売られている
ここで図3を見ると、今回の話が単なる財政論ではないことが分かる。
米10年金利は4.98%、30年金利は5.38%。特に30年債は2007年以来の高水準に達している。
長い期間お金を貸す投資家ほど、高い金利を要求している。
これは住宅ローンや企業の資金調達を重くするだけではない。最大の借り手である米政府自身にも跳ね返る。
金利が高い状態で国債を借り換えれば、利払い費が増える。利払い費が増えれば財政赤字が膨らみ、その赤字を埋めるためにまた国債を発行する必要が出てくる。
米国はいま、すでに年間2兆ドル規模の赤字を抱えた状態で、この循環に入っている。
この問題は以前の「米国債を買うのは誰か 著名投資家の警告が現実に」でも検証した。
当時の焦点は、膨張する国債を誰が吸収するのかだった。
いまはそこへ、原油高によるインフレ圧力と、5000ドル給付という新しい財政刺激が同時に加わった。
ドラッケンミラー「それでも金利はまだ少し低い」
この状況で最も興味深い発言をしたのが、スタンレー・ドラッケンミラーである。
9月、ニューヨークの非公開会合で、ドラッケンミラーは現在の米国の借入金利について、なお「a little low」、つまり「まだ少し低い」と述べた。
さらに、現在の金利を「引き締め的」と説明するFRB当局者の見方を「ridiculous」と批判し、利下げはもはや必要ないとの考えを示した。
30年金利が5.3%を超えているのに、まだ低い。
普通の感覚では矛盾して聞こえる。
しかしドラッケンミラーが見ているのは、金利の数字だけではない。
米国経済はなお底堅い。AI投資は巨額だ。政府は大幅な財政赤字を続けている。原油は100ドルを超えた。そして政府はさらに1兆ドル規模になり得る現金給付まで検討している。
これほど資金需要が強く、インフレ圧力も残る世界で、なぜ金利だけが低くなければならないのか。
ドラッケンミラーの発言は、そう読むと分かりやすい。
彼は8月にも、ベッセント財務長官による長期国債の買い戻し拡大を批判した。この経緯は「ドラッケンミラーがベッセント批判 師弟が逆の立場へ」で詳しく書いた。
その後、財務省は9月10日の長期債買い戻し額を最大60億ドルへさらに拡大した。それでも長期金利の上昇は止まっていない。
政府が市場金利を抑えようとするほど、市場は「なぜそこまで抑える必要があるのか」を逆に意識し始める。
ガンドラックは「政策金利をあと0.5%上げるべき」と言う
ドラッケンミラーだけではない。
ジェフリー・ガンドラックは9月8日のウェブキャストで、現在の2年国債利回りを考えれば、FF金利は今より約0.5%高い水準にあるべきだと述べた。
さらに、FRBが次回会合で金利を据え置けば、長期国債がもう一段売られ、長期金利が上昇する可能性を警告した。
一見すると逆説的だ。
普通なら「FRBが利上げしない方が金利は下がる」と考える。
しかし長期金利は、政策金利だけで決まるわけではない。
市場が「FRBはインフレに対して後手に回った」と判断すれば、10年、30年先の物価上昇を警戒し、長期国債を持つために高い利回りを要求する。
だから短期金利を十分に上げないことが、逆に長期金利を押し上げることがある。
ガンドラックは今回の債券売りの背景として、米政府による巨額の国債発行と、AI関連企業による社債発行の急増が重なり、市場が大量の債券を消化しにくくなっていることも挙げた。
この「政府とAI企業が同じ資金を奪い合う」という構造は、「AIブームが米国債を追い詰める エラリアンが警告する『買い手不足』」で検証している。
そこへ5000ドル給付の資金需要まで加わる可能性が出てきた。
世界は「利下げ」から「もう一度利上げ」へ向かい始めた
今年前半まで、中央銀行をめぐる最大の問いは「次の利下げはいつか」だった。
いま、その問い自体が変わりつつある。
ECBは9月10日に2回目の利上げを実施した。FRBは7月会合で据え置いたものの、12人の投票メンバーのうち3人が0.25%の利上げを主張した。9月10日時点では、先物市場が次回会合での利上げを約70%織り込んでいる。
日本でも、日銀は6月に政策金利を1%へ引き上げた。Reuters調査では、9月会合で1.25%へ引き上げるとの予想が大勢になっている。
英国は3.75%で据え置くとの見方が強いが、原油高によって利下げ時期は後ずれしている。
「全ての中央銀行が一斉に利上げする」という話ではない。
重要なのは、世界的な原油高によって、少し前までの利下げ方向の圧力が反転していることだ。
中央銀行はブレーキ、政府はアクセル
ここまでを見ると、今回の問題の核心が見えてくる。
原油100ドルで物価が上がる。
中央銀行は金利を上げて、住宅、自動車、設備投資などの需要を少し冷やそうとする。
ところが、その横で政府が成人1人5000ドルを配れば、家計の購買力は増える。
中央銀行が需要を抑えようとしているのに、財政政策は需要を増やす。
中央銀行がブレーキを踏み、政府がアクセルを踏む。
そしてアクセルが強ければ強いほど、中央銀行はより強いブレーキを踏まなければならない。
これは米国だけの問題ではない。
世界の政府は、エネルギー高で苦しむ家計を支援したい。一方、中央銀行はそのエネルギー高がインフレとして定着するのを防ぎたい。
政治的には給付や減税が魅力的でも、金融市場から見れば、財政支出を増やすほど国債供給が増え、長期金利が上がる可能性がある。
しかも今回は、その米国債市場がすでに5%という警戒水準にいる。
5000ドル給付で本当に怖いのは、5000ドルではない
トランプの5000ドル給付は、まだ公約である。議会の承認も必要だ。対象を絞れば費用は小さくなるし、別の歳出削減と組み合わせる可能性もある。
しかし市場にとって重要なのは、給付がそのまま1.2兆ドルで実現するかどうかだけではない。
米国政治が、インフレ再燃と長期金利5%という環境でも、財政を締める方向へ簡単には動かないことだ。
WTI原油は100ドルを超えた。
30年国債利回りは5.38%まで上がった。
2026年度の財政赤字は2.1兆ドルが見込まれている。
AI企業は巨額の資金調達を続けている。
そして、そこへ5000ドル給付が加わる可能性が出てきた。
この環境でドラッケンミラーは、「金利はまだ少し低い」と言った。
ガンドラックは、政策金利は今より0.5%高い方がいいと言った。
2人が見ているものは同じである。
問題は「5%は高いか」ではない。世界中で資金を必要とする政府と企業が増えるなか、投資家が何%なら長期に金を貸すのかだ。
5000ドルの小切手は、その問いをさらに重くする。