米国のCPIが、日本のスーパーの値札にまでつながる
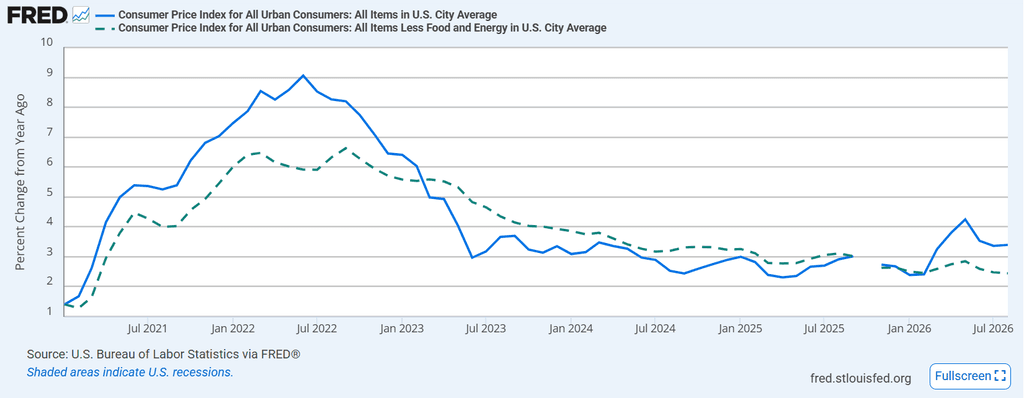
米国の8月の消費者物価指数(CPI)は、前年同月比3.4%だった。7月も3.4%だったので、数字だけを見れば「インフレは悪化していない」と感じるかもしれない。
だが、この数字は日本にとっても無関係ではない。米国の物価が下がらなければ、FRBは金利を下げにくくなる。米金利が高い状態が続けば、ドルを持つ魅力が相対的に高まり、円安圧力の一因になる。円安になれば、日本が海外から買う原油や食料、原材料の円換算価格は上がりやすい。
しかも今回は、為替だけの話ではない。原油価格そのものが100ドル近辺まで急騰している。日本から見れば、「ドル建ての原油が高くなる」ことと「円で払うとさらに高くなる」ことが同時に起こり得る。米国のCPIは遠い国の統計ではなく、日本の次の物価高を考えるうえでも重要な数字なのである。
だから今回は、まず「CPIとは何か」を難しい言葉を使わずに整理し、そのうえで8月の3.4%の中身を見ていきたい。結論から言えば、米インフレは2022年のピークから大きく下がった。しかし、ここから素直に2%へ戻ると安心できる状況でもなくなってきた。
そもそもCPIとは何か なぜ市場が毎月これほど騒ぐのか
CPIは、米国の家計が日々買っているモノやサービスの値段をまとめた指数である。スーパーの食品、家賃、ガソリン、自動車、衣料、医療、航空運賃など、生活にかかわる幅広い価格が入っている。
ここで大事なのは、CPIが単なる「生活費の統計」ではないことだ。物価が高すぎればFRBは金利を高く保つ必要があり、物価が十分に下がれば利下げしやすくなる。FRBの金利が変われば、米国債、ドル、株、住宅ローン、企業の借入金利まで動く。
つまり市場参加者はCPIを見ながら、実際には「FRBは次に何をするのか」を考えている。
もう一つ、CPIを見るときに覚えておきたいことがある。インフレ率が下がることと、物価そのものが下がることは違う。 たとえば物価が去年10%上がり、今年3%上がったなら、上昇の勢いは弱まっているが、値段はさらに高くなっている。米国で「インフレはピークから下がった」と言われても、生活者が「まだ高い」と感じるのは矛盾ではない。
3.4%で横ばいなのに、なぜ市場は「利上げ」を考えたのか
8月の総合CPIは前年比3.4%で、7月と同じだった。ところが前月比で見ると、7月の0.1%上昇から8月は0.4%上昇へ加速した。食料とエネルギーを除くコアCPIも前月比0.3%上昇し、市場予想の0.2%を上回った。
その後、この経路はさらに重要になった。米国のディーゼル価格は初めて1ガロン6ドル台へ上昇し、ECBも幅広い物価への波及を警戒している。原油ではなく製油能力がボトルネックになる構造は、「世界でディーゼルが足りない」で検証した。
前年比と前月比は、見ているものが違う。前年比は「1年前と比べてどれくらい高いか」を見るため、インフレの大きな流れをつかみやすい。一方、前月比は「直近1か月で物価の勢いが強くなったのか、弱くなったのか」を見るのに向いている。
今回の数字は、長い目ではインフレが2022年よりかなり落ち着いている一方、足元では再び少し加速したことを示している。このためCPI発表後、金融市場が織り込む次回FOMCでの0.25%利上げ確率は一時91%まで上がった。米10年国債利回りも5%目前まで上昇した。
「前年比3.4%で横ばい」という見出しだけでは、こうした市場の反応は理解しにくい。市場が気にしたのは、3.4という数字そのものよりも、物価の勢いが再び上向き始めたのではないかという点だった。
今回の主役はガソリン そして原油は8月よりさらに高い
8月のCPIを押し上げた最大の要因はエネルギーだった。ガソリン価格は前月比3.9%上昇し、BLSによれば、それだけで総合CPIの月次上昇の3分の1以上を占めた。エネルギー全体でも前月比2.1%上昇している。
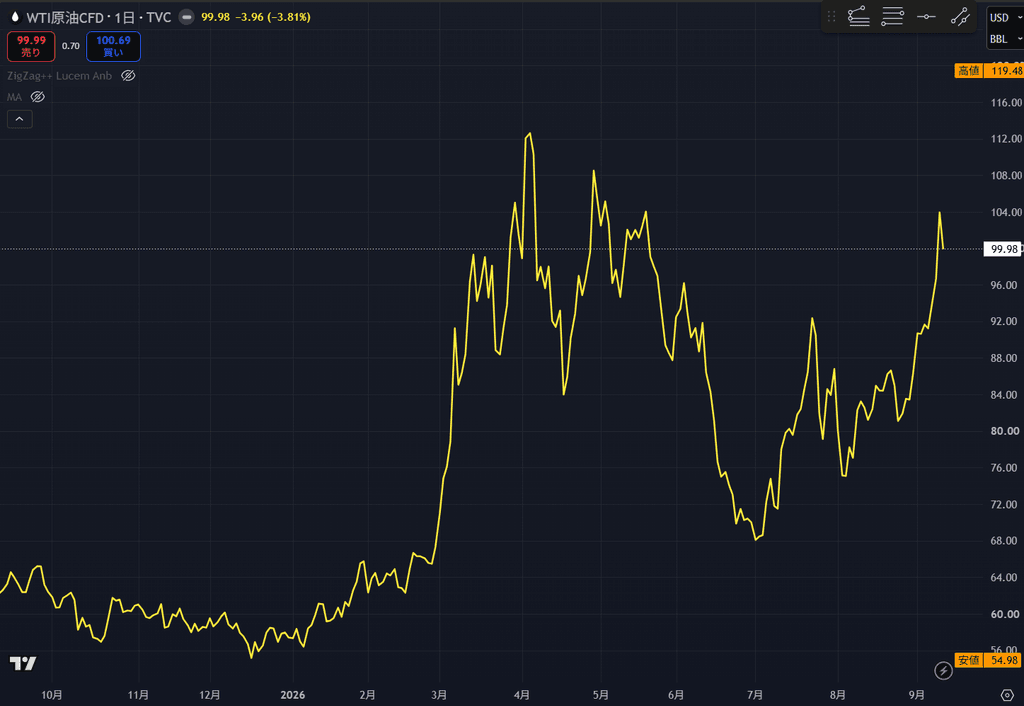
ここで重要なのが、時間差だ。CPIは8月の物価を測った統計だが、WTI原油はその後さらに上昇し、9月には一時100ドルを突破した。つまり今回のCPIはすでにエネルギー高の影響を受けているのに、今の100ドル近辺という原油価格はまだ十分には反映されていない。
原油高の影響はガソリンスタンドだけで終わらない。トラックや船、航空機の燃料費が上がれば、物流や旅行の価格にも波及する。実際、8月の航空運賃は前月比2.7%上昇した。
もちろん、原油が上がったからすべての物価が同じように上がるわけではない。企業がコストを吸収することもあれば、需要が弱ければ値上げできないこともある。それでも、エネルギー価格が高い状態が続けば、時間をかけて幅広い価格へ影響しやすくなる。
「全部、原油のせい」でもない
では今回のCPIは、単に原油高で総合指数だけが押し上げられたのだろうか。そこで見るのが、食料とエネルギーを除いたコアCPIだ。
8月のコアCPIは前月比0.3%上昇した。前年同月比では2.4%で、7月の2.5%から少し下がっている。つまり基調的なインフレには鈍化している部分も残っている。
一方で、宿泊費は前月比2.4%、航空運賃は2.7%上昇した。家賃を含む住居費も0.3%上昇している。エネルギーを除けば何も問題がない、というほど単純ではない。
ここは冷静に見る必要がある。今回の数字だけで「インフレ第2波が始まった」と断定するのは早い。しかし、「原油だけの一時的な上振れだから気にしなくていい」と片付けるのも早い。米国の物価は、いまその中間にいる。
企業側では、もっと強い価格上昇が起きている
CPIの前日に発表された生産者物価指数(PPI)も気になる数字だった。8月の最終需要PPIは前月比0.4%上昇し、前年同月比では5.4%まで上がった。
PPIは、国内の生産者が商品やサービスを販売するときに受け取る価格の動きを見る統計である。CPIと同じものではないし、PPIが上がった分がそのまま消費者価格へ転嫁されるわけでもない。それでも、企業側の販売価格に強い上昇圧力が出ていることは、今後の物価を見るうえで無視できない。
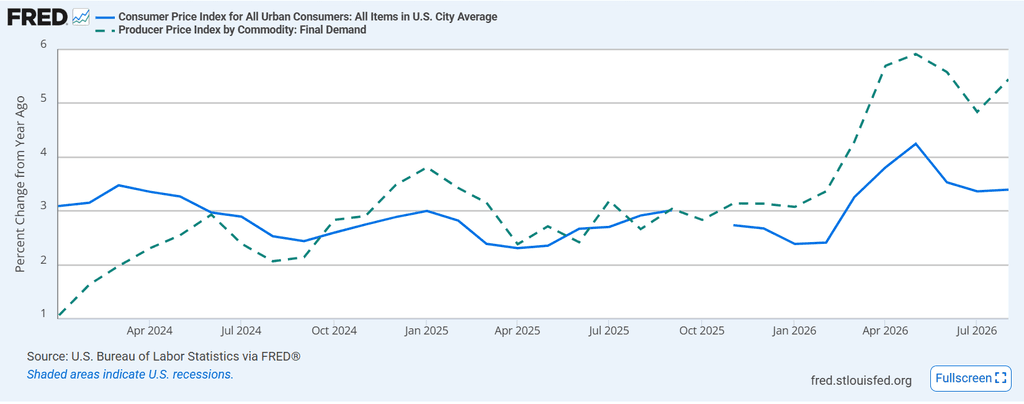
図3を見ると、2026年春以降、PPIがCPIを大きく上回って上昇していることが分かる。これだけで「次はCPIも5%になる」と読むのは間違いだが、企業側の価格圧力が弱まっているとは言いにくい。
ガソリンが上がり、PPIも強く、コアCPIも前月比では予想を上回った。そこへ9月の原油100ドル近辺が加わった。市場が「FRBはまだ利下げできないのではないか」と考えたのは、この組み合わせを見たからだ。
では、なぜ米国のCPIが日本の物価に関係するのか
ここからが日本の読者にとって一番重要なところだ。
米国のインフレが高ければ、FRBは金利を高く保ちやすい。米国の金利が日本より高い状態が続けば、投資家にとってドル資産の利回りは相対的に魅力的になる。それはドル高・円安の圧力になり得る。
もちろん、為替は日米金利差だけで決まるわけではない。実際、足元では日銀の追加利上げ観測が強まり、円が買い戻される場面もある。それでも米国の金利がドル円を動かす大きな材料であることは変わらない。
円安になると、日本がドルで買う輸入品の円換算価格が上がる。原油、天然ガス、小麦、飼料、金属、さまざまな原材料がその影響を受ける。そして今回は、その原油自体も高い。
つまり日本にとっては、二つの経路が重なる可能性がある。米インフレが強いため米金利が下がらず、円安圧力が残る。そこへ世界的な原油高が重なる。 そうなれば、ガソリンや電気代だけでなく、物流費や製造コストを通じて食品や日用品の価格にも影響が広がる。
米CPI3.4%が、日本の住宅ローンにまでつながる
さらに、その先には日銀がいる。
輸入物価の上昇などで日本のインフレが下がりにくくなれば、日銀は金融引き締めを続けやすくなる。日銀はすでに政策金利を1%まで引き上げており、市場では9月会合で1.25%への追加利上げ観測が強まっている。
つまり米国のCPIが強いと、直接日本の政策金利が上がるわけではないが、経路をたどれば日本の金利にもつながり得る。
米国の物価が高いままならFRBは金利を下げにくい。米金利が高ければ円安圧力が残りやすい。円安と原油高が日本の輸入物価を押し上げれば、日銀も物価を警戒する。そして日銀が追加利上げをすれば、変動型住宅ローンや企業の借入金利にも影響が出る。
こう考えると、米国のCPIは「ニューヨークのトレーダーが見る数字」で終わらない。日本のガソリン代、スーパーの値札、そして住宅ローンにまでつながる可能性のある数字である。
この問題は、先日の「トランプ77万円バラマキ ドラッケンミラーが『まだ金利は低い』と言う理由」ともつながっている。中央銀行がインフレを抑えようとしている一方で、政府が大規模な給付で需要を刺激すれば、物価を下げる作業はさらに難しくなる。
日本側については、「『利上げ反対』の高市リフレ派が9月1.25%予想へ なぜ今なのか」で見た通り、円安と物価上昇によって、これまで利上げに慎重だった側まで政策修正を意識し始めている。
今回の3.4%から、本当に見るべきもの
8月CPIを一言で言えば、「米インフレはピークから大きく下がった。しかし、安心して利下げへ向かえるほど素直には下がっていない」である。
前年比の総合CPIは3.4%で横ばい、コアCPIは2.4%へ少し低下した。ここだけ見れば改善は続いている。しかし前月比では総合が0.1%から0.4%へ加速し、ガソリンは3.9%上昇した。PPIは前年比5.4%で、その後に原油は100ドル近辺まで上がった。
だから次のCPIを見るとき、3.4%が3.3%になったか3.5%になったかだけを見ても足りない。見るべきなのは、原油高がガソリン以外へ広がっているか、企業側の強い価格上昇が消費者価格へ波及しているか、そしてFRBが本当に利下げできる状態へ戻っているかだ。
もし戻れなければ、米金利は高止まりしやすい。そうなれば円安圧力も消えにくく、日本の輸入物価も下がりにくい。そして日本の物価が高止まりすれば、日銀の利上げも続きやすくなる。
米国のCPI3.4%は、遠い国の物価統計ではない。日本の「次の物価高」が起きるかどうかを考えるうえでも、かなり重要な数字なのである。