「米国のインフレ率は3.7%だった」
こう聞くと、少し安心したくなる。
2022年には米国で猛烈なインフレが起きた。ニュースでよく使われる消費者物価指数(CPI)は一時9%を超え、FRBが特に重視するPCE物価指数も7%を超えた。
それに比べれば3.7%はかなり低い。
実際、インフレの勢いがピーク時より弱くなったこと自体は間違いない。
それなのに、8月26日に米商務省が発表した7月の統計では、物価の影響を取り除いた実質個人消費は前月からほとんど増えなかった。
正確には前月比0.0%だ。
なぜインフレが収まってきたのに、アメリカ人は買い物を増やさなくなったのか。
その理由を理解するには、ニュースで毎月目にする「前年比○%」という数字のクセを知る必要がある。
「3.7%まで下がった」は正しい。でも物価は下がっていない
まず、最も重要なことから確認したい。
「インフレ率が下がった」と「物価が下がった」は、まったく違う。
簡単な例で考えてみよう。
100円だった商品が1年間で8%値上がりすれば108円になる。
その次の年、インフレ率が3.7%まで下がったとする。
一見すると「8%から3.7%まで改善した」と感じる。
しかし108円の商品がさらに3.7%上がれば、価格は約112円になる。
インフレ率は大幅に下がった。
それでも消費者がレジで払う金額は、100円にも108円にも戻っていない。
さらに高くなっている。
これが「前年比」という数字のクセだ。
前年比3.7%とは、「物価が以前より3.7%しか高くない」という意味ではない。
すでに高くなっていた1年前の価格から、さらに3.7%上がったという意味である。
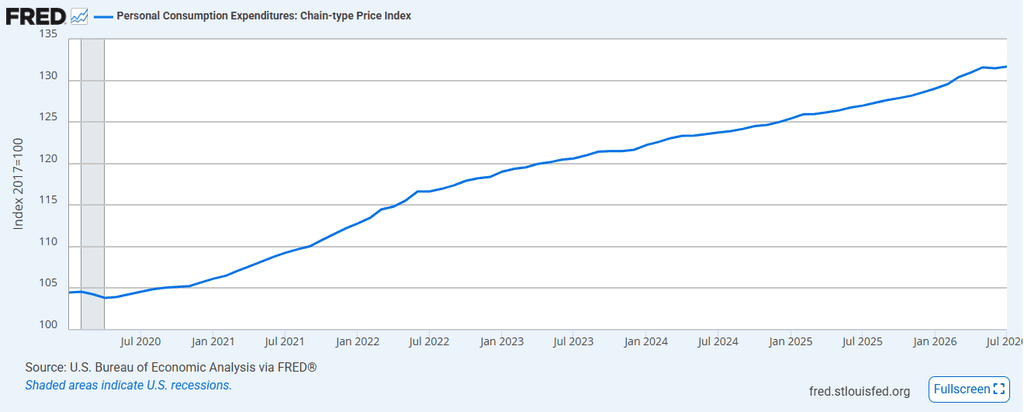
実際の米国の物価水準を見ても、この違いははっきりしている。
PCE価格指数は2017年を100とする指数で、2020年初めには約104だった。
2026年7月には約132まで上昇している。
つまり、2020年初めと比べても物価水準はおよそ27%高い。
途中でインフレ率が7%から3%へ下がっても、価格そのものが元に戻ったわけではない。
グラフが右肩上がりを続けていることが、その事実をそのまま示している。
それでも「インフレが改善した」のも事実
一方で、インフレがまったく改善していないと考えるのも間違いだ。
同じPCE価格指数を、今度は前年同月比で見ると景色はまったく違う。
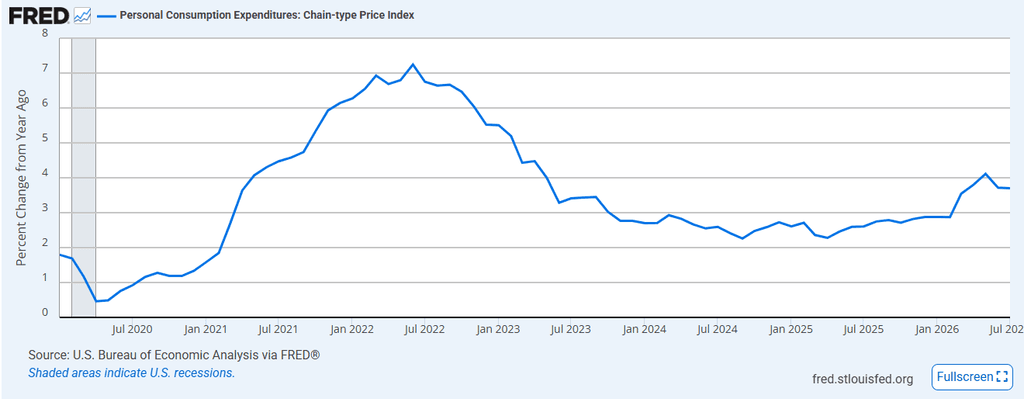
2022年夏には7%を超えていたPCEインフレ率は、その後大きく低下した。
ところが2024年以降、2%台まで下がったところで低下が止まり、2026年に入ると再び上向いている。
7月は前年比3.7%。
食料とエネルギーを除いたコアPCEも3.3%だった。
FRBが目指しているのは2%である。
つまり現在の米国は、
2022年ほど激しいインフレではない。しかしインフレ問題が解決したわけでもない。
という状態にある。
ここが重要だ。
値上がりのスピードは以前より遅くなった。
しかし、数年間の値上がりで積み上がった高い価格水準の上から、現在も年3%台で値段が上がり続けている。
「インフレは下がったと聞くのに、生活はなぜ楽にならないのか」という消費者の感覚は、数字と矛盾していない。
そして7月、実質消費が止まった
その影響が表れ始めた可能性があるのが、7月の個人消費だ。
米国人が実際に使った金額は、7月に前月比0.2%増えた。
これだけを見れば、消費は増えている。
しかし物価も0.2%上がった。
そこで値上がり分を取り除いて、「実際に買ったモノやサービスの量が増えたのか」を見るのが実質個人消費である。
結果は、ほぼゼロだった。
BEAの発表では、7月の実質PCEは前月比0.0%。
6月は0.4%増えていたので、7月に急ブレーキがかかった形だ。
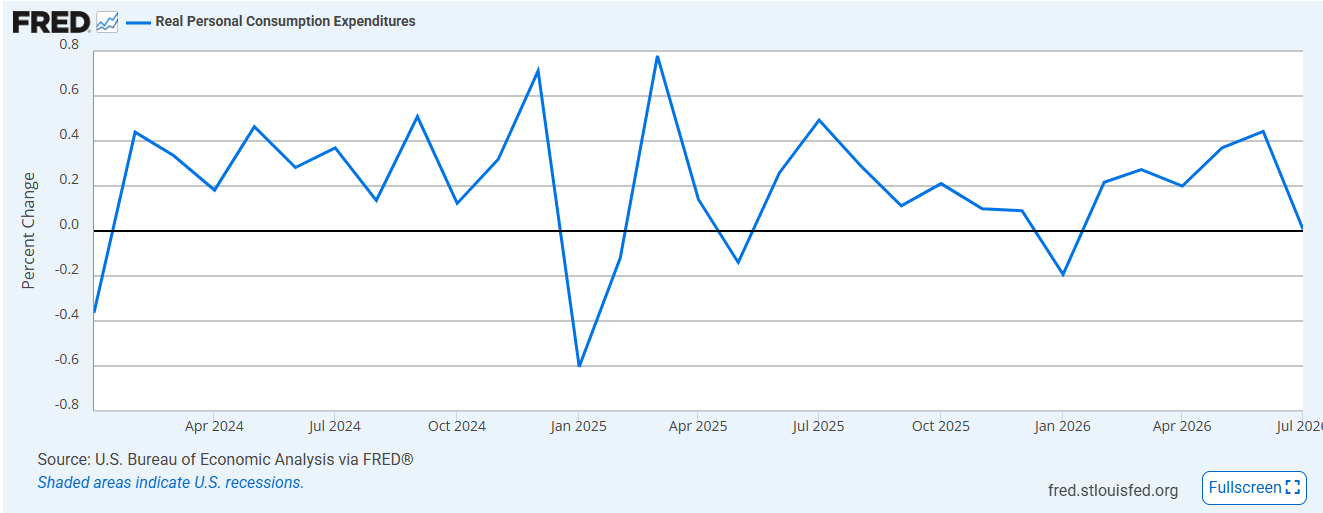
ここでも注意は必要だ。
1か月消費が伸びなかっただけで、「米国消費が崩壊した」と結論づけることはできない。
実際、このグラフを見ると、月ごとの数字はかなり上下している。
だから現段階で言えるのは、
「7月に米国の実質消費が明確に減速した。これが一時的なのか、家計の本格的な息切れなのかを次のデータで確認する必要がある」
というところまでだ。
ただし、もう一つ興味深い数字がある。
その変調は消費だけではない。7月には雇用にも急ブレーキがかかっており、米国で雇用が失速、それでも長期金利は高いで先に検証している。
7月の実質可処分所得は前月比0.4%増えている。
つまり、少なくとも7月については、
「所得が減ったから買えなかった」
だけでは説明できない。
貯蓄率は3.0%だった。
所得は増えたのに、実質消費は増えなかった。
すでに高くなった価格を前に、消費者が支出に慎重になり始めている可能性は考えておく必要がある。
ところが、米国経済全体はまだ弱くない
ここまでなら、
「高い物価に耐えられなくなり、米国景気がいよいよ悪化してきた」
という話に見える。
ところが、同じ8月26日に発表されたGDP統計を見ると、そう簡単ではない。
4~6月期の実質GDP成長率は年率1.5%だった。
では、インフレが粘着的な局面では、むしろFRBが利上げ姿勢を示した方が長期金利が下がることはあるのか。この逆説はFRBは利上げした方が長期金利が下がるのかで検証した。
1~3月期の2.1%から減速している。
このPCE発表の翌日、ウォーシュFRB議長はジャクソンホールで、インフレが2%へ「明確に、かつ十分な速度で」向かっているかを重視する姿勢を示した。その発言とFRB運営の転換については、「ウォーシュは『次の金利』を教えない ジャクソンホールで始まったFRBの転換」で詳しく読み解いた。
ところがGDPの中から、政府支出、在庫、貿易などの振れやすい部分を除き、米国の家計消費と民間固定投資を合わせた需要を見ると、年率4.2%も伸びていた。
BEAでは「実質民間国内最終需要」と呼ばれる数字だ。
名前は難しいが、考え方は難しくない。
GDPという大きな鍋から、輸出入や政府支出、企業の在庫増減といったブレやすい具材を取り除き、
「米国の家計と民間企業が国内でどれだけ使っているのか」
を見る数字だと思えばいい。
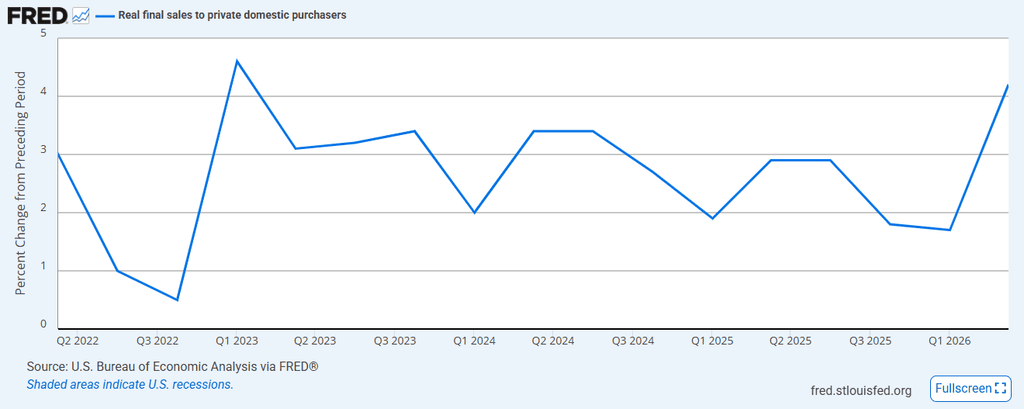
4.2%という伸びは弱くない。
企業利益も4~6月期には、BEAの統計で前期から4009億ドル増となった。
ここに、現在の米国経済の奇妙さがある。
消費者には高い物価の疲れが見え始めている。
しかし、
少なくとも4~6月期まで、米国の民間需要全体はかなり強かった。
この二つが同時に起きている。
「家計だけ弱い」のか、「7月から経済全体が変わった」のか
ただし、ここでも時期の違いには注意したい。
4.2%という数字は4~6月期だ。
実質消費が0%になったのは7月だ。
つまり、この二つを単純に、
「企業は強いが家計だけ弱い」
と断定することはできない。
もう一つの可能性があるからだ。
4~6月までは強かった米国経済が、7月から変調し始めた可能性である。
今後のデータで実質消費が再び増えれば、7月は一時的な足踏みだったことになる。
逆に8月、9月と弱い数字が続けば、
「高い物価と高い金利が、ついに米国消費を本格的に冷やし始めた」
という見方が強くなる。
だから7月の0%は、結論ではない。
重要な最初の警告灯かもしれない。
FRBにとっては一番やりにくい形
この数字が金融市場にとって重要なのは、FRBの金利判断を難しくするからだ。
もし物価が2%近くまで下がり、消費も企業投資も弱っているなら話は簡単だ。
FRBは金利を下げて景気を支えればいい。
しかし今は違う。
インフレ率は3.7%。
コアPCEも3.3%。
しかも4~6月期までの民間需要は4.2%増だった。
さらに四半期ベースで見ると、4~6月期のPCE価格指数は年率5.3%、コアPCEも3.6%上昇していた。
この状態で金利を大きく下げれば、まだ強い需要を再び刺激し、インフレを悪化させる可能性がある。
反対に、インフレを抑えるため高い金利を維持すれば、7月に息切れの兆候を見せた家計をさらに冷やすかもしれない。
家計だけを見れば金利を下げたくなる。物価と国内需要を見れば、簡単には下げられない。
FRBにとって厄介なのはこの点だ。
7月のPCE発表後には、粘着的なインフレを受けて米国債利回りとドルが上昇した。
つまり今の問題は、
「FRBはいつ利下げするのか」
だけではない。
インフレが再び粘着的になれば、FRBは高い金利をより長く維持しなければならないのか。
という問題でもある。
なぜ日本の読者にも関係するのか
PCEという名前だけを見ると、かなりマニアックな米国統計に見える。
しかし、この数字が決めるものは大きい。
FRBが高い金利を長く維持すれば、米国債の金利も高止まりしやすくなる。
金利が高ければ、株式、とりわけ将来の利益を期待して高い値段が付いている成長株には逆風になる。
そして米国の金利が日本より高い状態が続けば、ドルを持つ魅力が残り、ドル高・円安の圧力にもなり得る。
円安になれば、日本が輸入するエネルギーや食料などの価格にも跳ね返る。
つまり、
米国の「PCE3.7%」は、アメリカだけの物価統計ではない。
米国債、米国株、ドル円、そして日本の物価までつながっている。
次に見るべきは「3.7%」より、消費が戻るかどうか
今回の数字から分かることを整理すると、米国経済は単純な景気後退にはまだ見えない。
インフレ率は2022年のピークから大きく下がった。
しかし物価水準そのものは高いままで、その高い価格からさらに3.7%上がっている。
7月には、物価を差し引いた実質消費がほとんど増えなかった。
一方、その直前の4~6月期まで米国の民間需要は4.2%という強い伸びを示していた。
だから現在の米国を、
「インフレはもう終わった」
とも、
「消費者が崩れて景気後退が始まった」
とも、まだ言い切れない。
次の焦点は明確だ。
7月に止まった実質消費が8月以降も弱いままなのか。
そして、
3%台に再び上がったインフレ率が、FRBの2%目標へ戻っていくのか。
BEAは9月30日に8月分の個人所得・消費を発表する予定で、同時に過去データの年次改定も行う。
そこで7月の「0%」が一時的な足踏みだったのか、それとも米国消費の転換点だったのか、もう一度確認する必要がある。
「前年比3.7%」という一つの数字だけを見ていると、この変化は見えない。
インフレ率ではなく、実際の物価水準と、消費者がどれだけ買えているのか。
そこまで見ることで、今の米国経済の本当の姿が見えてくる。