日銀の利上げペースが、これまでより速まる可能性が浮上している。
ロイターは8月14日、日銀が9月17〜18日の金融政策決定会合で追加利上げに踏み切る可能性があり、その後の利上げペースも従来より速めることを検討していると報じた。
日銀は2024年に大規模緩和から脱却した後、おおむね半年に1回程度のペースで利上げを進め、2026年6月には政策金利を1%まで引き上げた。
ところが今回は、9月に続いて12月にも追加利上げするシナリオが浮上している。
半年に1回だった利上げが、四半期に1回へ近づく可能性がある。
背景には、中東情勢によるエネルギー価格上昇、AI需要を背景とする資源価格の上昇、そして円安による輸入インフレがある。
しかし、今回の日銀利上げ観測を考えるうえで、もう一つ見逃せない存在がある。
米国だ。
米国は7月末、日本とともに異例の円買い介入に踏み切った。
なぜ米国が、自国通貨でもない日本円をそこまでして支える必要があったのか。
その答えを追っていくと、円相場だけではなく、世界最大の債券市場である米国債市場に行き着く。
米国はなぜ日本円を買ったのか
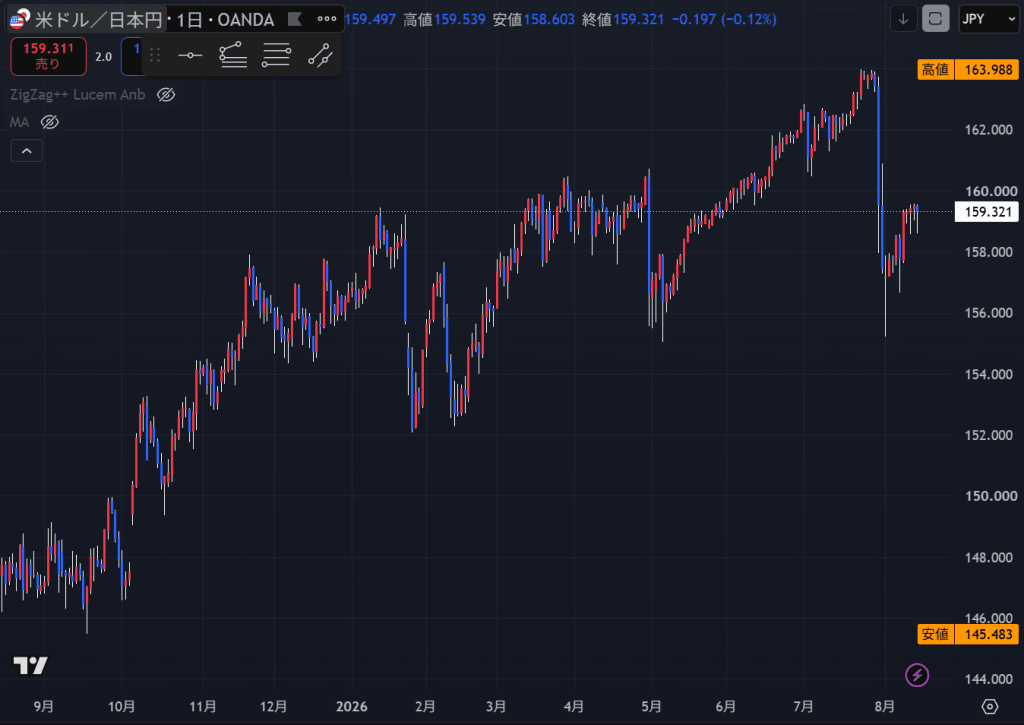
7月末、日本は1ドル=163.99円まで進んだ円安を止めるため、大規模な円買い介入に踏み切った。
続いて米財務省も市場に入り、日米による異例の共同介入となった。
円は一時155円台まで上昇した。
米国が日本円を買うのは極めて珍しい。
表面的には、急激な円安に苦しむ同盟国・日本への支援に見える。
だが、それだけでは米国が自ら為替市場に入った理由を十分に説明できない。
米国自身にも、円安を放置できない事情があった。
その一つが米国債である。
円安が米国債売りにつながる
日本は1兆ドルを超える米国債を保有する、世界最大級の米国債保有国である。
円安がさらに進み、日本政府が巨額の円買い介入を繰り返せば、そのためのドル資金を外貨準備から用意する必要がある。
日本の外貨準備の大きな部分を占めるのが米国債だ。
もちろん、円買い介入をするたびに機械的に米国債を売るわけではない。預金など流動性の高いドル資産も利用できる。
それでも介入規模が巨大になれば、市場では日本が保有する米国債を換金する可能性が意識される。
円安 → 日本が大規模な円買い介入 → ドル資金が必要になる → 日本による米国債売却への警戒 → 米国債価格下落 → 米長期金利上昇、という経路である。
これは今の米国にとって無視できない。
米国ではインフレ指標や個人消費に減速の兆しが出ても、長期金利がなかなか下がらない。
30年国債利回りは5%を超えている。
背景にあるのはインフレだけではなく、巨額の財政赤字、国債供給、そして投資家が長期間資金を固定するために要求するタームプレミアムの上昇だ。
この構造は、「インフレ鈍化でも米30年債5%超のなぜ」で詳しく検証した。
ただでさえ米国債の買い手を確保することが重要になっているところに、世界最大級の保有国である日本から売りが出ることは、米国として避けたい。
日本の金利上昇も米国債に波及する
しかも経路はもう一つある。
日本の長期金利そのものの上昇だ。
長年、日本の金利は極端に低かった。
日本の銀行、生保、年金、運用会社などは国内債券だけでは十分な利回りを得られず、米国債を含む海外債券へ巨額の資金を投じてきた。
ところが日本国債の利回りが上昇すれば、この構造が変わる。
日本国内で十分な利回りを得られるのであれば、為替リスクを負って米国債を保有する必要性は低下する。
特に為替ヘッジコストを考慮すれば、米国債の魅力はさらに小さくなる。
日本国債の金利上昇 → 国内債券の魅力上昇 → 日本の投資家が海外債券を売却 → 資金を日本へ戻す → 米国債への需要低下 → 米長期金利上昇、という第二の経路である。
実際、日本の投資家には米国債から欧州債へ資金を分散する動きもみられる。
日本の金利は、もはや日本だけの問題ではない。
世界最大級の対外純資産を持つ日本で金利環境が変われば、世界の債券市場の資金配分そのものが変わり得る。
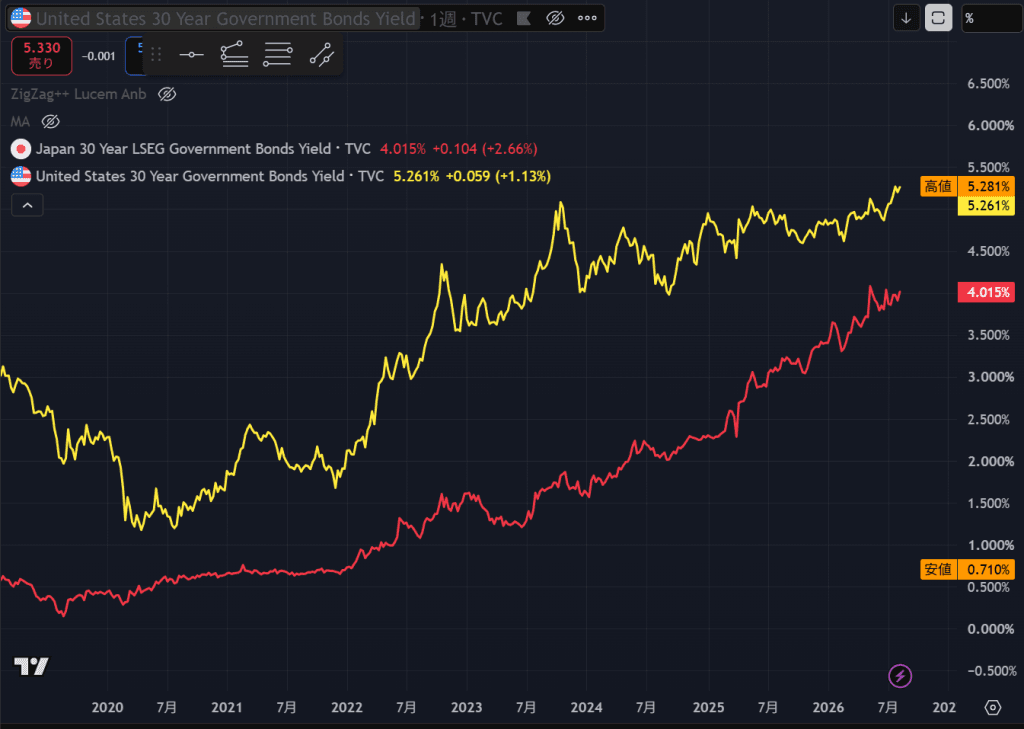
ベッセントは以前から世界の金利を見ていた
ここで重要なのが、スコット・ベッセント米財務長官の考え方だ。
ベッセントは以前から、米国の長期金利を重視してきた。
FRBが決める政策金利だけでなく、住宅ローンや企業の借入金利など、実際の米国経済の資金調達コストを左右する10年国債利回りを注視している。
そして2025年8月、日銀について「behind the curve」、つまりインフレ対応が後手に回っていると批判した際には、米国債利回りは米国だけでなく、日本やドイツなど世界の金利動向にも影響されるとの認識を示した。
ベッセントにとって、日本の金融政策と米国債市場は別々の話ではない。
米国では、景気が弱くなれば長期金利も素直に下がるという従来の関係も崩れつつある。
雇用が減速しても長期金利が高止まりしている背景については、「米国で雇用が失速、それでも長期金利は高い」でも検証した。
だからこそ、日本発の新たな金利上昇圧力には敏感にならざるを得ない。
では、なぜ日銀に利上げを求めるのか
ここには一見すると矛盾がある。
日本の金利上昇による米国債売りを警戒するなら、なぜベッセントは日銀に利上げを促すのか。
日銀が政策金利を上げれば、日本国債の利回りにも上昇圧力がかかる。
日本の投資家が米国債から日本国債へ資金を戻す動きを、むしろ加速させる可能性もある。
ポイントは「政策金利の正常化」と「市場の不信による長期金利の急騰」を分けて考えることだ。
米国にとってより危険なのは、日銀が対応を遅らせた結果、円安 → 輸入インフレ → インフレ期待上昇 → 日銀は後手に回っているとの懸念 → 長期・超長期国債売り、という形で、日本の長期金利が制御不能に上昇することだ。
政策金利を据え置けば長期金利も上がらない、というわけではない。
むしろ金融政策への信認が失われれば、中央銀行が望まない形で市場金利だけが上昇する。
ベッセントが求めているのは、単純に「日本の金利を高くすること」ではない。
日銀が後手に回る前に金融政策を正常化し、円とインフレ期待を安定させることだと考えれば、矛盾は小さくなる。
ベッセントは1年前から日銀に注文をつけていた
今回の米国の姿勢は突然始まったわけではない。
2025年8月、ベッセントは日銀について「behind the curve」と発言した。
他国の財務長官が中央銀行の金融政策をここまで直接的に論評するのは異例だった。
さらに2025年10月には、円相場について、日銀が適切な金融政策を行えば円は自ら適切な水準を見つける、との考えを示した。
米財務省も同じ方向を向いている。
2025年の為替報告書では、日銀の金融引き締めが国内の経済・物価情勢に応じて継続されれば、円安の正常化にもつながるとの認識を示していた。
つまり米国の主張は以前から一貫している。
円安を持続的に修正するには、為替介入だけではなく、日本自身が金融政策を正常化しなければならないということだ。
この円安と国債安が高市政権の政策と本当に無関係なのかについては、円安と国債安、高市政権は本当に無関係かで時系列から検証した。
円安は日本の家計にも跳ね返る
もちろん、日銀が利上げを検討する最大の根拠は米国ではなく、日本国内の物価である。
円安になれば、原油、天然ガス、食品、原材料など輸入品の円建て価格が上昇する。
その円売り筋に対し、ベッセントは9月に「I am the house now(いまは私が胴元だ)」と異例の警告を発した。ただし、1992年のベッセントは政府という“胴元”を打ち負かした側だった。なぜ今回はそれでも強気なのかを、日米金利と円先物ポジションから検証した。
それが企業物価を経由して消費者物価へ転嫁されれば、家計の購買力を削る。
日本の物価上昇率はG7では低い。賃上げ率も高い。
しかし、それだけで家計が豊かになったとは言えない。
物価上昇が始まる前からの累積で実質賃金を見ると、日本の購買力の回復はまだ弱い。
その後、ベッセント財務長官自身が、日本が米国債の主要保有国であることを挙げたうえで、無秩序な円相場が米国の家計や企業の借入コストを押し上げ得ると説明した。続報では、この発言が前回の分析をどこまで裏付けたのかを「ベッセントが認めた『円安で米金利上昇』 米国債の買い手問題が日本に波及」で検証している。
この点は、「G7で物価最低・賃上げ最高、それで暮らしは楽か?」で詳しく検証した。
ここで再び円安が加速すれば、輸入物価を通じて家計への負担が強まる。
7月の企業物価指数は前年比7.2%上昇した。
日銀内部でも、利上げを遅らせるリスクはもはや小さくないとの意見が出始めている。
米国は円を買った。しかしドルは売らなかった
今回の米国の介入には、さらに興味深い点がある。
米国は円を買った。
しかし、そのためにドルを売らなかった。
ニューヨーク連銀が米財務省の代理として売ったのはユーロだった。
つまり取引は「ドル売り・円買い」ではなく、「ユーロ売り・円買い」だった。
これはかなり異例である。
なぜこんなことをしたのか。
一つの理由として考えられるのは、ドルそのものを売ることによる副作用を避けるためだ。
米財務省が大規模なドル売り介入をすれば、市場は「米国政府がドル安政策へ転換した」と受け止める可能性がある。
ドル安が広範囲に進めば、輸入物価を押し上げ、米国のインフレを再び強める可能性もある。
そこでユーロを売って円を買えば、円を直接支えながらドルそのものには売り圧力をかけずに済む。
ベッセントはこのユーロ売却について、米国の外貨資産の「reallocation」、つまり資産の組み替えだと説明している。
この取引は、今回の介入が単純なドル安政策ではなかったことを示している。
9月18日、日銀は実際に政策金利を1.25%へ引き上げた。それでも円は158円台まで売られた。「日銀利上げも円は158円 植田会見で見えた『利上げしても円が買われない』理由」で、植田総裁会見と市場の反応から整理した。
米国が狙ったのはドル全体を下げることではなく、円をピンポイントで支えることだった可能性が高い。
さらに「米国債を売らなくて済む仕組み」まで用意した
ここでさらに重要になるのが、FRBのFIMAレポ・ファシリティである。
FIMAは、外国の中央銀行や政府系機関などが保有する米国債を担保に、FRBからドルを調達できる仕組みだ。
最大のポイントは、米国債を市場で売らなくてもドルを調達できることにある。
日本が円買い介入を続けるためにドルを必要とした場合、米国債を売却してドルを作れば、米国債市場には売り圧力がかかる。
しかしFIMAを利用すれば、米国債を担保として差し入れ、ドルを借りることができる。
ベッセントは今回、日本によるFIMAの利用を支持するとともに、制度の拡充にも前向きな考えを示した。
ここまで並べると、米国側の政策には一つの方向性が見えてくる。
円は支える。しかしドルそのものはできるだけ売らない。日本にもできるだけ米国債を売らせない。そして、その間に日銀に金融政策を正常化してもらう。
今回の介入を単なる「日本救済」と考えるより、この方が政策全体を説明しやすい。
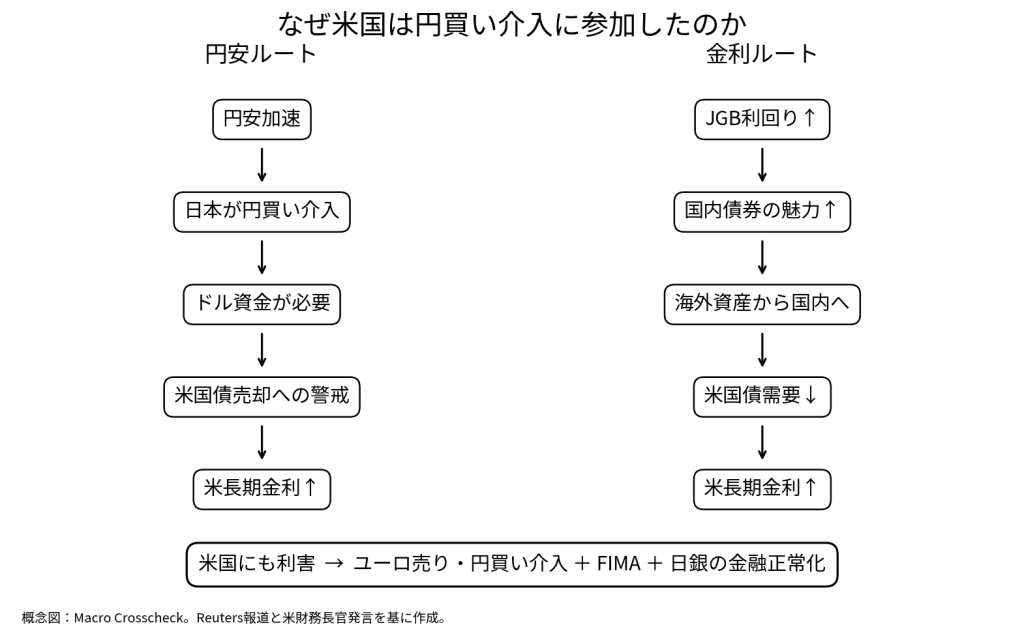
ポール・チューダー・ジョーンズは介入前から円を見ていた
興味深いことに、今回の円介入より前から円の反転に注目していた著名投資家がいる。
ポール・チューダー・ジョーンズだ。
ジョーンズは2026年2月に収録され、4月に公開された「Invest Like the Best」のインタビューで、日本円を次の大きな投資機会の候補として挙げている。
ジョーンズが注目したのは、日本の巨大な対外資産だった。
日本は約4.5兆ドルの対外純資産を持ち、その相当部分が米国に投資され、多くが為替ヘッジされていないと指摘した。
一方で円は長期間にわたって大幅に下落してきた。
ジョーンズは、円を割安な資産とみなし、反転のきっかけを探していた。
重要なのは、この発言が今回の日米共同介入より数か月前だったことだ。
介入を見てから円高を予想したわけではない。
日本に蓄積された巨額の海外資産と極端な円安の組み合わせそのものに、反転の可能性を見ていた。
もし日本の投資家が海外資産を国内へ戻す動きが本格化すれば、海外資産売却 → 外貨売り → 円買い → 円高、という流れが生まれる。
それは同時に、米国債など海外資産への需要低下にもつながり得る。
ジョーンズが円の投資機会として見ていた構造と、ベッセントが米国債市場への波及として警戒している構造は、表裏一体とも言える。
専門家も「介入だけでは足りない」とみる
今回の日米共同介入について、元為替ストラテジストのKarthik Sankaranも、フィナンシャル・タイムズの「Unhedged」で興味深い見方を示している。
Sankaranは、円安と日本国債市場の混乱が米国債を含む世界の金融市場へ波及する可能性を考えれば、今回の介入には合理性があると評価している。
一方で、為替介入だけで円のトレンドを変えるのは難しく、日銀の利上げを伴わなければ効果は限定的だとの見方も示した。
実際、介入で155円台まで上昇した円は、その後159円台まで押し戻された。
日米の大きな金利差が残っているからだ。
低金利の円を調達し、高金利のドル資産などへ投資するキャリートレードの構造そのものは、まだ消えていない。
「米国債防衛説」には反論もある
もっとも、今回の米国の行動をすべて「米国債を守るため」と説明するのも行き過ぎだろう。
ゴールドマン・サックスは8月12日に公開したPodcastで、今回の介入について別の見方を示している。
日本側の介入は過去最大級だった一方、米国側の実際の介入規模は小さく、主な意味は市場に対するシグナルだったとの分析だ。
つまり、「日本を助けるために米国が巨額の資金を投入した」というより、「米国も日本と同じ方向を向いていることを市場に示した」という意味合いが強かった可能性がある。
また、FIMAの存在そのものを米国債市場の弱さの証拠とみなす必要もない。
むしろ外国当局が米国債を担保にいつでもドル流動性を得られることは、米国債とドルが世界の金融システムの中心にあるからこそ可能だ、という見方もできる。
米国債市場への懸念は今回の介入を説明する重要な要素だが、それだけが唯一の理由だったと断定するのは避けるべきだ。
協調介入は「時間を買う政策」だったのか
ここまでの動きを整理すると、一つの流れが見えてくる。
円が164円近くまで下落 → 日本が大規模介入 → 日本国債や米国債市場への波及懸念 → 米国もユーロを売って円を買う → FIMAで日本による米国債売却リスクも抑える → 急激な円安をいったん止める → その間に日銀が利上げ → 日米金利差を縮小 → 円とインフレ期待を安定させる、という構図だ。
もちろん、「米国が介入する代わりに日銀が利上げする」という明示的な合意が確認されているわけではない。
協調介入の「見返り」として日銀が利上げを約束した、と断定することはできない。
しかしベッセントが2025年から繰り返し日銀の金融正常化を求め、今回米国自身が円買いに参加し、その後も日銀に早期の政策対応を促していることを考えれば、介入で時間を買い、その後は日銀に円安修正の主役を戻す、という事実上の役割分担が形成されつつある、とみる余地はある。
9月利上げより重要なのは「その次」
だから今回、本当に重要なのは9月に0.25%利上げするかどうかだけではない。
日銀の利上げペースそのものが変わるかどうかだ。
これまでと同じ半年に1回程度なら、金融政策の正常化は依然として緩やかである。
一方、9月1.25%、12月1.50%という道筋になれば意味は大きく変わる。
半年に1回だった利上げが、四半期に1回へ近づくからだ。
ロイターが8月14日に報じたのも、単なる9月利上げ観測ではない。
日銀内部で、従来より速いペースで金融政策を正常化する議論が強まっていることが重要なのである。
円相場の裏にある「日米国債市場」
今回の共同介入を、「円が安くなりすぎたので、日米が円を買った」とだけ理解すると、米国がなぜ異例の介入に参加したのかが見えない。
その裏側には、日米二つの巨大な国債市場がある。
日本の超低金利時代には、日本から海外へ巨額の資金が流れ、その一部が米国債市場を支えてきた。
その構造が、日銀の金融正常化によって少しずつ変わり始めている。
日本の金利が上がれば、日本の資金が国内へ戻る可能性が高まる。
円安が進みすぎれば、日本による為替介入と米国債売却への警戒が強まる。
日本国債市場が不安定になれば、そのショックが世界の長期金利へ波及する。
そして米国自身も、巨額の財政赤字と国債供給を背景に、30年金利が5%を超える状況に直面している。
だからベッセントにとって、日本の金融政策はもはや単なる「外国の中央銀行の話」ではない。
米国の長期金利を左右しかねない問題なのである。
米国が円を買ったのは、日本を救うためだけではない。
ただし、米国債を守ることだけが唯一の目的だったと断定するのも適切ではない。
円安によるアジア通貨への波及を防ぎ、日本の市場を安定させ、米国債への売り圧力を抑え、ドルそのものへの売り圧力も避ける。
そのために米国は、ドルではなくユーロを売って円を買い、さらにFIMAという米国債を売らずにドルを調達できる仕組みまで支援した。
そして最後に残るのが、日銀の金融政策である。
為替介入は円安のスピードを止めることはできる。
しかし日米の金利差そのものを変えることはできない。
だから市場の視線は、再び日銀に戻っている。
9月に利上げするのか。さらに12月にも動くのか。
介入によって買った時間を、日銀が金融政策の正常化につなげられるのか。
次の日銀会合は、円相場だけでなく、日米の国債市場を見るうえでもこれまで以上に重要になっている。