「金利を上げれば、長期金利は下がる」。
一見すると矛盾している。だが、米国の債券市場では、その逆説を考えざるを得ない動きが起きている。
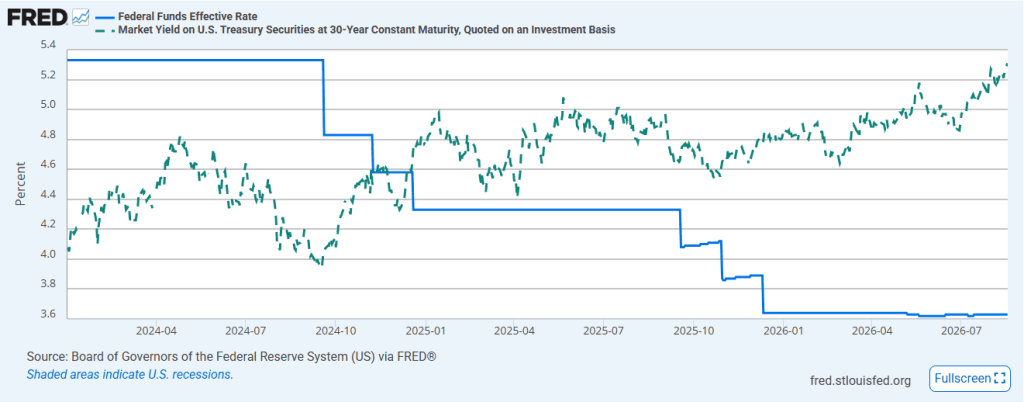
FRBは2024年9月に利下げを開始した。政策金利の目標レンジ上限は5.50%から現在の3.75%へ低下し、累計の利下げ幅は175bpに達した。
ところが、同じ期間に米30年国債利回りは下がるどころか上昇した。2024年9月18日の約4.08%から、2026年8月18日には一時5.327%まで上昇し、2007年以来の高水準を付けた。
利下げしたのに、長期金利は約1.25ポイント上がった。
この現象について、Bianco Researchのジム・ビアンコは逆説的な主張をしている。FRBがインフレに対して十分に信頼できる姿勢を示し、必要なら利上げに踏み切れば、10年や30年といった長期金利はむしろ低下する可能性がある、というのである。
本当にそんなことが起こり得るのか。
結論から言えば、理論的にはあり得る。ただし、現在の長期金利上昇をすべて「FRBへの不信」で説明することもできない。
利下げしたのに30年金利は上がった
まず確認したいのが、政策金利と長期金利の乖離である。
この問題は、トランプ大統領が強い雇用統計の直後にも利下げを要求したことで、さらに現実味を増した。トランプの利下げ要求と、ベッセントが重視する長期金利の矛盾はこちらで検証している。
FRBが直接動かすのは短期の政策金利である。一方、10年や30年の国債利回りは市場が決める。
長期金利は大まかに言えば、将来の短期金利の平均に、長期間資金を固定するリスクへの上乗せであるタームプレミアムを加えたものだ。
したがってFRBが今日の政策金利を下げても、市場が「その結果、将来のインフレが高くなる」「いずれもっと強い引き締めが必要になる」「長期債を保有するリスクが高まった」と考えれば、長期金利は下がらない。
むしろ上がることさえある。
ここがビアンコの出発点である。
なぜ「利上げ」が長期金利を下げ得るのか
ビアンコのロジックは単純だ。
FRBが景気や株価を気にしてインフレ対応をためらえば、市場は「物価が再び上がっても中央銀行は十分に引き締めないのではないか」と疑う。
その疑いが強まるほど、長期債の投資家はより高い利回りを要求する。
逆にFRBが利上げし、「景気が多少悪化しても物価安定を優先する」と示せば、市場の長期インフレ期待が低下する可能性がある。タームプレミアムも低下すれば、短期金利が上がっても10年や30年金利は下がり得る。
つまり、
利上げ → FRBへの信認回復 → 長期インフレ期待の低下 → 長期債のリスクプレミアム低下 → 長期金利低下
という経路である。
このうち「国債増発」と「AI社債」の需給問題は、エラリアンも長期金利上昇の核心として警告している。債券市場で何が起きているのかを、国債残高・外国公的保有・AI大手の社債発行から検証した。
これは「利上げすれば必ず長期金利が下がる」という意味ではない。市場が中央銀行のインフレ対応を疑っている部分については、利上げが逆に長期金利を押し下げ得るという話だ。
ただし、いま上がっているのは期待インフレだけではない
では現在の30年金利5%台は、本当にFRBへの不信を映しているのか。
ここはクロスチェックが必要である。
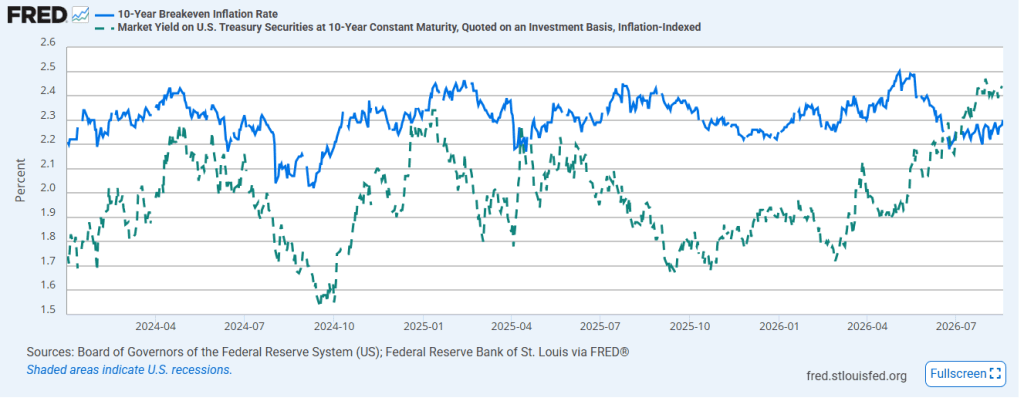
10年BEIは市場が織り込む今後10年間の平均インフレ率の目安である。足元では2%台前半で、2024~25年に付けた水準を大幅に上回っているわけではない。
その難しい判断に、中東発の原油高という新たなインフレ要因が加わった。エネルギー価格、期待インフレ、日米長期金利がどうつながり始めたのかは、「原油96ドルで、全部がつながった 世界市場を襲う『インフレの逆流』」で検証した。
その後、8月雇用統計は16万2000人増と予想を大きく上回り、利上げ論は市場の中心シナリオに近づいた。最新の変化は「米雇用16.2万人増 FRBの次の一手は『利下げ』ではなく『利上げ』か」で検証した。
その後、ウォーシュFRB議長はジャクソンホールで、インフレが2%へ十分な速度で戻らなければFRBには「仕事が残っている」と表明した。利上げの有無だけでなく、FRBの政策運営そのものをどう変えようとしているのかは、「ウォーシュは『次の金利』を教えない ジャクソンホールで始まったFRBの転換」で整理している。
その後も長期金利は上昇し、9月15日には米10年国債利回りが一時5.041%、G7平均も4.285%まで上がった。ビアンコの逆説が米国だけでなく世界的な長期金利上昇とどう重なるのかは、こちらで検証した。
その『次の利上げ』は9月16日に現実になった。FRBは3年2カ月ぶりに25bp利上げし、2年金利が大きく上昇する一方、10年・30年の反応は相対的に限定された。ウォーシュの説明と市場の初動は、最新記事で検証した。
それに対して10年実質金利は2026年夏に大きく上昇し、2.4%前後まで来ている。
つまり最近の長期金利上昇を「市場がインフレ再燃だけを恐れている」と説明するのは無理がある。
財政赤字と国債増発、AIデータセンター投資を支える巨額の社債発行、外国人投資家の需要、そして長期債を保有することへのタームプレミアム。複数の要因が長期金利を押し上げている。
8月18日の長期債売りでも、米政府の借り入れ増加やAI関連企業の巨額資金調達が、投資家の資金を奪い合う要因として意識された。
したがって、FRBが25bp利上げしただけで30年金利が急低下する、と考えるのは短絡的である。
ボルカー期はビアンコ説を証明するのか
この議論でよく参照されるのが、1970年代末から1980年代初頭のポール・ボルカーFRB議長の時代である。
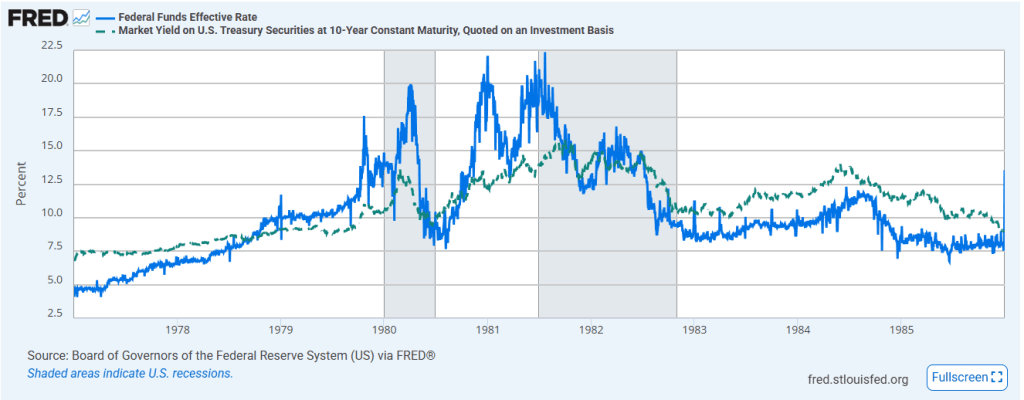
このグラフから分かるのは、「ボルカーが利上げした瞬間に長期金利が下がった」わけではないことだ。
1979~81年にはFF金利が急上昇する一方、10年金利も上昇している。市場はFRBが本当にインフレを抑え切るまで引き締めを続けるのか、すぐには信用しなかった。
しかし強い金融引き締めが続き、インフレ率が低下し始めると、長期金利もピークアウトした。
つまりボルカー期はビアンコ説の単純な証明ではない。
それでも、「中央銀行が本気でインフレを抑えると市場が信じた後、長期インフレ期待と長期金利が低下する」という経路が存在することは示している。
FRB内部でも利上げ論は現実になっている
この議論が机上の空論ではない理由がもう一つある。
7月29日のFOMCでは、政策金利を3.50~3.75%に据え置く決定に対し、12人中3人が反対した。Beth Hammack、Neel Kashkari、Lorie Loganの3人は25bpの利上げを主張した。
つまりFRB内部にはすでに、「インフレ抑制のために追加利上げが必要だ」という意見が存在する。
一方、足元では雇用や消費に弱さも見え始めている。利上げはFRBへのインフレ信認を高めるかもしれないが、景気を必要以上に冷やすリスクもある。
さらに、長期金利上昇の主因が財政赤字や債券供給であれば、金融政策だけで解決することもできない。
市場が試しているのは「金利」ではなくFRBへの信頼か
ビアンコの逆説で最も重要なのは、「利上げか利下げか」という二択ではない。
市場が中央銀行を信用しているかどうかである。
FRBが利下げすると長期金利が上がる。FRBが利上げすると長期金利が下がる。
もし本当にそうした状態になれば、債券市場は政策金利そのものではなく、その政策が将来のインフレに何を意味するかを取引していることになる。
2024年9月以降、FRBが175bp利下げする一方で30年金利が約125bp上昇した事実は、少なくとも「利下げすれば長期金利も下がる」という単純な関係が崩れていることを示している。
ただし、今の30年金利をすべてFRBの責任にするのも間違いだ。
財政赤字、国債供給、AI関連の巨額な企業債発行、実質金利、タームプレミアム、そしてインフレ。複数の力が同時に働いている。
だから、ビアンコの逆説が本当に成立するかを見るうえで重要なのは、次の利上げそのものではない。
利上げ後に10年BEIが下がるのか。実質金利はどう動くのか。30年金利は低下するのか。そしてタームプレミアムが縮小するのか。
そこで初めて、市場がFRBに求めていたものが「より低い金利」ではなく「より強いインフレ抑制への信頼」だったのかを判定できる。
「利上げすれば長期金利は下がる」。
非常識に見えるこの逆説は、いまの債券市場を理解するうえで、かなり重要な問いになっている。